Cuando llega el momento de enviar la contabilidad electrónica, muchos contribuyentes se detienen ante la misma duda: ¿la balanza que subo al SAT cada mes es la misma que la acumulada? La respuesta es no, y entender esa diferencia marca la línea entre un cumplimiento correcto y un envío rechazado.
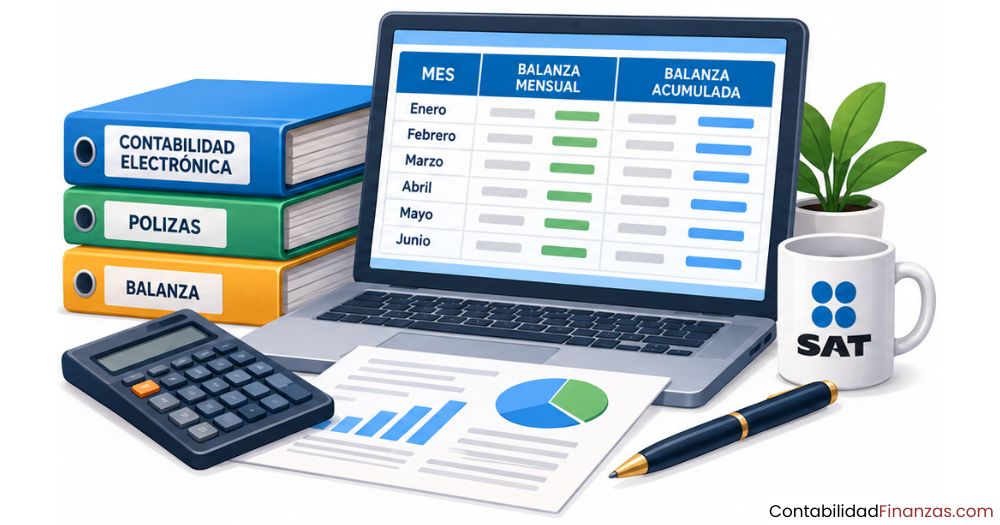
¿Qué es la balanza de comprobación en la contabilidad electrónica?
La balanza de comprobación es el archivo central de la contabilidad electrónica en México. Resume los saldos iniciales, los movimientos del periodo (cargos y abonos) y los saldos finales de todas las cuentas del catálogo contable. Cada mes, los contribuyentes obligados deben generar este archivo en formato XML y enviarlo al SAT a través del Buzón Tributario.
No se trata de una versión digital de la contabilidad tradicional en papel: es el mismo registro contable que lleva tu sistema, exportado con una estructura técnica específica que el SAT define en el Anexo 24 de la Resolución Miscelánea Fiscal (RMF). Si la estructura no cumple ese estándar, el archivo se rechaza automáticamente.
Para que la autoridad pueda interpretar tus cuentas, cada una debe estar vinculada a un código agrupador del SAT. Ese código es el puente entre tu catálogo interno y la clasificación que usa el SAT para comparar, cruzar y auditar la información de miles de contribuyentes al mismo tiempo.
Tipos de balanza que reconoce el SAT
El SAT no maneja un solo tipo de balanza. Dependiendo del momento del año, del motivo del envío o de si necesitas corregir un archivo ya aceptado, existen tres tipos distintos. Cada uno tiene una función específica dentro de la contabilidad electrónica y no son intercambiables entre sí.
Balanza normal mensual
Es el envío ordinario que realizas dentro del plazo establecido para cada mes. Refleja los saldos iniciales, los movimientos del periodo y los saldos finales de todas las cuentas con actividad durante ese mes. En el archivo XML, este tipo de balanza se identifica con el atributo de tipo de envío «normal» (N). Es la obligación recurrente más importante de la contabilidad electrónica.
Balanza complementaria
Cuando ya enviaste una balanza normal y el SAT la aceptó, pero después detectas un error —por ejemplo, una póliza de ajuste posterior al cierre de mes—, no puedes volver a enviar una balanza «normal» para el mismo periodo. En ese caso, debes enviar una balanza complementaria, identificada con la clave «complementaria» (C) en el XML. El SAT toma este nuevo archivo como la versión válida y reemplaza los datos anteriores.
Balanza ajustada o acumulada de cierre (mes 13)
Al cerrar el ejercicio fiscal, los ajustes contables del cierre anual —como la determinación de la utilidad o pérdida del ejercicio y el ajuste anual por inflación— no siempre quedan capturados en la balanza de diciembre. Por eso, el SAT exige un envío adicional: la balanza ajustada, también conocida como «mes 13». En el XML, el campo de mes lleva el valor «13», que no corresponde a un mes del calendario, sino al periodo de cierre del ejercicio. Este envío es anual, no mensual.
¿Cuál es la diferencia entre la balanza mensual y la acumulada?
La balanza mensual captura lo que ocurrió en un mes específico: los movimientos que entraron y salieron de cada cuenta entre el primer y el último día del periodo reportado. Su función es mostrarle al SAT la fotografía contable de ese mes en particular, sin acumular información de meses anteriores, salvo en el saldo inicial, que es el punto donde terminó el mes previo.
La balanza acumulada —el mes 13— no representa un mes del calendario. Incorpora los ajustes contables que se generan al cerrar el ejercicio: la determinación de la utilidad o pérdida del año, el ajuste anual por inflación (si aplica) y otros movimientos de cierre que no quedaron registrados en la balanza de diciembre. Sin este envío, la información del ejercicio queda incompleta ante el SAT, y pueden aparecer diferencias que la autoridad puede cuestionar.
En resumen: la balanza mensual reporta periodos del 1 al 12; la balanza acumulada cierra el ejercicio con el periodo 13. Son complementarias, no equivalentes. Enviar solo las doce mensuales y olvidar la del mes 13 es uno de los descuidos más frecuentes entre quienes se acercan por primera vez a la contabilidad electrónica.
¿Qué información debe contener cada balanza?
Aunque los tres tipos de balanza comparten la misma estructura XML base, el contenido varía según el tipo de envío. Conocer qué datos son obligatorios en cada caso te permite preparar el archivo correctamente antes de subirlo al Buzón Tributario, sin arriesgarte a un rechazo por falta de información o por estructura incorrecta.
Datos obligatorios del archivo XML
El encabezado del archivo XML de la balanza de comprobación debe incluir, como mínimo, el RFC del contribuyente, el mes y año del periodo reportado, el tipo de envío (normal o complementaria) y la versión del esquema. Además, el archivo debe estar firmado con la e.firma (FIEL) activa del contribuyente. Si la e.firma está vencida, el sistema rechazará el envío sin importar si el contenido contable es correcto.
Cuentas que debes incluir siempre
No todas las cuentas de tu catálogo deben aparecer en cada balanza, pero hay una regla clara del SAT: se incluyen todas las cuentas que tengan saldo o movimiento durante el periodo reportado. Eso abarca activo, pasivo, capital, ingresos, costos, gastos, resultado integral de financiamiento y cuentas de orden. Si una cuenta no tuvo ningún movimiento ni saldo durante ese mes, puede omitirse del archivo.
Plazos para enviar la balanza según el tipo de contribuyente
Uno de los puntos que más genera dudas es cuándo exactamente se debe enviar la balanza. El SAT establece plazos distintos según el tipo de contribuyente —persona moral o persona física con actividad empresarial— y según el tipo de balanza que se envía. El incumplimiento de estos plazos genera multas independientes por cada mes no enviado, además de un impacto negativo en la Opinión de Cumplimiento Fiscal.
| Tipo de contribuyente | Tipo de balanza | Plazo de envío |
|---|---|---|
| Personas morales | Balanza mensual (enero – noviembre) | A más tardar el día 3 del segundo mes siguiente al periodo reportado |
| Personas morales | Balanza ajustada (mes 13) | A más tardar el 20 de abril del año siguiente al ejercicio |
| Personas físicas obligadas | Balanza mensual (enero – noviembre) | A más tardar el día 5 del segundo mes siguiente al periodo reportado |
| Personas físicas obligadas | Balanza ajustada (mes 13) | A más tardar el 22 de mayo del año siguiente al ejercicio |
Por ejemplo, si eres persona moral, la balanza de enero debes enviarla a más tardar el 3 de marzo. Si ese día cae en fin de semana o día inhábil, el plazo se recorre al siguiente día hábil. Es recomendable no acumular el envío para el último día: cualquier problema técnico con el Buzón Tributario puede dejarte fuera de plazo sin posibilidad de corrección inmediata.
También hay que tomar en cuenta que la obligación existe aunque no hayas tenido movimientos en el mes. El SAT exige el envío de la balanza incluso cuando todas las cuentas tienen saldo cero o cuando el negocio estuvo inactivo durante ese periodo. Omitir el envío por esa razón es un error frecuente con consecuencias reales.
Errores frecuentes al enviar la balanza al SAT
Conocer los errores más comunes no solo te ayuda a evitarlos: también te ahorra el tiempo que cuesta corregir un archivo rechazado o subsanar una inconsistencia detectada durante una auditoría electrónica. El SAT cruza automáticamente la información de la balanza con los CFDI emitidos y recibidos del mismo periodo, por lo que cualquier diferencia puede generar un requerimiento sin previo aviso.
¿Cómo se corrige una balanza ya enviada al SAT?
Si ya enviaste tu balanza y el SAT la aceptó, pero después detectas un error —por ejemplo, una póliza de ajuste que quedó fuera del archivo—, no puedes volver a enviar una balanza «normal» para el mismo periodo. Hacer eso genera inconsistencias en el sistema y puede provocar que el SAT registre dos versiones del mismo mes sin saber cuál tomar como válida.
El procedimiento correcto es enviar una balanza complementaria. Este archivo tiene la misma estructura que la balanza normal, pero en el campo de tipo de envío debes indicar «complementaria» (C). El SAT toma este archivo como la versión definitiva del periodo y reemplaza los datos anteriores con la información corregida. Solo puedes enviar una balanza complementaria si la balanza original ya fue aceptada por el sistema.
Si el SAT rechazó tu balanza original, el proceso es distinto: el Buzón Tributario emite un acuse de rechazo con un código de error que indica el motivo. Los más frecuentes son estructura XML inválida, cuentas sin código agrupador, descuadre en saldos o e.firma vencida. En ese caso, corriges el archivo y lo vuelves a enviar como una balanza normal, ya que la original nunca fue aceptada.
Para profundizar en cómo se relaciona la balanza con otros documentos fiscales, puedes revisar las diferencias entre la balanza y la declaración anual, porque son dos obligaciones que muchos confunden, pero que tienen propósitos distintos ante el SAT.
Preguntas frecuentes
¿Qué diferencia hay entre la balanza mensual y la balanza 13?
La balanza mensual corresponde a uno de los doce meses del calendario y refleja los movimientos específicos de ese periodo. La balanza 13, en cambio, no representa un mes real: es un envío adicional que incorpora los ajustes de cierre del ejercicio —como la determinación de utilidad o pérdida y el ajuste anual por inflación— que no quedaron registrados en la balanza de diciembre. Ambas son obligatorias, pero tienen distintos plazos y contenidos. Omitir la del mes 13 deja el ejercicio fiscal incompleto ante la autoridad.
¿Se debe enviar la balanza aunque no haya movimientos en el mes?
Sí. El SAT establece que la obligación de enviar la balanza de comprobación existe independientemente de si hubo o no movimientos contables durante el mes. Aunque todas las cuentas tengan saldo cero o el negocio haya estado inactivo, el contribuyente obligado debe generar y enviar el archivo XML dentro del plazo correspondiente. No enviarla por ausencia de actividad es una justificación que el SAT no acepta y que puede derivar en multas acumuladas.
¿Cuántos niveles debe tener la balanza de comprobación?
El SAT exige que el catálogo de cuentas y la balanza de comprobación se envíen como mínimo a dos niveles: cuenta de mayor y subcuenta de primer nivel. La excepción aplica cuando el catálogo solo genera cuentas de nivel mayor, en cuyo caso esa cuenta se asocia directamente al nivel de subcuenta de primer nivel del código agrupador del SAT. Enviar únicamente el nivel de mayor sin subcuentas; cuando el catálogo sí las tiene, genera rechazo en la validación.
¿Qué pasa si la balanza de comprobación no cuadra?
Una balanza descuadrada es aquella en la que la suma total de cargos no coincide con la suma total de abonos, o en la que los saldos finales no se derivan correctamente de los saldos iniciales más los movimientos del periodo. El sistema del SAT rechaza automáticamente cualquier archivo que no cuadre matemáticamente. No hay revisión manual: el rechazo es inmediato. Debes corregir el archivo y volver a enviarlo como una balanza normal si la original aún no fue aceptada.
¿Puedo corregir una balanza ya aceptada por el SAT?
Sí. Para corregir una balanza que ya fue aceptada, debes enviar una balanza complementaria para el mismo periodo. En el archivo XML debes indicar el tipo de envío como «complementaria» (C). El SAT toma esta versión como la definitiva y reemplaza los datos anteriores. Es importante no enviar una nueva balanza normal para el mismo periodo, ya que eso genera inconsistencias y puede dificultar la trazabilidad de la información ante una auditoría.
¿Qué pasa si no envío la balanza de comprobación a tiempo?
El incumplimiento en el envío de la balanza de comprobación tiene consecuencias directas. Cada mes no enviado genera una multa independiente, lo que significa que la deuda con el SAT crece por cada periodo omitido. Además, el incumplimiento afecta la Opinión de Cumplimiento Fiscal del contribuyente, un documento que bancos, clientes y proveedores suelen consultar para evaluar la confiabilidad fiscal de una empresa o persona. Un historial de envíos omitidos también incrementa el riesgo de una auditoría electrónica.
¿La balanza de comprobación es lo mismo que la declaración anual?
No son lo mismo. La balanza de comprobación es un archivo XML que se envía mensualmente al SAT como parte de la contabilidad electrónica y que refleja los saldos contables de cada cuenta. La declaración anual, en cambio, es una obligación fiscal separada en la que el contribuyente determina y reporta el resultado fiscal del ejercicio, calcula el impuesto a pagar y, si corresponde, solicita saldos a favor. Puedes profundizar en este punto revisando la contabilidad electrónica y sus distintas obligaciones. Ambas obligaciones conviven, pero tienen propósitos, plazos y formatos completamente distintos.
Conclusión
La balanza mensual y la balanza acumulada no son versiones distintas del mismo documento: son obligaciones complementarias que juntas forman el panorama contable completo que el SAT necesita para verificar tu situación fiscal. Entender qué reporta cada una y cuándo debes enviarla es el primer paso para cumplir con la contabilidad electrónica sin contratiempos.
Si algo quedó claro en este artículo, es que los plazos son inamovibles, que la inactividad no exime del envío y que corregir un error tiene su propio procedimiento según si la balanza fue aceptada o rechazada. Aplicar ese conocimiento desde el primer mes marca la diferencia entre un cumplimiento limpio y uno lleno de correcciones y multas acumuladas.
En este sitio web encontrarás más contenido sobre contabilidad electrónica, cumplimiento fiscal y otros temas que te ayudarán a consolidar tus conocimientos paso a paso. Si este artículo te fue útil, hay mucho más por descubrir en las distintas secciones disponibles.
También te puede interesar:
Aviso del SAT por no enviar contabilidad: ¿Qué hacer?
Contabilidad electrónica para empresas nuevas
¿Cuánto tiempo se debe guardar la contabilidad electrónica?
El archivo SAF-T: El secreto detrás de las auditorías fiscales digitales
Requisitos para enviar la contabilidad electrónica

La facturación electrónica y la contabilidad electrónica
Comprobantes extranjeros en pólizas del SAT