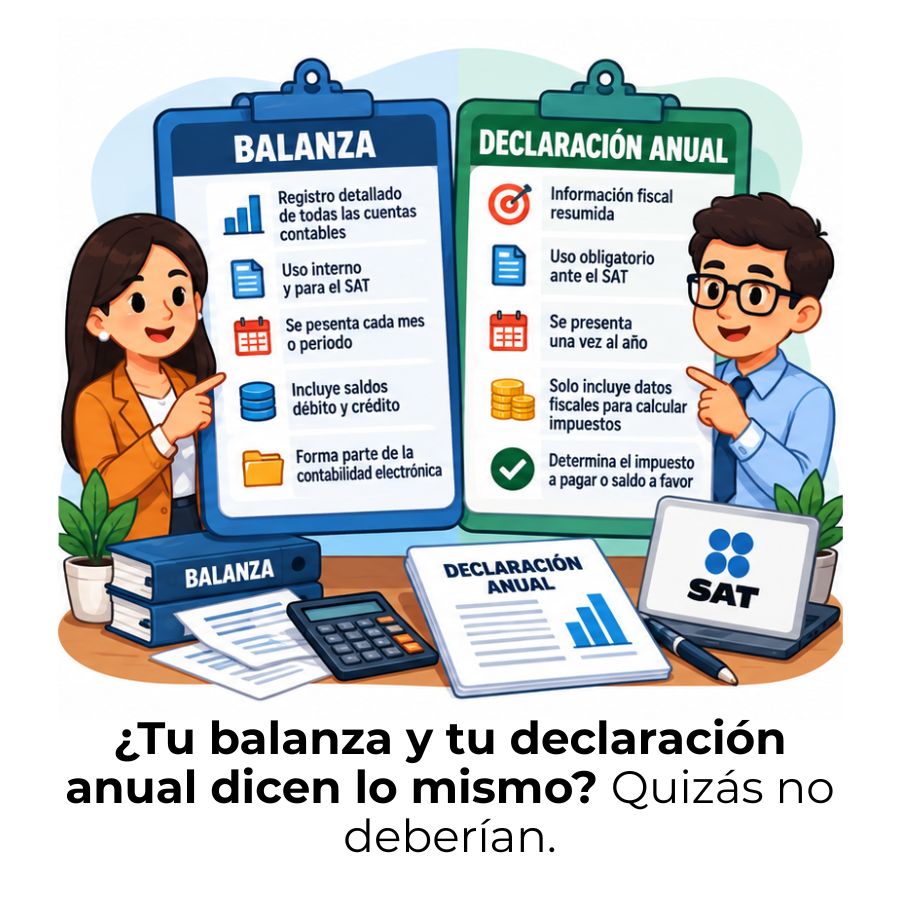
La balanza de comprobación y la declaración anual forman parte de tus obligaciones fiscales, pero cumplen propósitos diferentes. La primera es un reporte contable mensual que describes al SAT; la segunda es el documento donde calculas y declaras tus impuestos del año. Entender qué hace cada una te evita errores y discrepancias ante la autoridad.
¿Qué es la balanza de comprobación en contabilidad electrónica?
La balanza de comprobación es un reporte contable que lista todas las cuentas de una empresa junto con sus saldos deudores y acreedores. Su función principal es verificar que los registros financieros estén equilibrados antes de preparar los estados financieros del periodo. Dicho de otro modo, confirma que cada cargo tiene su abono correspondiente y que la contabilidad está bien cuadrada.
Dentro del esquema de contabilidad electrónica en México, la balanza de comprobación no es un documento opcional. Su envío mensual al SAT es obligatorio para los contribuyentes que deben llevar contabilidad electrónica, conforme al artículo 28 del Código Fiscal de la Federación y la Regla 2.8.1.5 de la Resolución Miscelánea Fiscal vigente.
Datos que contiene la balanza de comprobación
Cada balanza de comprobación que se envía al SAT debe incluir, para todas y cada una de las cuentas con movimiento en el periodo, tres elementos básicos: el saldo inicial, los movimientos del mes (cargos y abonos) y el saldo final. Esta estructura aplica a las cuentas de activo, pasivo, capital, ingresos, costos, gastos, resultado integral de financiamiento y cuentas de orden.
Además, la balanza debe permitir identificar los impuestos trasladados efectivamente cobrados y los acreditables efectivamente pagados. Las cuentas de ingresos tienen que desglosar las distintas tasas de IVA, cuotas y actividades exentas. Este nivel de detalle es lo que hace de la balanza una herramienta de fiscalización y no solo un reporte interno.
| Elemento de la balanza | Descripción |
|---|---|
| Número y nombre de cuenta | Código del catálogo autorizado por el SAT (Anexo 24) |
| Saldo inicial | Monto al inicio del periodo reportado |
| Cargos del periodo | Total de movimientos deudores del mes |
| Abonos del periodo | Total de movimientos acreedores del mes |
| Saldo final | Resultado neto al cierre del periodo |
| Desglose de IVA | Trasladado cobrado y acreditable pagado, por tasa |
Tipos de balanza que exige el SAT
El SAT distingue dos tipos de balanza dentro de la contabilidad electrónica. La balanza mensual se envía cada mes y refleja los movimientos ordinarios del periodo. La balanza ajustada o balanza 13, en cambio, se presenta una sola vez al cierre del ejercicio e incorpora los ajustes fiscales que no quedaron registrados en los meses anteriores. Ambas son obligatorias y tienen fechas de entrega diferentes.
Nota importante:
La balanza de diciembre no sustituye a la balanza 13. Son documentos distintos: la de diciembre reporta el mes calendario, mientras que la balanza 13 incorpora los ajustes fiscales del cierre anual. Omitir este segundo envío es uno de los errores más frecuentes.
¿Qué es la declaración anual y para qué sirve?
La declaración anual es el documento fiscal donde el contribuyente calcula, reporta y, en su caso, paga o solicita devolución de los impuestos correspondientes a un ejercicio fiscal completo. A diferencia de la balanza, no es un reporte contable interno: es una obligación directamente vinculada al cálculo del Impuesto Sobre la Renta (ISR) y, dependiendo del régimen, de otros impuestos.
Su presentación se realiza a través del portal del SAT, donde la autoridad precarga parte de la información a partir de los CFDI emitidos, los pagos provisionales presentados y las retenciones reportadas. El contribuyente revisa, ajusta y complementa esa información antes de enviar la declaración definitiva. El resultado puede ser impuesto a pagar, saldo a favor o declaración en ceros.
Información que concentra la declaración anual
La declaración anual integra los ingresos acumulables del ejercicio, las deducciones autorizadas, las pérdidas fiscales de años anteriores pendientes de amortizar y los pagos provisionales de ISR efectivamente realizados durante el año. El cruce de todos estos elementos determina si el contribuyente tiene un impuesto a pagar o un saldo a favor que puede compensar o solicitar en devolución.
A diferencia de la balanza, la declaración anual no desglosa las cuentas contables ni los movimientos internos de la empresa. Su enfoque es exclusivamente fiscal: cuánto ingresaste, cuánto puedes deducir y cuánto impuesto debes pagar o ya pagaste a lo largo del año mediante los pagos provisionales.
¿Quiénes están obligados a presentarla?
Las personas morales están obligadas a presentar la declaración anual de ISR en marzo del año siguiente al ejercicio que se declara. Las personas físicas, en abril. La obligación aplica con independencia de si la empresa tuvo o no utilidades en el año. Tener pérdidas no exime de la obligación de presentar la declaración; simplemente cambia el resultado que se reporta.
Las personas físicas con ingresos exclusivamente por salarios pueden estar exentas si solo tuvieron un patrón y no superaron ciertos límites, pero en cuanto intervienen ingresos por honorarios, arrendamiento o actividad empresarial, la obligación surge de forma automática. El régimen fiscal de cada contribuyente determina exactamente qué información debe capturar en su declaración y en qué plazo.
Diferencias entre la balanza y la declaración anual
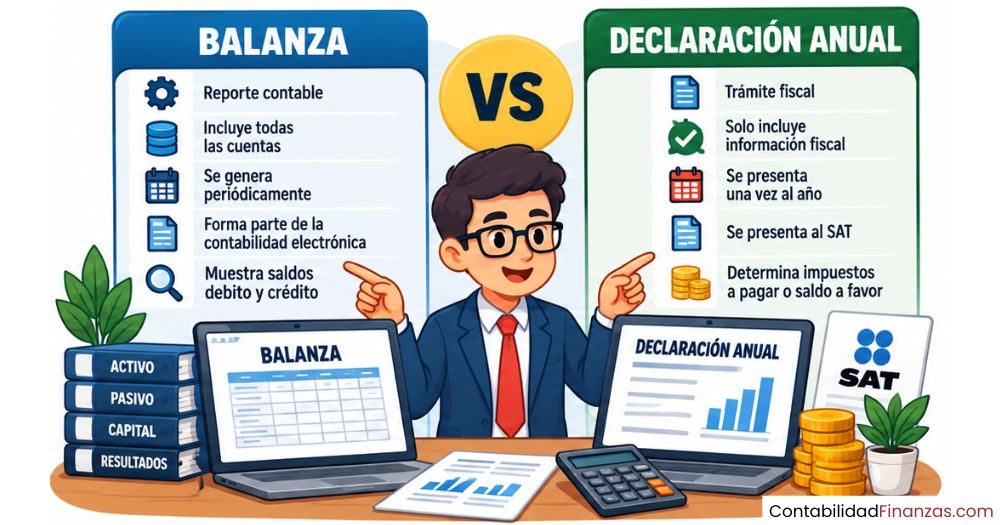
La diferencia más importante está en su propósito: la balanza de comprobación es un documento contable, mientras que la declaración anual es un documento fiscal. La primera muestra el estado de todas las cuentas contables de la empresa en un periodo determinado. La segunda resume la situación tributaria del contribuyente frente al ISR y otros impuestos durante todo un año.
| Característica | Balanza de comprobación | Declaración anual |
|---|---|---|
| Naturaleza | Documento contable | Documento fiscal-tributario |
| Periodicidad | Mensual (+ balanza ajustada anual) | Anual (una vez por ejercicio) |
| Contenido principal | Saldos de todas las cuentas contables | Ingresos, deducciones e impuesto del año |
| Formato de envío | Archivo XML (Anexo 24) | Formulario electrónico en portal SAT |
| Plazo (personas morales) | Primeros 3 días del segundo mes posterior | Marzo del año siguiente |
| Plazo (personas físicas) | Primeros 5 días del segundo mes posterior | Abril del año siguiente |
| Destino | Buzón tributario (contabilidad electrónica) | Portal de declaraciones del SAT |
| Quién la revisa internamente | Contador, auditor interno | Contribuyente + asesor fiscal |
Otro punto que los distingue es el nivel de detalle. La balanza desglosa cada cuenta del catálogo autorizado por el SAT, con sus movimientos mensuales. La declaración anual, en cambio, trabaja con totales anuales agrupados por concepto fiscal. Una puede cuadrar perfectamente en lo contable y aun así generar discrepancias en la declaración si los criterios de acumulación fiscal difieren de los registros contables.
¿Cómo se relacionan la balanza y la declaración anual?
Aunque son documentos distintos, la balanza y la declaración anual están estrechamente vinculadas. Los saldos que reflejan las cuentas de ingresos, costos y gastos en la balanza deben ser consistentes con las cifras que se reportan en la declaración anual. El SAT utiliza herramientas automatizadas para comparar ambos documentos y detectar discrepancias que puedan indicar omisiones o errores.
Esta comparación automática significa que una empresa no puede declarar un nivel de ingresos en su declaración anual que contradiga significativamente lo que reportó en sus balanzas mensuales. La coherencia entre ambos documentos es, en la práctica, una condición indispensable para evitar requerimientos y revisiones electrónicas por parte de la autoridad fiscal.
La balanza 13 o balanza de cierre: el puente entre ambas
La balanza 13 es el documento que actúa como enlace directo entre la contabilidad mensual y la declaración anual. Recibe ese nombre porque corresponde a un periodo ficticio, el mes 13 del ejercicio, que no existe en el calendario, pero que el SAT utiliza para registrar los ajustes fiscales que no pudieron quedar en las balanzas regulares: diferencias de tipo de cambio, ajuste anual de inflación, deducciones con reglas especiales, entre otros.
Una vez presentada la declaración anual, el contribuyente debe enviar la balanza 13 al buzón tributario del SAT para que los saldos del cierre queden alineados con lo declarado. Si los montos de ISR o de ingresos en la balanza 13 no coinciden con la declaración anual, la autoridad puede generar cartas de invitación o iniciar una revisión electrónica. Este documento tiene sus propios plazos: a más tardar el 20 de abril para personas morales y el 22 de mayo para personas físicas.
¿Qué pasa si la balanza y la declaración anual no coinciden?
Cuando el SAT detecta diferencias significativas entre la balanza de cierre y la declaración anual, la primera señal suele ser una carta de invitación. Este documento no es una sanción, sino una notificación para que el contribuyente revise sus cifras y, si hay un error, lo corrija presentando declaraciones complementarias o ajustando la balanza. Ignorar estas cartas puede escalar a una revisión electrónica formal.
Las discrepancias más comunes surgen cuando los ingresos registrados en la contabilidad no coinciden con los CFDI emitidos, cuando se aplican deducciones fiscales que no están respaldadas en la contabilidad, o cuando los saldos de impuestos por pagar en la balanza difieren de lo declarado. La autoridad puede incluso cancelar los sellos de facturación electrónica si detecta inconsistencias graves que no se resuelven.
Errores frecuentes que generan discrepancias:
- No incluir ingresos que sí están en los CFDI pero no se registraron contablemente.
- Aplicar en la declaración deducciones que no tienen respaldo en la balanza.
- Omitir el envío de la balanza 13 después de presentar la declaración anual.
- Usar códigos agrupadores del SAT incorrectos o desactualizados en el catálogo de cuentas.
- Que los saldos de IVA en la balanza no coincidan con lo reportado en la DIOT.
Plazos de presentación: balanza vs. declaración anual
Conocer las fechas exactas de cada obligación es igual de importante que entender el contenido de cada documento. Un envío fuera de plazo puede generar multas que afectan directamente las finanzas del negocio, y en algunos casos puede bloquear el acceso a devoluciones de IVA o a la emisión de facturas. A continuación se detallan los plazos vigentes según el tipo de contribuyente.
| Obligación | Personas morales | Personas físicas |
|---|---|---|
| Balanza de comprobación mensual | Primeros 3 días del segundo mes posterior al reportado | Primeros 5 días del segundo mes posterior al reportado |
| Balanza ajustada de cierre (balanza 13) | A más tardar el 20 de abril del año siguiente | A más tardar el 22 de mayo del año siguiente |
| Declaración anual de ISR | Marzo del año siguiente | Abril del año siguiente |
Un detalle que conviene no perder de vista: si el último día del plazo cae en día inhábil, el plazo se recorre al siguiente día hábil. Además, la balanza de comprobación debe enviarse aunque el mes no tenga movimientos, ya que los saldos iniciales de un periodo son los saldos finales del mes anterior y deben reportarse para mantener la continuidad contable ante el SAT.
El proceso de pasar la contabilidad de papel a electrónica puede simplificar considerablemente el cumplimiento de estos plazos, porque los sistemas electrónicos generan y validan los archivos XML de forma automática antes de su envío al buzón tributario.
Preguntas frecuentes
¿La balanza de comprobación sustituye a la declaración anual?
No. Son documentos con propósitos completamente distintos. La balanza de comprobación es un reporte contable que detalla los saldos de todas las cuentas de la empresa y se envía mensualmente al SAT como parte de la contabilidad electrónica. La declaración anual, en cambio, es el documento fiscal donde el contribuyente calcula y reporta el Impuesto Sobre la Renta del ejercicio completo. Presentar la balanza no exime de presentar la declaración anual, ni viceversa. Ambas obligaciones deben cumplirse en sus respectivos plazos.
¿Cuántas balanzas se envían al SAT en un año?
En un año fiscal se envían 13 balanzas: doce balanzas mensuales, una por cada mes calendario, más la balanza 13 o balanza ajustada de cierre. Esta última es diferente a la balanza de diciembre: mientras que la de diciembre reporta el mes ordinario, la balanza 13 incorpora los ajustes fiscales del cierre anual. Omitir la balanza 13 es uno de los errores más frecuentes al finalizar el ejercicio, aunque es obligatoria para todos los contribuyentes con contabilidad electrónica.
¿Qué es la balanza 13 y por qué es diferente a la balanza mensual?
La balanza 13 corresponde a un periodo de ajuste que no existe en el calendario, pero que el SAT reconoce como el «mes 13» del ejercicio. Se utiliza para registrar los movimientos fiscales que solo se determinan al cierre del año: el ajuste anual de inflación, las diferencias cambiarias, las deducciones con tratamiento especial o cualquier otro ajuste que afecte el resultado fiscal sin haber quedado capturado en los meses anteriores. Su función principal es alinear la contabilidad con la declaración anual de forma que el SAT pueda validar el resultado fiscal sin encontrar inconsistencias.
¿Por qué los ingresos de la balanza pueden no coincidir con los de la declaración anual?
Porque la contabilidad y la fiscalidad usan criterios distintos para reconocer ingresos. En la contabilidad, un ingreso se registra cuando se genera económicamente, aunque no se haya cobrado todavía. En la declaración anual, sin embargo, algunos ingresos se acumulan según reglas específicas de la Ley del ISR que pueden diferir del momento contable. Además, la declaración utiliza como punto de partida los CFDI emitidos, que no siempre coinciden exactamente con las cuentas de ventas e ingresos de la balanza. Verificar y conciliar esas diferencias antes de presentar la declaración es una tarea indispensable para evitar observaciones del SAT.
¿Qué consecuencias tiene no enviar la balanza al SAT?
No enviar la balanza dentro de los plazos establecidos puede generar multas por incumplimiento que impactan directamente las finanzas del negocio. Además, la ausencia de balanzas puede afectar la procedencia de devoluciones de IVA, ya que el SAT requiere que la información contable esté completa y actualizada antes de autorizar cualquier devolución. En casos de incumplimiento reiterado, la autoridad puede cancelar los sellos digitales necesarios para emitir facturas electrónicas, lo que paraliza operativamente la empresa. El fundamento de estas sanciones está en el Código Fiscal de la Federación.
¿En qué formato se envía la balanza de comprobación al SAT?
La balanza de comprobación se envía en formato XML, siguiendo la estructura técnica del Anexo 24 de la Resolución Miscelánea Fiscal. Este archivo debe generarse a partir de los registros contables del sistema y validarse antes de su envío al buzón tributario del SAT. El archivo debe incluir cuentas y subcuentas de al menos dos niveles: cuenta de mayor y subcuenta de primer nivel. Los contribuyentes que cuentan con un sistema de contabilidad electrónica pueden generar y enviar este archivo de forma automatizada, reduciendo los errores manuales.
¿Pueden existir diferencias permitidas entre la balanza y la declaración anual?
Sí, y de hecho es completamente normal que existan diferencias explicables. La clave está en que esas diferencias tengan una justificación técnica documentada. Por ejemplo, un ingreso que se acumula en un momento fiscal diferente al contable, o una deducción que aplica fiscalmente, pero no afecta la contabilidad de la misma manera. Lo que el SAT espera no es que ambos documentos sean numéricamente idénticos en todos los renglones, sino que las diferencias puedan explicarse y sustentarse con documentación contable y fiscal. Cuando no pueden sustentarse, es cuando surgen los problemas.
Conclusión
La balanza de comprobación y la declaración anual son dos piezas fundamentales de tu cumplimiento fiscal, pero cumplen funciones completamente diferentes. La primera te muestra el estado contable de tu empresa mes a mes; la segunda resume tu situación tributaria frente al ISR durante todo el ejercicio. Conocer esta distinción te ayuda a entender por qué ambas obligaciones deben atenderse de forma separada y con sus propios plazos.
Ahora que sabes qué contiene cada documento, cuándo se presenta y cómo se relacionan a través de la balanza 13, puedes aplicar ese conocimiento en tu día a día: verifica que tus registros contables mensuales sean consistentes, concilia tus ingresos con los CFDI emitidos antes del cierre del año y no olvides enviar la balanza 13 después de tu declaración anual. Esos tres pasos, sostenidos en el tiempo, marcan la diferencia entre una contabilidad ordenada y una que genera observaciones.
Si este tema te generó más preguntas o quieres profundizar en otros aspectos de la contabilidad electrónica, en este sitio web encontrarás más contenido pensado para que entiendas cada obligación fiscal desde cero, con claridad y sin rodeos.
También te puede interesar:
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Balanza 13 (o balanza del cierre del ejercicio)
Auxiliar de folios: El documento que pocas veces se explica bien
¿Cómo y cuándo enviar la contabilidad electrónica al SAT?
Reglas de la RMF en contabilidad electrónica
Requisitos para enviar la contabilidad electrónica
¿Cuánto tiempo se debe guardar la contabilidad electrónica?