La facturación electrónica y la contabilidad electrónica son dos sistemas distintos que trabajan juntos dentro del mismo proceso fiscal. La primera documenta cada operación de venta o gasto mediante el CFDI; la segunda organiza todos esos registros en archivos XML que se envían mensualmente al SAT. Entender cómo se diferencian y cómo se conectan es clave para cumplir correctamente con tus obligaciones tributarias.
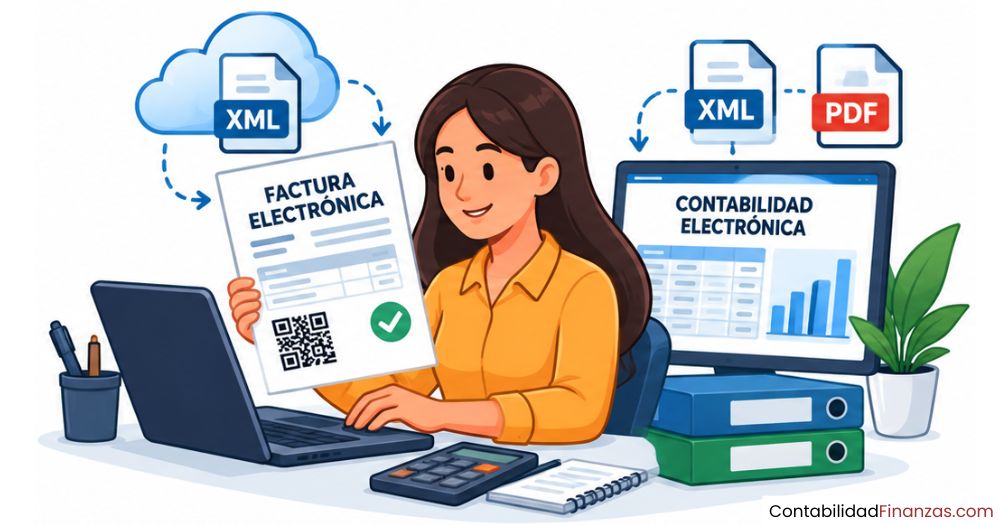
¿Qué es la facturación electrónica?
La facturación electrónica es el proceso mediante el cual una empresa o persona física genera, envía y recibe comprobantes fiscales en formato digital, con plena validez legal ante la autoridad tributaria. No se trata simplemente de enviar un archivo por correo electrónico; implica un documento estructurado que puede ser procesado automáticamente por sistemas contables y validado por el SAT sin intervención manual.
En México, este comprobante se conoce como CFDI (Comprobante Fiscal Digital por Internet) y representa la forma oficial de respaldar cualquier operación de compraventa, prestación de servicios o arrendamiento. Cada CFDI contiene un sello digital que garantiza su autenticidad y lo distingue de cualquier documento en papel o imagen escaneada.
Tipos de factura electrónica: estructurada y no estructurada
No toda factura enviada por medios digitales es una factura electrónica en el sentido estricto del término. Existen dos variantes importantes que debes distinguir. La factura estructurada usa formatos como XML y puede ser leída e integrada directamente por los sistemas contables sin necesidad de que una persona introduzca los datos a mano. La factura no estructurada, como un PDF o una imagen escaneada, requiere intervención humana o software OCR para su procesamiento, lo que aumenta el riesgo de errores.
En México, el SAT solo reconoce como válido el archivo XML del CFDI. El PDF que normalmente ves o imprimes es una representación visual del comprobante, útil para leerlo, pero no es el documento oficial. Conservar únicamente el PDF no cumple con la obligación de resguardar la factura electrónica en su formato original.
Diferencia entre un PDF y una factura electrónica real
| Característica | PDF de factura | CFDI (XML) — Factura electrónica |
|---|---|---|
| Formato | Imagen visual del documento | Archivo estructurado en XML |
| Validez ante el SAT | No es el documento oficial | Sí, es el comprobante fiscal válido |
| Procesamiento automático | Requiere captura manual u OCR | Se integra directo al sistema contable |
| Sello digital | No lo contiene | Incluye sello del emisor y del PAC |
| Uso en contabilidad electrónica | No es respaldo contable suficiente | Es el insumo principal del registro contable |
¿Qué es la contabilidad electrónica?
La contabilidad electrónica es la obligación de registrar, almacenar y enviar toda la información contable de una empresa o persona física en formatos digitales estructurados, específicamente en XML, al Servicio de Administración Tributaria. No se trata de llevar una hoja de cálculo o un archivo de Word; el SAT exige una estructura definida, con catálogos de cuentas codificados y balanzas de comprobación que se transmiten mensualmente por el Buzón Tributario.
Este sistema entró en vigor en México de forma gradual y hoy representa una obligación para la mayoría de las personas morales y para personas físicas con actividad empresarial cuyos ingresos superen el umbral establecido por las reglas fiscales vigentes. Su propósito es que la autoridad fiscal pueda revisar la situación contable de cualquier contribuyente sin necesidad de solicitar documentos físicos.
Bases legales que la sustentan
La contabilidad electrónica no es una recomendación, sino una exigencia respaldada por varias normas del sistema fiscal mexicano. Conocer su fundamento legal te ayuda a entender por qué no es opcional y qué consecuencias tiene ignorarla.
- Artículo 28 del Código Fiscal de la Federación (CFF): Obliga a llevar la contabilidad en medios electrónicos, incluyendo su resguardo y envío al SAT en los plazos establecidos.
- Reglas Misceláneas Fiscales (RMF), capítulo 2.8.1: Define los lineamientos técnicos para el envío de información contable digital por medio del Buzón Tributario, incluyendo el Anexo 24 con el catálogo de cuentas.
- Artículo 86 de la Ley del Impuesto sobre la Renta (LISR): Exige que los contribuyentes mantengan registros electrónicos que respalden sus deducciones e ingresos declarados.
¿Qué archivos se envían al SAT?
El cumplimiento de la contabilidad electrónica implica entregar al SAT, a través del Buzón Tributario, tres tipos de archivos en formato XML. Cada uno cumple una función específica dentro del esquema de fiscalización digital.
¿Cuál es la relación entre facturación electrónica y contabilidad electrónica?
La relación entre ambos sistemas es de causa y efecto: la factura electrónica es el punto de partida y la contabilidad electrónica es el destino de esa información. Cada vez que emites o recibes un CFDI, ese comprobante se convierte en el insumo que alimenta tus registros contables. Sin facturas electrónicas válidas, la contabilidad electrónica no tendría datos confiables con qué trabajar.
Dicho de otra manera: la facturación documenta la operación y la contabilidad la interpreta, la organiza y la reporta a la autoridad. Un negocio puede tener todas sus facturas en orden y, aun así, incumplir con la contabilidad electrónica si no envía correctamente los archivos XML al SAT. Ambos sistemas son complementarios, pero tienen requisitos, plazos y formatos independientes que no se sustituyen entre sí.
Diferencias clave entre facturación y contabilidad electrónica
Aunque ambos sistemas forman parte del ecosistema fiscal digital, tienen propósitos, formatos y plazos distintos. Entender en qué se diferencian evita confusiones que pueden derivar en incumplimientos o en trabajo duplicado innecesario dentro de tu empresa.
| Aspecto | Facturación electrónica | Contabilidad electrónica |
|---|---|---|
| ¿Qué documenta? | Cada operación de venta, compra o servicio | El estado financiero global del contribuyente |
| Documento principal | CFDI (XML + PDF como representación) | Catálogo de cuentas y balanza de comprobación en XML |
| Frecuencia de envío | Por cada operación realizada | Mensual, dentro de plazos establecidos por el SAT |
| ¿Quién la valida? | El PAC (Proveedor Autorizado de Certificación) | El SAT directamente a través del Buzón Tributario |
| Obligatorio desde | 2014 para la mayoría de los contribuyentes | 2015 de forma progresiva según el tipo de contribuyente |
| ¿Se puede tener uno sin el otro? | Técnicamente sí, pero genera inconsistencias | No: la contabilidad depende de los CFDI emitidos y recibidos |
Una forma sencilla de recordarlo: la facturación electrónica es el registro de cada transacción y la contabilidad electrónica es el resumen organizado de todas ellas, enviado al SAT. La primera actúa en tiempo real; la segunda, con periodicidad mensual y un formato técnico más exigente.
¿Cómo se integran en un mismo flujo de trabajo?
La integración entre ambos sistemas es el punto donde muchas empresas ganan eficiencia o, por el contrario, acumulan problemas. Cuando los sistemas de facturación y contabilidad no están conectados, cada área trabaja con versiones distintas de la misma información, lo que genera inconsistencias difíciles de rastrear al momento de cerrar el mes o presentar una declaración. La clave está en que el CFDI emitido o recibido fluya directamente al sistema contable sin pasos manuales intermedios.
Del CFDI al registro contable: paso a paso
El proceso que conecta ambos sistemas tiene una lógica clara y progresiva. Entenderlo te permite identificar en qué punto podría haber errores dentro de tu operación y cómo prevenirlos antes de que afecten tu cumplimiento fiscal.
-
1
Emisión o recepción del CFDISe genera el archivo XML mediante el software de facturación y se timbra a través de un PAC. Al recibirlo, el sistema debe validarlo y almacenarlo en su formato original.
-
2
Validación del comprobanteEl sistema verifica el sello digital, el folio fiscal y la vigencia del Certificado de Sello Digital (CSD). Solo los CFDI validados pueden usarse como respaldo de un asiento contable.
-
3
Generación del asiento contableEl sistema contable toma los datos del CFDI (RFC, importe, impuestos, concepto) y genera automáticamente la póliza correspondiente, sin necesidad de captura manual.
-
4
Generación de la balanza de comprobaciónAl cierre del mes, el sistema contable consolida todos los movimientos en la balanza, ya en formato XML conforme al Anexo 24 del SAT, lista para ser enviada por el Buzón Tributario.
-
5
Envío al SAT y descarga del acuseEl archivo XML firmado con la e.firma del contribuyente se transmite al SAT. El acuse de recibo es la prueba de cumplimiento y debe guardarse como parte de los registros del periodo.
Este flujo funciona de manera óptima cuando el software de facturación y el sistema contable están conectados o son el mismo. Si trabajas con herramientas separadas que no se comunican, cada CFDI emitido o recibido deberá importarse manualmente, lo que multiplica el riesgo de errores y duplicidades en los registros. También puedes profundizar en cómo la contabilidad electrónica se diferencia de la contabilidad manual para entender por qué este flujo integrado representa un avance real frente a los métodos tradicionales.
Beneficios de operar con ambos sistemas integrados
Cuando la facturación electrónica y la contabilidad electrónica trabajan como un solo sistema, los beneficios van mucho más allá del simple cumplimiento fiscal. La reducción del trabajo manual es inmediata: los datos del CFDI se trasladan automáticamente al registro contable, sin que nadie tenga que volver a escribirlos. Eso elimina errores de captura y acelera el cierre contable de cada mes.
- Reducción de errores de captura: Al automatizar el paso del CFDI al asiento contable, se elimina la posibilidad de introducir datos incorrectos durante la transcripción manual.
- Mayor velocidad en el cierre mensual: Los reportes y balanzas se generan con la información ya registrada, sin necesidad de conciliaciones de último momento.
- Respaldo fiscal sólido: Cada operación tiene su CFDI vinculado a la póliza contable correspondiente, lo que facilita cualquier revisión de la autoridad fiscal.
- Detección temprana de inconsistencias: Un sistema integrado muestra de inmediato cuando hay diferencias entre los CFDI emitidos, los recibidos y los saldos contables registrados.
- Opinión de cumplimiento fiscal positiva: Mantener al día tanto la facturación como la contabilidad electrónica es condición para obtener una opinión positiva ante el SAT, necesaria para contratos de gobierno y trámites bancarios.
Además de los beneficios operativos, la integración de ambos sistemas posiciona al negocio mejor frente a cualquier auditoría. Contar con registros coherentes, validados y en formato electrónico reduce significativamente el tiempo que lleva responder a un requerimiento del SAT, porque toda la información está disponible de forma organizada y trazable desde el primer CFDI hasta la última balanza enviada.
¿Quiénes están obligados a cumplir con ambas obligaciones?
La obligación de emitir facturas electrónicas aplica de forma general a prácticamente todos los contribuyentes que realizan operaciones comerciales en México, sin importar su tamaño. La contabilidad electrónica, por su parte, tiene un alcance igualmente amplio, aunque con algunas excepciones específicas que conviene conocer para saber exactamente en qué situación se encuentra tu empresa o actividad.
Si tu empresa es persona moral, la regla general es clara: tienes la obligación de llevar contabilidad electrónica sin excepción, independientemente de tu tamaño o giro. Para personas físicas, el umbral de ingresos y el régimen fiscal determinan si aplica o no la obligación. Ante cualquier duda, conviene verificar tu situación directamente en el portal oficial del SAT.
Errores frecuentes al separar ambos sistemas
Tratar la facturación electrónica y la contabilidad electrónica como procesos completamente independientes es uno de los errores más comunes en empresas que están comenzando su transición digital. El problema no siempre es visible de inmediato, pero se acumula con el tiempo y suele aparecer justo cuando hay menos margen para corregirlo: en una auditoría o en el cierre fiscal anual.
- Guardar solo el PDF de la factura: El XML es el documento oficial. Conservar únicamente el PDF significa que no tienes el respaldo contable válido y no podrás acreditar la operación ante el SAT si te lo requiere.
- No conciliar los CFDI con las pólizas contables: Si los comprobantes emitidos o recibidos no están vinculados a un asiento contable específico, la balanza que envías al SAT puede reflejar importes inconsistentes con tu facturación real.
- Capturar manualmente los datos del CFDI en el sistema contable: Esto duplica el trabajo y multiplica el riesgo de errores. Un solo dígito mal capturado puede generar una diferencia que tarde semanas en detectarse.
- Enviar la balanza de comprobación fuera de plazo: Las personas morales y físicas tienen plazos distintos para el envío mensual. Ignorar estos plazos genera multas que van desde varios miles de pesos y afectan la Opinión de Cumplimiento Fiscal.
- Usar un software de facturación que no exporta al formato XML del SAT: No todo software de facturación produce archivos compatibles con la contabilidad electrónica. Verificar esta compatibilidad antes de adoptar una herramienta evita problemas técnicos costosos.
Para quienes se acercan por primera vez a estos temas, profundizar en el concepto de contabilidad electrónica ayuda a sentar bases sólidas antes de implementar cualquier sistema. Conocer el funcionamiento de cada obligación por separado facilita entender por qué deben trabajar juntas y reduce considerablemente los errores de inicio.
Preguntas frecuentes
¿La factura electrónica reemplaza a la contabilidad electrónica?
No. La factura electrónica y la contabilidad electrónica son obligaciones distintas que cumplen funciones diferentes dentro del sistema fiscal. La factura documenta cada operación individual y la contabilidad organiza todas esas operaciones en registros estructurados que se envían mensualmente al SAT. Tener tus facturas al día no sustituye la obligación de enviar tu balanza de comprobación y catálogo de cuentas en el formato XML que exige la autoridad. Son complementarias, no equivalentes.
¿Qué pasa si no envío mi contabilidad electrónica al SAT?
La omisión reiterada en el envío de la contabilidad electrónica genera multas que pueden ir desde miles de pesos, y también afecta negativamente la Opinión de Cumplimiento Fiscal del contribuyente. Esta opinión es requisito para celebrar contratos con dependencias de gobierno, solicitar devoluciones de IVA y realizar ciertos trámites bancarios. Además, el SAT puede cancelar el Certificado de Sello Digital (CSD), lo que impide emitir nuevos CFDI hasta regularizar la situación.
¿Un PDF de factura cuenta como factura electrónica válida?
No. Un PDF es únicamente la representación visual del comprobante, útil para leerlo e imprimirlo, pero no es el documento fiscal oficial. El único archivo con validez legal ante el SAT es el XML del CFDI, que contiene el sello digital del emisor y el timbre del Proveedor Autorizado de Certificación (PAC). Conservar solo el PDF no cumple con la obligación de resguardar el comprobante en su formato original y puede generar problemas al intentar deducir o acreditar la operación.
¿Qué formato usa el SAT para recibir la contabilidad electrónica?
El SAT exige que todos los archivos de contabilidad electrónica se envíen en formato XML, comprimidos en un archivo ZIP y firmados con la e.firma vigente del contribuyente o su representante legal. El catálogo de cuentas debe seguir la estructura del Anexo 24, y la balanza de comprobación tiene un esquema técnico específico definido por la autoridad. Cualquier archivo que no cumpla con el esquema técnico establecido será rechazado por el portal del SAT al momento del envío.
¿Cuándo se debe enviar la contabilidad electrónica al SAT?
Los plazos de envío varían según el tipo de contribuyente. Las personas morales deben enviar su balanza de comprobación dentro de los primeros tres días hábiles del segundo mes posterior al periodo que corresponde. Las personas físicas tienen hasta cinco días hábiles del mismo periodo. El catálogo de cuentas se envía solo la primera vez o cuando hay modificaciones en su estructura, y no tiene una fecha mensual fija como la balanza. Verificar los plazos exactos en el calendario fiscal del SAT es la mejor forma de evitar sanciones.
¿Qué es el CFDI y cómo se relaciona con la contabilidad electrónica?
El CFDI (Comprobante Fiscal Digital por Internet) es la factura electrónica oficial en México. Es un archivo XML que documenta cada operación fiscal y que, una vez timbrado por un PAC autorizado, tiene plena validez legal. Su relación con la contabilidad electrónica es directa: cada CFDI emitido o recibido se convierte en el insumo que alimenta los asientos contables de la empresa. Sin los CFDI correctamente almacenados y vinculados a las pólizas contables, la balanza que se envía al SAT no puede sustentarse adecuadamente.
¿Puede un mismo software gestionar facturación y contabilidad electrónica?
Sí. Existen plataformas que integran ambas funciones en un solo sistema, lo que permite que el CFDI emitido o recibido genere automáticamente el asiento contable correspondiente sin intervención manual. Esta integración reduce errores, acelera el cierre mensual y facilita la generación de los archivos XML que se envían al SAT. Sin embargo, es importante verificar que el software cumpla con los esquemas técnicos actualizados del SAT y que esté homologado con los lineamientos vigentes del Anexo 24 antes de adoptarlo.
Conclusión
La facturación electrónica y la contabilidad electrónica son dos piezas distintas del mismo sistema fiscal digital. La primera documenta cada operación mediante el CFDI; la segunda organiza y reporta toda esa información al SAT en formato XML. Comprender cómo se diferencian y cómo se complementan es el punto de partida para cumplir con tus obligaciones sin confusiones ni vacíos en el proceso.
Lo que has visto aquí te permite identificar qué hace cada sistema, quiénes están obligados a usarlo, cómo fluye la información de un CFDI hasta la balanza mensual y qué errores conviene evitar desde el principio. Aplicar ese conocimiento en tu operación diaria, comenzando por verificar que tu software conecte ambas funciones, es un paso concreto que marca una diferencia real en tu cierre fiscal.
Si quieres seguir construyendo sobre estas bases, este sitio web tiene más contenido sobre contabilidad electrónica que te ayudará a profundizar con la misma claridad y sin rodeos. Cada concepto que entiendas bien hoy es un problema fiscal que no tendrás que resolver mañana.
También te puede interesar:
¿Cómo y cuándo enviar la contabilidad electrónica al SAT?
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
Contabilidad electrónica y la contabilidad manual
Balanza 13 (o balanza del cierre del ejercicio)
¿Qué es la balanza complementaria?
Cuentas complementarias: El secreto detrás del valor real de tus activos