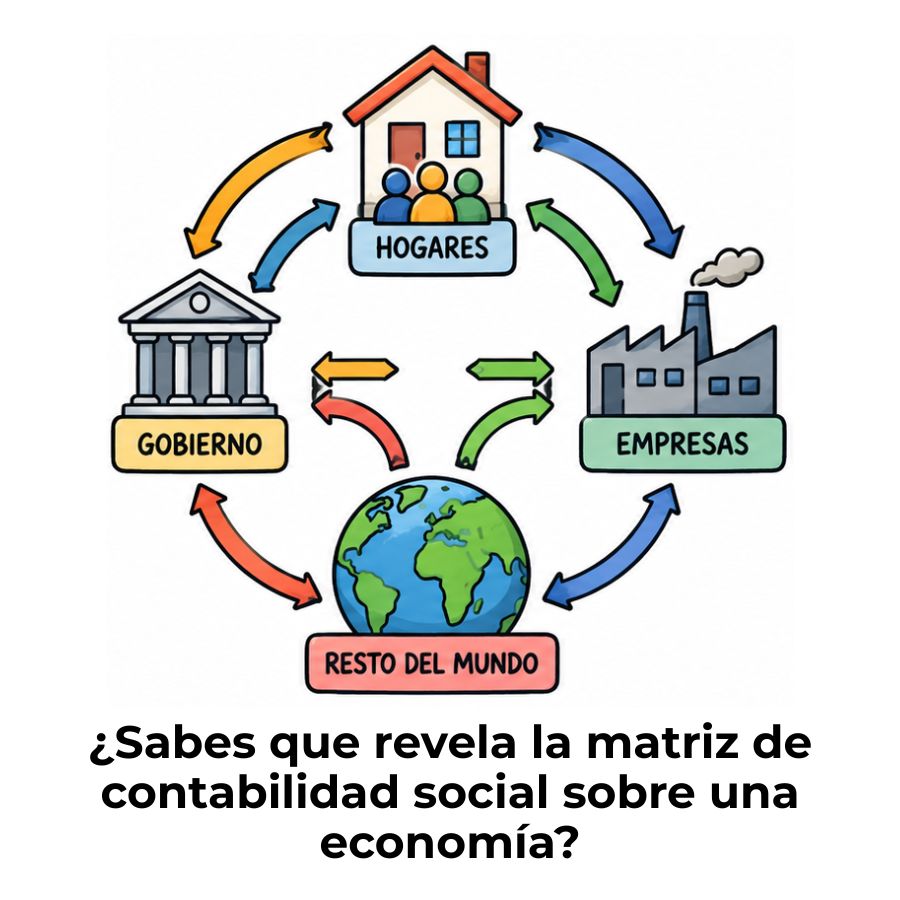
La matriz de contabilidad social es una tabla de doble entrada que registra todos los flujos económicos de un país o región durante un período determinado. Organiza en filas y columnas las transacciones entre productores, hogares, gobierno y el resto del mundo, de forma que los ingresos y gastos de cada cuenta siempre quedan equilibrados. Es una extensión del sistema de cuentas nacionales con un enfoque especial en la distribución del ingreso.

¿Qué es la matriz de contabilidad social?
La Matriz de Contabilidad Social (MCS), conocida en inglés como Social Accounting Matrix (SAM), es una herramienta de análisis cuantitativo que permite estudiar la estructura económica de un país, una región o incluso una comunidad, sin importar su tamaño. A diferencia de otros instrumentos estadísticos, la MCS no solo describe la producción, sino que también refleja cómo se distribuye el ingreso entre los distintos agentes de la economía.
Lo que hace especial a esta herramienta es que presenta en una sola tabla las relaciones entre producción, ingreso, consumo e inversión. Así, queda registrado el flujo circular de la renta: cómo el dinero pasa de las empresas a los hogares, de los hogares al gobierno y de vuelta al sistema productivo, todo dentro de un período determinado, generalmente un año.
Además de describir la realidad económica, la MCS permite evaluar qué ocurriría si se producen cambios externos, como la eliminación de un subsidio o un aumento en el salario mínimo. Por eso se ha convertido en el marco contable de referencia para modelos macroeconómicos de análisis de políticas, especialmente los modelos de equilibrio general.
Origen e historia de la MCS
Las raíces de la matriz de contabilidad social se encuentran en los trabajos del economista Richard Stone durante la década de 1940, quien desarrolló los primeros sistemas de cuentas nacionales para el Reino Unido. A partir de sus aportes pioneros, otros investigadores como Pyatt comenzaron a construir matrices para países en vías de desarrollo durante los años ochenta, ampliando el alcance de la herramienta más allá de las economías industrializadas.
Con el tiempo, la MCS pasó de ser un instrumento aplicado a naciones completas a convertirse también en una herramienta útil para economías regionales y comunidades rurales. Esta evolución reflejó la necesidad de contar con datos más desagregados, capaces de capturar las particularidades de grupos sociales específicos, como los hogares de bajos ingresos o los trabajadores del sector informal.
Diferencia entre MCS y matriz insumo-producto
La Matriz Insumo-Producto (MIP), desarrollada por Wassily Leontief, fue la predecesora directa de la MCS. La MIP describe únicamente las relaciones técnicas entre sectores productivos: cuánto insumo necesita cada industria para producir. La MCS va más lejos, porque añade información sobre la distribución del ingreso y la estructura de demanda de los hogares y otras instituciones, lo que permite un análisis más completo del sistema económico.
| Característica | Matriz Insumo-Producto (MIP) | Matriz de Contabilidad Social (MCS) |
|---|---|---|
| Foco principal | Relaciones técnicas entre sectores | Flujos económicos entre todos los agentes |
| Incluye distribución del ingreso | No | Sí |
| Incluye datos de hogares | Limitado | Detallado por grupos socioeconómicos |
| Base para modelos de equilibrio general | Parcialmente | Sí, es el marco contable estándar |
| Alcance de la información | Producción y consumo intermedio | Producción, ingreso, consumo e inversión |
Estructura y componentes de la MCS
La estructura de la MCS es matricial: se organiza como una tabla cuadrada donde las filas y las columnas representan exactamente las mismas cuentas. Por convención, las filas registran los ingresos de cada cuenta y las columnas registran los gastos. Cada celda de la matriz muestra el valor de una transacción entre dos cuentas determinadas, lo que permite rastrear con precisión a dónde va cada peso que se mueve en la economía.
El principio fundamental que gobierna toda MCS es el equilibrio contable: la suma total de cada fila debe ser igual a la suma total de su columna correspondiente. Cuando se cumple esta condición, se dice que la matriz está cuadrada o balanceada. Este equilibrio refleja que, en una economía cerrada, lo que un agente gasta es el ingreso de otro agente.
Las cuentas que forman la matriz
Una MCS se organiza a través de cuentas que representan a los distintos agentes y sectores de la economía. Aunque el diseño varía según el país o región que se estudie, las cuentas más habituales son las siguientes:
- Cuenta de producción: Registra las actividades de las industrias y los sectores que transforman insumos en bienes y servicios. Muestra el valor de la producción y los costos intermedios.
- Cuenta de factores de producción: Recoge los pagos a los factores: salarios por el trabajo y rentas por el capital. Es el vínculo entre la producción y la distribución del ingreso.
- Cuenta de instituciones: Agrupa a hogares, empresas y gobierno. Muestra cómo cada institución recibe ingresos, paga impuestos, realiza transferencias y decide cuánto consumir o ahorrar.
- Cuenta de capital: Refleja el ahorro y la inversión. Captura cómo una parte del ingreso no consumido se destina a ampliar la capacidad productiva de la economía.
- Cuenta del resto del mundo: Recoge las relaciones comerciales y financieras con el exterior, incluidas exportaciones, importaciones, remesas y transferencias internacionales.
Filas y columnas: cómo se leen los datos
Leer una MCS correctamente requiere entender la lógica de doble entrada. Cada cuenta aparece dos veces: una vez como fila y una vez como columna. Cuando lees una fila, estás viendo las fuentes de ingreso de esa cuenta; cuando lees la columna correspondiente, estás viendo en qué gastó o distribuyó ese ingreso. El total de ambas debe coincidir.
Por ejemplo, si observas la fila de «Hogares», verás todos los ingresos que recibieron: salarios del sector productivo, transferencias del gobierno y remesas del exterior. Al revisar la columna de «Hogares», verás en qué usaron ese dinero: consumo de bienes y servicios, pago de impuestos y ahorro. Este mecanismo convierte a la MCS en un sistema de verificación contable donde ningún flujo puede desaparecer sin dejar rastro.
¿Para qué sirve la matriz de contabilidad social?
La utilidad principal de la MCS radica en que ofrece una fotografía completa y coherente de la economía en un momento dado. A diferencia de estadísticas sectoriales dispersas, la MCS integra toda la información en un único marco contable consistente, lo que facilita tanto el diagnóstico económico como el diseño de políticas públicas. Por eso se la considera el punto de partida ideal para cualquier análisis cuantitativo de una economía.
Además, la MCS es la base sobre la que se construyen los modelos de equilibrio general computable (EGC), que permiten simular el efecto de distintos choques o reformas sobre toda la economía. Esto la convierte en el marco contable de referencia para el análisis de políticas macroeconómicas, especialmente cuando se necesita entender cómo un cambio afecta simultáneamente a varios sectores y grupos sociales.
Análisis de política económica
Una de las aplicaciones más valoradas de la MCS es la evaluación de reformas de política económica. A partir de la matriz, es posible estimar con qué intensidad afectaría a los hogares de bajos ingresos la eliminación de un subsidio, o qué sectores crecerían más si el gobierno aumenta la inversión pública. La clave está en que la MCS muestra los encadenamientos entre sectores, por lo que un cambio en un punto se propaga de manera rastreable por todo el sistema.
Este tipo de análisis resulta especialmente valioso cuando se diseñan reformas fiscales, cambios en la política arancelaria o ajustes en el salario mínimo. La MCS permite anticipar impactos distributivos antes de que las medidas se apliquen, reduciendo el riesgo de efectos no deseados sobre los grupos más vulnerables de la población.
Aplicaciones en economías regionales y rurales
La versatilidad de la MCS permite aplicarla no solo a países enteros, sino también a regiones, estados o incluso comunidades rurales. En estos casos, la matriz se construye con datos locales obtenidos mediante encuestas directas, y captura la estructura productiva específica de esa economía particular. Una MCS regional revela, por ejemplo, qué tan dependiente es una comunidad de las remesas externas o del sector agrícola, información que raramente aparece en las estadísticas nacionales agregadas.
En América Latina, organismos como la Comisión Económica para América Latina y el Caribe (CEPAL) han promovido la construcción de MCS para distintos países de la región, con el objetivo de mejorar la calidad del análisis de políticas y facilitar la comparación entre economías. Estas matrices han permitido identificar vulnerabilidades estructurales que los indicadores tradicionales no detectaban.
¿Cómo se construye una matriz de contabilidad social?
Construir una MCS es un proceso metodológico riguroso que combina varias fuentes de información estadística. El objetivo final es obtener una tabla donde cada transacción económica quede registrada de forma consistente y donde los totales de filas y columnas coincidan. Este proceso puede llevarse a cabo a nivel nacional, utilizando datos de cuentas nacionales, o a nivel local, con información de encuestas de campo.
Etapas para construir una MCS
1. Definir el alcance
Determinar si la MCS será nacional, regional o local, y cuáles son las cuentas que se incluirán.
2. Recopilar datos
Consolidar cuentas nacionales, tablas insumo-producto, encuestas de hogares y estadísticas de comercio exterior.
3. Organizar las cuentas
Clasificar la información en las cuentas de la MCS: producción, factores, instituciones, capital y resto del mundo.
4. Cuadrar la matriz
Ajustar las discrepancias entre fuentes para que el total de cada fila coincida con el de su columna correspondiente.
5. Validar y publicar
Verificar la coherencia interna de los datos, documentar la metodología y poner la MCS a disposición de investigadores.
Fuentes de datos necesarias
La construcción de una MCS requiere integrar información proveniente de múltiples fuentes estadísticas. Las más importantes son las cuentas nacionales, que aportan los datos macroeconómicos agregados; las tablas de insumo-producto, que detallan las relaciones entre sectores productivos; y las encuestas de ingreso y gasto de los hogares, que permiten desagregar la distribución del ingreso por grupos socioeconómicos. La calidad de la MCS depende directamente de la calidad y consistencia de estas fuentes.
Cuando la MCS se construye para una economía rural o regional donde no existen estadísticas oficiales suficientes, los datos se obtienen mediante encuestas de campo aplicadas directamente a los agentes económicos. Este enfoque es más costoso, pero permite capturar realidades locales que las estadísticas nacionales no reflejan, como el peso del autoconsumo o las transacciones informales entre vecinos de una misma comunidad.
El principio de equilibrio entre ingresos y gastos
El equilibrio contable es la regla más importante de cualquier MCS. Establece que, para cada cuenta, el total de ingresos (suma de la fila) debe ser igual al total de gastos (suma de la columna). Este principio no es arbitrario: se deriva de la lógica del flujo circular de la renta, según la cual todo pago realizado por un agente es simultáneamente el ingreso de otro agente dentro del sistema.
En la práctica, cuando se integran datos de distintas fuentes estadísticas, es común que aparezcan discrepancias. Para resolverlas, los investigadores aplican técnicas de ajuste matemático como el método RAS o el ajuste por mínimos cuadrados, que distribuyen las diferencias de forma proporcional sin alterar la coherencia económica de la matriz. El proceso de cuadrar la MCS es iterativo y puede requerir varias rondas de ajuste antes de obtener un resultado consistente.
Ejemplo completo de una matriz de contabilidad social
A continuación se presenta un ejemplo simplificado de MCS con cinco cuentas básicas y valores hipotéticos expresados en millones de unidades monetarias. Este ejemplo ilustra cómo se registran los flujos y cómo se verifica el equilibrio entre filas y columnas. Observa que el total de cada fila coincide exactamente con el total de su columna, lo que confirma que la matriz está correctamente balanceada.
En este ejemplo, la fila «Producción» muestra que las empresas recibieron 800 unidades de los hogares (consumo final), 300 del gobierno (gasto público), 200 de la cuenta de capital (inversión) y 150 del exterior (exportaciones), lo que suma 1.450 en total. La columna «Producción» revela que las empresas gastaron esas 1.450 unidades pagando salarios a los hogares (900), impuestos al gobierno (220), ahorro e inversión (130) e importaciones al exterior (200). El equilibrio entre fila y columna confirma que la contabilidad es coherente y que ningún flujo se ha perdido ni duplicado.
Ventajas y limitaciones de la MCS
La MCS ofrece ventajas que ningún otro instrumento estadístico puede replicar por sí solo. Al reunir en una única tabla toda la actividad económica de un sistema, permite detectar interdependencias que permanecerían ocultas si se analizara cada sector de forma aislada. Además, su estructura estandarizada facilita la comparación entre países o regiones y sirve como punto de partida para construir modelos más complejos. Todo esto forma parte de la razón por la que se ha consolidado como herramienta fundamental en la contabilidad social moderna.
Sin embargo, la MCS también tiene limitaciones reales que conviene conocer. Su construcción es costosa en tiempo y recursos, especialmente cuando los datos provienen de múltiples fuentes con metodologías distintas. Además, al representar un período fijo, ofrece una imagen estática de la economía: no captura cambios dinámicos a lo largo del tiempo ni fluctuaciones estacionales. Por eso, los analistas suelen complementarla con modelos dinámicos cuando necesitan simular trayectorias de largo plazo.
✔ Ventajas de la MCS
- Integra producción, ingreso, consumo e inversión en un solo marco coherente.
- Permite analizar la distribución del ingreso por grupos sociales.
- Sirve como base para modelos de equilibrio general computable.
- Facilita la comparación entre economías con estructura similar.
- Detecta encadenamientos sectoriales que los indicadores aislados no muestran.
- Se adapta a distintos niveles: nación, región o comunidad.
✘ Limitaciones de la MCS
- Ofrece una imagen estática: no captura cambios dinámicos en el tiempo.
- Su construcción requiere muchos recursos y datos de calidad.
- La conciliación de fuentes distintas puede introducir errores de estimación.
- No refleja la economía informal si no se recoge mediante encuestas específicas.
- Los resultados dependen de las decisiones metodológicas del constructor.
- Requiere actualizaciones periódicas para mantener su relevancia.
Una forma de superar la limitación estática es complementar la MCS con un balance social, que aporta una perspectiva más amplia sobre el desempeño social de las organizaciones y el impacto de sus actividades sobre los distintos grupos de interés. Ambos instrumentos son compatibles y se refuerzan mutuamente cuando se utilizan dentro de un mismo sistema de análisis.
Preguntas frecuentes
¿Qué significa MCS en economía?
MCS es la sigla de Matriz de Contabilidad Social. En economía, hace referencia a una tabla de doble entrada que registra de forma sistemática y coherente todos los flujos económicos entre los distintos agentes de un sistema —hogares, empresas, gobierno y sector exterior— durante un período determinado. Su equivalente en inglés es SAM (Social Accounting Matrix), término habitual en publicaciones académicas e informes internacionales sobre análisis económico.
¿Cuál es la diferencia entre la MCS y el sistema de cuentas nacionales?
El sistema de cuentas nacionales (SCN) es el marco estadístico general que un país usa para medir su actividad económica, incluido el PIB. La MCS toma ese mismo marco como punto de partida, pero lo amplía al desagregar la información por grupos socioeconómicos, especialmente los hogares. Mientras el SCN presenta totales agregados, la MCS permite ver cómo se distribuye el ingreso entre hogares de bajos, medios y altos recursos, lo que la hace más útil para el análisis distributivo y de políticas de bienestar. Además, la MCS puede integrarse con otros instrumentos de la auditoría social para ampliar su alcance analítico.
¿Cómo se interpreta una fila en la matriz de contabilidad social?
Cada fila de la MCS representa los ingresos de una cuenta determinada. Al leer la fila de «Hogares», por ejemplo, encuentras todos los recursos que recibieron durante el período: salarios pagados por las empresas, transferencias del gobierno, remesas del exterior y cualquier otra fuente de ingreso incluida en el diseño de la matriz. La suma de todos esos valores te da el ingreso total de los hogares, que debe coincidir con el total de la columna correspondiente, donde se muestra cómo distribuyeron ese ingreso entre consumo, impuestos y ahorro.
¿Qué tipos de cuentas incluye una MCS?
Las cuentas de una MCS varían según el alcance del estudio, pero las más habituales son cinco: la cuenta de producción, que agrupa a los sectores productivos; la cuenta de factores de producción, que recoge salarios y rentas del capital; la cuenta de instituciones, que incluye hogares, empresas y gobierno; la cuenta de capital, que refleja el ahorro y la inversión; y la cuenta del resto del mundo, que registra las relaciones con el exterior. En MCS más detalladas, cada una de estas cuentas puede subdividirse en múltiples subcuentas para capturar con mayor precisión la estructura económica.
¿Quién usa la matriz de contabilidad social?
La MCS es utilizada principalmente por economistas académicos, organismos internacionales como el Banco Mundial o la CEPAL, institutos nacionales de estadística y organismos de planificación económica. También la emplean investigadores universitarios que construyen modelos de equilibrio general computable para simular el efecto de políticas fiscales, comerciales o sociales. En algunos países, la MCS forma parte del sistema oficial de estadísticas económicas y se publica periódicamente junto con las cuentas nacionales.
¿Cuándo se cuadra correctamente una matriz de contabilidad social?
Una MCS está correctamente cuadrada cuando el total de cada fila es igual al total de su columna correspondiente. Esta condición se cumple cuando todos los flujos del sistema están registrados de forma coherente y sin omisiones. En la práctica, cuadrar la matriz requiere reconciliar datos provenientes de distintas fuentes estadísticas, que con frecuencia presentan pequeñas discrepancias. Para resolverlas se aplican técnicas matemáticas de ajuste, como el método RAS, que distribuyen las diferencias de manera proporcional, respetando la coherencia económica del sistema.
¿En qué se diferencia la MCS de la matriz de contabilidad nacional?
La matriz de contabilidad nacional (MCN) es una versión más agregada que organiza las cuentas del sistema de cuentas nacionales en formato matricial, pero mantiene los sectores institucionales sin desagregar. La MCS va un paso más allá: abre el sector de los hogares en grupos socioeconómicos diferenciados, como hogares de ingreso bajo, medio y alto. Esta desagregación es precisamente lo que permite usar la MCS para analizar los efectos distributivos de las políticas económicas, algo que la MCN por sí sola no puede ofrecer.
Conclusión
La matriz de contabilidad social es mucho más que una tabla de números: es un mapa completo de cómo funciona una economía. Al registrar en un solo marco todos los flujos entre productores, hogares, gobierno y el exterior, te ofrece una visión integrada que ningún indicador aislado puede proporcionar. Su principio de equilibrio entre filas y columnas garantiza que la información sea coherente y verificable.
Entender la estructura de una MCS, saber cómo se leen sus filas y columnas, y conocer para qué sirve en el análisis de políticas públicas son conocimientos que puedes aplicar tanto en estudios académicos como en trabajos de investigación económica. Si alguna vez necesitas analizar el impacto de una reforma fiscal o entender la distribución del ingreso en una comunidad, la MCS es el punto de partida más sólido que tienes a tu disposición.
Hay mucho más por descubrir dentro del campo de la contabilidad social. En este sitio web encontrarás otros contenidos que amplían estos conceptos y te ayudarán a construir una comprensión más sólida y completa de cómo se mide y se analiza la realidad económica desde una perspectiva social.
También te puede interesar:
La estructura del balance social que pocos conocen
Historia de la contabilidad social: Origen y evolución

Contabilidad social y reputación empresarial
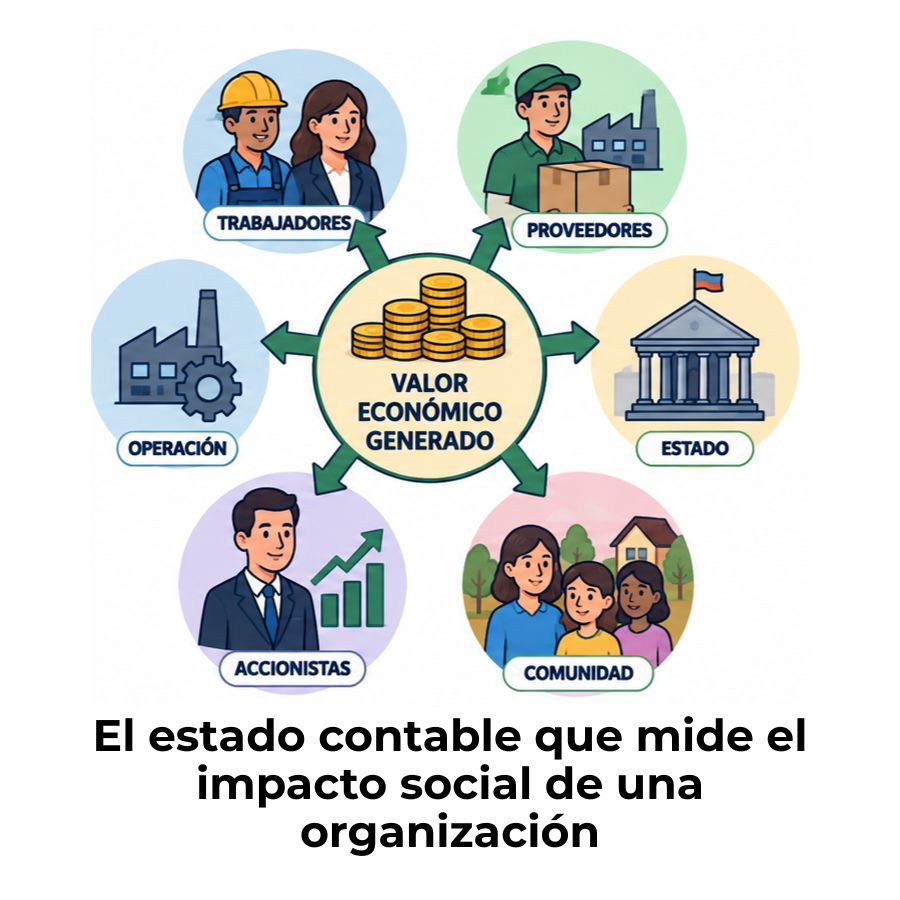
Estado de Valor Económico Generado y Distribuido (EVEGyD)
¿Qué es el valor social y cómo lo miden las organizaciones?
Estado de información no financiera y diversidad (EINF)
La contabilidad social en Colombia