Cuando una empresa decide reducir sus gastos de gestión de residuos vertiendo desechos en un río cercano, su balance contable mejora. Pero alguien paga esa decisión: los vecinos, los pescadores, el ecosistema. A ese precio invisible se le llama costo social, y entender cómo funciona transforma la forma en que lees cualquier decisión económica.
¿Qué son los costos sociales?
El costo social es el valor económico total que genera una actividad de producción o consumo, considerando tanto a quien la realiza como a todos los demás que se ven afectados por ella. No se limita a lo que paga la empresa o el individuo; incluye también las consecuencias que recaen sobre personas ajenas a esa decisión, sin que estas hayan pedido ni aceptado soportarlas.
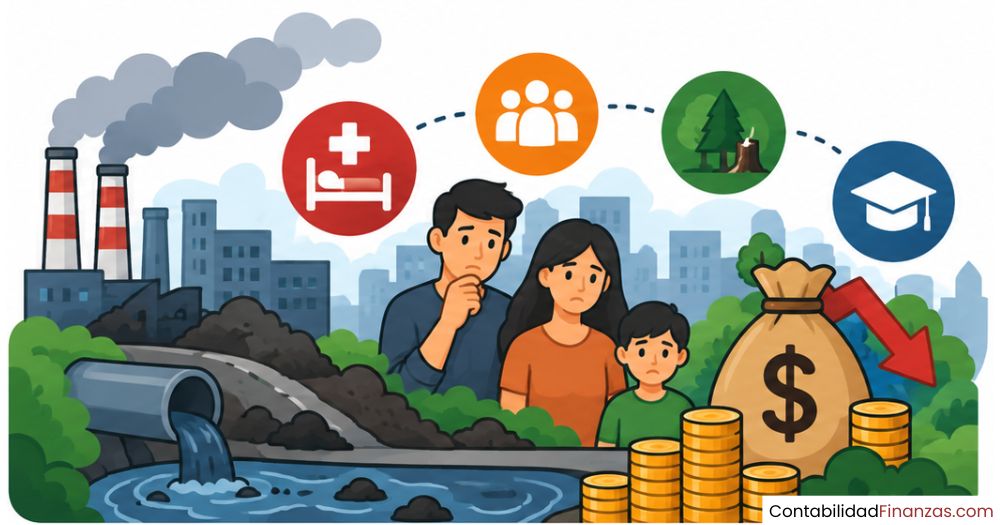
Piensa en una planta industrial que procesa metales pesados. Sus dueños calculan sus gastos en materias primas, energía y mano de obra. Pero si esa planta descarga residuos tóxicos en un río, los agricultores de la zona, los consumidores de agua y el ecosistema entero absorben un costo que nunca aparece en el estado de resultados de la empresa. Ese traslado de consecuencias es, precisamente, el corazón del concepto.
Diferencia entre costo privado y costo social
El costo privado es lo que asume directamente el productor o consumidor al llevar a cabo su actividad: materias primas, energía, salarios, logística. Es el costo que aparece en los libros contables y que guía la toma de decisiones de cualquier empresa orientada al beneficio. El problema surge cuando esa actividad genera efectos negativos sobre terceros que no están en la ecuación.
El costo social, en cambio, recoge el panorama completo. Incluye el costo privado más todo aquello que la actividad le impone a la sociedad sin compensación. Cuando ambos coinciden, el mercado funciona de forma eficiente. Cuando divergen, aparece lo que los economistas llaman una falla de mercado, y ahí es donde los costos sociales cobran toda su relevancia práctica.
| Concepto | ¿Quién lo soporta? | ¿Aparece en la contabilidad de la empresa? | Ejemplo |
|---|---|---|---|
| Costo privado | El productor o consumidor directamente | Sí | Salarios, materias primas, energía |
| Costo externo | Terceros ajenos a la transacción | No | Contaminación del aire, ruido, daño al ecosistema |
| Costo social | La sociedad en su conjunto | No (en la mayoría de los casos) | Suma del costo privado más el costo externo |
La fórmula del costo social marginal
En economía se trabaja habitualmente con valores marginales, es decir, con el costo de producir una unidad adicional. La fórmula fundamental es sencilla pero poderosa: Costo Marginal Social (CMS) = Costo Marginal Privado (CMP) + Costo Marginal Externo (CME). Este cálculo permite comparar lo que cuesta producir desde la perspectiva de la empresa frente a lo que cuesta desde la perspectiva de toda la sociedad.
Cuando el costo marginal externo es cero, ambas curvas coinciden y el mercado produce la cantidad socialmente óptima. Pero cuando existe un costo externo positivo —como ocurre con las emisiones contaminantes—, la curva del costo social se sitúa por encima de la curva del costo privado, y el mercado tiende a sobreproducir respecto a lo que sería eficiente para el conjunto de la sociedad.
Fórmula del costo social marginal
CMS = CMP + CME
Donde: CMS = Costo Marginal Social • CMP = Costo Marginal Privado • CME = Costo Marginal Externo
Tipos de costos sociales
No todos los costos sociales se manifiestan de la misma forma ni con la misma intensidad. Algunos aparecen de manera inmediata y directa; otros se van acumulando de forma silenciosa hasta volverse visibles. Conocer sus categorías te permite identificarlos con mayor precisión en cualquier análisis económico o social.
Costos sociales externos o externalidades negativas
Las externalidades negativas son la forma más estudiada de costos sociales. Aparecen cuando una empresa o individuo impone un daño económico real a terceros que no participaron en la decisión que lo provocó. No hay acuerdo, no hay compensación y tampoco hay registro en los libros contables del responsable. La sociedad absorbe la carga de manera silenciosa.
Un ejemplo clásico es una fábrica que ahorra en sistemas de filtración y emite humo contaminante. Sus vecinos respiran ese humo, los hospitales tratan más enfermedades respiratorias y los ecosistemas cercanos se degradan. Todos esos efectos tienen un valor económico real, pero ninguno aparece en el estado de costos de la empresa. Esa brecha es, exactamente, la externalidad negativa.
Costos sociales indirectos
Los costos sociales indirectos son más difíciles de detectar porque no emergen de forma inmediata del acto que los genera, sino de las consecuencias en cadena que ese acto pone en marcha. Requieren un análisis más profundo para rastrear su origen y cuantificar su magnitud. Su invisibilidad no los hace menos reales: su impacto puede ser igual de devastador que el de los costos directos.
Imagina que una empresa contamina gravemente un río y los habitantes de la zona deciden migrar a otra ciudad. Ese éxodo poblacional provoca un alza en los precios del suelo y la vivienda en la nueva zona, encareciendo la vida de quienes ya vivían allí. Este aumento de precios es un costo social indirecto relacionado con la contaminación original, aunque la conexión no sea evidente a primera vista.
Externalidades positivas y su relación con el costo social
No todas las externalidades son negativas. En ocasiones, una actividad genera beneficios que se derraman hacia terceros sin que estos paguen por ellos, lo que se conoce como externalidad positiva. Desde la perspectiva del costo social, esto equivale a que el beneficio social supera al beneficio privado, creando una falla de mercado en dirección opuesta: el mercado tiende a subproducir ese bien porque el agente no captura todo el valor que genera.
La educación es el caso más ilustrativo. Una persona invierte tiempo y dinero en formarse, pero los beneficios de esa educación se extienden a la sociedad entera: mayor productividad, menor criminalidad, mejores decisiones colectivas. También la vacunación funciona así: quien se vacuna protege no solo su propia salud, sino también la de quienes le rodean, generando un beneficio externo que el mercado no remunera de forma espontánea.
¿Cómo se generan los costos sociales en la economía?
Los costos sociales no son un accidente ni una rareza económica. Son una consecuencia estructural de mercados que no incorporan todos los efectos de sus transacciones en los precios. Cada vez que el precio de un bien o servicio no refleja su impacto real sobre la sociedad, surge una brecha entre lo privado y lo social, y esa brecha es la raíz del problema.
El papel de las empresas en la generación de costos sociales
Una empresa que actúa bajo la lógica del beneficio privado tomará decisiones que maximicen su diferencia entre ingresos y costos. Si contaminar un río es más barato que instalar un sistema de tratamiento de aguas, la empresa contaminará, salvo que exista algún mecanismo que le obligue a internalizar ese costo. El incentivo privado y el interés social apuntan en direcciones opuestas, y ahí es donde el mercado falla.
Esto no implica que todas las empresas actúen de mala fe. En muchos casos, simplemente operan bajo las reglas del sistema tal como están definidas. El problema no es moral, sino estructural: cuando los precios del mercado no recogen el costo completo de una actividad, las decisiones racionales para el individuo se vuelven irracionales para la sociedad.
Ejemplos reales de costos sociales
Los costos sociales están presentes en la vida cotidiana con más frecuencia de lo que parece. Reconocerlos en situaciones concretas es la mejor forma de afianzar el concepto antes de pasar al análisis formal.
Costos sociales y contabilidad social
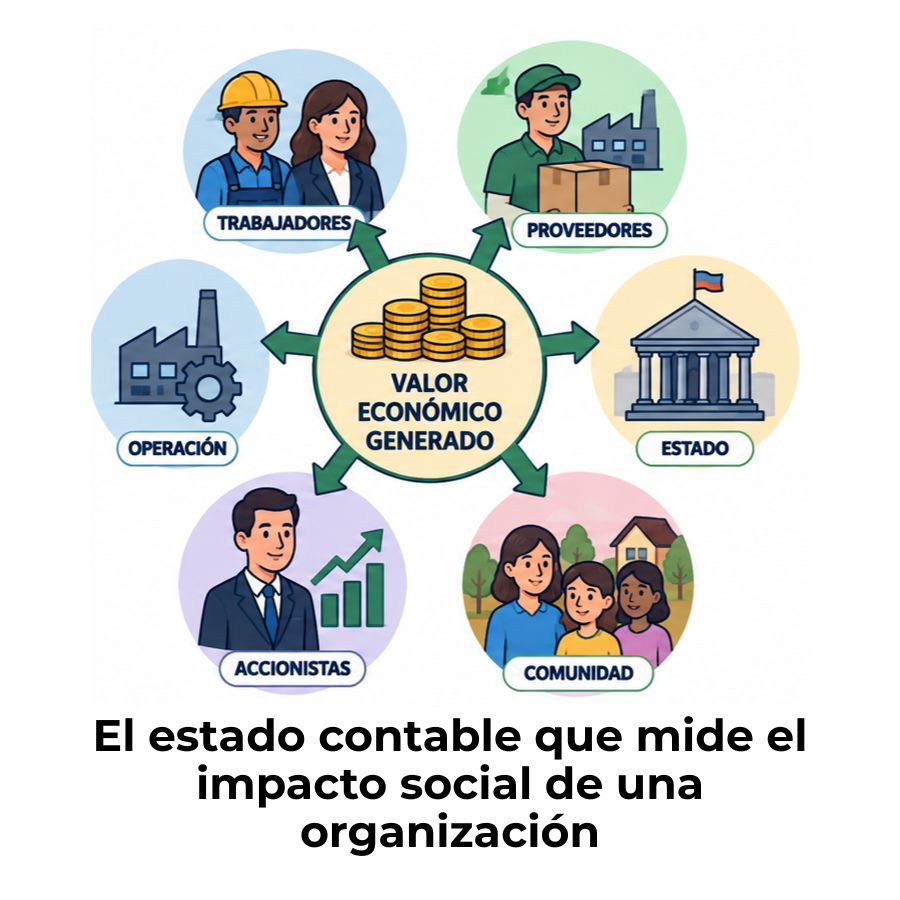
La contabilidad social nació precisamente para dar respuesta a una pregunta que la contabilidad tradicional no podía responder: ¿cuál es el impacto real de la actividad de una organización sobre la sociedad y el entorno? Los costos sociales son uno de los insumos más relevantes de este enfoque, porque representan aquello que la empresa genera, pero no registra ni compensa.
Cuando una empresa mide y reporta sus costos sociales dentro de un marco de contabilidad social, está reconociendo que su actividad tiene efectos que van más allá de su balance financiero. Identificar, cuantificar y comunicar esos efectos es el primer paso para gestionarlos de forma responsable y para que los grupos de interés —inversores, comunidades, reguladores— tomen decisiones bien informadas.
En este campo también cobran relevancia los bonos de impacto social (BIS), instrumentos financieros que vinculan la rentabilidad de una inversión a la consecución de objetivos sociales medibles. Su existencia demuestra que cuantificar los costos y beneficios sociales no es solo un ejercicio académico, sino una herramienta con aplicaciones concretas en los mercados de capital.
Un concepto estrechamente relacionado es el valor social, que busca expresar en términos monetarios o comparativos el impacto positivo que una organización genera sobre su entorno. Trabajar con costos sociales y valor social de forma conjunta permite a las empresas obtener una imagen mucho más honesta de su contribución neta a la sociedad.
¿Cómo se corrigen los costos sociales?
El hecho de que los mercados no corrijan por sí solos los costos sociales no significa que no existan herramientas para hacerlo. Los economistas y los gobiernos disponen de varios mecanismos para acercar el comportamiento privado al óptimo social. La elección del instrumento adecuado depende del tipo de externalidad, del sector y de la capacidad de medición del daño.
El impuesto pigouviano como herramienta de corrección
El economista británico Arthur Cecil Pigou propuso en los años veinte del siglo pasado que el Estado podía corregir las externalidades negativas mediante impuestos. La lógica es directa: si se impone a la empresa un impuesto igual al costo marginal externo que genera, su costo privado aumenta hasta coincidir con el costo social, y la empresa toma decisiones de producción que ya incorporan el daño que causa a terceros.
El efecto buscado es que la empresa produzca la cantidad socialmente óptima, no la que maximiza su beneficio ignorando las externalidades. Un impuesto al carbono sobre las emisiones de CO₂ funciona bajo esta lógica: obliga a los contaminadores a asumir el costo real de sus emisiones, reduciendo el nivel de contaminación hacia el punto eficiente desde la perspectiva de toda la sociedad.
Efecto del impuesto pigouviano en la fórmula
CMP + Impuesto = CMS
Al igualar ambos lados, el mercado produce la cantidad socialmente óptima.
Permisos de emisión negociables
Otro mecanismo consiste en crear un mercado para el derecho a contaminar. El gobierno establece un límite total de emisiones permitidas para un sector y distribuye permisos entre las empresas. Las que pueden reducir sus emisiones a bajo costo lo hacen y venden sus permisos sobrantes; las que no pueden, compran los permisos que necesitan. El resultado es que la reducción total de contaminación se consigue al menor costo posible para el conjunto.
Este sistema, conocido como cap-and-trade, tiene la ventaja de ser flexible: cada empresa decide cómo ajustarse según sus propias circunstancias. El precio del permiso en el mercado actúa como señal del costo social de contaminar, y obliga a las empresas a incorporarlo en sus decisiones de producción de una forma que la regulación directa raramente logra.
Regulación directa y subsidios
Además de los impuestos y los mercados de permisos, los gobiernos pueden actuar fijando estándares de emisión o de tecnología que todas las empresas de un sector deben cumplir. La regulación directa es más predecible políticamente, pero menos eficiente económicamente, porque no diferencia entre empresas con distintos costos de reducción y no ofrece incentivos para ir más allá del mínimo exigido.
Para las externalidades positivas, la herramienta simétrica es el subsidio. Si el mercado subproduce un bien porque el agente no captura todo el valor social que genera, el Estado puede compensar esa diferencia subsidiando la actividad. La educación pública, las vacunas subsidiadas o el apoyo a la investigación básica responden a esta lógica: corrigen la falla de mercado estimulando actividades que generan beneficios externos valiosos para la sociedad.
Preguntas frecuentes
¿Qué diferencia hay entre costo social y externalidad negativa?
El costo social es el concepto más amplio: recoge el costo total que una actividad económica genera sobre la sociedad, incluyendo tanto el costo privado del productor como los efectos que recaen sobre terceros. La externalidad negativa, por su parte, es el componente externo de ese costo social, es decir, la parte del costo que no asume el responsable, sino la sociedad en su conjunto. Toda externalidad negativa forma parte del costo social, pero el costo social incluye además el costo privado del propio productor.
¿Cuál es la fórmula para calcular el costo social marginal?
La fórmula es: CMS = CMP + CME, donde CMS es el Costo Marginal Social, CMP es el Costo Marginal Privado y CME es el Costo Marginal Externo. El costo marginal social expresa lo que le cuesta a la sociedad entera —no solo al productor— generar una unidad adicional de un bien o servicio. Cuando el CME es cero, el mercado opera de forma eficiente porque ambas curvas coinciden. Cuando el CME es positivo, el mercado sobreproducirá respecto al óptimo social.
¿Por qué el mercado no corrige solo los costos sociales?
El mercado asigna recursos a través de precios, y los precios solo reflejan los costos y beneficios de quienes participan directamente en una transacción. Los efectos sobre terceros no se incorporan en el precio de mercado porque las personas afectadas no tienen poder de negociación ni mecanismos automáticos para reclamar compensación. Esto genera una falla de mercado estructural: el productor toma decisiones racionalmente desde su perspectiva, pero esas decisiones son ineficientes desde la perspectiva de la sociedad en su conjunto.
¿Qué ejemplos cotidianos ilustran un costo social?
Los costos sociales están presentes en situaciones muy cotidianas. Un automóvil que circula por una ciudad genera emisiones que afectan la calidad del aire de todos, no solo del conductor. Una fábrica que vierte residuos en un río contamina el agua que usan agricultores y vecinos. Una discoteca que funciona hasta el amanecer impone insomnio y estrés a los residentes cercanos. En todos estos casos, quien genera el daño no asume su costo completo, y la diferencia la paga la sociedad. La sobrepesca, la deforestación y la contaminación lumínica son otros ejemplos igualmente relevantes.
¿Cómo registra la contabilidad social los costos sociales de una empresa?
La contabilidad social identifica, cuantifica y comunica los impactos sociales y ambientales de la actividad de una organización que no aparecen en la contabilidad financiera tradicional. Para registrar los costos sociales, utiliza metodologías como el análisis de ciclo de vida, el cálculo del valor social añadido o el retorno social de la inversión (SROI). El objetivo es expresar en términos comparables el daño que la empresa genera sobre la salud pública, el medio ambiente o el bienestar comunitario, para que los grupos de interés puedan evaluar su impacto real más allá de los resultados económicos.
¿Qué es el impuesto pigouviano y cómo reduce los costos sociales?
El impuesto pigouviano es un tributo diseñado para internalizar una externalidad negativa, es decir, para que el agente económico asuma en su propio costo el daño que genera sobre la sociedad. Recibe su nombre del economista Arthur Cecil Pigou, quien lo propuso en los años veinte del siglo pasado. Su funcionamiento es sencillo: el impuesto se fija igual al costo marginal externo, de modo que el costo total para el productor coincida con el costo social marginal. Al aumentar su costo privado, la empresa reduce su nivel de producción hasta el punto socialmente óptimo. El impuesto al carbono es el ejemplo más conocido y aplicado de este mecanismo.
¿Cuál es la diferencia entre costos sociales directos e indirectos?
Los costos sociales directos son aquellos que emergen de forma inmediata y clara de la actividad que los genera, como la contaminación del aire producida por una planta industrial o el ruido de una obra en zona residencial. Los costos sociales indirectos, en cambio, son consecuencias en cadena que no se vinculan de forma obvia con el acto original, como el alza en los precios de la vivienda en una ciudad que recibe población migrante por la degradación ambiental de otra región. Ambos tipos son económicamente reales, pero los indirectos son mucho más difíciles de rastrear, medir y atribuir, lo que complica tanto su cuantificación como su corrección.
Conclusión
Los costos sociales representan la brecha entre lo que una actividad económica le cuesta al productor y lo que le cuesta a la sociedad en su conjunto. Entender esta diferencia te permite analizar la economía con mucha mayor profundidad, porque revela que muchas decisiones que parecen eficientes desde una perspectiva privada generan pérdidas reales que otros deben absorber sin haberlas elegido.
A lo largo del artículo has visto que los costos sociales se clasifican en externos directos, indirectos y también en externalidades positivas, y que la fórmula CMS = CMP + CME es la herramienta central para cuantificarlos. También has conocido los principales mecanismos de corrección: el impuesto pigouviano, los permisos de emisión negociables y la regulación directa. Aplicar este conocimiento te dará una ventaja real al analizar cualquier política económica, decisión empresarial o problema ambiental.
Si este tema te generó más preguntas que respuestas, es una buena señal: significa que estás pensando más allá de lo evidente. En este sitio web encontrarás más contenidos sobre contabilidad social, valor social e impacto económico que te ayudarán a seguir construyendo una visión más completa y rigurosa de cómo funcionan la economía y las organizaciones.
También te puede interesar:
¿Qué son las prácticas laborales y para qué sirven?
¿Cómo se contabiliza el capital humano en una empresa?
Bonos de impacto social (BIS)
¿Qué son los programas de inversión social comunitaria?

¿Qué es un informe social?
¿Qué es una auditoría retributiva y cómo funciona?

Ventajas y desventajas de la contabilidad social