La contabilidad social mide el impacto de una empresa sobre su entorno: trabajadores, comunidad y medioambiente. Para dominarlo de verdad, necesitas practicar con casos concretos. Aquí tienes cinco ejercicios resueltos que cubren los instrumentos más habituales: balance social, matriz de contabilidad social, huella social, auditoría retributiva y estado de información no financiera.
¿Qué es la contabilidad social y qué mide?
La contabilidad social es una rama de la contabilidad que registra, analiza y comunica el impacto que una organización genera sobre su entorno: las personas que emplea, la comunidad en la que opera y el medioambiente que utiliza. A diferencia de la contabilidad financiera, su objetivo no es medir la rentabilidad económica, sino evaluar en qué medida la empresa cumple con sus responsabilidades sociales y ambientales.
Su función principal es traducir compromisos éticos en datos medibles. Para ello utiliza indicadores cuantitativos —como el número de horas de formación impartidas o el porcentaje de mujeres en puestos directivos— e indicadores cualitativos, como la percepción de los trabajadores sobre sus condiciones laborales. Este doble enfoque es lo que da profundidad a cualquier análisis social empresarial.
¿Cómo se estructura un ejercicio de contabilidad social?
Resolver un ejercicio de contabilidad social requiere seguir un orden lógico antes de escribir cualquier dato. El error más habitual es lanzarse a calcular indicadores sin haber identificado qué tipo de informe se pide. Cada instrumento de la contabilidad social tiene su propia lógica, su propio conjunto de variables y su propia forma de presentar resultados. Identificar ese instrumento es el primer paso siempre.
Elementos que debe incluir todo ejercicio
Con independencia del tipo de informe que se trabaje, todos los ejercicios de contabilidad social comparten una estructura base. Conocerla te permite organizar la información desde el enunciado y no perderte en los datos. A continuación se detallan los elementos comunes que debes identificar antes de comenzar cualquier resolución.
- Identificación del sujeto contable: Define a qué organización se refiere el ejercicio: empresa mercantil, cooperativa, entidad pública o sin ánimo de lucro. El tipo de organización condiciona qué indicadores son obligatorios y cuáles opcionales.
- Periodo de análisis: La contabilidad social siempre se refiere a un ejercicio concreto, generalmente anual, y los datos deben presentarse de forma comparativa con el periodo anterior cuando sea posible.
- Grupos de interés o stakeholders: Cada ejercicio define a quiénes afecta la actividad de la organización: empleados, clientes, proveedores, comunidad local o medioambiente. Estos grupos determinan los indicadores que se van a medir.
- Tipo de indicadores: Cuantitativos (expresados en números, horas, euros o porcentajes) y cualitativos (opiniones, valoraciones o grados de cumplimiento). Ambos tipos conviven en la mayoría de los informes sociales.
- Formato de presentación: Dependiendo del instrumento, los resultados se presentan en forma de tabla de indicadores, balance estructurado, informe narrativo o combinación de los tres.
Diferencia entre indicadores cuantitativos y cualitativos
Esta distinción aparece en todos los ejercicios y conviene tenerla clara antes de empezar. Un indicador cuantitativo expresa una realidad social en términos numéricos medibles, mientras que un indicador cualitativo recoge percepciones, grados de satisfacción o niveles de cumplimiento que no pueden reducirse a una cifra directa.
| Tipo de indicador | Ejemplo concreto | Cómo se mide |
|---|---|---|
| Cuantitativo | Horas de formación por empleado | Número total de horas / número de empleados |
| Cuantitativo | Brecha salarial de género | Salario medio masculino − salario medio femenino / salario medio masculino × 100 |
| Cuantitativo | Tasa de accidentalidad | Número de accidentes / horas trabajadas × 1.000.000 |
| Cualitativo | Satisfacción del empleado | Escala de valoración (1–5) obtenida por encuesta interna |
| Cualitativo | Nivel de transparencia percibida | Resultados de entrevistas a grupos de interés externos |
Ejercicio 1 — Balance social de una empresa mediana
El balance social es el instrumento más conocido dentro de la contabilidad social. Consiste en un informe estructurado que recopila y organiza datos sobre el impacto de la empresa en sus grupos de interés durante un ejercicio determinado. Aprender a construirlo paso a paso es la base de cualquier análisis social empresarial.
Enunciado y datos del caso
📋 Enunciado — Ejercicio 1
La empresa Alimenta S.A. tiene 120 empleados y ha cerrado su ejercicio anual. Dispones de los siguientes datos para elaborar su balance social:
- Plantilla total: 120 personas (72 hombres / 48 mujeres).
- Salario medio anual: hombres 28.500 € / mujeres 26.100 €.
- Horas de formación impartidas en el año: 1.440 horas totales.
- Accidentes laborales registrados: 3 accidentes leves.
- Horas trabajadas en el año: 216.000 horas.
- Inversión en acción social local: 12.000 €.
- Facturación anual: 4.200.000 €.
Se pide: Calcula los indicadores principales del balance social y redacta una valoración cualitativa de los resultados.
Solución paso a paso
El primer paso siempre es calcular los indicadores cuantitativos antes de emitir cualquier valoración. Esto evita interpretar los datos de forma subjetiva sin respaldo numérico. A continuación se desarrolla la resolución completa del balance social de Alimenta S.A.
Valoración cualitativa: Alimenta S.A. presenta una accidentalidad baja y una política de formación moderada. Sin embargo, la brecha salarial del 8,42 % es el punto de mejora más urgente, dado que supera los objetivos de equidad que la mayoría de los marcos de referencia sociales establecen como meta deseable. La inversión en la comunidad local, inferior al 0,3 % de la facturación, también ofrece margen de crecimiento si la empresa quiere reforzar su impacto social externo.
Ejercicio 2 — Matriz de contabilidad social
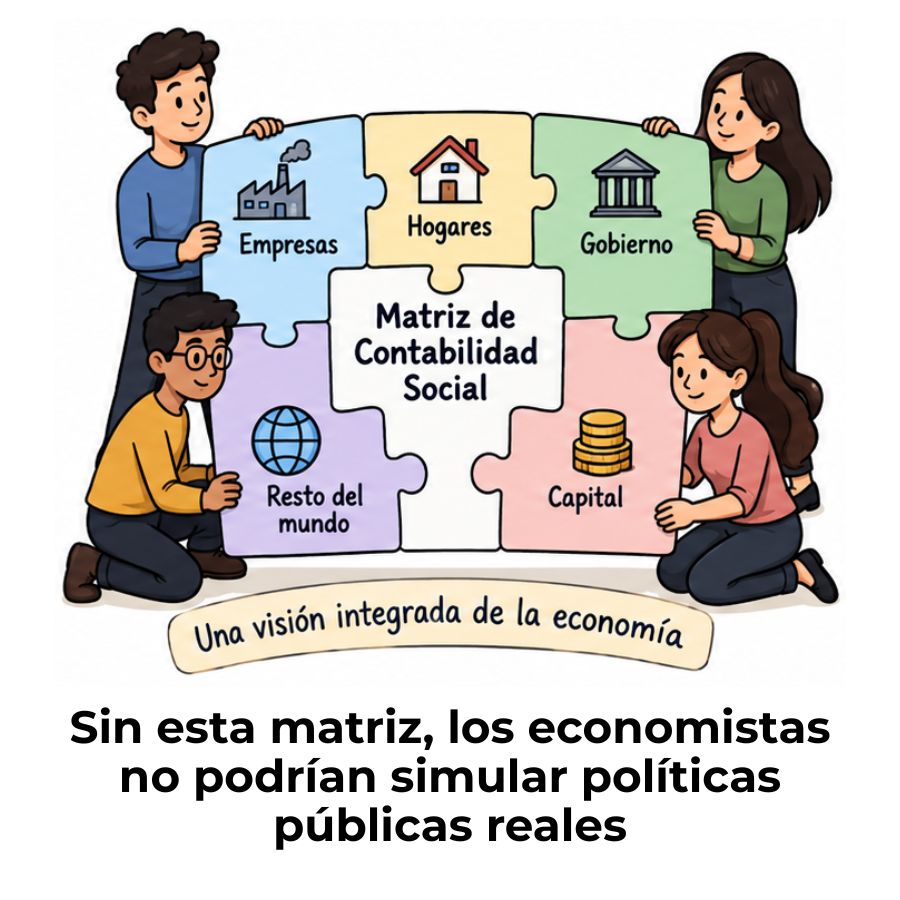
La matriz de contabilidad social es un instrumento macroeconómico que organiza los flujos de renta entre los distintos sectores de una economía: hogares, empresas, administraciones públicas y sector exterior. Cada celda de la matriz registra el flujo que va del sector columna al sector fila, de modo que la suma de cada fila es igual a la suma de su columna correspondiente.
Enunciado y datos del caso
📋 Enunciado — Ejercicio 2
Una economía simplificada tiene cuatro sectores. Durante el ejercicio se registraron los siguientes flujos (en millones de euros):
- Las empresas pagan 200 M€ en salarios a los hogares.
- Las empresas pagan 50 M€ en impuestos a las administraciones públicas.
- Los hogares gastan 180 M€ en bienes de las empresas.
- Los hogares pagan 40 M€ en impuestos a las administraciones públicas.
- Las administraciones públicas transfieren 30 M€ en prestaciones a los hogares.
- El sector exterior compra 70 M€ en exportaciones de las empresas.
- Las empresas importan 60 M€ del sector exterior.
Se pide: Construye la matriz de contabilidad social con estos datos y verifica el equilibrio de filas y columnas.
Solución paso a paso
Para construir la matriz, cada flujo se coloca en la celda que cruza el sector que lo recibe (fila) con el sector que lo paga (columna). La regla de oro de la matriz de contabilidad social es que el total de cada fila debe ser igual al total de su columna equivalente, porque todo ingreso de un sector es simultáneamente un gasto de otro.
| Recibe ↓ / Paga → | Hogares | Empresas | Adm. Públicas | Sector exterior | Total fila |
|---|---|---|---|---|---|
| Hogares | — | 200 | 30 | — | 230 |
| Empresas | 180 | — | — | 70 | 250 |
| Adm. Públicas | 40 | 50 | — | — | 90 |
| Sector exterior | — | 60 | — | — | 60 |
| Total columna | 220 | 310 | 30 | 70 |
⚠ Nota sobre el equilibrio
En este ejercicio simplificado, el ahorro/desahorro de cada sector (diferencia entre total fila y total columna) equilibra el sistema. En una matriz completa, las cuentas de capital absorben esas diferencias. La verificación del equilibrio es obligatoria en cualquier ejercicio de matriz de contabilidad social.
Ejercicio 3 — Huella social y cálculo de impacto
La huella social mide el efecto neto que la actividad de una organización produce sobre las personas y comunidades que la rodean. No se limita a listar acciones positivas: también recoge los impactos negativos y los pone en valor monetario o en unidades sociales equivalentes. Este enfoque convierte la huella social en uno de los indicadores más completos de la contabilidad social.
Enunciado y datos del caso
📋 Enunciado — Ejercicio 3
Logística Norte S.L. quiere calcular su huella social para el ejercicio. Facilita los siguientes datos:
- Empleos directos generados: 45 puestos a tiempo completo.
- Coste salarial medio anual por puesto: 22.000 €.
- Empleos indirectos estimados (proveedores locales): 18 puestos.
- Inversión en formación y desarrollo: 8.000 €.
- Costes sociales generados: ruido y contaminación local valorados en 15.000 € según informe pericial.
- Donaciones a entidades locales: 5.000 €.
Se pide: Calcula la huella social neta y clasifica los impactos en positivos y negativos.
Solución paso a paso
La metodología de cálculo de la huella social neta sigue un proceso en tres etapas: identificar y cuantificar los impactos positivos, identificar y cuantificar los impactos negativos y, finalmente, calcular el saldo neto. Un saldo positivo indica que la organización genera más valor social del que destruye.
Interpretación del resultado: Logística Norte S.L. genera una huella social neta claramente positiva. La masa salarial directa e indirecta es el principal motor de ese impacto, lo que confirma que el empleo es el canal más potente de contribución social para las empresas de su tamaño. Los impactos negativos, aunque reales, representan menos del 1 % del impacto positivo total.
Ejercicio 4 — Estado de información no financiera
El estado de información no financiera y diversidad es el informe que las empresas de mayor tamaño están obligadas a presentar junto a sus cuentas anuales en muchos países europeos. Recoge datos sobre cuestiones medioambientales, sociales, de personal, de respeto a los derechos humanos y de lucha contra la corrupción.
Enunciado y datos del caso
📋 Enunciado — Ejercicio 4
Distribuidora Levante S.A. debe elaborar su estado de información no financiera. Facilita los siguientes datos del ejercicio:
- Plantilla media: 280 personas (148 hombres / 132 mujeres).
- Porcentaje de mujeres en puestos de dirección: 22 %.
- Consumo energético total: 1.840 MWh anuales.
- Emisiones de CO₂ equivalente: 420 toneladas.
- Accidentes laborales con baja: 5.
- Empleados con contrato indefinido: 198.
- Horas de formación en derechos humanos y cumplimiento normativo: 320 horas.
- Canal de denuncias activo: sí.
Se pide: Organiza estos datos en los bloques temáticos del estado de información no financiera y añade una valoración por cada bloque.
Solución paso a paso
El estado de información no financiera se organiza en bloques temáticos fijos. Cada bloque agrupa los indicadores que le corresponden y termina con una valoración cualitativa que contextualiza los datos. A continuación se presenta la resolución completa de Distribuidora Levante S.A. ordenada por bloque.
Ejercicio 5 — Auditoría retributiva
La auditoría retributiva analiza la estructura salarial de una empresa para detectar diferencias de retribución entre trabajadores que realizan trabajos de igual valor. Su objetivo no es simplemente comparar sueldos: es identificar si esas diferencias tienen una justificación objetiva o si reflejan algún tipo de discriminación, directa o indirecta.
Enunciado y datos del caso
📋 Enunciado — Ejercicio 5
Tecnología y Servicios S.L. tiene 60 empleados distribuidos en tres grupos profesionales. Facilita los siguientes datos salariales anuales:
| Grupo | Nº hombres | Salario medio H (€) | Nº mujeres | Salario medio M (€) |
|---|---|---|---|---|
| Técnico | 18 | 32.000 | 12 | 29.500 |
| Administrativo | 8 | 26.000 | 14 | 25.200 |
| Dirección | 5 | 58.000 | 3 | 52.000 |
Se pide: Calcula la brecha salarial de género por grupo y para el conjunto de la empresa. Indica qué grupos presentan una diferencia significativa.
Solución paso a paso
La fórmula de la brecha salarial es siempre la misma: (salario medio masculino − salario medio femenino) / salario medio masculino × 100. Un resultado positivo indica que los hombres ganan más; un resultado negativo indicaría lo contrario. Se calcula por grupo y luego para el conjunto de la plantilla.
| Grupo profesional | Salario medio H (€) | Salario medio M (€) | Brecha salarial (%) | Valoración |
|---|---|---|---|---|
| Técnico | 32.000 | 29.500 | 7,81 % | Diferencia significativa — requiere análisis |
| Administrativo | 26.000 | 25.200 | 3,08 % | Diferencia menor — dentro de márgenes habituales |
| Dirección | 58.000 | 52.000 | 10,34 % | Brecha elevada — acción correctora prioritaria |
Para calcular la brecha global de la empresa, se ponderan los salarios medios por el número de empleados de cada sexo. Salario medio ponderado de hombres: [(18 × 32.000) + (8 × 26.000) + (5 × 58.000)] / 31 = 33.290 €. Salario medio ponderado de mujeres: [(12 × 29.500) + (14 × 25.200) + (3 × 52.000)] / 29 = 30.786 €. Brecha global: (33.290 − 30.786) / 33.290 × 100 = 7,52 %.
La auditoría retributiva no termina con el cálculo de la brecha: su valor real está en identificar las causas que la originan y en diseñar un plan de acción para corregirlas.
Errores frecuentes al resolver ejercicios de contabilidad social
Conocer los errores más habituales te ayuda a evitarlos antes de que aparezcan. La mayoría no tienen que ver con fallos en los cálculos, sino con errores de interpretación o de estructura. Estos son los que se repiten con más frecuencia en estudiantes que se acercan por primera vez a la materia.
Uno de los errores más silenciosos es no emitir ninguna valoración cualitativa al final del ejercicio. Un resultado numérico sin contexto no aporta información útil: la contabilidad social existe precisamente para ayudar a tomar decisiones, no solo para producir cifras. Siempre que resuelvas un ejercicio, el último paso es interpretar qué significan los indicadores que has calculado.
Preguntas frecuentes
¿Qué diferencia hay entre contabilidad social y contabilidad financiera?
La contabilidad financiera registra las operaciones económicas de una empresa en términos monetarios y su objetivo principal es reflejar la situación patrimonial y los resultados económicos del ejercicio. La contabilidad social, en cambio, amplía ese enfoque para incluir el impacto que la organización genera en sus trabajadores, en la comunidad que la rodea y en el medioambiente. Mientras la contabilidad financiera responde a la pregunta «¿cuánto gana la empresa?», la contabilidad social responde a «qué efecto produce en su entorno». Ambas son complementarias y, en muchos países, las grandes empresas están obligadas a presentar información de los dos tipos.
¿Qué indicadores se usan en un balance social?
Los indicadores de un balance social se agrupan habitualmente en tres grandes áreas: los relacionados con el personal (brecha salarial, horas de formación, tasa de accidentalidad, porcentaje de contratos indefinidos), los relacionados con la comunidad (inversión social local, acción cultural, empleabilidad en el entorno) y los relacionados con el medioambiente (consumo energético, emisiones, gestión de residuos). Dependiendo del modelo que siga la empresa —GRI, modelo OIT u otros marcos de referencia—, el número y la naturaleza de los indicadores pueden variar considerablemente. Lo importante es que sean coherentes entre sí y comparables de un ejercicio a otro.
¿Cómo se calcula la huella social de una empresa?
Para calcular la huella social de una empresa, primero debes identificar y cuantificar todos los impactos positivos que genera: empleo directo e indirecto, inversión en formación, donaciones, servicios a la comunidad. Luego identificas y cuantificas los impactos negativos: contaminación, ruido, externalidades ambientales. La huella social neta es la diferencia entre el valor total de los impactos positivos y el de los negativos. La principal dificultad está en valorar en términos monetarios impactos que no tienen precio de mercado directo, como la calidad de vida de los vecinos o el valor del tiempo de formación. Para eso existen metodologías específicas como el SROI (retorno social de la inversión).
¿Para qué sirve la matriz de contabilidad social en la práctica?
La matriz de contabilidad social es una herramienta de análisis macroeconómico que permite visualizar cómo fluye la renta entre los distintos sectores de una economía en un periodo determinado. En la práctica, se usa para diseñar políticas públicas, porque permite simular cómo una medida fiscal o una inversión pública se propaga a través de los distintos agentes económicos. También sirve para evaluar el impacto redistributivo de una política, es decir, quién gana y quién pierde cuando se modifica alguna variable del sistema. En el ámbito académico, es uno de los ejercicios más completos para entender las interdependencias de una economía real.
¿Qué información debe incluir el estado de información no financiera?
El estado de información no financiera debe incluir, como mínimo, datos sobre cuestiones medioambientales (consumo energético, emisiones, gestión de residuos), sobre el personal (diversidad, igualdad, condiciones laborales, salud y seguridad), sobre el respeto a los derechos humanos (formación, cadena de suministro, prevención de abusos) y sobre la lucha contra la corrupción y el soborno (canales de denuncia, códigos éticos, auditorías). Además, debe incluir una descripción del modelo de negocio de la empresa y de los riesgos sociales y ambientales que identifica en su actividad. En muchos países europeos, este informe es obligatorio para empresas con más de 500 trabajadores y también para algunas de menor tamaño cuando cotizan en mercados regulados.
¿Qué es una auditoría retributiva y cuándo es obligatoria?
Una auditoría retributiva es un proceso de revisión y análisis de toda la estructura salarial de una empresa con el objetivo de detectar diferencias de retribución entre trabajadores que realizan trabajos de igual valor o equivalente. No se limita a comparar salarios brutos: analiza también los complementos, las pagas extraordinarias, los beneficios en especie y cualquier otro concepto retributivo. En España, es obligatoria para todas las empresas con obligación de elaborar un plan de igualdad, es decir, aquellas con 50 o más personas trabajadoras, según lo establecido en la normativa de igualdad retributiva. Su resultado debe incluir no solo la brecha detectada, sino también el plan de acción para corregirla.
¿Qué empresas están obligadas a presentar informes de contabilidad social?
Las obligaciones varían según el país y el tipo de informe. En el ámbito europeo, la Directiva de Información Corporativa en materia de Sostenibilidad (CSRD) amplía progresivamente el número de empresas que deben presentar informes de sostenibilidad, empezando por las grandes empresas de interés público y extendiéndose a medidas más amplias en los próximos años. En España, el estado de información no financiera es obligatorio para empresas con más de 500 trabajadores o con más de 250 si cotizan en mercados regulados. Con independencia de las obligaciones legales, cada vez más empresas medianas elaboran estos informes de forma voluntaria para mejorar su reputación, acceder a financiación sostenible y diferenciarse ante clientes y proveedores que exigen estándares de responsabilidad social.
Conclusión
La contabilidad social no es una disciplina teórica que se entiende leyendo: se asienta cuando la practicas. Cada uno de los cinco ejercicios que has visto aquí representa un instrumento distinto, con su propia lógica, sus propios indicadores y su propia forma de presentar resultados. Juntos cubren el núcleo de lo que cualquier estudiante o profesional necesita dominar para moverse con soltura en esta materia.
Lo que has aprendido en estas páginas tiene aplicación directa: identificar el tipo de informe antes de calcular, distinguir entre impactos positivos y negativos, ponderar correctamente los datos y siempre cerrar con una valoración cualitativa. Esas cuatro reglas te van a acompañar en cualquier ejercicio que encuentres, ya sea en un examen o en un proyecto real.
Si quieres seguir profundizando, en este sitio web encontrarás más recursos sobre cada uno de los instrumentos que hemos trabajado, desde el balance social hasta la auditoría retributiva, con el mismo nivel de detalle práctico que has encontrado aquí. Sigue explorando y construye un conocimiento que puedas aplicar desde el primer día.
También te puede interesar:
¿Cómo se construye una matriz de contabilidad social?
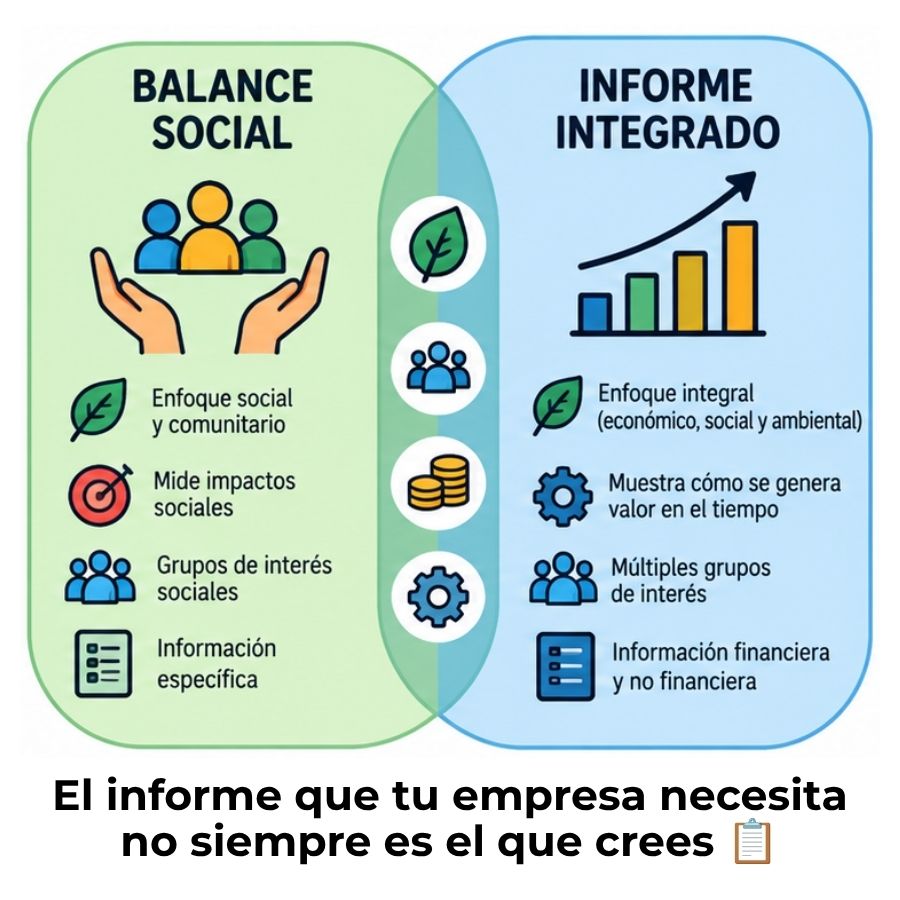
Diferencia entre balance social e informe integrado
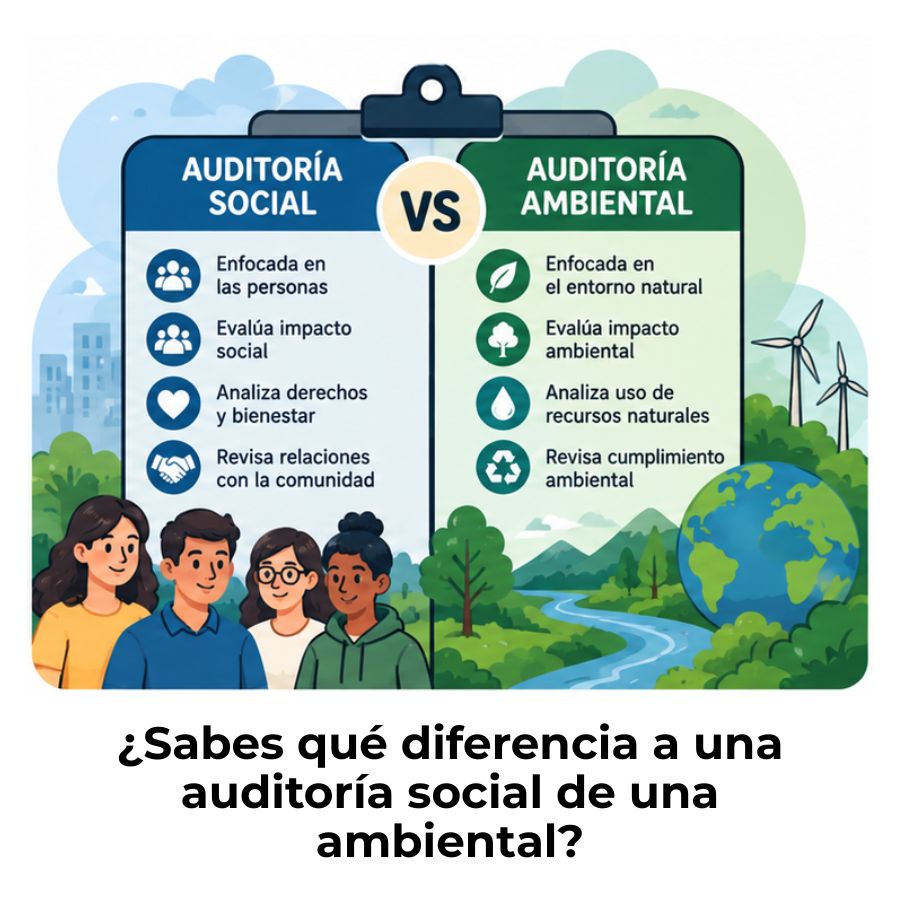
Diferencia entre auditoría social y ambiental
Informe de derechos humanos en la empresa

Ventajas y desventajas de la contabilidad social

Salidas profesionales en contabilidad social
Bonos de impacto social (BIS)