Cuando una empresa cierra sus libros contables al final del año, los números reflejan ingresos, costos y utilidades. Pero hay algo que esos estados financieros no capturan: el efecto real que esa organización tuvo sobre las personas y el entorno que la rodean. La contabilidad social nació precisamente para cubrir ese vacío, y entenderla cambia la forma en que ves a cualquier empresa.
¿Qué es la contabilidad social?
La contabilidad social es una rama de la contabilidad que mide y comunica los efectos sociales y ambientales de las actividades económicas de una organización. A diferencia de la contabilidad financiera, que se centra en registrar ingresos, gastos y resultados económicos, esta disciplina amplía ese foco para incluir todo lo que la empresa produce —o destruye— en su entorno: empleos dignos, daño medioambiental, bienestar comunitario o condiciones laborales.
Su propósito no es sustituir la contabilidad tradicional, sino complementarla. Una organización puede mostrar ganancias impecables en su balance financiero y, al mismo tiempo, generar impactos negativos sobre la comunidad o el medio ambiente que ningún estado de resultados recoge. La contabilidad social hace visibles esos efectos que de otro modo quedarían fuera del radar.
Origen y evolución histórica
La contabilidad social comenzó a tomar forma a partir de la segunda mitad del siglo XX, cuando la sociedad empezó a exigirles a las empresas algo más que beneficios económicos. Los movimientos ambientales de los años sesenta y setenta, junto con las denuncias sobre condiciones laborales abusivas, impulsaron a académicos y profesionales a buscar formas de registrar esas realidades con la misma rigurosidad con la que se registran las transacciones financieras.
Con el tiempo, organismos internacionales y marcos de referencia como el Global Reporting Initiative (GRI) o los Objetivos de Desarrollo Sostenible de las Naciones Unidas reforzaron la necesidad de que las organizaciones reportaran su desempeño más allá de lo económico. Hoy, la contabilidad social es una disciplina consolidada con marcos normativos, herramientas de medición y aplicaciones concretas tanto en el sector privado como en el público.
¿Cómo se diferencia de la contabilidad tradicional?
La diferencia principal está en su enfoque y en los destinatarios de la información. Mientras que la contabilidad financiera tradicional produce informes dirigidos principalmente a accionistas e inversores, la contabilidad social dirige su información a un conjunto mucho más amplio de partes interesadas: empleados, comunidades locales, consumidores, organizaciones civiles y entes reguladores.
| Aspecto | Contabilidad financiera | Contabilidad social |
|---|---|---|
| Qué mide | Resultados económicos | Impacto social y ambiental |
| A quién se dirige | Accionistas e inversores | Todos los grupos de interés |
| Tipo de datos | Cuantitativos y monetarios | Cuantitativos y cualitativos |
| Marco normativo | NIIF / GAAP (estandarizados) | GRI, SA8000, AA1000 (variado) |
| Obligatoriedad | Obligatoria en la mayoría de los países | Voluntaria en la mayoría de los casos |
| Horizonte temporal | Corto y medio plazo | Medio y largo plazo |
¿Para qué sirve la contabilidad social?
Su utilidad se extiende en dos direcciones: hacia el interior de la organización y hacia su entorno. Dentro de la empresa, permite identificar qué actividades generan valor social y cuáles producen daños que podrían corregirse. Hacia el exterior, ofrece información transparente a los grupos de interés que necesitan saber cómo actúa esa organización más allá de sus resultados financieros.
Piensa en un consumidor que quiere comprar en empresas con buenas prácticas laborales, o en un inversor que prefiere evitar compañías con alto impacto ambiental. Sin la información que produce la contabilidad social, esas decisiones tendrían que tomarse a ciegas. Con ella, tanto las organizaciones como quienes se relacionan con ellas disponen de datos concretos para actuar con mayor coherencia.
Principales objetivos de la contabilidad social:
- Medir la contribución social neta: Cuantificar el valor real que la organización aporta o resta a su entorno.
- Informar con transparencia: Comunicar a la sociedad el comportamiento social y ambiental de la empresa mediante reportes verificables.
- Apoyar la toma de decisiones: Proveer datos útiles para que directivos, inversores y reguladores actúen con mejor información.
- Verificar la coherencia estratégica: Comprobar si las políticas sociales de la organización se alinean con las prioridades de la sociedad.
- Fomentar la mejora continua: Detectar áreas donde el impacto negativo puede reducirse y el positivo puede ampliarse.
Principios y características fundamentales
Para que la contabilidad social cumpla su función, debe regirse por un conjunto de principios que le dan rigor y credibilidad. El más básico es la transparencia: la información reportada tiene que ser veraz, completa y accesible para quienes la necesitan. Sin ese requisito, los informes sociales se convierten en herramientas de imagen sin sustancia real, lo que se conoce como greenwashing o lavado de imagen.
Otro principio que la distingue es su alcance integral. No se limita a un solo tipo de impacto, sino que abarca las dimensiones económica, social y ambiental de manera simultánea. Esto implica que una empresa no puede presumir de excelentes condiciones laborales si al mismo tiempo contamina ríos o evade impuestos: la contabilidad social evalúa el conjunto, no partes aisladas.
También destaca el principio de participación de los grupos de interés (o stakeholders). La contabilidad social no es un ejercicio que la empresa hace de forma unilateral: idealmente, implica escuchar y considerar las perspectivas de empleados, comunidades, clientes y proveedores al definir qué se mide y cómo se reporta. Por eso, herramientas como la norma AA1000 hacen de la participación de stakeholders uno de sus pilares centrales.
¿Cómo funciona la contabilidad social en una empresa?
El funcionamiento de la contabilidad social sigue un proceso que comienza con la identificación de los impactos relevantes y termina con la comunicación de resultados a las partes interesadas. No existe un único método universalmente obligatorio, pero sí hay etapas comunes que la mayoría de las organizaciones recorren cuando deciden implementarla de forma seria y estructurada.
Medición del impacto social
Medir el impacto social no es tan directo como medir ingresos o costos, porque muchos de sus efectos son difíciles de expresar en términos monetarios. Por eso, la contabilidad social utiliza tanto indicadores cuantitativos como cualitativos. Entre los primeros están el número de empleos creados, el porcentaje de reducción de emisiones contaminantes o la inversión en programas comunitarios. Entre los segundos, la percepción de los empleados sobre sus condiciones laborales o la valoración de la comunidad sobre el comportamiento de la empresa.
Una de las metodologías más utilizadas para monetizar ese impacto es el retorno social de la inversión (SROI), que calcula cuánto valor social genera una organización por cada unidad monetaria que invierte en sus iniciativas sociales o ambientales. Este enfoque permite comparar el desempeño social de forma más objetiva y justificar inversiones que, en una lógica puramente financiera, parecerían difíciles de defender.
Informes y reportes sociales
El resultado final del proceso de contabilidad social se plasma en documentos concretos que las organizaciones publican para rendir cuentas ante sus grupos de interés. El más conocido es el balance social, un informe periódico que recoge los indicadores de desempeño social y ambiental de la organización de forma estructurada. Su función es equivalente a la del balance financiero, pero aplicada a la dimensión social: permite ver de un vistazo cómo está la empresa más allá de los números económicos.
Además del balance social, muchas organizaciones elaboran el informe social, que profundiza en aspectos concretos como las condiciones de trabajo, los programas de voluntariado o el impacto ambiental. También existe el informe de derechos humanos, centrado en verificar que las operaciones de la empresa respetan los estándares internacionales de derechos fundamentales tanto en su cadena de valor como en las comunidades donde opera.
Principales herramientas y normas de referencia
La contabilidad social cuenta con un conjunto de marcos normativos y herramientas que orientan a las organizaciones sobre qué medir, cómo hacerlo y de qué forma reportarlo. Ninguno de ellos es universalmente obligatorio, pero varios han alcanzado un reconocimiento global que los convierte en referentes de facto en el sector. Conocerlos te ayuda a entender bajo qué estándares trabajan las empresas que reportan su desempeño social.
- Norma SA8000: Estándar internacional que certifica condiciones laborales dignas, incluyendo el rechazo al trabajo infantil, la libertad de asociación y horarios razonables.
- Norma AA1000: Marco centrado en la rendición de cuentas y la participación de los grupos de interés. Establece cómo debe estructurarse el diálogo entre la empresa y sus stakeholders.
- ISO 26000 – Responsabilidad Social: Guía internacional que orienta a las organizaciones sobre cómo integrar la responsabilidad social en su estrategia y gestión. No es certificable, pero sí ampliamente utilizada como referencia.
- Global Reporting Initiative (GRI): Uno de los marcos de reporte de sostenibilidad más utilizados en el mundo. Proporciona indicadores estandarizados para que las empresas informen sobre su impacto económico, social y ambiental de forma comparable.
- Matriz de contabilidad social: Herramienta macroeconómica que representa en forma de tabla las relaciones entre los distintos sectores de una economía, incluyendo los flujos de producción, ingreso y gasto con perspectiva social.
Estas herramientas no actúan de forma aislada. En la práctica, una empresa puede apoyarse en la ISO 26000 para definir su estrategia, usar los indicadores del GRI para medir su desempeño y certificarse bajo la SA8000 para demostrar sus condiciones laborales. Lo relevante es que exista un proceso sistemático, verificable y comunicado con transparencia corporativa. Precisamente, la transparencia corporativa es uno de los pilares sobre los que descansa toda la credibilidad del sistema.
Ámbitos de aplicación y ejemplos reales
La contabilidad social no es exclusiva de las grandes multinacionales. Puede aplicarse en cualquier organización que tenga un impacto sobre su entorno: una empresa familiar, una cooperativa, una ONG o una entidad pública. Lo que varía es la escala y la complejidad de los indicadores, no la lógica del proceso.
Entre los casos más reconocidos a nivel global están empresas como Patagonia, que publica anualmente informes detallados sobre su huella social y su impacto ambiental, o compañías que integran programas de voluntariado corporativo como parte de su estrategia de responsabilidad y los reportan de forma cuantificada. Lo que hace la contabilidad social en estos casos es convertir las intenciones en datos verificables, pasando del discurso a la evidencia concreta.
En el ámbito macroeconómico, los gobiernos también aplican sus propias versiones de contabilidad social para evaluar el efecto de las políticas públicas sobre la distribución del ingreso, el empleo o el acceso a servicios básicos. Herramientas como los indicadores sociales y las matrices de contabilidad social permiten a los estados medir si sus intervenciones generan el bienestar esperado en la población.
Ventajas y limitaciones
Como cualquier disciplina en desarrollo, la contabilidad social tiene puntos fuertes claros y también restricciones reales que conviene conocer antes de idealizarla. Entender ambas caras te ayuda a valorarla con criterio y a reconocer por qué, pese a sus limitaciones, cada vez más organizaciones la integran en su gestión.
| Ventajas | Limitaciones |
|---|---|
| Visibiliza impactos que la contabilidad financiera ignora | Falta de un marco normativo único y estandarizado |
| Mejora la toma de decisiones con información más completa | Puede ser costosa de implementar para organizaciones pequeñas |
| Fortalece la reputación y la confianza con los stakeholders | Riesgo de uso superficial como herramienta de imagen |
| Fomenta la mejora continua en prácticas sociales y ambientales | Algunos impactos son difíciles de cuantificar en términos objetivos |
| Atrae inversores con criterios ESG (ambientales, sociales y de gobernanza) | Los resultados pueden ser difíciles de comparar entre sectores |
La limitación más señalada por los expertos es la falta de estandarización. A diferencia de la contabilidad financiera, que cuenta con normas como las NIIF o los GAAP ampliamente adoptadas, la contabilidad social convive con múltiples marcos que no siempre son compatibles entre sí. Esto dificulta comparar el desempeño social de empresas de distintos sectores o países con la misma facilidad con la que se comparan sus resultados económicos.
Pese a eso, la tendencia es clara: la presión regulatoria, la demanda de los consumidores y los criterios de inversión responsable están empujando a cada vez más organizaciones hacia una mayor rendición de cuentas social. Quienes desarrollan hoy las capacidades para medir y comunicar su valor social estarán mejor preparados para los estándares que, con toda probabilidad, serán exigibles en los próximos años.
¿Sabías que?
Los costos sociales —como la contaminación, las enfermedades laborales o el deterioro de la cohesión comunitaria— rara vez aparecen en los balances financieros de las empresas que los generan. La contabilidad social es el único instrumento contable diseñado para capturarlos y ponerlos en valor.
Preguntas frecuentes
¿Qué estudia exactamente la contabilidad social?
La contabilidad social estudia los efectos que las actividades económicas de una organización generan sobre su entorno: personas, comunidades y medio ambiente. Más allá de registrar ingresos o gastos, analiza variables como las condiciones laborales, el impacto ambiental, la contribución al bienestar comunitario y la ética en las relaciones con los grupos de interés. Su objetivo es producir información útil y verificable sobre esas dimensiones para que las decisiones organizacionales sean más responsables y coherentes con las necesidades de la sociedad.
¿Cuál es la diferencia entre contabilidad social y responsabilidad social empresarial?
La responsabilidad social empresarial (RSE) es el conjunto de compromisos y prácticas con las que una empresa decide actuar de forma ética y sostenible. La contabilidad social, en cambio, es la herramienta que mide, registra y comunica si esos compromisos se están cumpliendo realmente. Dicho de otra forma: la RSE es la intención y la estrategia; la contabilidad social es la evidencia y el seguimiento. Sin contabilidad social, la RSE queda en declaraciones de voluntad sin datos que las respalden.
¿Qué es el balance social en contabilidad?
El balance social es el documento principal que resume el desempeño social y ambiental de una organización durante un período determinado. Funciona como el equivalente del balance financiero, pero en lugar de mostrar activos y pasivos monetarios, recoge indicadores sobre empleo, condiciones laborales, impacto medioambiental, inversión comunitaria y relaciones con los grupos de interés. Es la forma más estructurada de rendir cuentas socialmente ante la sociedad.
¿Qué normas internacionales regulan la contabilidad social?
No existe una única norma obligatoria a nivel global, pero hay varios marcos de referencia ampliamente reconocidos. Entre ellos destacan la ISO 26000 – Responsabilidad Social, que orienta sobre cómo integrar la sostenibilidad en la estrategia organizacional; la norma AA1000, centrada en la participación de stakeholders; la norma SA8000, enfocada en condiciones laborales; y el Global Reporting Initiative (GRI), que proporciona indicadores estandarizados para reportar impacto social y ambiental de forma comparable entre organizaciones.
¿Qué es el SROI y cómo se relaciona con la contabilidad social?
El SROI (Social Return on Investment) o retorno social de la inversión es una metodología que expresa en términos monetarios el valor social generado por una organización por cada unidad de recurso invertida. Se relaciona directamente con la contabilidad social porque es una de sus herramientas de medición del impacto social más utilizadas. Permite comparar y justificar inversiones sociales con el mismo lenguaje con el que se evalúan los retornos financieros, lo que facilita su integración en la toma de decisiones estratégicas.
¿Puede una pyme aplicar contabilidad social?
Sí, cualquier organización puede aplicar contabilidad social, independientemente de su tamaño. En el caso de las pymes, la implementación suele ser más sencilla porque el número de indicadores relevantes es menor y el contexto de impacto es más acotado. Una pequeña empresa puede comenzar midiendo aspectos básicos como las condiciones de empleo que ofrece, su consumo energético o su relación con proveedores locales. Lo importante no es la sofisticación del sistema, sino la coherencia y la honestidad con que se recoge y comunica la información.
¿Qué indicadores se usan en la contabilidad social?
Los indicadores sociales utilizados en contabilidad social se agrupan en varias dimensiones. En la dimensión laboral se incluyen métricas como la tasa de accidentalidad, el salario medio comparado con el mínimo del sector o el porcentaje de contratos estables. En la dimensión ambiental aparecen indicadores como las emisiones de CO₂, el consumo de agua o la tasa de reciclaje. En la dimensión comunitaria se mide la inversión social, el número de beneficiarios de programas sociales o la participación en iniciativas locales. La elección de indicadores depende del sector, el tamaño y los grupos de interés de cada organización.
Conclusión
La contabilidad social es mucho más que una tendencia corporativa: es una disciplina que amplía la mirada de cualquier organización más allá de sus resultados económicos para incluir su impacto real sobre las personas y el planeta. Entender qué es y cómo funciona te da una perspectiva más completa sobre cómo operan —y cómo deberían operar— las empresas y entidades de todo tipo.
A lo largo de este contenido has visto que la contabilidad social se apoya en principios como la transparencia y la integralidad, que utiliza herramientas concretas como el balance social, el SROI o normas como la ISO 26000, y que puede aplicarse tanto en grandes corporaciones como en pequeñas organizaciones. Puedes empezar a aplicar este conocimiento identificando qué indicadores serían más relevantes para la organización que te interesa analizar o en la que trabajas.
Si este tema te ha resultado útil, en este sitio web encontrarás mucho más contenido sobre contabilidad social, sus herramientas, marcos normativos y aplicaciones prácticas que te ayudarán a profundizar paso a paso en una de las áreas más significativos de la gestión organizacional contemporánea.
También te puede interesar:
Bonos de impacto social (BIS)
¿Cómo calcular la huella social empresarial?
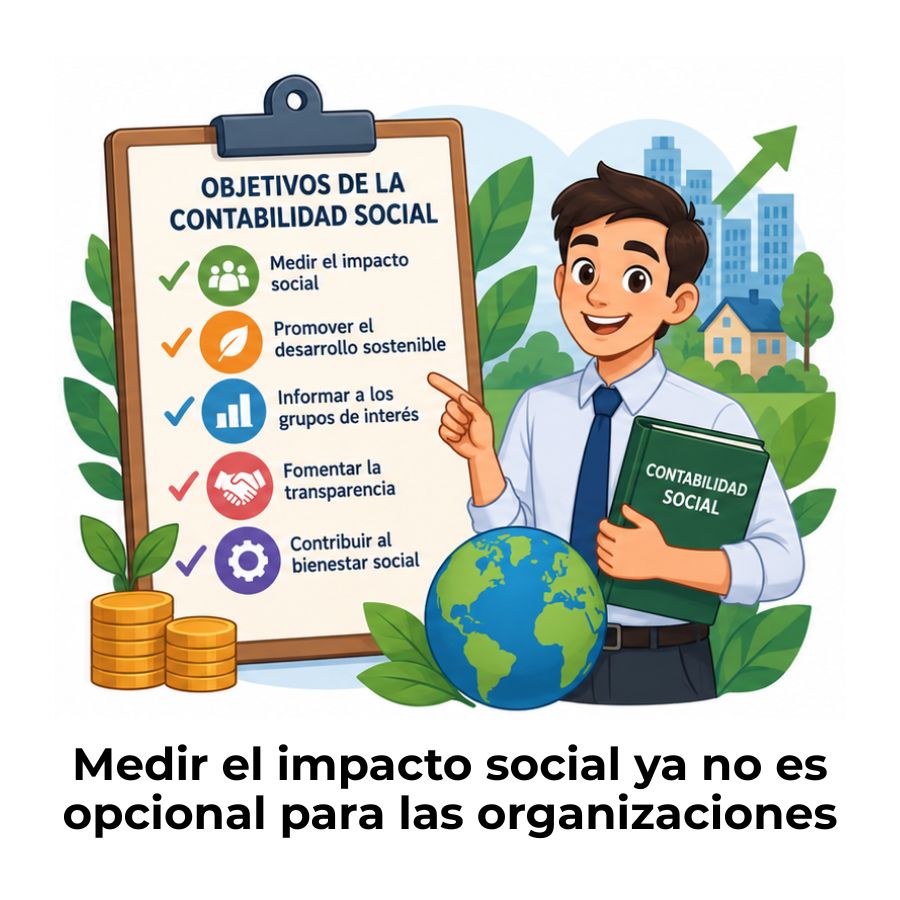
Objetivos de la contabilidad social
Estado de resultado social: El informe que pocos conocen
ISO 26000: Transforma tu organización con responsabilidad social
¿Cómo contabilizar el voluntariado corporativo?
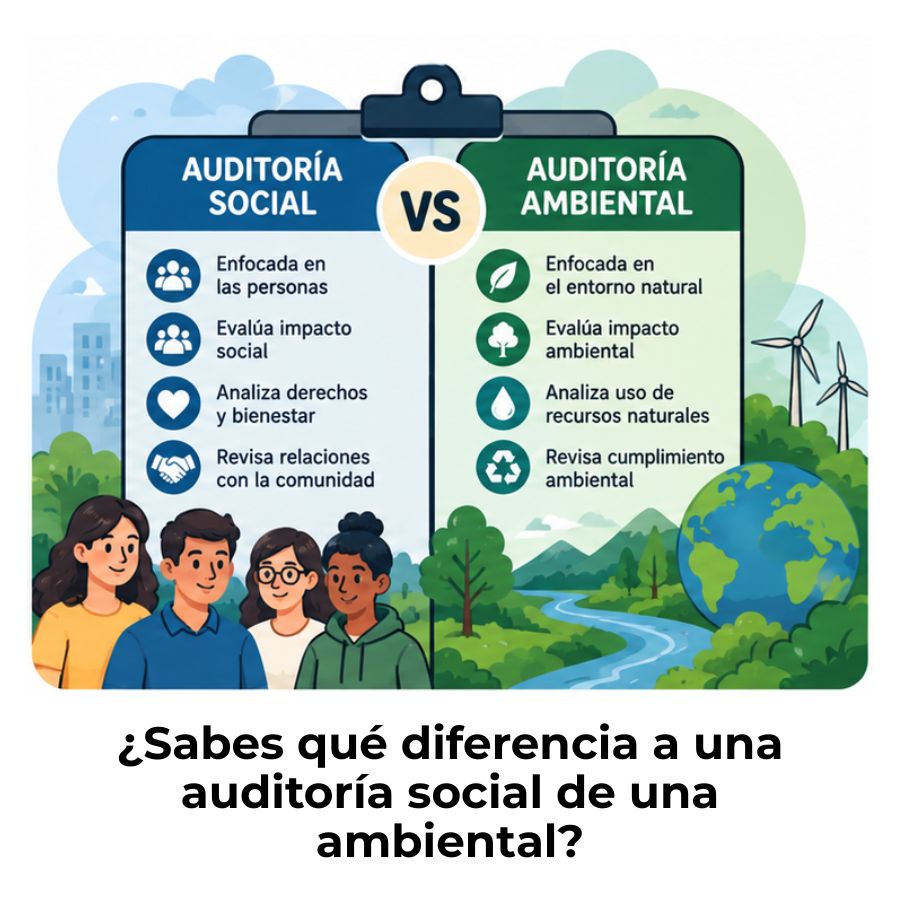
Diferencia entre auditoría social y ambiental