Cuando piensas en contabilidad, probablemente imaginas balances, facturas y cuentas de resultados. Pero hay una dimensión que la mayoría de las empresas todavía ignora: ¿Cómo se mide lo que le haces a la sociedad? A continuación, vas a encontrar ejemplos concretos, reales y explicados sin rodeos para que entiendas de qué va todo esto.
¿Qué es la contabilidad social y por qué importa?
La contabilidad social es la rama de la contabilidad que mide, evalúa y comunica el impacto que una organización genera en la sociedad y en el medio ambiente. A diferencia de la contabilidad financiera, que se enfoca en resultados económicos, esta disciplina amplía el foco hacia las personas, las comunidades y el entorno natural que rodean a la empresa.
Su propósito central es transparentar cómo las decisiones empresariales afectan a empleados, comunidades locales y ecosistemas. No se trata de una herramienta de imagen: es un sistema de rendición de cuentas ante todos los grupos que se ven afectados por la actividad de una organización, desde los trabajadores hasta las administraciones públicas.
¿Cuáles son los principales ejemplos de contabilidad social?
Los ejemplos de contabilidad social se agrupan según el tipo de impacto que registran. Cada organización elige los que mejor representan su actividad, aunque existen categorías que se han convertido en referencia para empresas de casi cualquier sector. A continuación se detallan los más comunes y los que mayor adopción tienen.
Informe de huella de carbono
Este informe cuantifica las emisiones de gases de efecto invernadero que genera una empresa a lo largo de sus operaciones, incluyendo la producción, el transporte y el uso de energía. Su función principal es identificar en qué puntos del proceso productivo se genera más contaminación para poder tomar decisiones que reduzcan ese impacto de forma progresiva.
No se trata solo de calcular un número y publicarlo. El valor real de este informe está en la comparación año a año: permite ver si las medidas adoptadas están funcionando o si hay que revisar la estrategia. Muchas empresas lo utilizan también como criterio para seleccionar proveedores más sostenibles dentro de su cadena de suministro.
Reporte de responsabilidad social corporativa (RSC)
El reporte de RSC documenta los programas y acciones que una empresa desarrolla para beneficiar a las comunidades donde opera. Pueden incluir iniciativas de educación, salud, emprendimiento local o apoyo a colectivos vulnerables. Lo que distingue a un buen reporte de RSC es que no se limita a listar actividades, sino que cuantifica su efecto real sobre las personas y los territorios implicados.
Este tipo de reporte es especialmente relevante para empresas con operaciones en regiones con alta vulnerabilidad social. En esos contextos, la contabilidad social ayuda a demostrar que la presencia de la empresa genera valor más allá del empleo directo, fortaleciendo la relación de confianza con los vecinos, las administraciones y los consumidores.
Informe de condiciones laborales y bienestar del empleado
Este informe registra datos sobre salarios, jornadas, accidentes laborales, programas de formación, igualdad de género y satisfacción de los trabajadores. Su propósito es demostrar que la empresa trata a su plantilla de forma justa y que invierte en su desarrollo, algo que cada vez más inversores y consumidores consideran antes de relacionarse con una organización.
Más allá de la imagen externa, este informe tiene una utilidad interna clara: detectar áreas de mejora en la gestión de personas. Una empresa que mide regularmente el absentismo, la rotación o los índices de satisfacción laboral tiene más capacidad de anticiparse a problemas de productividad y retención del talento que una que no lo hace.
Reporte de uso y gestión de recursos naturales
Este reporte documenta cómo la empresa consume y gestiona recursos como el agua, la energía o las materias primas. Registra tanto el volumen consumido como las medidas adoptadas para reducir ese consumo o reutilizar materiales, convirtiéndose en una herramienta clave para empresas en sectores con alta presión sobre el entorno natural.
Una empresa textil que registra los litros de agua utilizados por prenda producida, o una industria alimentaria que documenta el porcentaje de residuos orgánicos que redirige al compostaje, están aplicando exactamente este tipo de contabilidad social. El dato en sí mismo ya obliga a la empresa a preguntarse si puede hacerlo mejor.
Balance del bien común
El balance del bien común es un modelo de contabilidad social que evalúa el desempeño de una empresa según criterios éticos y sostenibles: equidad, solidaridad, sostenibilidad ambiental, transparencia y participación democrática. A diferencia de otros informes, este modelo puntúa a la empresa en una matriz y permite la comparación directa con otras organizaciones del mismo sector.
Es especialmente útil para cooperativas, empresas familiares y organizaciones de la economía social que quieren demostrar su compromiso con valores compartidos. No mide únicamente lo que la empresa evita hacer mal, sino el grado en que genera activamente valor para quienes la rodean.
Ejemplos de contabilidad social en empresas reales
Ver cómo aplican este tipo de contabilidad organizaciones concretas ayuda a entender que no es una práctica reservada a grandes corporaciones. Empresas de sectores muy distintos han integrado la contabilidad social en su gestión habitual, con enfoques adaptados a su tamaño, sector y contexto.
Patagonia y su modelo de reporte ambiental
Patagonia, la empresa de ropa outdoor, es uno de los casos más citados cuando se habla de contabilidad social aplicada. No se limita a publicar datos sobre su huella ambiental, sino que documenta activamente las medidas que toma para reducirla y comunica con transparencia los avances y los retrocesos de cada año, sin maquillar los resultados negativos.
Su modelo incluye el análisis del ciclo de vida de los productos, el seguimiento de las condiciones laborales en sus fábricas de proveedores y la participación en iniciativas de consumo responsable. Lo que lo convierte en referencia no es solo la cantidad de datos que publica, sino la honestidad con la que los presenta, incluyendo los aspectos en los que todavía no ha alcanzado sus propios objetivos.
Cooperativas agroalimentarias y el valor social medido
Las cooperativas agroalimentarias han encontrado en la contabilidad social una herramienta especialmente útil para demostrar algo que los estados financieros tradicionales no recogen: su contribución al desarrollo económico de las zonas rurales donde operan. Cuantifican el empleo generado, el precio pagado a los agricultores locales y el impacto en la retención de población en territorios en riesgo de despoblación.
Proyectos europeos como AgriCoopValue trabajan precisamente en la creación de sistemas unificados de contabilidad social para este tipo de organizaciones, con el objetivo de hacer comparables los resultados entre cooperativas de distintos países y sectores. Esto permite a las cooperativas demostrar ante administraciones e inversores que generan un valor que va mucho más allá del margen comercial.
Empresas tecnológicas: diversidad e inclusión en cifras
Las empresas del sector tecnológico han incorporado la contabilidad social principalmente a través de reportes de diversidad e inclusión. Estos documentos recogen datos sobre la composición de su plantilla por género, origen étnico, edad y funcionalidad, y los cruzan con variables como el nivel de responsabilidad o la retribución. El objetivo es detectar brechas reales y no solo declarar intenciones.
Una empresa tecnológica que publica su informe de diversidad cada año y lo compara con el anterior está practicando contabilidad social de forma sistemática. Si los datos no mejoran, el propio informe la obliga a justificar por qué y a ajustar sus políticas internas. Esa presión de rendición de cuentas es precisamente la que hace que este tipo de reporte tenga valor real, más allá de la comunicación.
¿Cómo se elabora un informe de contabilidad social?
Elaborar un informe de contabilidad social no requiere una infraestructura enorme, pero sí un proceso metodológico claro. El resultado debe ser un documento que cualquier grupo de interés pueda leer, interpretar y comparar con años anteriores o con otras organizaciones del sector.
Definición de indicadores sociales y ambientales
El primer paso es decidir qué se va a medir. Los indicadores deben ser relevantes para el tipo de actividad de la empresa y para los grupos de interés a los que va dirigido el informe. Elegir bien los indicadores es la decisión más importante de todo el proceso, porque de esa elección depende que el informe refleje la realidad o que simplemente muestre lo que la empresa quiere que se vea.
Existen marcos internacionales que ayudan a seleccionar indicadores estandarizados, como los estándares GRI (Global Reporting Initiative) o los Objetivos de Desarrollo Sostenible (ODS) de Naciones Unidas. Usarlos facilita la comparación con otras organizaciones y da credibilidad al proceso, ya que son metodologías reconocidas y verificables por auditores externos.
Recopilación y análisis de datos
Una vez definidos los indicadores, hay que obtener los datos que los alimentan. Esto implica coordinar distintas áreas de la empresa: recursos humanos, producción, logística, compras y comunicación, entre otras. La calidad del informe final depende directamente de la precisión y la actualización de los datos recopilados; por eso es habitual designar a una persona responsable de este proceso en cada departamento.
El análisis posterior busca dos cosas: comprender el estado actual y compararlo con periodos anteriores para detectar tendencias. Si el consumo de agua por unidad producida bajó respecto al año anterior, hay que explicar por qué. Sí subió, también. El análisis honesto de los datos es lo que convierte un informe de contabilidad social en una herramienta útil y no en un documento de imagen corporativa.
Presentación del reporte a los grupos de interés
El informe debe llegar a quienes les importa: empleados, comunidades locales, inversores, administraciones públicas y clientes. La forma de presentarlo varía: puede ser un documento descargable, una sección en la web corporativa o una presentación en una asamblea de socios. Lo que no cambia es la obligación de que la información sea comprensible, verificable y accesible.
Algunas organizaciones optan por someter el informe a una verificación externa independiente para aumentar su credibilidad. Este paso, aunque no siempre obligatorio, refuerza la confianza de los grupos de interés y reduce el riesgo de que el informe sea percibido como una herramienta de marketing. La verificación convierte los datos declarados en datos certificados.
Diferencias entre contabilidad social y contabilidad financiera
Aunque ambas forman parte del sistema de información de una empresa, sus objetivos, audiencias y métricas son completamente distintos. Entender esa diferencia ayuda a comprender por qué la contabilidad social no sustituye a la financiera, sino que la complementa con una perspectiva que el balance de cuentas no puede ofrecer.
| Dimensión | Contabilidad financiera | Contabilidad social |
|---|---|---|
| Objetivo principal | Medir el rendimiento económico de la empresa | Medir el impacto en la sociedad y el medio ambiente |
| Audiencia principal | Accionistas, inversores y administración tributaria | Empleados, comunidades, administraciones y consumidores |
| Métricas habituales | Ingresos, gastos, beneficio neto, activos y pasivos | Emisiones, empleo, bienestar, diversidad y gestión de recursos |
| Obligatoriedad | Legalmente obligatoria en la mayoría de los países | Voluntaria en muchos casos; obligatoria en grandes empresas según regulación ESG |
| Formato del informe | Balance, cuenta de resultados y estado de flujos | Informe de sostenibilidad, balance del bien común, reporte de RSC |
| Verificación | Auditoría contable obligatoria | Verificación externa recomendada, no siempre obligatoria |
La contabilidad financiera responde a la pregunta «¿cuánto gana la empresa?». La contabilidad social responde a una pregunta diferente: «¿Qué hace la empresa con el mundo que la rodea?». Ambas preguntas son legítimas y necesarias para tener una imagen completa de cualquier organización.
Para profundizar en las implicaciones positivas y negativas de aplicar este modelo, puedes consultar el análisis detallado sobre las ventajas y desventajas de la contabilidad social, donde se examinan los beneficios reales junto con los límites y dificultades que encuentran las organizaciones al implementarla.
Preguntas frecuentes
¿Qué mide exactamente la contabilidad social?
La contabilidad social mide los efectos sociales, ambientales y económicos que genera la actividad de una organización en su entorno. Esto incluye aspectos como las emisiones de gases, las condiciones de trabajo de los empleados, la contribución económica a las comunidades locales, el uso de recursos naturales y la diversidad interna de la plantilla. Su propósito es transformar esos efectos en datos comparables y verificables, de modo que cualquier grupo interesado pueda evaluar el comportamiento real de la organización más allá de sus resultados financieros.
¿Cuál es el objetivo principal de la contabilidad social?
El objetivo central de la contabilidad social es describir cómo una organización produce, distribuye y consume bienes y servicios, y qué consecuencias tiene ese proceso para la sociedad y el medio ambiente. No se trata de reemplazar la contabilidad financiera, sino de añadir una capa de información que permita a empleados, comunidades, inversores y administraciones públicas tomar decisiones más completas. En pocas palabras, su meta es hacer transparente lo que las cuentas financieras no muestran.
¿Qué tipos de informes se usan en contabilidad social?
Los tipos de informes más habituales son el informe de sostenibilidad, el reporte de responsabilidad social corporativa (RSC), el informe de huella de carbono, el reporte de bienestar y diversidad laboral y el balance del bien común. Cada uno responde a necesidades distintas y se dirige a audiencias diferentes. Muchas organizaciones combinan varios de estos formatos en un único documento anual que recoge todos los indicadores sociales y ambientales relevantes para su actividad.
¿Qué diferencia hay entre contabilidad social y RSC?
La responsabilidad social corporativa (RSC) es el conjunto de compromisos y acciones que una empresa adopta voluntariamente para contribuir al bienestar social y ambiental. La contabilidad social, por su parte, es el sistema que permite medir, registrar y comunicar si esos compromisos se están cumpliendo realmente y con qué resultados. Dicho de otra forma: la RSC define qué quiere hacer la empresa, y la contabilidad social documenta qué está haciendo de verdad.
¿Qué indicadores se utilizan en la contabilidad social?
Los indicadores varían según el sector y los objetivos de la organización, pero los más frecuentes incluyen: toneladas de CO₂ emitidas, litros de agua consumidos por unidad producida, porcentaje de mujeres en puestos de dirección, tasa de accidentes laborales, horas de formación por empleado, porcentaje de residuos reciclados y valor del empleo generado en la comunidad local. Los marcos internacionales como GRI o los ODS de Naciones Unidas establecen listas de referencia que orientan a las organizaciones en la selección de sus propios indicadores.
¿Pueden las pequeñas empresas aplicar la contabilidad social?
Sí, y de hecho muchas lo hacen con recursos mínimos. Una pequeña empresa no necesita un departamento de sostenibilidad para empezar a medir su impacto social. Puede comenzar con indicadores sencillos: número de empleos creados en la comunidad local, porcentaje de proveedores locales, horas de formación ofrecidas a los trabajadores o reducción del consumo energético respecto al año anterior. Lo que importa no es la cantidad de indicadores, sino la regularidad y la honestidad con que se miden y se comunican. Incluso un informe breve y bien elaborado tiene más valor que uno extenso pero vacío de contenido real.
¿Qué es el índice SROI en contabilidad social?
El SROI (Social Return on Investment, o retorno social de la inversión) es un método de medición que calcula cuánto valor social genera cada unidad monetaria invertida por una organización. Se expresa como una ratio: si el SROI es de 3, significa que por cada euro invertido se genera un valor social equivalente a tres euros. Es uno de los indicadores más potentes de la contabilidad social porque permite comparar el impacto de distintos programas o inversiones y justificar decisiones ante inversores, administraciones o donantes. Para conocer casos donde este y otros indicadores han marcado una diferencia real, puedes revisar los casos de éxito en contabilidad social documentados en este sitio web.
Conclusión
Los ejemplos de contabilidad social que has visto aquí demuestran que medir el impacto de una empresa en la sociedad no es una cuestión de tamaño ni de recursos: es una decisión de transparencia. Desde un informe de huella de carbono hasta el balance del bien común, cada modelo ofrece una forma distinta de rendir cuentas ante quienes se ven afectados por la actividad de una organización.
Ahora que conoces los principales tipos de informes, los indicadores más utilizados y cómo se diferencia esta disciplina de la contabilidad financiera tradicional, puedes empezar a identificar qué modelo encaja mejor con el tipo de organización que te interesa analizar o en la que trabajas. No hace falta aplicarlos todos a la vez: un buen punto de partida es elegir dos o tres indicadores relevantes y medirlos con consistencia a lo largo del tiempo.
Si quieres seguir profundizando en este campo, este sitio web tiene más contenido sobre contabilidad social que te ayudará a ampliar tu visión y a entender cómo esta disciplina sigue evolucionando en el contexto empresarial y regulatorio actual.
También te puede interesar:
La huella social: El rastro que toda empresa deja en la sociedad
Reporte integrado empresarial
Responsabilidad social empresarial (RSE)
¿Cómo calcular la huella social empresarial?
Informe de derechos humanos en la empresa
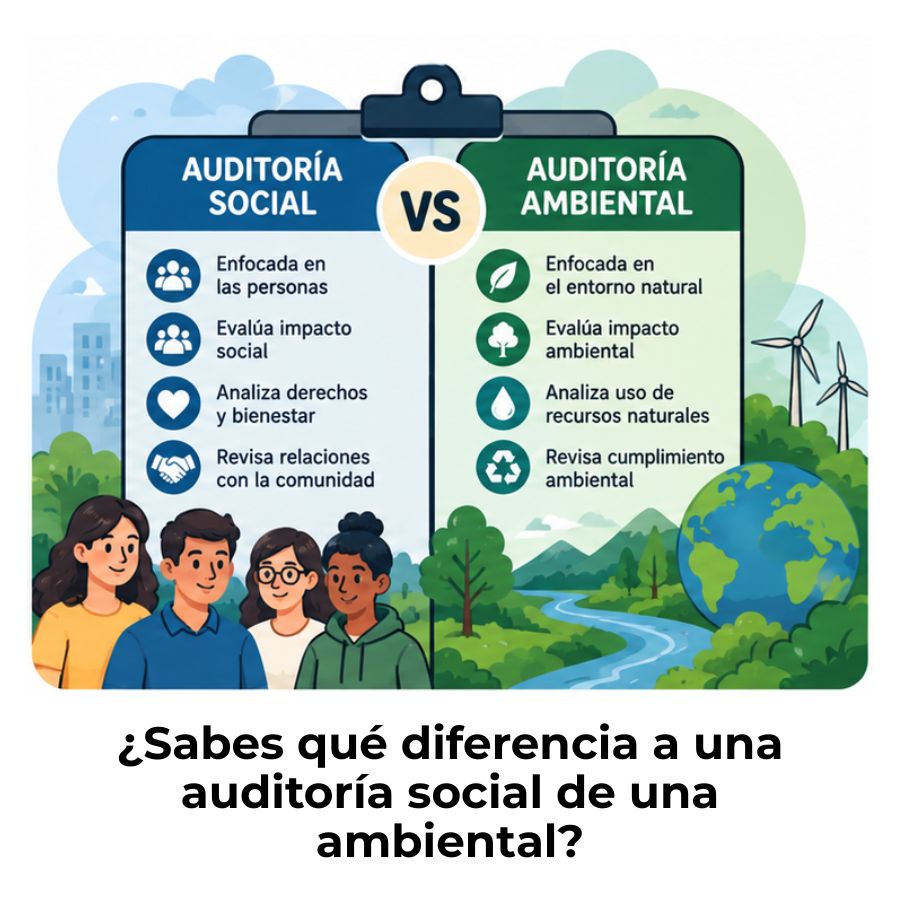
Diferencia entre auditoría social y ambiental
Beneficios del balance social para una empresa