Hay empresas que no solo buscan cerrar el año con buenas cifras, sino también con buenas acciones. Y lo más interesante es que las cuentan, las miden y las gestionan igual que cualquier otro activo. Si alguna vez te has preguntado cómo se traduce el bien que hace una organización en información concreta y útil, los casos de éxito en contabilidad social te van a dar respuestas que no esperabas.
¿Qué es la contabilidad social y por qué importa?
La contabilidad social es un sistema de registro, medición y comunicación del impacto que una organización genera en su entorno social, ambiental y económico. A diferencia de la contabilidad financiera tradicional, no se limita a cuantificar ingresos o pérdidas monetarias, sino que busca capturar el valor que una empresa aporta —o resta— a la comunidad, al medio ambiente y a las personas que la rodean.
Este enfoque parte de una idea sencilla pero poderosa: las organizaciones no operan en el vacío. Cada decisión empresarial tiene consecuencias que van más allá del balance contable, y reconocer esas consecuencias es el primer paso para gestionarlas mejor. Desde una cooperativa agrícola hasta una multinacional del sector alimentario, todas pueden beneficiarse de medir lo que hacen bien.
El interés por este modelo ha crecido de forma notable porque los consumidores, los inversores y los reguladores exigen cada vez más transparencia sobre el comportamiento social de las organizaciones. Las empresas que aplican la contabilidad social no solo cumplen con esa demanda: también mejoran su toma de decisiones internas al tener una visión más completa de su realidad.
¿Cómo se aplica la contabilidad social en una organización?
Llevar la contabilidad social a la práctica no requiere ser una empresa grande ni contar con un departamento especializado desde el primer día. Lo que sí requiere es un proceso ordenado que comience con una pregunta honesta: ¿qué impacto real produce mi organización en las personas y en el entorno donde opera? A partir de ahí, el proceso tiene etapas bien definidas.
Pasos para medir el impacto social de una empresa
Identificar stakeholders
Define a quiénes afecta tu actividad: empleados, comunidad local, proveedores, medio ambiente.
Definir indicadores
Selecciona métricas sociales relevantes según el tipo de organización y su sector de actividad.
Recopilar datos
Recoge información cuantitativa y cualitativa a través de encuestas, registros internos y entrevistas.
Analizar el impacto
Interpreta los datos recogidos para entender qué valor social genera tu organización y dónde puede mejorar.
Comunicar resultados
Elabora una memoria o informe de impacto social claro, verificable y accesible para todos los grupos de interés.
Herramientas e indicadores más utilizados
Una vez que la organización decide avanzar, necesita elegir los instrumentos adecuados. No existe una sola metodología universal, pero sí hay algunas que se han consolidado como referencias prácticas en múltiples sectores y tamaños de empresa.
| Herramienta / indicador | Qué mide | Ideal para |
|---|---|---|
| GRI (Global Reporting Initiative) | Impacto económico, ambiental y social | Empresas medianas y grandes |
| SROI (Retorno Social de la Inversión) | Valor social generado por cada euro invertido | ONG, cooperativas, entidades sociales |
| Modelo poliédrico | Valor social desde múltiples dimensiones | Cooperativas de economía social |
| ODS (Objetivos de Desarrollo Sostenible) | Alineación con metas globales de la ONU | Todo tipo de organización |
| Balance social | Desempeño social interno y externo | Organizaciones con enfoque cooperativo |
Casos de éxito en contabilidad social en el sector cooperativo
El sector cooperativo lleva décadas demostrando que la rentabilidad y el compromiso social pueden convivir sin contradicción. Algunas de estas organizaciones han ido un paso más allá: han estructurado sistemas formales para medir y comunicar su impacto social, convirtiéndose en referentes para el resto del sector.
RuralFruit y el proyecto AgriCoopValue en España
La cooperativa agrícola valenciana San Vicent Ferrer de Benaguasil, conocida comercialmente como RuralFruit, puso en marcha un proceso formal de medición de su impacto social con el apoyo de investigadores del Centro de Investigación en Gestión de Empresas (Cegea) de la Universitat Politècnica de València. El punto de partida fue el proyecto europeo AgriCoopValue, centrado en monetizar el valor social de las cooperativas agroalimentarias en entornos rurales.
Lo que hace relevante este caso no es solo el resultado, sino el proceso: la cooperativa pasó de gestionar su actividad con datos exclusivamente financieros a incorporar una visión completa de cómo su trabajo beneficia al territorio, a los agricultores asociados y a la economía local. La contabilidad social les permitió visibilizar transferencias de valor que los estados financieros convencionales ignoraban por completo.
Cooperativa Zabalduz y el modelo poliédrico de valor social
La cooperativa para la acogida de menores Zabalduz, en el País Vasco, aplicó el modelo poliédrico de contabilidad social para cuantificar el valor que genera su actividad en términos que van mucho más allá de las cifras de financiación pública recibida. Este modelo permite analizar el impacto desde múltiples ángulos simultáneos: el económico, el social, el laboral y el territorial.
El resultado fue especialmente relevante porque demostró que la actividad de la cooperativa generaba un valor social significativamente mayor al coste que representaba para las administraciones que la financiaban. Un hallazgo que, sin las herramientas de la contabilidad social, habría sido imposible de documentar y comunicar con rigor.
«La forma de realizarlo es diversa, y nosotros también aprendemos con cada una de las organizaciones»: así lo expresan los expertos del modelo poliédrico tras trabajar con más de trescientas empresas en su proceso de contabilidad social.
Casos de éxito en contabilidad social en grandes empresas
Las grandes corporaciones también han adoptado la contabilidad social como herramienta estratégica, aunque con enfoques distintos a los del sector cooperativo. En su caso, la presión de consumidores, inversores y reguladores ha sido uno de los motores más potentes para integrar la medición del impacto social en su gestión. Estos tres casos ilustran caminos diferentes hacia el mismo objetivo.
Danone: producción sostenible y contabilidad de impacto
Danone lleva años trabajando en la integración de métricas sociales y ambientales dentro de su gestión corporativa. La empresa ha desarrollado un modelo de producción que busca reducir progresivamente su impacto ambiental, incluyendo un protocolo propio de bienestar animal elaborado en colaboración con organizaciones especializadas del sector. Lo que distingue a Danone es que estos compromisos se miden, se publican y se verifican de forma periódica.
Esto significa que la contabilidad social no funciona aquí como un informe de imagen, sino como un sistema real de seguimiento. Cada acción forma parte de un ciclo de mejora continua donde los datos del periodo anterior alimentan los objetivos del siguiente. La coherencia entre lo que la empresa declara y lo que puede demostrar es, precisamente, lo que convierte este caso en una referencia.
Nestlé y su alineación con los ODS de la ONU
Nestlé ha estructurado su estrategia de impacto social en torno a los Objetivos de Desarrollo Sostenible de la ONU. Entre sus compromisos públicos destaca el de contribuir a que cincuenta millones de personas tengan acceso a vidas más saludables, el de integrar a cincuenta millones de hogares en su cadena de suministro y el de avanzar hacia un impacto neto nulo en el planeta.
Lo relevante desde la perspectiva de la contabilidad social es que estos objetivos no son simplemente declaraciones de intención. Nestlé ha construido sistemas de seguimiento que permiten medir el progreso real en cada uno de esos frentes, generar reportes periódicos y rendir cuentas ante grupos de interés que van desde inversores institucionales hasta comunidades locales de productores agrícolas.
IKEA: transparencia social y ambiental como activo contable
IKEA ha convertido su código ético en uno de los elementos diferenciadores de su modelo de negocio. La empresa compatibiliza el crecimiento comercial con compromisos ambientales y sociales concretos: más de setecientas mil placas solares instaladas, más de doscientas turbinas de viento gestionadas y un cambio total de su iluminación a tecnología LED en todas sus plantas y sedes a nivel mundial.
Además, a través de su fundación corporativa, IKEA financia proyectos sociales en comunidades vulnerables. Lo que hace de este caso un ejemplo de contabilidad social es que estos datos no son solo cifras de marketing: forman parte de sus informes de sostenibilidad verificados externamente, lo que les otorga credibilidad ante cualquier auditoría o análisis de impacto.
¿Qué resultados genera la contabilidad social bien aplicada?
Cuando una organización aplica la contabilidad social con rigor y continuidad, los efectos van más allá de tener un buen informe que presentar. Los beneficios son tangibles, operativos y estratégicos al mismo tiempo, y se distribuyen tanto hacia el interior de la organización como hacia los grupos con los que esta se relaciona.
- Mayor transparencia y confianza: Las organizaciones que publican datos verificables sobre su impacto social generan mayor credibilidad ante consumidores, inversores y administraciones públicas.
- Mejor toma de decisiones internas: Contar con indicadores sociales permite identificar áreas de mejora que los datos financieros no detectan, como el bienestar de los trabajadores o el impacto en la comunidad local.
- Acceso a financiación especializada: Muchos fondos de inversión de impacto y programas de ayudas públicas exigen evidencia del valor social generado, algo que solo puede acreditarse con un sistema de contabilidad social activo.
- Diferenciación competitiva: En mercados donde los consumidores valoran cada vez más el comportamiento ético de las empresas, medir y comunicar el impacto social se convierte en una ventaja real frente a competidores que no lo hacen.
- Cumplimiento anticipado de regulaciones: La tendencia regulatoria en Europa apunta hacia la obligatoriedad de la información no financiera para un número creciente de empresas; quienes ya la aplican llevan ventaja.
La auditoría social es, precisamente, el mecanismo que permite validar que los datos recogidos dentro de este sistema son reales, coherentes y comparables en el tiempo. Sin ese paso de verificación externa, los resultados de la contabilidad social pierden parte de su peso ante terceros.
Diferencias entre contabilidad social y contabilidad financiera tradicional
Entender qué separa a estos dos sistemas es clave para comprender por qué los casos de éxito en contabilidad social no son simplemente versiones mejoradas de la contabilidad de siempre. Se trata de enfoques con lógicas, destinatarios y propósitos distintos, aunque perfectamente compatibles cuando se aplican de forma complementaria.
| Dimensión | Contabilidad financiera | Contabilidad social |
|---|---|---|
| ¿Qué mide? | Resultados económicos y flujos de dinero | Impacto social, ambiental y comunitario |
| ¿A quién informa? | Accionistas, inversores y entidades fiscales | Comunidad, empleados, administraciones y sociedad |
| Marco normativo | NIIF, PCGA, Plan General Contable | GRI, SROI, ODS, modelo poliédrico |
| Horizonte temporal | Ejercicio anual, corto y medio plazo | Largo plazo y generaciones futuras |
| Naturaleza de los datos | Cuantitativos y monetarios | Cualitativos y cuantitativos (no solo monetarios) |
| Obligatoriedad | Legal y obligatoria para todas las empresas | Voluntaria (con tendencia regulatoria creciente) |
Comprender bien esta distinción es el punto de partida para entender por qué la contabilidad social y la contabilidad financiera no compiten entre sí: se complementan. Una empresa puede tener cuentas anuales impecables y, al mismo tiempo, estar generando un impacto social negativo que no aparece en ningún balance. La contabilidad social existe precisamente para llenar ese vacío.
Lecciones que dejan estos casos de éxito
Analizar estos casos no solo sirve para saber qué hicieron otras organizaciones: sirve para extraer principios aplicables a contextos muy diferentes. Lo que une a RuralFruit, Zabalduz, Danone, Nestlé e IKEA no es el tamaño ni el sector, sino la decisión de hacer visible lo que hasta entonces era invisible.
Otra lección que se repite en todos los casos analizados es que la contabilidad social no es un destino, sino un proceso de aprendizaje continuo. Cada organización que la aplica aprende algo nuevo sobre sí misma, y ese conocimiento retroalimenta decisiones que de otro modo se tomarían a ciegas. Esto tiene un valor estratégico que ningún balance financiero puede ofrecer por sí solo.
Los programas de inversión social comunitaria son una de las formas más concretas en que muchas de estas organizaciones materializan los compromisos que su contabilidad social identifica como prioritarios. Definir dónde invertir el impacto, con datos en la mano, marca la diferencia entre actuar con intención o actuar por intuición.
Preguntas frecuentes
¿Qué es un caso de éxito en contabilidad social?
Un caso de éxito en contabilidad social es el ejemplo de una organización que ha logrado implementar un sistema formal para medir, registrar y comunicar el impacto que genera en su entorno social, ambiental y económico, obteniendo resultados concretos y verificables. No se trata solo de elaborar un informe atractivo: el éxito se mide por la capacidad de la organización para tomar mejores decisiones, generar más valor para sus grupos de interés y demostrar ese valor con datos reales que puedan compararse en el tiempo.
¿Cuáles son los sectores donde más se aplica la contabilidad social?
La contabilidad social tiene presencia en sectores muy diversos, pero su aplicación es especialmente intensa en la economía social —cooperativas, fundaciones y entidades sin ánimo de lucro—, en la industria alimentaria y de consumo masivo, en el sector energético y ambiental, y en las administraciones públicas. También está ganando terreno en el sector financiero, donde los criterios ESG (ambientales, sociales y de gobernanza) han pasado a ser requisitos habituales para muchos inversores institucionales.
¿Qué indicadores se usan para medir el impacto social de una empresa?
Los indicadores más utilizados incluyen el número de empleos directos e indirectos generados, el porcentaje de proveedores locales integrados en la cadena de valor, el volumen de emisiones evitadas o compensadas, las horas de formación por empleado, el grado de satisfacción de la comunidad local y el retorno social por euro invertido (SROI). La elección de los indicadores concretos depende siempre del tipo de organización y del impacto que busca medir, por lo que no existe una lista universal válida para todos los casos.
¿La contabilidad social reemplaza a la contabilidad financiera?
No: la contabilidad social no reemplaza a la contabilidad financiera, sino que la complementa. Ambos sistemas responden a preguntas diferentes y sirven a destinatarios distintos. La contabilidad financiera informa sobre la salud económica de la organización a accionistas e inversores, mientras que la contabilidad social comunica el valor generado para la sociedad a un espectro mucho más amplio de grupos de interés. Una empresa puede —y en muchos casos debe— aplicar ambas de forma paralela y coherente.
¿Pueden las pymes aplicar la contabilidad social?
Sí, y con resultados muy significativos. Las pymes tienen, de hecho, una ventaja en este terreno: su impacto en la comunidad local suele ser más directo y más fácil de medir que el de una gran corporación. Para empezar, no es necesario aplicar todos los estándares internacionales de golpe. Basta con identificar los tres o cuatro impactos más relevantes para la organización, definir indicadores sencillos y comenzar a registrarlos. La consistencia en el tiempo vale más que la sofisticación de los instrumentos.
¿Qué relación tiene la contabilidad social con la auditoría social?
La contabilidad social y la auditoría social son dos procesos que se necesitan mutuamente. La contabilidad social produce la información sobre el impacto de la organización, mientras que la auditoría social verifica de forma independiente que esa información es veraz, coherente y comparable. Sin auditoría, los datos de impacto social pueden ser cuestionados por cualquier parte interesada. Por eso, los casos de éxito más sólidos siempre incluyen algún mecanismo de verificación externa que otorga credibilidad a los resultados declarados.
¿Qué organizaciones promueven la contabilidad social a nivel mundial?
Entre las organizaciones de referencia destacan el Global Reporting Initiative (GRI), que desarrolla los estándares más utilizados para el reporte de sostenibilidad; el Social Value International, que impulsa el enfoque SROI; y el Institute of Social and Ethical AccountAbility, centrado en normas de responsabilidad para el desarrollo sostenible. A nivel europeo, la Directiva de Información No Financiera y su evolución hacia la CSRD están impulsando la adopción de métricas sociales en un número creciente de empresas.
Conclusión
Los casos de éxito en contabilidad social que has conocido en este artículo demuestran que medir el impacto de una organización más allá de los números financieros no es una tendencia pasajera ni un ejercicio teórico. Es una forma concreta de gestionar mejor, de comunicar con más credibilidad y de tomar decisiones que tengan sentido tanto para la empresa como para el entorno en el que opera.
Desde una cooperativa agrícola valenciana hasta una multinacional del sector alimentario, todos los ejemplos que has visto comparten un patrón: empezaron por definir qué querían medir, construyeron un proceso y lo mantuvieron en el tiempo. Tú puedes hacer lo mismo, independientemente del tamaño o el sector de tu organización. La clave está en dar el primer paso con una pregunta honesta sobre el valor que generas.
Si este tema te ha resultado útil y quieres seguir profundizando en la contabilidad social y sus aplicaciones prácticas, en este sitio web encontrarás más contenidos que te ayudarán a entender mejor cómo funciona este campo y qué herramientas tienes a tu disposición para aplicarlo.
También te puede interesar:
Bonos de impacto social (BIS)
Diferencia entre contabilidad social y ambiental
Estado de resultado social: El informe que pocos conocen

Norma AA1000: Transparencia y sostenibilidad al alcance de cualquier organización
¿Cómo contabilizar el voluntariado corporativo?
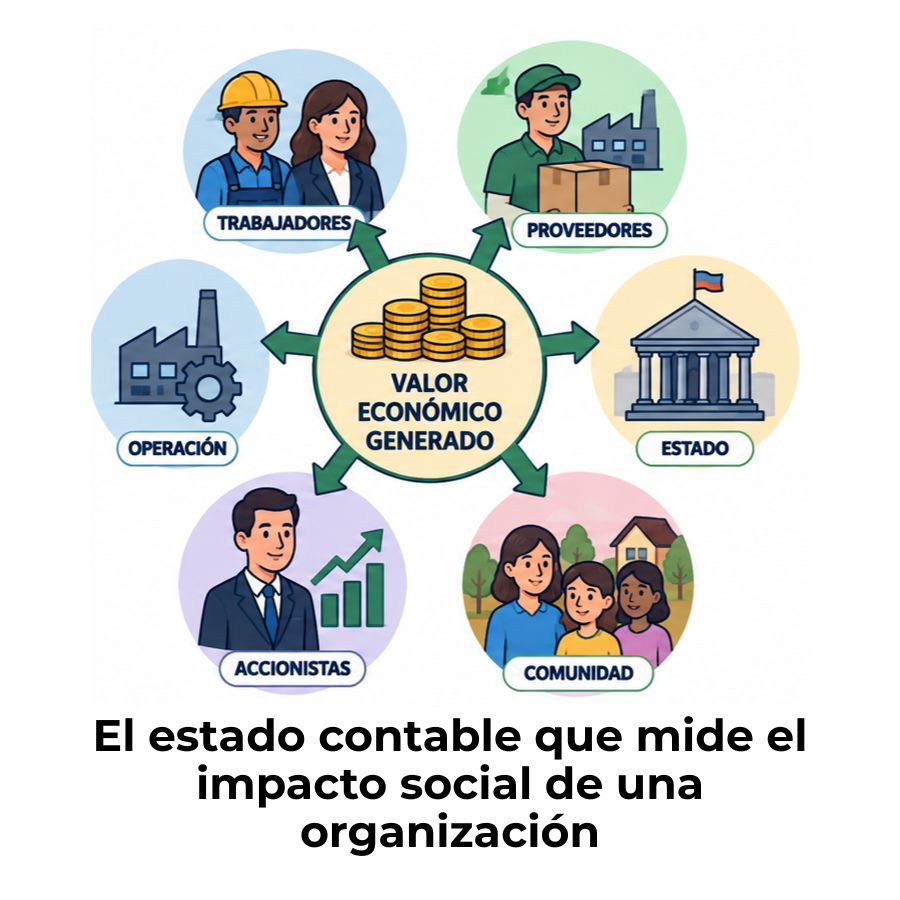
Estado de Valor Económico Generado y Distribuido (EVEGyD)
¿Cómo calcular la huella social empresarial?