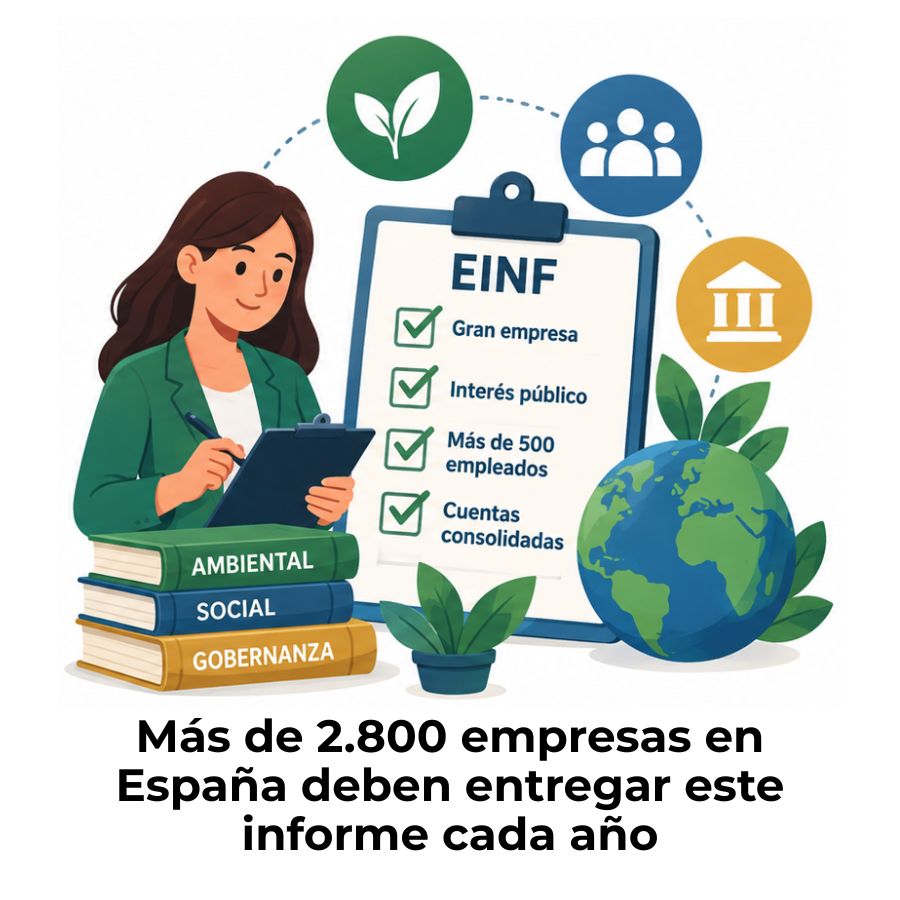
Las empresas obligadas a presentar el EINF son aquellas que, durante dos ejercicios consecutivos, superan al menos dos de estos tres umbrales: más de 250 empleados, un activo superior a 20 millones de euros o una cifra de negocios por encima de 40 millones. También están incluidas las entidades de interés público, con independencia de su tamaño.
¿Qué es el EINF y para qué sirve?
El Estado de Información No Financiera, conocido por sus siglas EINF, es un informe anual que determinadas empresas deben elaborar para mostrar su desempeño en áreas que van más allá de los resultados económicos. Recoge datos sobre medioambiente, condiciones laborales, derechos humanos, diversidad y lucha contra la corrupción, entre otras materias vinculadas a la contabilidad social.
Su propósito es ofrecer una imagen completa de la organización a todos los grupos de interés: inversores, empleados, clientes, administraciones públicas y sociedad en general. El EINF no es un documento de marketing ni una declaración de intenciones, sino un informe estructurado con indicadores verificables que deben seguir estándares reconocidos a escala internacional.
Diferencia entre el EINF y las cuentas anuales
Las cuentas anuales reflejan el rendimiento económico de una empresa: ingresos, gastos, activos y pasivos. El EINF, en cambio, muestra cómo esa misma empresa se relaciona con su entorno: qué impacto genera sobre el medioambiente, cómo trata a sus trabajadores y qué medidas adopta para actuar con integridad. Ambos documentos son complementarios y se presentan juntos, pero responden a preguntas distintas.
Una empresa puede tener resultados financieros impecables y, al mismo tiempo, una gestión ambiental cuestionable. El EINF permite que esa dimensión también quede registrada y sea pública. Por eso, desde la entrada en vigor de la Ley 11/2018, su elaboración dejó de ser voluntaria para las empresas que superan ciertos umbrales.
¿Qué empresas están obligadas a presentar el EINF?
La obligación de presentar el EINF nace cuando una empresa cumple ciertos criterios de tamaño durante dos ejercicios económicos consecutivos. No basta con superar uno de esos límites: la ley exige que se cumplan al menos dos de los tres umbrales establecidos para que la obligación se active. Además, existen categorías de entidades que deben presentarlo sin necesidad de superar ningún umbral de tamaño.
Criterios de tamaño: empleados, activo y facturación
La Ley 11/2018 fija tres variables para determinar si una sociedad mercantil —anónima, comanditaria por acciones o de responsabilidad limitada— está obligada. Si durante dos ejercicios consecutivos la empresa supera al menos dos de ellas, debe elaborar y presentar el EINF.
El criterio de empleados opera sobre el número medio de trabajadores durante el ejercicio. No se trata de la plantilla máxima en un momento puntual, sino del promedio calculado a lo largo de todo el año. Esto significa que las empresas con contratos temporales o estacionales deben también hacer ese cálculo con rigor.
Entidades de interés público y su obligación sin umbrales
Existen organizaciones que deben presentar el EINF con independencia de su tamaño. Se trata de las denominadas entidades de interés público, que por su naturaleza tienen una relevancia especial para la estabilidad económica o el bienestar social. Para estas entidades, la obligación no depende de superar umbrales de empleados, activo o facturación.
La lógica detrás de esta excepción es clara: las entidades de interés público manejan recursos que afectan directamente a millones de ciudadanos. Su transparencia no puede quedar supeditada a si alcanzan un determinado volumen de negocio o plantilla.
Grupos empresariales y el EINF consolidado
Cuando una sociedad dominante encabeza un grupo de empresas, la obligación también puede recaer sobre ese grupo de forma consolidada. En este caso, los umbrales de empleados, activo y facturación se evalúan sobre las cifras consolidadas del conjunto del grupo, no de cada sociedad individual por separado.
Esto tiene una consecuencia práctica importante: una empresa holding que individualmente no supera los umbrales puede verse obligada a presentar un EINF consolidado si el grupo al que pertenece sí los supera. Es un aspecto que con frecuencia se pasa por alto cuando se analiza la obligación desde la perspectiva de una sola sociedad.
¿Cuándo empieza la obligación de presentar el EINF?
La obligación no se activa en el mismo ejercicio en que se superan los umbrales. La ley establece que la empresa debe haber superado al menos dos de los tres criterios durante dos ejercicios económicos consecutivos. Solo en el ejercicio siguiente a ese período de dos años nace formalmente la obligación de presentar el informe.
Del mismo modo, si una empresa deja de cumplir los umbrales durante dos ejercicios consecutivos, queda exenta de la obligación. La evaluación es dinámica y debe revisarse cada año. Por eso conviene que las empresas en crecimiento vigilen sus cifras de forma continua para anticiparse al momento en que la obligación entre en vigor.
¿Qué información debe incluir el EINF?
La ley no deja a la libre interpretación de cada empresa qué contar y qué omitir. El contenido del EINF está regulado y debe abordar materias concretas con indicadores verificables. La información debe ser equilibrada, comprensible, comparable entre ejercicios y fiable, de forma que cualquier grupo de interés pueda evaluar la trayectoria de la empresa a lo largo del tiempo.
Bloques temáticos obligatorios
La Ley 11/2018 establece seis grandes bloques de información que el EINF debe cubrir. Cada uno de ellos exige datos cuantitativos y cualitativos, políticas aplicadas y resultados obtenidos. No se trata de declaraciones genéricas, sino de información concreta y medible.
- Cuestiones medioambientales: Consumo de energía, emisiones de gases de efecto invernadero, uso del agua, gestión de residuos y medidas para reducir el impacto sobre la biodiversidad.
- Cuestiones sociales y relativas al personal: Condiciones de empleo, organización del trabajo, relaciones con los trabajadores, formación, igualdad y no discriminación. Aquí entra en juego el análisis de las prácticas laborales de la empresa.
- Respeto de los derechos humanos: Mecanismos para prevenir violaciones de derechos humanos, tanto en la propia organización como en su cadena de suministro.
- Lucha contra la corrupción y el soborno: Medidas adoptadas para prevenir prácticas corruptas, soborno y blanqueo de capitales, así como los resultados obtenidos.
- Información sobre la sociedad: Compromisos con las comunidades locales, relaciones con proveedores, impactos sobre los consumidores y contribución al desarrollo económico.
- Fiscalidad: Beneficios obtenidos, impuestos pagados y subvenciones recibidas, desglosados por país cuando la empresa opera en varios territorios.
Marcos de referencia y estándares aceptados
La ley no impone un único formato de presentación, pero sí exige que los indicadores utilizados respondan a estándares reconocidos internacionalmente. El uso de un marco de referencia da estructura al informe y facilita su comparabilidad con los de otras empresas del mismo sector.
En España, el marco GRI es el más utilizado por las empresas obligadas. Su estructura modular permite adaptarse a distintos sectores y tamaños de organización. Muchas compañías también alinean su EINF con los principios de la ISO 26000 – Responsabilidad Social, que ofrece una guía reconocida internacionalmente para integrar la responsabilidad social en la gestión empresarial.
Plazos y forma de presentación del EINF
El EINF no se presenta como un documento independiente. Forma parte del informe de gestión de la empresa y se deposita junto con las cuentas anuales en el Registro Mercantil. Esto significa que sus plazos de elaboración y entrega están directamente vinculados al cierre del ejercicio económico y al proceso de aprobación de las cuentas.
Publicación en web y acceso del público
La normativa establece una distinción importante entre el EINF individual y el EINF consolidado en lo que respecta a la publicación en la web corporativa. Las empresas que presentan el EINF consolidado tienen la obligación adicional de publicarlo en su sitio web, con acceso gratuito y de fácil localización, en un plazo máximo de seis meses tras el cierre del ejercicio.
El informe publicado debe permanecer disponible durante al menos cinco años. Las empresas que solo presentan el EINF individual —sin consolidación— no están obligadas a publicarlo en la web, aunque pueden hacerlo voluntariamente como parte de su política de transparencia.
Verificación independiente obligatoria
España optó, desde el primer ejercicio de aplicación de la Ley 11/2018, por hacer obligatoria la verificación del EINF por parte de un prestador de servicios independiente. Esta decisión va más allá de lo que exigía la directiva europea, que dejaba esa posibilidad a la discreción de cada Estado miembro.
La verificación no es una auditoría de cuentas en el sentido estricto del término. Se trata de un encargo de aseguramiento en el que un tercero independiente revisa que la información presentada es coherente, verificable y cumple los requisitos legales. El informe de verificación se incorpora al propio EINF y es parte inseparable del documento final.
¿Qué pasa si una empresa no presenta el EINF?
Las consecuencias de no presentar el EINF cuando existe la obligación son de dos tipos: registrales y económicas. En el plano registral, el Registro Mercantil no admite el depósito de las cuentas anuales si el EINF está ausente, lo que bloquea el cierre registral de la empresa y afecta a su publicidad mercantil.
En el plano económico, el incumplimiento puede derivar en sanciones. Aunque la Ley 11/2018 no establece un régimen sancionador propio con cifras fijas, el bloqueo del depósito de cuentas activa el régimen general de la Ley de Sociedades de Capital, que contempla sanciones por incumplimiento de obligaciones contables. A eso se suman posibles impactos reputacionales y dificultades para acceder a financiación vinculada a criterios de sostenibilidad.
Relación entre el EINF y la CSRD
La Directiva Europea de Reporting de Sostenibilidad Corporativa, conocida como CSRD por sus siglas en inglés, amplía y profundiza las obligaciones que en España establece la Ley 11/2018. Mientras el EINF aplica principalmente a grandes empresas y entidades de interés público, la CSRD extiende la obligación de reporting de sostenibilidad a un número mucho mayor de compañías europeas.
Las grandes entidades de interés público ya sujetas al EINF comenzaron a reportar bajo los estándares ESRS vinculados a la CSRD a partir del ejercicio 2024. Para el resto de empresas obligadas, la entrada en vigor se producirá de forma progresiva en los años siguientes. El EINF funciona como un antecedente y puente natural hacia el nuevo marco CSRD, por lo que las empresas que ya cuentan con sistemas sólidos de recopilación de datos no financieros llevan una ventaja significativa.
Esta evolución normativa también afecta a la diversidad laboral, que pasa de ser un apartado secundario a convertirse en un indicador con métricas exigidas y verificables bajo los nuevos estándares europeos. Las empresas que ya integran este tipo de datos en su EINF están mejor preparadas para adaptarse a los requisitos futuros.
Preguntas frecuentes
¿Qué significa EINF?
EINF son las siglas de Estado de Información No Financiera. Es el nombre oficial que recibe en España el informe anual en el que determinadas empresas deben reportar su desempeño en materias ajenas a los resultados económicos, como el impacto ambiental, las condiciones laborales, el respeto de los derechos humanos y la lucha contra la corrupción. Su obligatoriedad queda establecida en la Ley 11/2018, de información no financiera y diversidad.
¿Qué ley regula el EINF en España?
El EINF está regulado por la Ley 11/2018, de 28 de diciembre, en materia de información no financiera y diversidad. Esta norma transpone al ordenamiento jurídico español la Directiva Europea 2014/95/UE, que estableció la obligación de divulgar información no financiera para determinadas grandes empresas y grupos. La ley fue modificada posteriormente para ampliar su ámbito de aplicación a empresas con más de 250 empleados a partir de 2021.
¿Una empresa con 250 empleados está obligada a presentar el EINF?
Sí, siempre que además de superar el umbral de 250 empleados también cumpla al menos uno de los otros dos criterios: activo total superior a 20 millones de euros o cifra neta de negocios superior a 40 millones. Y ese conjunto de condiciones debe darse durante dos ejercicios consecutivos. Si solo se supera el criterio de empleados, pero no alguno de los financieros, la obligación no se activa para ese período.
¿El EINF es lo mismo que una memoria de sostenibilidad?
No son exactamente lo mismo, aunque comparten muchos elementos. El EINF es un informe de obligado cumplimiento legal para las empresas que superan los umbrales establecidos en la Ley 11/2018. Una memoria de sostenibilidad, en cambio, puede elaborarse de forma voluntaria y generalmente sigue el marco GRI con mayor detalle y amplitud. Muchas empresas utilizan su memoria de sostenibilidad como base para elaborar el EINF, pero ambos responden a exigencias distintas.
¿Puede una empresa presentar el EINF voluntariamente?
Sí. Cualquier empresa, aunque no alcance los umbrales legales, puede elaborar y presentar un EINF de forma voluntaria. Hacerlo puede ser estratégicamente beneficioso para anticiparse a futuros crecimientos que activen la obligación, para mejorar la credibilidad ante inversores con criterios ESG o para acceder a determinadas líneas de financiación sostenible que exigen este tipo de información a sus beneficiarios.
¿Dónde se deposita el EINF?
El EINF se deposita en el Registro Mercantil junto con las cuentas anuales y el informe de gestión. Forma parte inseparable de ese conjunto de documentos. Las empresas obligadas a presentar el EINF consolidado, además, deben publicarlo en su página web de acceso gratuito en un plazo de seis meses desde el cierre del ejercicio y mantenerlo disponible durante al menos cinco años.
¿Quién verifica el EINF?
La verificación del EINF debe realizarla un prestador de servicios independiente de verificación, conocido como PSIV. En la práctica, la mayoría son firmas auditoras inscritas en el Registro Oficial de Auditores de Cuentas, aunque la verificación del EINF no es técnicamente una auditoría de cuentas: es un encargo de aseguramiento independiente. España estableció esta verificación como obligatoria desde el primer ejercicio de aplicación de la ley.
Conclusión
El EINF es mucho más que un trámite administrativo: representa la exigencia legal de que las empresas de cierto tamaño rindan cuentas sobre su impacto real en la sociedad y el entorno. Si tu empresa supera los umbrales de empleados, activo o facturación durante dos ejercicios consecutivos —o si pertenece a una entidad de interés público—, la obligación de presentar este informe ya forma parte de tu marco normativo.
Conocer los criterios exactos que activan la obligación, los bloques temáticos que debes cubrir y los plazos de presentación te permite planificar con tiempo y evitar que la ausencia del EINF bloquee el depósito de tus cuentas anuales. Cuanto antes integres la recopilación de datos no financieros en los procesos habituales de tu empresa, más sencillo resultará cumplir —y también adaptarte al marco CSRD que ya está desplegándose en Europa.
Si quieres seguir profundizando en la transparencia corporativa, la responsabilidad social y los estándares que marcan la contabilidad empresarial del presente, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida sobre estos temas.
También te puede interesar:
Reporte integrado empresarial

¿Qué es un informe social?
Estado de resultado social: El informe que pocos conocen
Informe de derechos humanos en la empresa
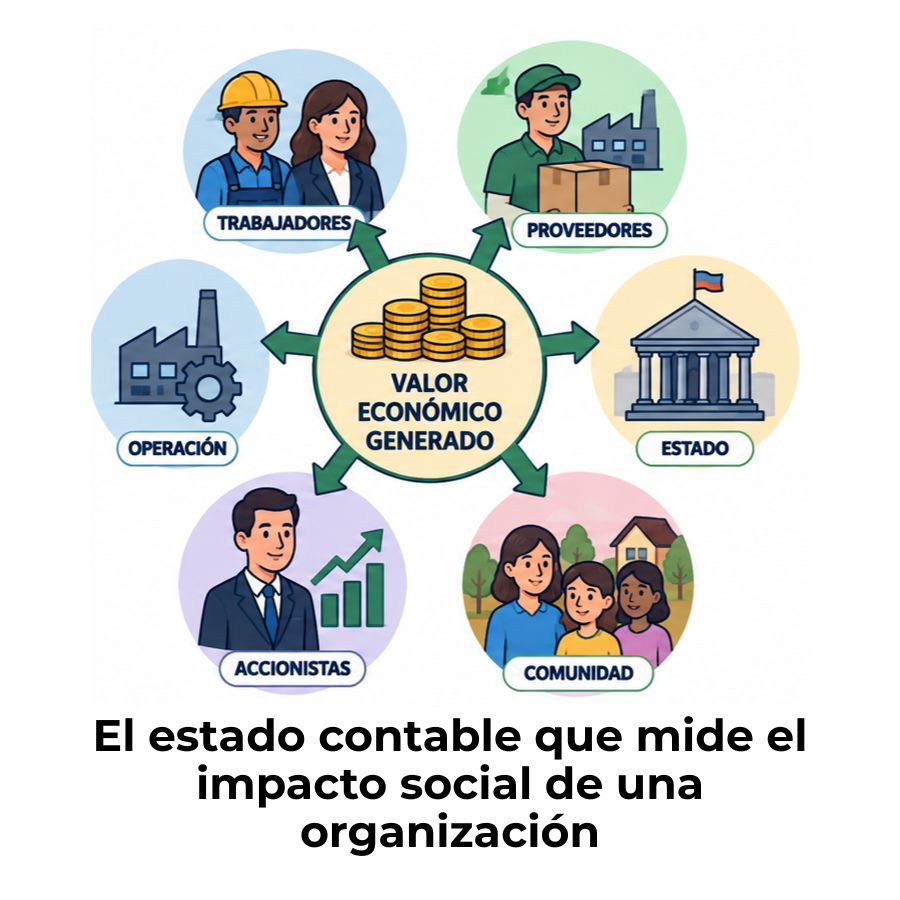
Estado de Valor Económico Generado y Distribuido (EVEGyD)
¿Cómo contabilizar el voluntariado corporativo?
¿Qué es la transparencia corporativa?