La estructura del balance social se organiza en dos grandes áreas: la interna, que analiza la relación de la empresa con sus trabajadores, y la externa, que evalúa su vínculo con la comunidad y otros grupos de interés. Cada área se divide en campos, variables e indicadores que permiten medir con precisión el impacto social de la organización.
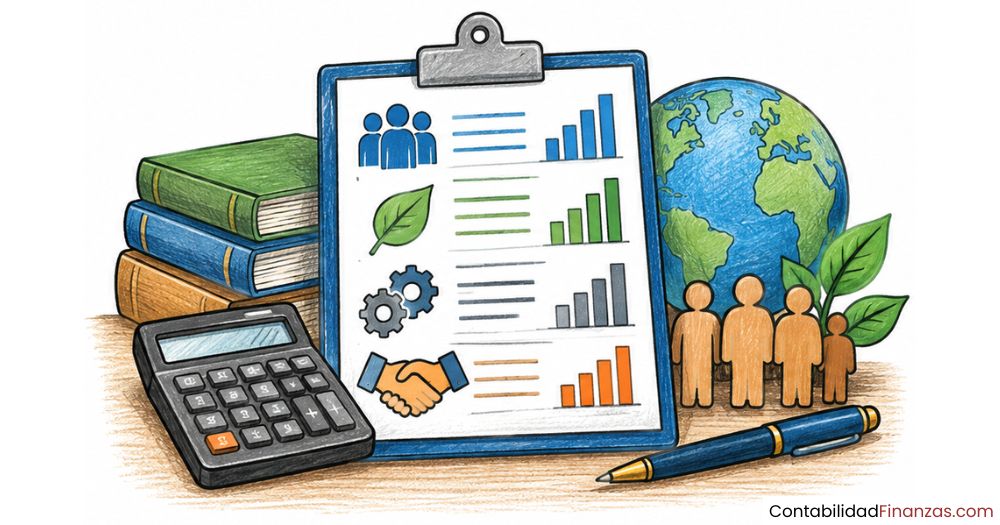
¿Qué es la estructura del balance social?
El balance social es un documento que mide y comunica el impacto de la actividad de una organización sobre las personas y el entorno que la rodea. A diferencia de los estados financieros, no se centra en cifras monetarias, sino en indicadores sociales que reflejan cómo la empresa actúa frente a sus trabajadores, su comunidad y otros grupos de interés.
Su estructura no es libre ni arbitraria. Responde a un modelo organizado que agrupa la información en áreas, campos, variables e indicadores. Este orden jerárquico es lo que hace posible comparar resultados entre períodos, detectar avances y tomar decisiones basadas en datos reales, no en percepciones.
Definición desde la contabilidad social
Dentro de la contabilidad social, el balance social se define como el instrumento que cierra las cuentas de la gestión social de una organización, de manera análoga a como el balance financiero cierra las cuentas patrimoniales. No reporta activos ni pasivos en sentido monetario, sino el comportamiento de la empresa frente a su entorno humano y social durante un período determinado.
Su base técnica exige que la información se recopile de forma sistemática, periódica y verificable. Los principios que la sostienen son los mismos que rigen la contabilidad tradicional: entidad contable, equidad, periodicidad, exposición y uniformidad, adaptados al contexto social para garantizar que los datos sean comparables y confiables de un año al otro.
¿En qué se diferencia del balance financiero tradicional?
El balance financiero mide la situación económica y patrimonial de una empresa expresada en unidades monetarias. El balance social, en cambio, mide el impacto de la actividad organizacional sobre personas y comunidades, y lo hace principalmente mediante indicadores cualitativos y cuantitativos no monetarios, como tasas de capacitación, índices de accidentalidad o programas de apoyo comunitario.
| Característica | Balance financiero | Balance social |
|---|---|---|
| Unidad de medida | Monetaria (pesos, euros…) | Indicadores sociales (cuantitativos y cualitativos) |
| ¿Qué mide? | Situación patrimonial y resultados | Impacto social de la actividad empresarial |
| Destinatarios | Inversores, acreedores, fisco | Trabajadores, comunidad, grupos de interés |
| Marco normativo | NIIF, normativa contable local | Modelos OIT, GRI u otros estándares |
| Periodicidad habitual | Anual (obligatoria) | Anual (voluntaria u obligatoria según país) |
Las dos grandes áreas del balance social
Toda la información que contiene el balance social se organiza en torno a dos grandes áreas: la interna y la externa. Esta división no es caprichosa. Responde a la lógica de que una empresa tiene responsabilidades con dos grupos distintos: quienes trabajan dentro de ella y quienes se relacionan con ella desde fuera. Comprender esta separación es la clave para entender el documento completo.
Área interna: relación con los trabajadores
El área interna concentra toda la información relacionada con las personas que forman parte de la organización. Cubre desde las condiciones laborales básicas hasta los programas de formación, bienestar y participación. Esta área responde a una pregunta central: ¿cómo trata la empresa a quienes trabajan en ella?
Los datos que se recogen aquí no son subjetivos. Se expresan en indicadores concretos: número de horas de capacitación, porcentaje de puestos cubiertos con personal propio, tasa de accidentalidad o cobertura de beneficios. El área interna es la más vinculada al día a día de la gestión de recursos humanos y, por eso, suele ser la más fácil de documentar.
Área externa: relación con la sociedad
El área externa mira hacia afuera de la empresa. Registra cómo la organización se relaciona con los grupos que no forman parte de su plantilla, pero que se ven afectados por su actividad: clientes, proveedores, comunidad local, Estado y otras instituciones. Esta dimensión refleja la responsabilidad social que la empresa asume más allá de sus puertas.
Lo que se mide aquí varía según el tipo de organización, pero siempre incluye aspectos como el apoyo a programas comunitarios, el cumplimiento de obligaciones con el Estado o la calidad de la relación con proveedores. Cuanto más detallada es esta área, más transparente resulta el informe para los grupos de interés externos.
Componentes del área interna
El área interna del balance social se divide en tres campos bien diferenciados, cada uno orientado a un aspecto específico de la relación entre la empresa y sus trabajadores. Conocerlos por separado facilita enormemente la tarea de recopilar datos y construir los indicadores correspondientes.
Características sociolaborales
Este primer campo recoge los datos estructurales sobre la fuerza laboral. Refleja quiénes son los trabajadores y en qué condiciones prestan sus servicios. Incluye aspectos como la distribución por género y edad, el tipo de contratación (fijo, temporal, a tiempo parcial), los niveles salariales, las horas de trabajo efectivas, la tasa de ausentismo y el índice de rotación de personal.
Esta información es valiosa porque funciona como fotografía de la plantilla en un momento dado. Permite detectar desequilibrios —como una rotación excesiva o una concentración de contratos temporales— que no siempre son visibles desde los estados financieros, pero que tienen un impacto real en la estabilidad de la organización.
Servicios sociales para el personal
El segundo campo registra los beneficios y servicios que la empresa ofrece a sus trabajadores más allá del salario. Aquí se incluyen programas de salud, vivienda, alimentación, transporte, recreación y acceso a fondos de ahorro o cooperativas. No son obligaciones contractuales en todos los casos, pero sí reflejan el nivel de compromiso de la empresa con el bienestar de su equipo.
Integración y desarrollo del personal
El tercer campo del área interna se ocupa de todo lo relacionado con el crecimiento profesional y la participación activa de los trabajadores en la organización. Abarca programas de capacitación, formación continua, comunicación interna y mecanismos de participación que fomentan que los empleados se sientan parte del proyecto empresarial.
Los indicadores de este campo son especialmente útiles para evaluar si la empresa invierte en su capital humano o simplemente lo consume. Miden, por ejemplo, el porcentaje de trabajadores capacitados sobre el total, la calidad de los programas de formación o el grado de cobertura de los canales de información interna. Una empresa que cuida este campo suele registrar menor rotación y mayor productividad.
Componentes del área externa
El área externa del balance social documenta el vínculo de la empresa con todo aquello que está fuera de su estructura interna. También se organiza en tres campos que cubren la relación con distintos grupos de interés externos: las personas y entidades más cercanas, la comunidad en sentido amplio y las instituciones del entorno.
Relaciones primarias
Las relaciones primarias agrupan a los grupos más directamente vinculados con la actividad de la empresa: familias de los trabajadores, clientes, proveedores y accionistas o propietarios. Son los grupos que tienen una relación cotidiana y directa con la organización, ya sea porque dependen económicamente de ella o porque interactúan con su oferta de productos y servicios.
Para las familias de los empleados, por ejemplo, se pueden registrar programas de educación o salud que la empresa extiende más allá del trabajador directo. Para los proveedores, la información puede incluir el nivel de cumplimiento de pagos o las condiciones de negociación. Este campo revela hasta qué punto la empresa asume su responsabilidad con quienes orbitan más cerca de ella.
Relaciones con la comunidad
Este campo va más allá de los grupos directamente conectados con el negocio y pone el foco en el impacto de la empresa sobre la comunidad local y el entorno medioambiental. Aquí se registran iniciativas de apoyo social, programas de voluntariado corporativo, acciones ambientales y cualquier actividad que tenga repercusión en el territorio donde opera la empresa.
El informe social que se elabora para este campo suele ser el más visible hacia el exterior, porque es el que más interesa a los medios, a la sociedad civil y a los organismos públicos. Las empresas que registran datos consistentes en este campo generan mayor confianza en su entorno y refuerzan su reputación a largo plazo.
Relaciones con otras instituciones
El tercer campo del área externa recoge la relación de la empresa con el Estado, las instituciones educativas, las organizaciones gremiales y otras entidades del sistema social y económico. Aquí se documenta el cumplimiento de obligaciones tributarias y de seguridad social, así como la participación en convenios o acuerdos con organismos públicos o privados.
Este campo también es relevante para demostrar que la empresa actúa dentro del marco legal y que contribuye activamente al desarrollo del entorno institucional. No se trata solo de pagar impuestos: incluye el apoyo a programas de empleo, la participación en cámaras sectoriales o la colaboración con universidades. Todo ello forma parte del retrato social completo que ofrece el balance.
Variables e indicadores dentro del balance social
Una vez definidas las áreas y sus campos, la estructura desciende a un tercer nivel: las variables y los indicadores. Las variables son las actividades o aspectos concretos que pueden cambiar con el tiempo y cuya evolución interesa registrar. Los indicadores, en cambio, son las métricas que miden esos cambios de forma objetiva y comparable.
Esta distinción es fundamental. Una variable puede ser, por ejemplo, «capacitación del personal». El indicador asociado sería el porcentaje de trabajadores capacitados sobre el total de la plantilla en un período dado. Sin indicadores, las variables quedan como intenciones; con ellos, se convierten en datos que permiten gestionar y mejorar.
Los indicadores pueden ser de tres tipos según su propósito. Los de eficiencia miden el aprovechamiento de los recursos. Los de eficacia comparan los resultados obtenidos con los objetivos planificados. Y los de impacto evalúan las consecuencias reales de una acción sobre la población o el entorno objetivo. Cada variable del balance social debería estar asociada, al menos, a uno de estos tres tipos.
¿Cómo se elabora un balance social paso a paso?
Elaborar un balance social no consiste en rellenar un formulario. Requiere un proceso organizado que comienza mucho antes de escribir la primera cifra. El punto de partida es siempre la definición de la política social de la organización, es decir, qué compromisos asume la empresa con sus trabajadores y con su entorno, y cuáles son los objetivos que quiere medir.
Uno de los errores más frecuentes al elaborar el balance social por primera vez es intentar medirlo todo. La recomendación es comenzar con un número manejable de indicadores por campo y ampliar en períodos posteriores. Un balance social bien elaborado con diez indicadores sólidos aporta más valor que uno con cincuenta indicadores vacíos de análisis.
Modelos de balance social más utilizados
No existe un único modelo universal de balance social. Distintas organizaciones e instituciones han desarrollado sus propios marcos de referencia a lo largo del tiempo. La elección del modelo depende del tipo de organización, el país donde opera y los grupos de interés a los que quiere rendir cuentas. Conocer los principales modelos ayuda a tomar una decisión informada.
Modelo OIT-ANDI-CJC
El modelo desarrollado en 1987 por la Organización Internacional del Trabajo, la Asociación Nacional de Industriales de Colombia y la Cámara Junior de Colombia es uno de los más completos y difundidos en América Latina. Su estructura organiza el balance en dos áreas (interna y externa), cada una con tres campos, que se desagregan en variables medidas mediante indicadores cuantitativos y cualitativos.
Este modelo también incluye recomendaciones sobre cómo presentar el balance social, qué aspectos deben estar en la introducción y qué información de contexto conviene acompañar a los datos. Su mayor ventaja es que ofrece una estructura clara, estandarizada y replicable, lo que facilita la comparación entre períodos y entre organizaciones del mismo sector.
Otros enfoques de balance social
Además del modelo OIT-ANDI-CJC, existen otros enfoques que las organizaciones adoptan según sus necesidades. El modelo francés, impulsado por ley desde finales de la década de 1970 para empresas con más de trescientos trabajadores, se centra especialmente en indicadores laborales internos. Los estándares del Global Reporting Initiative (GRI), por su parte, amplían el alcance a la sostenibilidad ambiental y la gobernanza.
Para las cooperativas, existen modelos específicos que incorporan los principios cooperativos como eje de evaluación. En estos casos, la estructura del balance social se adapta para medir no solo el impacto social, sino también el grado de cumplimiento de los valores fundacionales de la organización, como la participación democrática o la adhesión voluntaria.
Principios contables que rigen el balance social
El balance social no es un documento libre. Para que su información sea válida y comparable, debe respetarse un conjunto de principios contables adaptados al contexto social. Estos principios garantizan que los datos sean coherentes entre períodos y que distintos lectores puedan interpretar el documento de la misma manera.
«La contabilidad social y, por ende, el balance social, se deben basar en principios contables similares a los de aceptación general para estados financieros.»
La transparencia corporativa depende, en buena medida, de que estos principios se respeten con rigor. Cuando el balance social se elabora de forma inconsistente o sin criterios claros, pierde credibilidad y deja de cumplir su función principal: informar con honestidad sobre el comportamiento social de la organización.
Preguntas frecuentes
¿Qué diferencia hay entre área interna y área externa del balance social?
El área interna del balance social recoge toda la información sobre la relación de la empresa con sus propios trabajadores: condiciones laborales, servicios sociales y programas de desarrollo profesional. El área externa, en cambio, documenta la relación de la organización con quienes están fuera de su estructura: clientes, proveedores, comunidad local, Estado e instituciones. Ambas áreas son complementarias: juntas ofrecen una imagen completa del impacto social de la organización, hacia adentro y hacia afuera.
¿Qué indicadores se usan en el balance social?
Los indicadores del balance social miden el desempeño de cada variable definida en el modelo. Pueden ser cuantitativos —como el porcentaje de trabajadores capacitados, la tasa de accidentalidad o el número de beneficiarios de programas comunitarios— o cualitativos —como la descripción de convenios institucionales o la tipología de programas de voluntariado—. El modelo OIT-ANDI-CJC clasifica los indicadores según tres criterios: eficiencia (uso de recursos), eficacia (cumplimiento de metas) e impacto (efecto real sobre la población o el entorno).
¿Qué empresas están obligadas a presentar un balance social?
La obligatoriedad del balance social varía según el país y el marco legal vigente. Francia fue pionera en establecerlo como requisito legal para empresas con más de trescientos trabajadores, allá por finales de la década de 1970. En muchos países de América Latina, su presentación sigue siendo voluntaria, aunque cada vez más organizaciones lo adoptan por iniciativa propia como parte de su estrategia de responsabilidad social. En Argentina, algunas normativas sectoriales lo exigen para cooperativas y entidades de determinado tamaño. Lo más recomendable es consultar la legislación específica del país donde opera la empresa.
¿El balance social es lo mismo que el informe de sostenibilidad?
No son exactamente lo mismo, aunque se solapan en algunos aspectos. El balance social se centra principalmente en el impacto social de la empresa sobre trabajadores, comunidad y grupos de interés, y su estructura se organiza en áreas interna y externa. El informe de sostenibilidad —como el basado en los estándares GRI— tiene un alcance más amplio: incluye también la dimensión ambiental y la de gobernanza corporativa. El balance social puede integrarse dentro de un informe de sostenibilidad más amplio, pero no son términos intercambiables.
¿Quién verifica o audita el balance social de una empresa?
Al igual que los estados financieros son auditados por un profesional externo para dotarlos de credibilidad, el balance social también puede —y debería— someterse a un proceso de verificación independiente. Este proceso puede ser realizado por auditores especializados en responsabilidad social, por comités éticos internos o por organismos externos acreditados, según el modelo adoptado y los requisitos del sector. La verificación externa es lo que transforma el balance social de un documento interno en un instrumento de confianza pública.
¿Cuál es la relación entre el balance social y la responsabilidad social empresarial?
La responsabilidad social empresarial (RSE) es el conjunto de compromisos que una organización asume frente a la sociedad. El balance social es el instrumento que mide, registra y comunica en qué medida esos compromisos se están cumpliendo. Dicho de otra forma: la RSE define qué quiere hacer la empresa; el balance social muestra qué hizo realmente. Sin este documento, la RSE queda como una declaración de intenciones sin respaldo en datos verificables.
¿Con qué frecuencia se elabora el balance social?
La periodicidad más habitual es la anual, coincidiendo con el cierre del ejercicio económico. Esto permite comparar el desempeño social de un año con el anterior y detectar tendencias a lo largo del tiempo. Algunos modelos admiten una frecuencia bienal o incluso trienal —como hacía la cooperativa suiza Migros durante sus primeros años—, aunque la tendencia actual se orienta hacia informes anuales para mantener la información actualizada y relevante para los grupos de interés.
Conclusión
La estructura del balance social no es un esquema burocrático: es la arquitectura que convierte los compromisos sociales de una empresa en información medible, comparable y honesta. Entender sus dos grandes áreas —interna y externa—, sus seis campos y la jerarquía de variables e indicadores te da una base sólida para leer o elaborar este documento con criterio.
Ahora que conoces cómo se organiza el balance social, puedes aplicar ese conocimiento en distintos contextos: analizar el de una empresa que te interese, proponer su implementación en una organización o profundizar en alguno de los modelos de referencia, como el OIT-ANDI-CJC. Cada campo y cada indicador tiene una razón de ser; saber cuál es esa razón es lo que marca la diferencia entre elaborar un balance social de forma mecánica o hacerlo con verdadero sentido.
Si este tema te ha abierto nuevas preguntas, en este sitio web encontrarás más contenidos sobre contabilidad social, responsabilidad empresarial y los instrumentos que las organizaciones usan para rendir cuentas ante la sociedad. Cada artículo está pensado para que avances desde los fundamentos hasta los conceptos más específicos, a tu propio ritmo.
También te puede interesar:

Importancia de la contabilidad social en las organizaciones
Estado de información no financiera y diversidad (EINF)
Bonos de impacto social (BIS)
Informe de derechos humanos en la empresa
La matriz de contabilidad social
¿Qué es una auditoría retributiva y cómo funciona?

Salidas profesionales en contabilidad social