El contador social es el profesional que mide, registra y comunica el impacto que tienen las organizaciones en la sociedad y el medioambiente. Su perfil combina formación contable con una perspectiva crítica sobre la responsabilidad social, y ejerce en empresas privadas, organismos públicos y entidades sin fines de lucro.
¿Qué es el perfil del contador social?
El contador social es el profesional de las ciencias contables especializado en medir, registrar y comunicar el impacto que generan las organizaciones en la sociedad y el medioambiente. A diferencia de la contabilidad tradicional, que se centra en el resultado económico, este perfil trabaja con una dimensión más amplia: evalúa cómo las decisiones empresariales afectan a personas, comunidades y entornos naturales.
Su labor parte de una premisa clara: las organizaciones no solo tienen responsabilidades financieras con sus accionistas, sino también compromisos reales con la sociedad en la que operan. Por eso, el contador social actúa como puente entre la actividad económica de una empresa y su impacto colectivo, traduciendo datos cualitativos y cuantitativos en información comprensible y verificable.
Diferencia entre contador público y contador social
El contador público tradicional se enfoca principalmente en la situación económica de una entidad: registra activos, pasivos, ingresos y egresos para informar a dueños, socios o autoridades fiscales. El contador social, en cambio, amplía ese enfoque para incluir el efecto que las actividades de la organización tienen sobre terceros: trabajadores, comunidades locales, el medioambiente y la sociedad en sentido amplio.
Esto no significa que el contador social ignore la parte financiera. Todo lo contrario: domina los fundamentos contables y los usa como base para construir una capa adicional de análisis. La diferencia está en la pregunta que guía su trabajo: no solo «¿cuánto gana la empresa?» sino también «¿a qué costo social y ambiental lo hace?».
Su lugar dentro de la contabilidad social
La contabilidad social es la rama disciplinar que estudia cómo medir, registrar y comunicar el impacto social y ambiental de las organizaciones. El contador social es el profesional que lleva esa disciplina al terreno práctico: aplica sus métodos, construye sus herramientas e interpreta sus resultados para que quienes toman decisiones puedan hacerlo con información completa y responsable.
Formación académica del contador social
La base formativa del contador social parte de una carrera universitaria en contabilidad, contaduría pública o ciencias económicas. Sin embargo, ese título de grado es solo el punto de partida. Lo que distingue a este perfil es la profundización posterior en áreas que van más allá del registro financiero convencional, incorporando perspectivas sociales, ambientales y éticas que la formación estándar no siempre cubre con suficiente detalle.
Conocimientos técnicos que debe dominar
El contador social necesita una base técnica sólida que combine lo financiero con lo social. Estos son los principales bloques de conocimiento que definen su formación:
- Contabilidad financiera y de costos: El punto de partida obligatorio. Sin dominar el registro y análisis económico, no es posible construir informes sociales rigurosos.
- Normas Internacionales de Información Financiera (NIIF): Le permiten elaborar estados financieros comparables y comprensibles para audiencias globales, especialmente en empresas con presencia internacional.
- Estadística y medición de indicadores: Herramienta central para cuantificar el impacto social. Sin un manejo adecuado de datos, los informes sociales carecen de sustento verificable.
- Derecho laboral y normativa ambiental: Conocer el marco legal es indispensable para identificar obligaciones, riesgos y compromisos de la organización frente a la sociedad.
- Elaboración de matrices de contabilidad social: Técnica especializada que permite mapear flujos económicos y sociales dentro de un sistema. Comprender cómo se construye una matriz de contabilidad social es una competencia diferenciadora de este perfil.
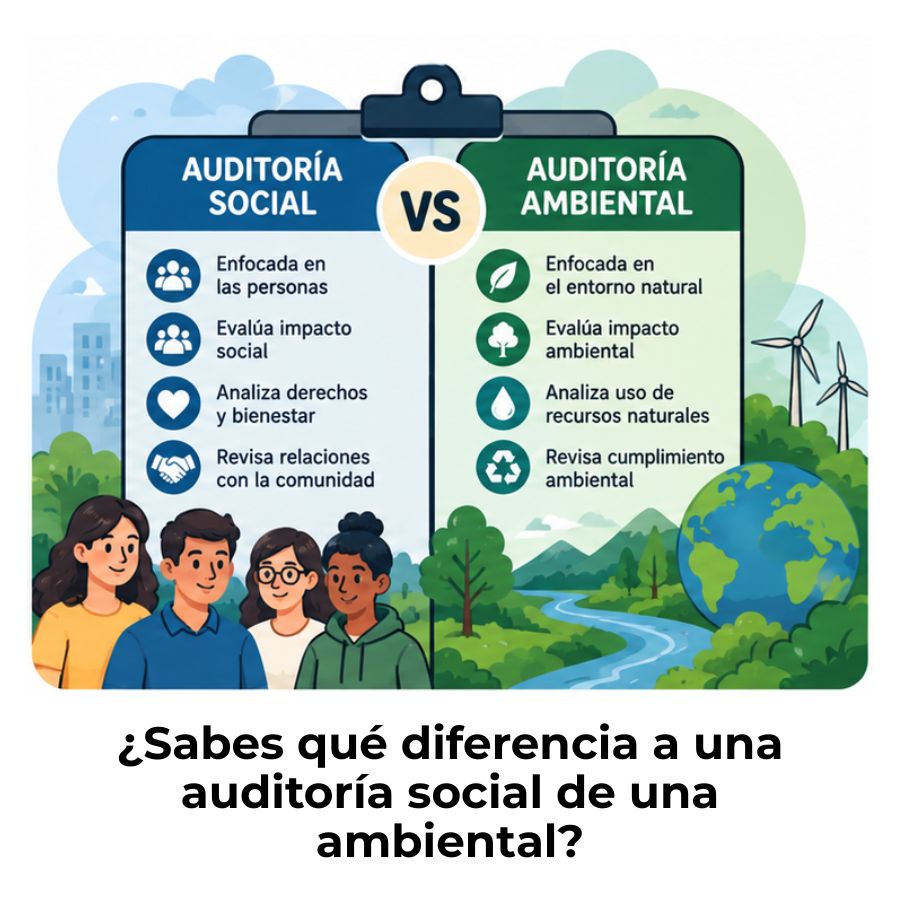
- Auditoría social y ambiental: Le permite verificar que los datos reportados reflejen la realidad y cumplan con los estándares exigidos por organismos externos.
Especializaciones y certificaciones relevantes
Después del grado universitario, el contador social puede fortalecer su perfil mediante posgrados o certificaciones orientadas a la sostenibilidad y la responsabilidad corporativa. Los programas de especialización en gestión ambiental, responsabilidad social empresarial (RSE) o desarrollo sostenible complementan muy bien la formación contable base y abren puertas en sectores donde este perfil es más demandado.
Además, existen certificaciones emitidas por organismos profesionales que validan competencias específicas en áreas como la elaboración de memorias de sostenibilidad o la aplicación de marcos internacionales de reporte no financiero. Estas acreditaciones no son obligatorias, pero marcan una diferencia real a la hora de competir en el mercado laboral o de acceder a posiciones de mayor responsabilidad dentro de organizaciones que ya han incorporado la contabilidad social como parte de su gestión.
¿Cuáles son las funciones del contador social?
Las funciones del contador social se organizan en torno a un objetivo central: producir información útil, veraz y comprensible sobre el impacto que genera una organización más allá de sus resultados financieros. Para lograrlo, este profesional interviene en distintas etapas del ciclo informativo de la empresa, desde la recopilación de datos hasta la comunicación de resultados a partes interesadas.
Medición del impacto social y ambiental
Esta es la función más característica del perfil. El contador social trabaja con indicadores sociales que permiten traducir realidades complejas —como el bienestar de una comunidad o la calidad del empleo generado— en datos medibles y comparables. Para ello, selecciona las variables más relevantes según el tipo de organización y el contexto en el que opera, garantizando que la información resultante sea útil y verificable.
La medición del impacto ambiental sigue una lógica similar: el contador social evalúa variables como el consumo de recursos naturales, las emisiones generadas o la gestión de residuos, y las incorpora al análisis global de la organización. El resultado es una imagen más completa del desempeño real de la empresa, que complementa los datos financieros con información que el mercado y la sociedad demandan con cada vez más intensidad.
Elaboración del balance social
El balance social es uno de los documentos más importantes que elabora el contador social. Se trata de un informe periódico que sistematiza el desempeño social y ambiental de la organización, y que complementa al balance financiero tradicional. Su preparación exige rigor técnico, capacidad de síntesis y un profundo conocimiento de las expectativas de los distintos grupos de interés que leerán ese documento.
Construir este informe implica recopilar datos de múltiples áreas de la organización —recursos humanos, producción, logística, relaciones institucionales—, verificar su fiabilidad, organizarlos de forma coherente y presentarlos de manera que sean comprensibles para audiencias muy diversas. No es un trabajo exclusivamente técnico: requiere también habilidades de comunicación y criterio profesional para decidir qué información es relevante y cuál no lo es.
Comunicación con grupos de interés
El contador social no produce informes para que queden archivados. Su trabajo tiene un destinatario concreto: los grupos de interés de la organización, también llamados stakeholders. Entre ellos se encuentran trabajadores, comunidades vecinas, inversores responsables, organismos reguladores, clientes y la sociedad civil en general. Comunicar con claridad a audiencias tan distintas exige adaptar el lenguaje y el formato de los informes según quién los va a recibir.
Competencias y habilidades del contador social
El perfil del contador social no se define solo por lo que sabe, sino también por cómo trabaja y cómo se relaciona. Sus competencias se dividen en dos grandes grupos: las habilidades técnicas, que le permiten realizar su trabajo con rigor y precisión, y las habilidades blandas, que determinan cómo colabora, comunica e influye en su entorno profesional.
Habilidades técnicas
Las habilidades técnicas del contador social están directamente relacionadas con su capacidad para producir información rigurosa y verificable. El dominio de la contabilidad financiera es la base, pero a ella se suman competencias específicas como la construcción y lectura de indicadores sociales, el manejo de marcos de reporte internacionales —como el Global Reporting Initiative (GRI)— y la capacidad de llevar a cabo procesos de auditoría social. Sin estas herramientas, la información que produce carecería de credibilidad ante cualquier audiencia externa.
Habilidades blandas e interpersonales
Las habilidades blandas son igual de determinantes que las técnicas en este perfil. El contador social trabaja con equipos interdisciplinares —juristas, ambientalistas, comunicadores, directivos— y necesita comunicarse de manera efectiva con cada uno de ellos. Además, su trabajo implica tomar decisiones sobre qué información revelar y cómo interpretarla, lo que exige una sólida capacidad de análisis crítico y un compromiso ético sin concesiones. La sensibilidad ante la diversidad cultural y social también es una competencia distintiva, especialmente en organizaciones que operan en múltiples contextos.
Ética y responsabilidad en el ejercicio profesional
La contabilidad social tiene su sustento en un ejercicio profesional con carácter científico que implica, en mayor o menor grado, un impacto real para la sociedad en el marco de la equidad.
La ética no es un complemento opcional en el perfil del contador social: es su columna vertebral. Este profesional trabaja con información que puede tener consecuencias directas sobre decisiones que afectan a personas reales. Un dato mal interpretado, un indicador mal construido o un informe sesgado puede generar una imagen distorsionada de la organización y, con ello, perjudicar a las comunidades que dependen de esa información para defender sus derechos o tomar decisiones informadas.
Por eso, la integridad profesional es una exigencia no negociable en este perfil. El contador social debe actuar con independencia de criterio, incluso cuando los resultados de su trabajo son incómodos para la organización que lo emplea. Esa autonomía ética es, en último término, lo que da valor y credibilidad a los informes que produce.
El compromiso social también implica mantenerse actualizado de forma permanente. Las normativas que regulan la información no financiera evolucionan, los marcos de reporte se actualizan y las expectativas de la sociedad sobre las empresas cambian. Un contador social que no se forma de manera continua pierde rápidamente su capacidad de responder a esos cambios con rigor y pertinencia.
¿En qué sectores trabaja el contador social?
Una de las características más atractivas del perfil del contador social es su versatilidad. Las organizaciones que necesitan medir y comunicar su impacto social son de naturaleza muy diversa, lo que convierte a este profesional en un perfil demandado en sectores que van desde grandes corporaciones hasta pequeñas organizaciones comunitarias. Lo que todos estos contextos tienen en común es que operan en entornos donde la sociedad o los marcos normativos exigen transparencia sobre el impacto no financiero.
Sector privado y empresas con responsabilidad social
Las empresas privadas —especialmente las de mayor tamaño— son el entorno más frecuente para el contador social. Muchas de ellas están obligadas por normativas nacionales o internacionales a publicar informes de sostenibilidad que incluyan datos sociales y ambientales. Otras lo hacen de forma voluntaria porque sus inversores, clientes o aliados estratégicos lo exigen como parte de los criterios de evaluación empresarial.
En este contexto, el contador social trabaja dentro de departamentos de sostenibilidad, responsabilidad social corporativa o finanzas, colaborando con equipos de comunicación, legal y operaciones. Su papel es garantizar que los datos que publica la empresa sean precisos, verificables y presentados de acuerdo con los estándares reconocidos internacionalmente, evitando prácticas de comunicación engañosa sobre el desempeño social o ambiental.
Sector público y organismos internacionales
El sector público también es un espacio natural para este perfil. Los gobiernos, ministerios y entidades públicas gestionan recursos que afectan directamente al bienestar de la población, y la contabilidad social les proporciona herramientas para evaluar si esas políticas generan el impacto esperado. Comprender la importancia de la contabilidad social en este ámbito resulta clave para mejorar la rendición de cuentas pública.
Los organismos internacionales —como agencias de cooperación, fondos de desarrollo o instituciones multilaterales— también requieren este perfil para evaluar el impacto social de los proyectos que financian. En estos contextos, el contador social trabaja con marcos metodológicos exigentes y debe adaptar su trabajo a entornos culturales y normativos muy distintos, lo que pone a prueba todas sus competencias, tanto técnicas como interpersonales.
Organizaciones sin fines de lucro
Las organizaciones sin fines de lucro —fundaciones, asociaciones, ONG y entidades de economía social— son otro campo de ejercicio del contador social. En este entorno, la medición del impacto no es solo una obligación legal o una herramienta de marketing: es la razón de ser de la organización. Demostrar que el trabajo realizado genera un cambio real en la comunidad es lo que justifica la existencia de estas entidades y lo que les permite seguir obteniendo financiamiento.
El reto en este sector es la escasez de recursos: el contador social debe construir sistemas de medición robustos con presupuestos limitados, lo que exige mucha creatividad metodológica y una capacidad real de priorización. A cambio, este entorno ofrece una proximidad directa al impacto social que pocas otras posiciones pueden igualar.
Preguntas frecuentes
¿Qué estudia un contador social?
El contador social parte de una formación universitaria en contabilidad, contaduría pública o ciencias económicas, que le proporciona los fundamentos técnicos del registro y análisis financiero. A partir de ahí, profundiza en áreas complementarias como la medición de impacto social, la normativa ambiental, la estadística aplicada y los marcos de reporte de sostenibilidad. Muchos profesionales refuerzan esta formación base con posgrados o especializaciones en responsabilidad social empresarial, economía social o desarrollo sostenible, lo que les permite acceder a posiciones más especializadas dentro de organizaciones públicas, privadas o del tercer sector.
¿Cuál es la diferencia entre contabilidad financiera y contabilidad social?
La contabilidad financiera se centra en medir y comunicar la situación económica de una organización: activos, pasivos, ingresos y egresos que interesan principalmente a accionistas, inversores y autoridades fiscales. La contabilidad social amplía ese enfoque para incluir el impacto que la organización genera en su entorno: efectos sobre comunidades, trabajadores, medioambiente y sociedad en sentido amplio. No son disciplinas excluyentes, sino complementarias: el contador social utiliza los métodos de la contabilidad financiera como base y los combina con herramientas específicas para cuantificar y comunicar realidades que los estados financieros tradicionales no capturan.
¿Qué herramientas usa el contador social en su trabajo?
El contador social trabaja con un conjunto variado de herramientas según la etapa del proceso y el tipo de organización. Entre las más habituales se encuentran los marcos de reporte de sostenibilidad —como los estándares del Global Reporting Initiative (GRI)—, los sistemas de indicadores sociales y ambientales, los modelos de análisis de costo-beneficio social, y las matrices de contabilidad social que permiten mapear flujos económicos y sus efectos sobre distintos grupos de la sociedad. También utiliza software especializado en gestión de datos y herramientas estadísticas para procesar y visualizar la información que recoge de distintas áreas de la organización.
¿Por qué es importante el perfil del contador social hoy?
La demanda de transparencia sobre el impacto social y ambiental de las organizaciones ha crecido de forma sostenida en los últimos años. Los inversores, consumidores, reguladores y comunidades exigen cada vez más que las empresas rindan cuentas no solo de sus resultados económicos, sino también de cómo afectan al mundo que las rodea. En ese contexto, el contador social ocupa un lugar estratégico: es el profesional que puede producir esa información de forma rigurosa, verificable y comprensible. Sin su trabajo, los compromisos de sostenibilidad de las organizaciones serían declaraciones vacías sin respaldo técnico real.
¿Qué es el balance social y quién lo prepara?
El balance social es un documento periódico que sistematiza el desempeño social y ambiental de una organización durante un período determinado, generalmente un año. Funciona como un complemento del balance financiero tradicional: mientras este muestra qué tan bien le fue económicamente a la empresa, el balance social muestra qué tan bien les fue a las personas y al entorno afectados por su actividad. Su preparación recae principalmente en el contador social, que recopila los datos, aplica la metodología adecuada, verifica la información y la presenta en un formato que pueda ser comprendido y, en muchos casos, auditado por terceros.
¿Qué indicadores maneja el contador social?
Los indicadores que maneja el contador social abarcan dimensiones muy diversas: empleo generado y calidad laboral, acceso a servicios básicos en las comunidades donde opera la empresa, consumo de recursos naturales, emisiones contaminantes, inversión en formación y desarrollo de las personas, contribución fiscal y muchos otros. La selección de indicadores depende del tipo de organización, su sector y los grupos de interés a los que debe rendir cuentas. En todos los casos, el criterio rector es que los indicadores sean relevantes, medibles y comparables a lo largo del tiempo para que permitan evaluar si la organización mejora, empeora o se estanca en su desempeño social.
¿Puede un contador público especializarse en contabilidad social?
Sí, y es una de las rutas más habituales para llegar a este perfil. Un contador público con formación convencional puede orientar su carrera hacia la contabilidad social mediante posgrados, especializaciones o certificaciones en sostenibilidad, responsabilidad social o medición de impacto. La base técnica de la contabilidad financiera es un punto de partida muy sólido, ya que muchas de las competencias que se desarrollan en esa formación —rigor analítico, manejo de datos, elaboración de informes— son directamente aplicables al trabajo del contador social. Lo que se añade en la especialización es la perspectiva y las herramientas específicas para trabajar con el impacto no financiero.
Conclusión
El contador social es mucho más que una variante del perfil contable tradicional. Es un profesional que integra rigor técnico, compromiso ético y una mirada amplia sobre el papel de las organizaciones en la sociedad. Su trabajo permite que las empresas, entidades públicas y organizaciones del tercer sector rindan cuentas de verdad, más allá de los resultados económicos que reflejan sus balances financieros.
A lo largo de estas secciones has visto qué define su perfil, qué estudia, cuáles son sus funciones principales, en qué sectores ejerce y qué principios éticos guían su práctica. Todo eso se traduce en un profesional capaz de medir lo que habitualmente no aparece en los números: el impacto real de las decisiones organizacionales sobre personas, comunidades y entornos naturales. Si trabajas o te formas en el área contable, incorporar esta perspectiva amplía tus posibilidades profesionales de forma concreta.
Si quieres seguir profundizando en este campo, este sitio web tiene más contenido sobre contabilidad social que te ayudará a construir una visión completa y bien fundamentada de la disciplina. Cada artículo está pensado para que avances paso a paso, sin importar desde qué punto de partida llegues.
También te puede interesar:
Diferencia entre auditoría social y ambiental
¿Cómo contabilizar el voluntariado corporativo?
Estado de información no financiera y diversidad (EINF)
Historia de la contabilidad social: Origen y evolución

Norma AA1000: Transparencia y sostenibilidad al alcance de cualquier organización
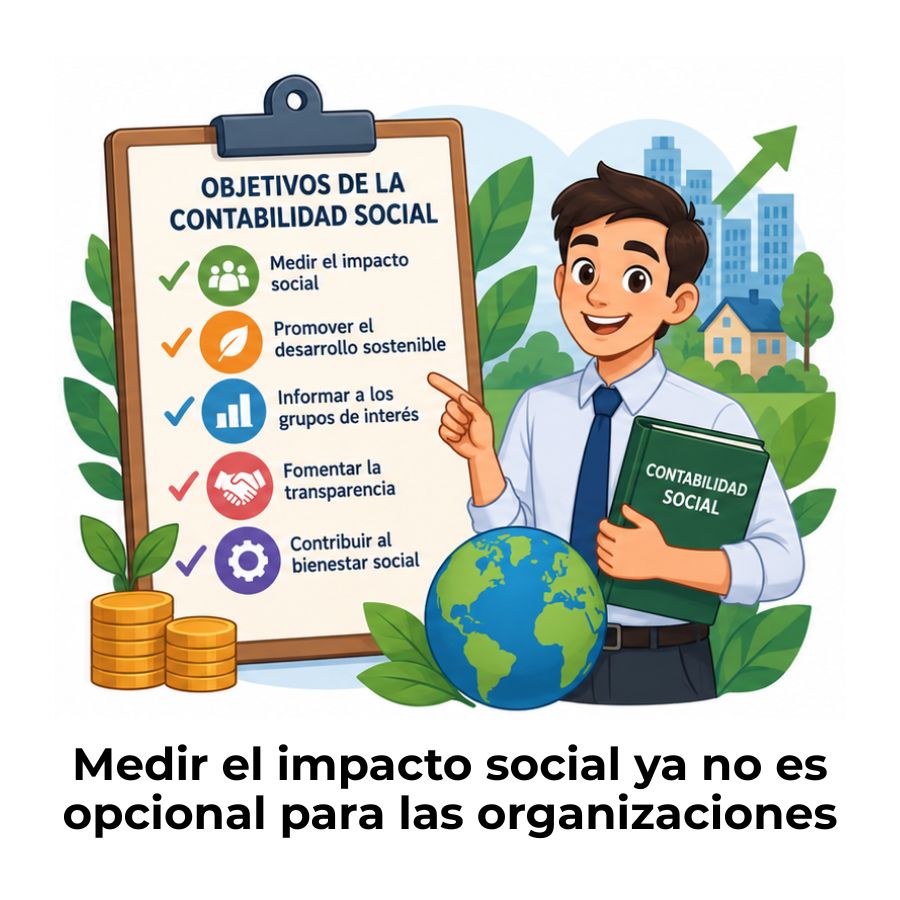
Objetivos de la contabilidad social
¿Qué son los indicadores sociales y para qué se usan?