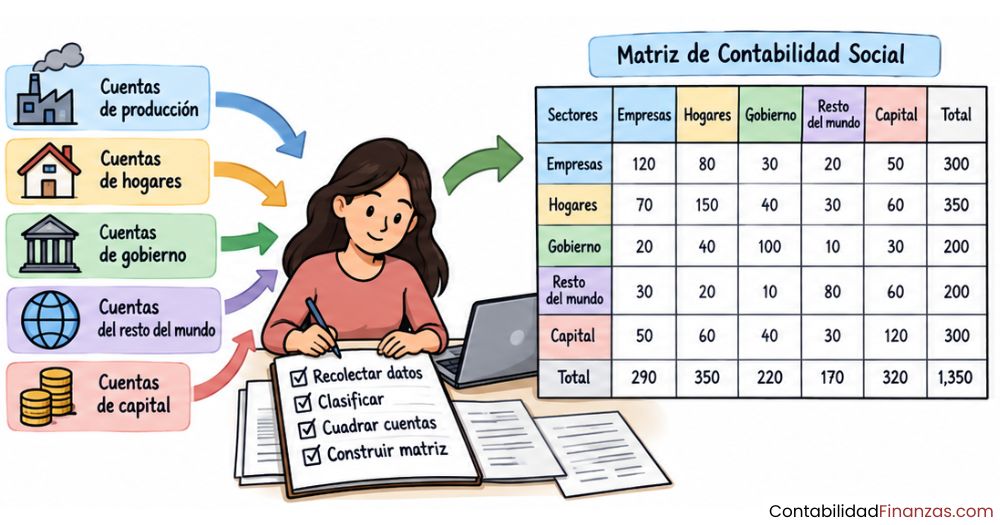
Para construir una matriz de contabilidad social, necesitas definir las cuentas que representan a los agentes económicos, recopilar datos de fuentes estadísticas oficiales y asegurarte de que cada fila cuadre con su columna. Aunque el proceso tiene varios pasos, la lógica detrás es siempre la misma: registrar de forma consistente todos los flujos económicos de un período determinado.
¿Qué es una matriz de contabilidad social?
La matriz de contabilidad social, conocida por sus siglas MCS, es una tabla cuadrada que registra, de forma ordenada y consistente, todas las transacciones económicas que ocurren entre los distintos agentes de una economía durante un período determinado, generalmente un año. Cada fila representa los ingresos de una cuenta y cada columna representa sus gastos, de modo que el total de cada fila debe coincidir exactamente con el total de su columna correspondiente.
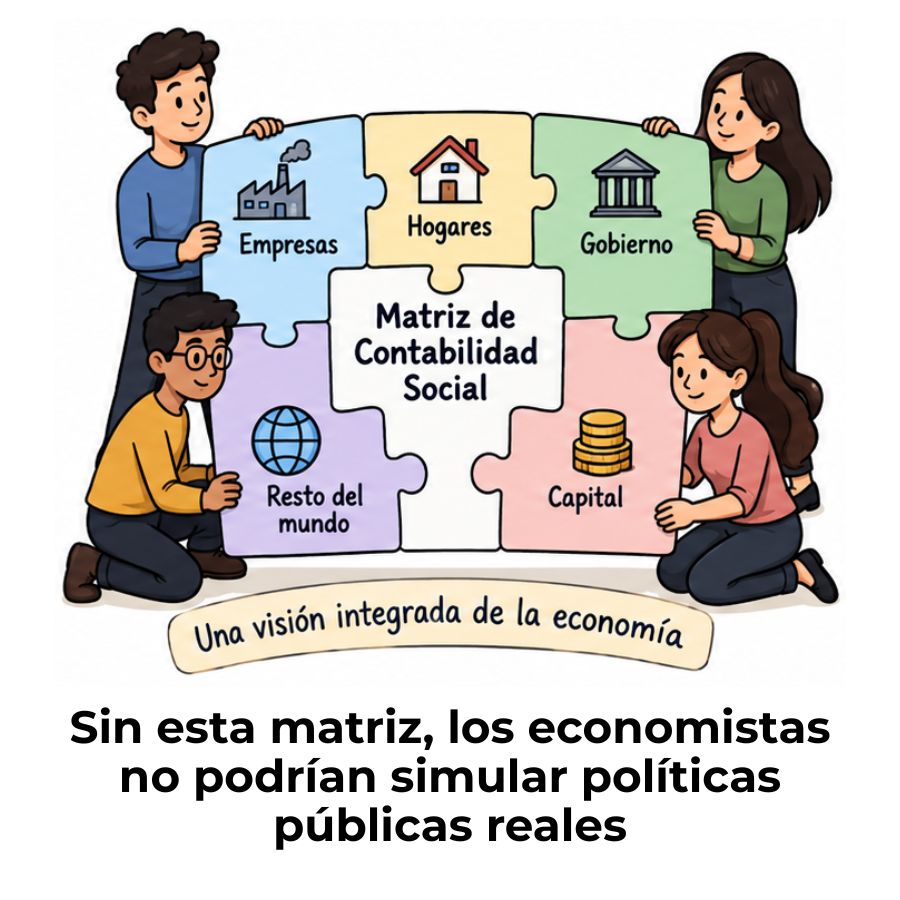
Este instrumento va más allá de la contabilidad nacional tradicional porque integra en una sola estructura tanto el circuito productivo como los flujos de ingreso y gasto entre hogares, empresas, gobierno y sector externo. La MCS permite ver la economía como un sistema interconectado, donde cada transacción en un sector tiene consecuencias en los demás. Por eso resulta especialmente útil para evaluar el impacto de políticas públicas y cambios estructurales.
Diferencia entre la MCS y la matriz de insumo-producto
La matriz de contabilidad social y la matriz de insumo-producto (MIP) comparten una base conceptual: ambas registran transacciones entre sectores económicos. Sin embargo, la MCS va considerablemente más lejos. Mientras la MIP se concentra en las relaciones entre sectores productivos, la MCS incorpora además los flujos de ingreso hacia los hogares, las transferencias del gobierno, el ahorro y la inversión, y las transacciones con el resto del mundo.
En términos prácticos, la MIP puede verse como un bloque dentro de la MCS. De hecho, muchas matrices de contabilidad social se construyen tomando la MIP como punto de partida y añadiendo progresivamente las cuentas institucionales que capturan la distribución y el uso del ingreso. Esta diferencia hace que la MCS sea más adecuada para analizar el impacto distributivo de las políticas económicas, algo que la MIP no puede responder por sí sola.
| Característica | Matriz de insumo-producto | Matriz de contabilidad social |
|---|---|---|
| Alcance | Sectores productivos | Sectores productivos + agentes institucionales |
| Incluye hogares | No (o de forma limitada) | Sí, con desagregación por nivel de ingreso |
| Transferencias del gobierno | No | Sí |
| Flujos financieros (ahorro) | No | Sí |
| Principal uso | Análisis de cadenas productivas | Análisis de políticas y distribución del ingreso |
¿Cuáles son los componentes de una matriz de contabilidad social?
Antes de construir cualquier MCS, es indispensable entender qué tipos de cuentas la componen. Las cuentas son las categorías que aparecen tanto en filas como en columnas, y su número y nivel de detalle dependen del propósito del análisis. Una MCS típica agrupa sus cuentas en tres grandes bloques: producción y factores, instituciones y capital. Cada bloque captura un aspecto distinto del circuito económico.
Cuentas de producción y factores productivos
Las cuentas de actividades registran lo que producen los distintos sectores de la economía, mientras que las cuentas de productos registran qué bienes y servicios circulan. Por otro lado, las cuentas de factores —trabajo y capital— capturan la remuneración que reciben quienes aportan los recursos para producir. El valor agregado generado en la producción se convierte en ingreso de los factores, que luego fluye hacia los hogares y otras instituciones según la distribución funcional del ingreso.
Cuentas institucionales: hogares, gobierno y sector externo
Las cuentas institucionales son las que distinguen a la MCS de otros instrumentos de análisis. Los hogares reciben ingresos de los factores y los destinan al consumo o al ahorro. El gobierno recauda impuestos, realiza transferencias y financia el gasto público. El sector externo registra exportaciones e importaciones, además de las remesas y otros flujos internacionales. Cada una de estas instituciones actúa simultáneamente como receptora y fuente de ingresos, lo que justifica que cada una ocupe tanto una fila como una columna en la matriz.
Un aspecto importante en el diseño de estas cuentas es el nivel de desagregación. Los hogares, por ejemplo, pueden agruparse en una sola cuenta o dividirse en estratos según su nivel de ingreso —bajo, medio y alto—, lo que permite analizar efectos distributivos con mayor precisión. Cuanto más detallada es la desagregación, mayor es la información que se puede extraer de la MCS, aunque también crece la exigencia de datos estadísticos específicos para cada subgrupo.
Cuenta de capital y ahorro-inversión
La cuenta de capital registra el ahorro generado por todos los agentes institucionales y la forma en que ese ahorro se transforma en inversión. Esta cuenta es fundamental para que la MCS esté completa, porque cierra el circuito económico: sin ella, quedaría sin explicar cómo se financian las nuevas adquisiciones de bienes de capital. El total del ahorro de todos los agentes debe igualar la inversión total de la economía, lo que constituye una de las restricciones de equilibrio más importantes que debe cumplir la matriz.
Pasos para construir una matriz de contabilidad social
El proceso de construcción de una MCS no sigue un camino único, pero sí existe una secuencia lógica que facilita el trabajo y minimiza los errores. Los pasos van desde la definición del propósito hasta la validación del equilibrio contable, y cada uno condiciona las decisiones que se toman en el siguiente. Comprender esta secuencia es clave para no perderse en la complejidad de los datos.
Paso 1: Definir el objetivo y el alcance de la matriz
Todo comienza con una pregunta clara: ¿para qué se construye esta matriz? El objetivo determina casi todas las decisiones posteriores, incluyendo cuántas cuentas incluir, qué nivel de desagregación se necesita y qué fuentes de datos son suficientes. Una MCS diseñada para analizar el impacto de un impuesto sobre los hogares requerirá más detalle en las cuentas institucionales que una construida para calibrar un modelo de sectores productivos.
También es necesario definir el alcance geográfico —si será nacional, regional o local— y el período de referencia. Construir una MCS para un municipio o una región rural exige datos que muchas veces no están disponibles en fuentes oficiales estándar, lo que obliga a recurrir a encuestas directas o estimaciones locales. Cuanto más acotado es el objetivo desde el inicio, más eficiente es el proceso de recopilación de datos.
Paso 2: Identificar y clasificar las cuentas
Una vez definido el objetivo, se diseña la estructura de cuentas que aparecerá en filas y columnas. Este diseño es una de las decisiones más importantes del proceso porque condiciona directamente qué preguntas podrá responder la MCS. Las cuentas deben agruparse de forma que reflejen con fidelidad la estructura económica del área de estudio y que sean compatibles con las fuentes de datos disponibles.
Las cuentas habituales incluyen actividades productivas, productos, factores de producción, instituciones domésticas e institución «resto del mundo». Cada cuenta tiene un número de orden que aparece en la fila y en la columna que le corresponde, formando así la estructura cuadrada que caracteriza a toda MCS. El número total de cuentas define las dimensiones de la matriz: si hay veinte cuentas, la MCS será de veinte por veinte.
Paso 3: Recopilar las fuentes de información estadística
Con las cuentas definidas, el siguiente paso es reunir los datos que llenarán cada celda de la matriz. Las fuentes más habituales son las cuentas nacionales, la matriz de insumo-producto, las encuestas de ingresos y gastos de los hogares, la estadística fiscal del gobierno y los datos de comercio exterior. La calidad de la MCS depende directamente de la fiabilidad y consistencia de las fuentes utilizadas, por lo que es fundamental revisar que los datos correspondan al mismo año de referencia.
En contextos donde los datos oficiales son escasos o incompletos —como en economías regionales o rurales—, es necesario complementar con encuestas de campo o estimaciones basadas en técnicas de proporcionalidad. Cada fuente adicional introduce posibles inconsistencias que deberán resolverse más adelante en el proceso de cuadre. Documentar con precisión de dónde proviene cada dato es una práctica indispensable para garantizar la reproducibilidad de la matriz.
Paso 4: Poblar la macro-MCS con datos agregados
Antes de trabajar con una matriz muy detallada, conviene construir primero una versión agregada, conocida como macro-MCS, con pocas cuentas y datos consolidados. Esta versión sirve como marco de control: si los grandes totales macroeconómicos cuadran en la macro-MCS, el proceso de desagregación posterior tendrá una base sólida sobre la que trabajar. La macro-MCS funciona como el esqueleto sobre el que se construirá la versión final, con todas las cuentas detalladas.
Los datos de la macro-MCS provienen principalmente de las cuentas nacionales y de la MIP disponible para el período de referencia. En esta etapa se verifica que los grandes agregados —consumo, inversión, exportaciones, importaciones, ingreso de los factores, recaudación fiscal— sean internamente consistentes antes de avanzar. Un error no detectado en la macro-MCS se amplifica al desagregar las cuentas, por lo que esta verificación temprana ahorra tiempo y esfuerzo.
Paso 5: Desagregar las cuentas según el propósito
Con la macro-MCS validada, se desagrega cada cuenta hasta el nivel de detalle requerido por el objetivo del análisis. Por ejemplo, el bloque de producción puede pasar de tres sectores a decenas de actividades específicas; los hogares pueden dividirse por nivel de ingreso; el gobierno puede separarse en distintos niveles administrativos. La desagregación es el momento en que la MCS adquiere su mayor valor analítico, porque permite capturar diferencias que las cifras agregadas ocultan.
Cada nueva celda que se genera en este proceso debe llenarse con datos coherentes con los totales ya establecidos en la macro-MCS. Cuando no se dispone de un dato directo, se recurre a distribuciones proporcionales o a encuestas específicas para estimarlo. El criterio central es siempre que los subtotales de las cuentas desagregadas sumen exactamente el total de la cuenta agregada de la que provienen.
Paso 6: Cuadrar y validar la matriz
El último paso del proceso es el cuadre o balanceo de la MCS. En teoría, si todos los datos fueran perfectamente consistentes, la suma de cada fila coincidiría exactamente con la suma de su columna. En la práctica, las diferentes fuentes estadísticas generan discrepancias que hay que resolver. El proceso de cuadre consiste en ajustar los datos de forma sistemática hasta eliminar esas diferencias sin alterar la lógica económica de la matriz.
Para resolver las discrepancias se utilizan técnicas matemáticas de ajuste proporcional, siendo la más conocida el método RAS —también llamado ajuste biproporcional—. Este método redistribuye las diferencias entre las celdas de forma iterativa hasta que los totales de filas y columnas convergen. Una MCS se considera validada cuando cada fila y su columna correspondiente suman exactamente el mismo valor, condición que garantiza la consistencia del sistema contable.
¿Cómo se leen los datos dentro de una matriz de contabilidad social?
Leer una MCS correctamente es tan importante como saber construirla. La convención es siempre la misma: una celda en la fila i y la columna j representa un pago que hace j a i. Dicho de otro modo, los ingresos de una cuenta se leen en su fila y los gastos de esa misma cuenta se leen en su columna. Si la cuenta i es «hogares» y la cuenta j es «actividades», la celda (i, j) registra cuánto pagan las actividades productivas a los hogares en concepto de remuneraciones.
Esta convención de lectura es consistente con el principio de doble entrada: cada pago aparece una sola vez en la matriz, como ingreso para quien lo recibe (fila) y como gasto para quien lo realiza (columna). Por eso, sumar todos los valores de la fila de hogares da su ingreso total, y sumar todos los valores de la columna de hogares da su gasto total. Que ambos totales coincidan es la prueba de que la MCS está cuadrada y de que el registro contable es internamente consistente.
¿Para qué sirve una vez construida?
Una MCS terminada y cuadrada no es solo un registro estático de la economía: es la base de datos que alimenta los modelos más sofisticados del análisis económico aplicado. Su principal valor está en que permite simular el efecto de cambios en la economía antes de que ocurran, anticipando cómo se redistribuyen los ingresos o cómo se afectan los distintos sectores ante una política fiscal, un shock externo o una inversión pública.
Además, la MCS es una herramienta de diagnóstico estructural. Al observar la magnitud de los flujos entre cuentas, es posible identificar qué sectores concentran más ingresos, qué grupos de hogares son más vulnerables a cambios en los precios de los factores y cuál es el peso relativo del sector externo en la economía. Este diagnóstico no requiere construir un modelo adicional; basta con leer la matriz con criterio analítico.
Análisis de multiplicadores contables
Uno de los usos más habituales de la MCS es el cálculo de multiplicadores contables. Un multiplicador responde a esta pregunta: si se inyecta una unidad monetaria adicional en un sector o cuenta determinada, ¿cuánto ingreso adicional se genera en el resto de la economía? Los multiplicadores contables permiten identificar qué cuentas tienen mayor capacidad de arrastre sobre el conjunto del sistema, lo que resulta muy útil para priorizar políticas de desarrollo o inversión pública.
El cálculo parte de separar las cuentas de la MCS en endógenas —aquellas cuyo nivel responde al estado de la economía— y exógenas —las que se consideran dadas desde fuera del modelo—. La diferencia entre estos dos grupos define
También te puede interesar:

Norma SA8000: El estándar que protege a los trabajadores
¿Qué son los indicadores sociales y para qué se usan?
Responsabilidad social empresarial (RSE)
¿Cómo contabilizar el voluntariado corporativo?
La contabilidad social en Colombia
Costos sociales: El precio que paga la sociedad sin saberlo
ISO 26000: Transforma tu organización con responsabilidad social