Cuando revisas los estados financieros de una empresa, lo primero que buscas es la ganancia. Pero hay un número que pocas veces aparece en los titulares y que dice mucho más: cuánto de esa riqueza llegó realmente a los empleados, al Estado y a los propietarios. El EVEGyD existe precisamente para responder esa pregunta, y una vez que lo entiendes, ya no puedes leer un balance de la misma manera.
¿Qué es el Estado de Valor Económico Generado y Distribuido?
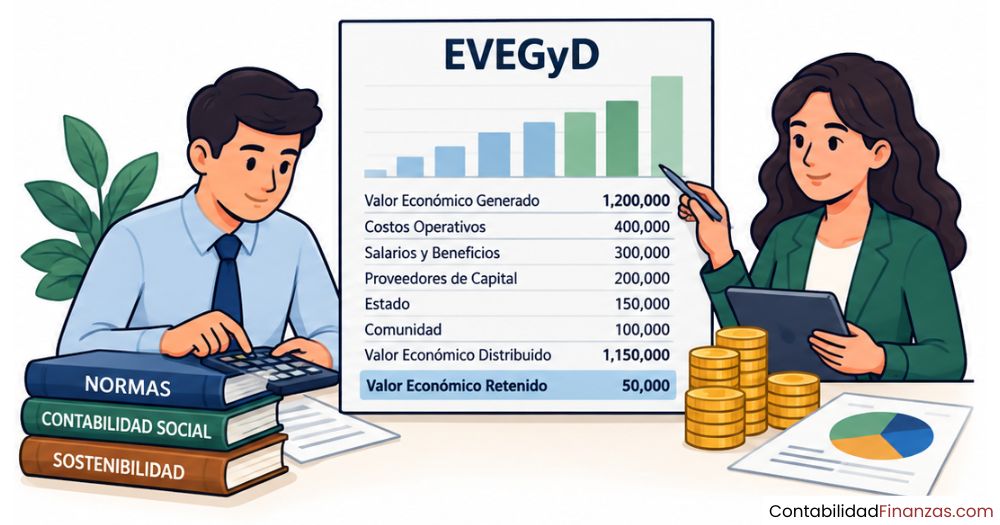
El EVEGyD es un estado económico-financiero de carácter histórico que muestra el valor económico generado por una organización durante un período determinado y, al mismo tiempo, revela cómo ese valor se distribuye entre los distintos grupos sociales que contribuyeron a crearlo. No se trata de un simple reporte de ganancias: su enfoque abarca la dimensión económica, financiera y social de la actividad de una entidad.
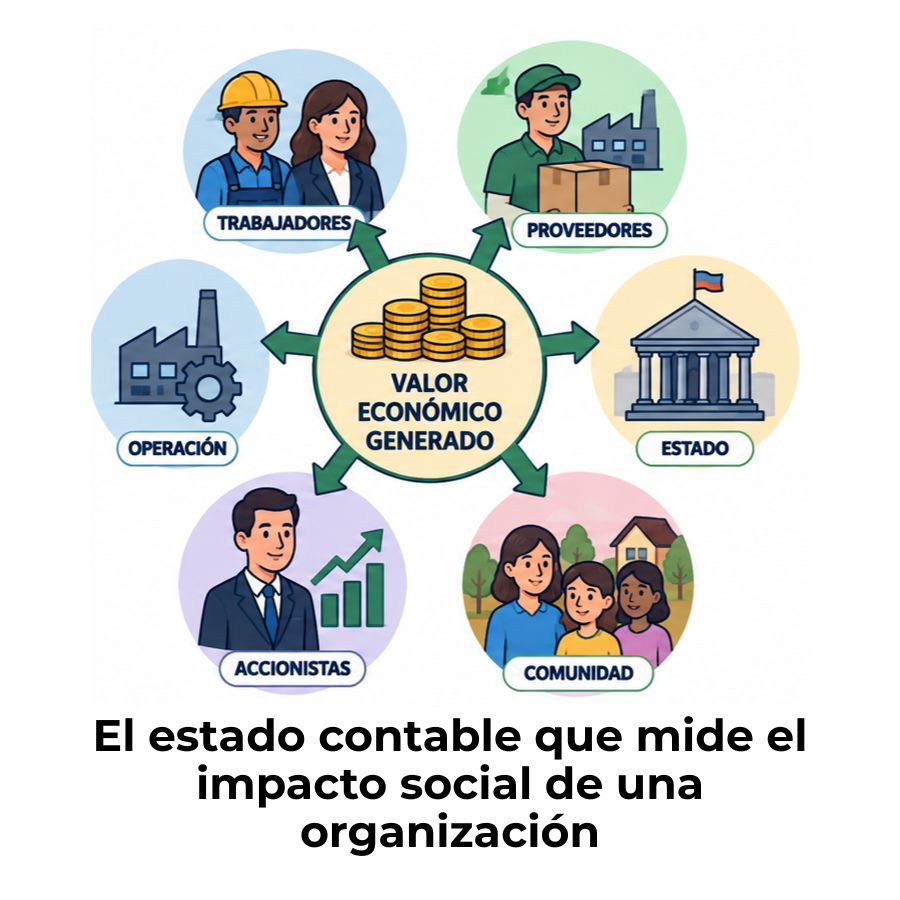
A diferencia de otros estados contables que miran hacia adentro de la empresa, el EVEGyD proyecta su mirada hacia la sociedad. Permite saber quiénes se benefician del valor que genera una organización: los trabajadores, el Estado a través de impuestos, los acreedores financieros y los propietarios o accionistas. Esa transparencia lo convierte en una herramienta clave dentro de la contabilidad social.
Diferencia entre el EVEGyD y el estado de resultados
El estado de resultados responde una sola pregunta: ¿cuánto ganó la empresa? Calcula la diferencia entre ingresos y gastos para determinar si el ejercicio terminó con utilidad o pérdida. El EVEGyD, en cambio, responde una pregunta diferente y más amplia: ¿quiénes se beneficiaron del valor que generó esa empresa? No le interesa solo el resultado final, sino el reparto de toda la riqueza producida en el proceso.
Otra diferencia importante radica en la perspectiva. El estado de resultados tiene un enfoque interno: habla del rendimiento de los propietarios. El EVEGyD tiene un enfoque social: incluye a los trabajadores, al Estado y a los financiadores externos como partes que también reciben una porción del valor creado. Por eso ambos estados son complementarios y no excluyentes.
| Característica | Estado de resultados | EVEGyD |
|---|---|---|
| Pregunta que responde | ¿Cuánto ganó la empresa? | ¿Cómo se distribuyó la riqueza generada? |
| Beneficiario central | Los propietarios o accionistas | Todos los grupos sociales involucrados |
| Enfoque | Económico-financiero interno | Económico, financiero y social |
| Incluye al Estado | Como gasto (impuestos) | Como receptor del valor distribuido |
| Marco normativo (Argentina) | RT 8, RT 17 | RT 36 y RT 44 — FACPCE |
Relación del EVEGyD con el Producto Bruto Interno
El EVEGyD no es solo un documento de la empresa: tiene una dimensión macroeconómica. Está fundamentado en conceptos del sistema de cuentas nacionales y busca mostrar la parte en que cada organización contribuye a la formación del Producto Bruto Interno. En otras palabras, el valor agregado que calcula el EVEGyD es exactamente el mismo concepto que usa la macroeconomía para medir la producción de un país.
Esto significa que, si sumas los EVEGyD de todas las empresas de un país, obtienes una aproximación del PBI generado por el sector privado. Esa conexión entre la contabilidad de la empresa y la economía nacional le da al Estado una relevancia que va mucho más allá del análisis interno de una organización y lo posiciona como un puente entre la matriz de contabilidad social y la información financiera tradicional.
Componentes del valor económico generado
Antes de saber cómo se distribuye el valor, hay que entender cómo se calcula. El valor económico generado es la diferencia entre los ingresos totales de la organización y los bienes y servicios consumidos de terceros para producirlos. Lo que queda después de restar esos insumos externos es la riqueza que la propia empresa —con sus trabajadores y recursos— ha creado durante el período.
Ingresos por ventas y otros ingresos operativos
El punto de partida para calcular el valor generado son los ingresos. Se incluyen las ventas de bienes y servicios, los ingresos financieros, los alquileres percibidos y cualquier otro ingreso operativo que forme parte de la actividad habitual de la organización. También se incorpora la producción de bienes de uso para consumo propio, ya que cuando una empresa construye sus propias instalaciones con recursos internos, ese valor equivale a producción realizada para sí misma.
Insumos adquiridos de terceros
Del total de ingresos se restan los costos de los bienes y servicios comprados a proveedores externos: materias primas, servicios contratados, energía, transporte y cualquier otro insumo que provenga de afuera de la organización. Esta deducción es la que distingue el valor agregado del simple volumen de ventas. Lo que se resta no es «gasto interno» sino el valor que otros ya generaron antes y que la empresa solo transfirió al producto final.
Valor económico generado bruto y neto
La diferencia entre ingresos totales e insumos de terceros da el valor económico generado bruto. A ese monto se le resta la depreciación de los bienes de uso, que representa el desgaste de los activos que participaron en la producción. El resultado es el valor económico generado neto, que es la cifra que finalmente se distribuye entre los distintos grupos beneficiarios. Ambas versiones son válidas, aunque el estándar más usado es el neto.
¿Cómo se distribuye el valor económico generado?
Una vez calculado el valor económico generado neto, el EVEGyD detalla a quién le corresponde cada porción. La distribución debe exponerse como mínimo entre cinco grupos receptores, cada uno con una relación distinta con la organización. Esta parte del estado es la que más información social aporta, porque deja en claro el peso relativo de cada grupo dentro del esquema de reparto de la riqueza.
Remuneraciones al personal y personal directivo
El primer destinatario del valor distribuido es el personal. Aquí se incluyen los sueldos, salarios, cargas sociales a cargo del empleador, beneficios adicionales y cualquier otra forma de compensación económica. La RT 36 distingue entre las remuneraciones del personal en general y las del personal directivo y ejecutivo, lo que permite ver si la distribución entre ambos niveles es equilibrada o si existe una concentración significativa en los rangos más altos de la organización.
Aportes al Estado: impuestos y contribuciones
El segundo receptor es el Estado, entendido en sus distintos niveles: nacional, provincial y municipal. En este rubro se agrupan los impuestos a las ganancias, el impuesto al valor agregado que no se traslade al precio final, las contribuciones patronales al sistema de seguridad social y cualquier otra tasa o contribución fiscal. En el EVEGyD, los impuestos no son un gasto: son valor transferido a la sociedad a través del Estado. Ese cambio de perspectiva es uno de los más significativos del estado.
Retribuciones al capital de terceros y a los propietarios
Los proveedores de capital ajeno —bancos, obligacionistas, arrendadores— reciben su parte en forma de intereses, alquileres y otras cargas financieras. Los propietarios o accionistas, por su lado, reciben dividendos o cualquier otra distribución de utilidades que la empresa haya decidido realizar durante el período. Separar estas dos fuentes de financiamiento permite entender qué parte de la riqueza generada queda en manos de quienes arriesgaron capital propio y qué parte va a quienes prestaron capital ajeno.
Ganancias retenidas
Las ganancias retenidas son la porción del valor generado que la empresa no distribuye, sino que reinvierte en sí misma: reservas legales, reservas voluntarias y resultados no asignados. Este rubro cierra el EVEGyD y garantiza que la suma de todos los receptores sea igual al total del valor económico generado neto. Desde el punto de vista social, refleja cuánto de la riqueza vuelve al ciclo productivo de la propia organización en lugar de salir hacia otros actores.
¿Cómo se elabora el EVEGyD?
La construcción del EVEGyD parte de la información que ya existe en los estados contables tradicionales, principalmente el estado de resultados, el estado de situación patrimonial y el estado de flujo de efectivo. No es un estado que se construye de cero: se toma la información financiera disponible y se reorganiza con una lógica diferente. El objetivo es mostrar el valor creado y su destino social, no el beneficio de los propietarios.
El EVEGyD dentro del balance social
El EVEGyD no existe de forma aislada: forma parte del balance social, que es el instrumento más completo de información social que puede presentar una organización. El balance social tiene dos componentes principales: la Memoria de Sustentabilidad —elaborada con base en los estándares GRI— y el EVEGyD como componente cuantitativo. Ambas partes se complementan: la primera describe, la segunda mide. Profundizar en el informe social te permitirá entender mejor el contexto en que se inserta este estado.
Marco normativo: RT 36 y RT 44 de la FACPCE
En Argentina, el EVEGyD está regulado por la Resolución Técnica N° 36 de la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE), aprobada en 2012. Esa norma define la estructura del balance social, establece el modelo del EVEGyD y fija los criterios para su elaboración. En 2016, la RT 44 actualizó y complementó la RT 36, adaptando el marco normativo a la versión G4 de los estándares GRI y precisando aspectos técnicos del cálculo. Puedes consultar la norma vigente directamente en el sitio oficial de la FACPCE.
Relación con los estándares GRI 201-1
El estándar GRI 201-1 sobre desempeño económico exige que las organizaciones reporten el valor económico generado y distribuido. La RT 36 reconoce este estándar y establece que la presentación del EVEGyD reemplaza al indicador EC1 de la guía GRI, lo que significa que las empresas que presentan el EVEGyD conforme a la normativa argentina ya están cubriendo automáticamente ese requisito de los estándares internacionales de reporte de sostenibilidad. Esa equivalencia facilita la articulación entre la normativa local y los marcos globales.
Presentación voluntaria y período que abarca
La presentación del EVEGyD es, en general, de carácter voluntario para las organizaciones, aunque algunas jurisdicciones o regulaciones sectoriales pueden volverla obligatoria para ciertos tipos de empresas. Puede presentarse junto con los estados contables tradicionales o de forma separada, y debe abarcar el mismo período que el balance social al que acompaña. Además, para facilitar el análisis de su evolución, la RT 36 recomienda presentar la información en forma comparativa con uno o más ejercicios anteriores.
Entender la estructura del balance social en su conjunto te ayudará a ubicar el EVEGyD en su lugar correcto dentro del esquema general de reporte social de una organización y a dimensionar la importancia de su aporte informativo.
Ejemplo completo del EVEGyD
Para comprender mejor cómo funciona este estado en la práctica, a continuación se presenta un caso ilustrativo con cifras hipotéticas. La empresa del ejemplo —llamada Empresa Modelo S.A.— opera en el sector industrial y cierra su ejercicio con la siguiente información. El objetivo es mostrar cómo se transita desde los ingresos brutos hasta la distribución final del valor entre cada grupo receptor.
Como puedes observar, el total distribuido coincide exactamente con el valor económico generado neto. Eso es una condición obligatoria del Estado: la distribución siempre debe equilibrarse con la generación. En este ejemplo, el personal —incluyendo directivos— recibe el 52 % del valor generado, el Estado recibe el 20 % y los propietarios junto con los financiadores externos captan cerca del 14 %. El 14 % restante permanece en la empresa como ganancias retenidas.
¿Para qué sirve el EVEGyD en la práctica?
Más allá de ser un requisito normativo, el EVEGyD es una herramienta de análisis con aplicaciones concretas. Su lectura permite evaluar si una organización distribuye su riqueza de manera proporcional entre quienes contribuyeron a generarla, comparar la distribución entre distintos períodos o entre empresas del mismo sector, y detectar cambios significativos en el peso de cada receptor a lo largo del tiempo. Esa información tiene valor tanto para el análisis interno como para los grupos de interés externos.
Utilidad para inversores, analistas y la sociedad
Para los inversores, el EVEGyD revela si la empresa prioriza los dividendos sobre la reinversión o si mantiene un equilibrio entre ambos. Para los analistas sociales, muestra qué proporción del valor generado llega a los trabajadores frente a los propietarios. Para los organismos del Estado, permite estimar la contribución fiscal de una organización. Y para la sociedad en general, es una prueba de transparencia corporativa concreta, medible y comparable, no una declaración de intenciones.
Cuando el EVEGyD se elabora por segmentos —por tipo de producto, área geográfica o línea de negocio—, la información se vuelve todavía más precisa y útil para quienes toman decisiones basadas en el desempeño económico-social de la organización. Esa posibilidad de desagregación es una de las características más valiosas del estado y una ventaja que no ofrece el estado de resultados convencional.
Dimensión macroeconómica y microeconómica del estado
El EVEGyD tiene una doble dimensión que lo hace único entre los estados contables. Desde el plano microeconómico, describe con detalle cómo una empresa específica reparte su riqueza entre sus grupos de interés. Desde el plano macroeconómico, cada EVEGyD es una contribución a la medición del Producto Bruto Interno, ya que el valor agregado que calcula equivale conceptualmente al aporte de esa empresa a la producción nacional. Esa articulación entre micro y macro convierte al EVEGyD en un puente entre la contabilidad empresarial y la economía del país.
Preguntas frecuentes
¿Qué diferencia existe entre el EVEGyD y el estado de resultados?
El estado de resultados calcula cuánto ganó la empresa durante un período al restar todos los gastos de los ingresos, y su beneficiario implícito son los propietarios. El EVEGyD, en cambio, calcula cuánto valor generó la empresa y quiénes se beneficiaron de ese valor: empleados, Estado, financiadores externos, propietarios y la propia empresa a través de las ganancias retenidas. Uno mide el rendimiento; el otro mide el impacto social del funcionamiento de la organización. Ambos estados son complementarios y parten de la misma información contable base.
¿El EVEGyD es obligatorio o voluntario para las empresas?
En general, la presentación del EVEGyD es voluntaria en Argentina, tal como establece la RT 36 de la FACPCE, que señala que puede presentarse en forma conjunta o separada de los estados contables tradicionales. Sin embargo, algunas jurisdicciones provinciales, ciertos organismos reguladores o tipos específicos de empresas pueden exigirlo de forma obligatoria. Además, las organizaciones que adoptan los estándares GRI para su memoria de sustentabilidad tienen un incentivo adicional para elaborarlo, ya que la RT 36 lo reconoce como equivalente al indicador GRI 201-1.
¿Qué norma regula el EVEGyD en Argentina?
El EVEGyD está regulado principalmente por la Resolución Técnica N° 36 de la FACPCE, aprobada en 2012, que establece las normas contables profesionales para la elaboración del balance social. En 2016, la RT 44 modificó y actualizó la RT 36 para alinearla con la versión G4 de los estándares GRI. Ambas resoluciones definen la estructura del estado, sus componentes mínimos obligatorios, los criterios de reconocimiento y medición, y el modelo de presentación que debe seguirse para que el estado cumpla con los requisitos normativos vigentes.
¿Qué significa distribuir el valor económico generado?
Distribuir el valor económico generado significa asignar cada porción de la riqueza creada por la empresa al grupo que contribuyó a generarla o que tiene derecho a una parte de ella. Los empleados reciben sueldos y cargas sociales; el Estado recibe impuestos y contribuciones; los acreedores financieros reciben intereses; los propietarios reciben dividendos; y la propia empresa retiene una parte en forma de reservas o resultados no asignados. La suma de todas esas asignaciones debe coincidir exactamente con el valor económico generado neto del período. Si hay diferencia, hay un error en la elaboración del estado.
¿Cómo se relaciona el EVEGyD con los estándares GRI?
El estándar GRI 201-1 sobre desempeño económico exige que las organizaciones reporten el valor económico generado y distribuido como parte de su memoria de sostenibilidad. La RT 36 de la FACPCE establece que la presentación del EVEGyD conforme a la normativa argentina reemplaza y satisface ese indicador, lo que evita la duplicación de esfuerzos para las organizaciones que elaboran tanto el balance social local como una memoria de sostenibilidad bajo estándares internacionales. Esa equivalencia facilita la adopción conjunta del marco argentino y el marco GRI.
¿Qué son las ganancias retenidas en el EVEGyD?
Las ganancias retenidas en el EVEGyD representan la parte del valor económico generado que la organización no distribuye entre sus grupos de interés externos, sino que conserva para sí misma. Incluyen las reservas legales que la ley obliga a constituir, las reservas voluntarias que decide constituir el órgano de gobierno y los resultados no asignados que quedan pendientes de distribución. Desde el punto de vista del EVEGyD, las ganancias retenidas son el último receptor del valor generado y garantizan que el estado quede perfectamente equilibrado entre generación y distribución.
¿Puede elaborarse el EVEGyD por segmentos?
Sí. La RT 36 contempla y recomienda la elaboración del EVEGyD por segmentos cuando la organización opera en distintas líneas de negocio, áreas geográficas, tipos de clientes o categorías de productos. Un EVEGyD segmentado ofrece información mucho más detallada y útil para los analistas sociales, los inversores y los propios directivos, porque permite identificar en qué parte de la actividad se genera más valor y cómo varía la distribución entre los distintos segmentos. Esta posibilidad de desagregación es una de las características más avanzadas del Estado y potencia significativamente su valor informativo.
Conclusión
El EVEGyD te permite ver la actividad de una empresa desde un ángulo que el estado de resultados no cubre: no solo cuánto ganó, sino a quiénes llegó esa riqueza y en qué proporción. Esa perspectiva convierte a este estado en una herramienta esencial para quienes quieren entender el impacto real de una organización sobre todos los grupos que contribuyeron a su funcionamiento.
Si aplicas lo que aprendiste aquí, podrás identificar sus componentes, distinguirlo del estado de resultados, entender su marco normativo y leer un EVEGyD real con criterio. Cuando analices una empresa, ya no te quedará duda de por qué el reparto del valor es tan importante como el volumen de las ganancias.
Hay mucho más por descubrir sobre la contabilidad social y los instrumentos que miden el impacto de las organizaciones en la sociedad. Este sitio web tiene contenidos que te ayudarán a seguir construyendo ese conocimiento de forma sólida y progresiva.
También te puede interesar:
¿Qué es la auditoría social y para qué sirve?
Responsabilidad social empresarial (RSE)
Indicadores de responsabilidad social empresarial

Contabilidad social y reputación empresarial

¿Qué es un informe social?
La huella social: El rastro que toda empresa deja en la sociedad
Ejemplos de contabilidad social en empresas