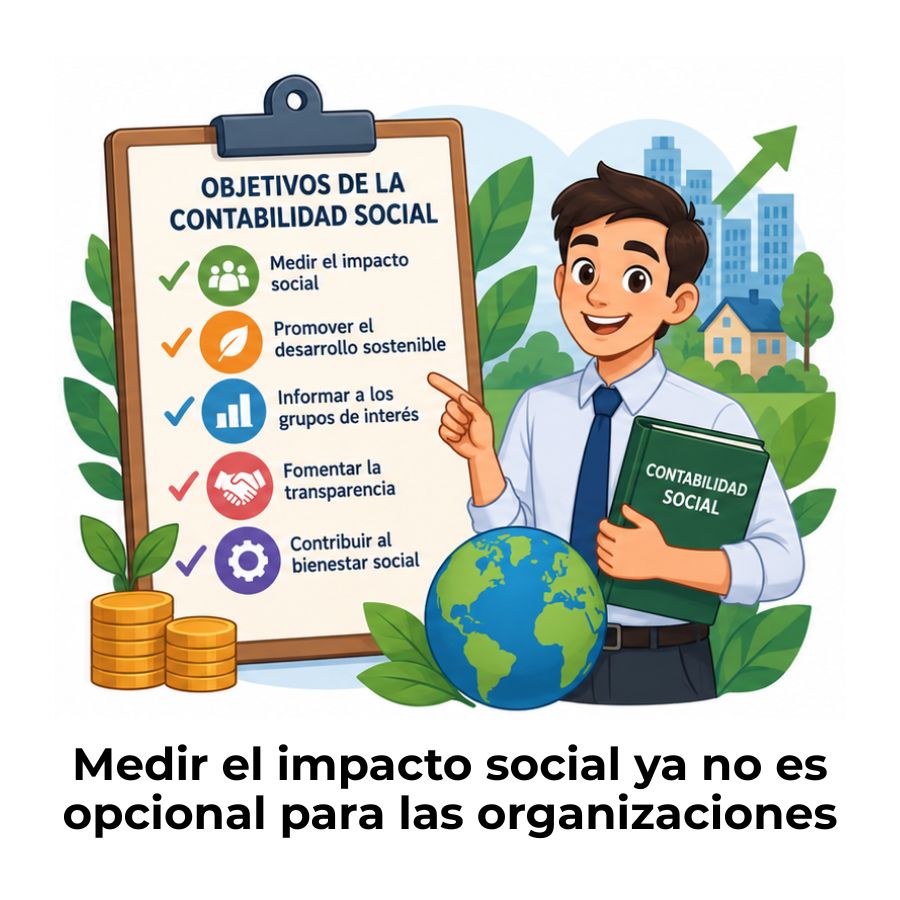
Los objetivos de la contabilidad social describen para qué sirve esta disciplina: medir, comunicar y gestionar el impacto que las organizaciones tienen en la sociedad y el medioambiente. Si buscas entender qué persigue este enfoque, qué información produce y quién la usa, a continuación encontrarás una explicación clara y ordenada, sin tecnicismos sin aclarar.
¿Qué es la contabilidad social?
La contabilidad social es una rama de la contabilidad que va más allá de los resultados económicos y financieros para medir, registrar y comunicar el impacto que las organizaciones generan en la sociedad y en el medioambiente. No se limita a ingresos ni a gastos: también evalúa cómo actúa una empresa ante sus empleados, su comunidad, el entorno natural y los principios éticos que guían sus decisiones.
A diferencia de la contabilidad tradicional, que habla principalmente con accionistas e inversores, la contabilidad social se dirige a un espectro mucho más amplio de personas y organizaciones. Su propósito central es que cualquier grupo afectado por la actividad empresarial pueda acceder a información transparente y verificable sobre el comportamiento real de esa organización.
Esta disciplina nació como respuesta a una pregunta que la contabilidad convencional no podía responder: ¿qué impacto genera una organización más allá de sus ganancias? Con el tiempo, esa pregunta se convirtió en una necesidad concreta, y la contabilidad social se consolidó como una herramienta formal de medición y rendición de cuentas.
¿Cuáles son los objetivos de la contabilidad social?
Los objetivos de la contabilidad social definen qué busca lograr esta disciplina dentro de una organización y frente a la sociedad. No se trata de un único fin, sino de un conjunto de propósitos que trabajan de forma articulada para generar información útil, verificable y orientada al impacto real de las actividades empresariales.
Medir la contribución social neta de la empresa
Uno de los objetivos más específicos de la contabilidad social es cuantificar qué tanto aporta o afecta una organización al entorno en el que opera. Esta medición va más allá de las utilidades: incluye beneficios generados para la comunidad, empleos creados, impactos ambientales producidos y costos sociales que la empresa podría estar trasladando al Estado o a la población.
Este cálculo suele materializarse en el llamado «balance social», un documento que expone de forma transparente el comportamiento social de la empresa durante un periodo determinado. Permite a cualquier grupo de interés evaluar si la organización genera más valor del que consume en términos sociales y ambientales.
Informar para la toma de decisiones estratégicas
La información que produce la contabilidad social no es decorativa: alimenta directamente las decisiones de gestión en el nivel estratégico de la organización. Cuando los directivos conocen con exactitud qué impactos están generando, pueden diseñar políticas laborales, ambientales y éticas mucho más fundamentadas y coherentes con las expectativas de su entorno.
Este objetivo convierte a la contabilidad social en una herramienta de planificación real, no solo de reporte. Una organización que entiende sus propios impactos puede anticiparse a riesgos reputacionales, mejorar su relación con comunidades locales y alinear su estrategia con marcos de sostenibilidad reconocidos internacionalmente.
Verificar la coherencia entre prácticas y prioridades sociales
Otro objetivo clave es comprobar que lo que una empresa dice hacer coincide con lo que realmente hace. La contabilidad social actúa como un mecanismo de verificación entre las políticas sociales declaradas por la organización y las prácticas que efectivamente implementa en su día a día, tanto hacia adentro como hacia afuera.
Este control es relevante porque muchas organizaciones comunican compromisos sociales o ambientales sin contar con sistemas que los respalden objetivamente. La contabilidad social obliga a operacionalizar esos compromisos en indicadores medibles, lo que reduce el riesgo de que el discurso institucional se desconecte de la realidad operativa.
Comunicar el impacto ambiental y ético a la sociedad
La contabilidad social tiene un objetivo explícito de comunicación pública. Busca que la sociedad, y no solo los accionistas, reciba información clara sobre cómo las actividades empresariales afectan el medioambiente y los valores éticos de una comunidad. Esto incluye datos sobre emisiones contaminantes, gestión de residuos, políticas de inclusión laboral y conductas de gobierno corporativo.
Esta comunicación puede canalizarse a través de informes de sostenibilidad, memorias anuales con componente social o reportes específicos de impacto. El objetivo no es solo cumplir una formalidad: es generar confianza y abrir un diálogo real entre la organización y las personas que viven en su entorno.
Promover la transparencia frente a los grupos de interés
Los grupos de interés —también llamados stakeholders— incluyen a empleados, clientes, proveedores, gobiernos, comunidades locales e inversores. Todos ellos pueden verse afectados por las decisiones de una organización, y todos tienen derecho a acceder a información que refleje ese impacto. La contabilidad social busca que esa información sea accesible, comprensible y honesta.
Promover la transparencia no es únicamente una cuestión de imagen: tiene efectos directos sobre la confianza que depositan estos grupos en la organización. Una empresa que informa abiertamente sobre sus impactos sociales y ambientales reduce la incertidumbre y fortalece relaciones más estables y duraderas con quienes la rodean.
Apoyar el desarrollo sostenible y la rendición de cuentas
Este objetivo conecta la contabilidad social con marcos globales como los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030. Una organización que implementa la contabilidad social puede medir con precisión su alineación con metas de sostenibilidad y reportar ese avance de forma estructurada, lo que facilita la comparación y la rendición de cuentas ante autoridades y ciudadanía.
La rendición de cuentas es el punto donde la contabilidad social adquiere su mayor peso: exige que las organizaciones asuman la responsabilidad por sus efectos en el mundo, no solo en los mercados financieros. Esto genera un incentivo concreto para que las decisiones internas consideren el largo plazo y el bienestar colectivo, y no únicamente la rentabilidad inmediata.
¿En qué se diferencia de la contabilidad financiera tradicional?
La contabilidad financiera tradicional tiene un enfoque bien delimitado: registrar transacciones económicas, producir estados financieros y servir principalmente a accionistas e inversores. La contabilidad social, en cambio, amplía tanto el objeto de medición como el público al que se dirige. No habla solo de dinero, sino de personas, ecosistemas, comunidades y principios éticos.
| Aspecto | Contabilidad financiera | Contabilidad social |
|---|---|---|
| ¿Qué mide? | Transacciones económicas | Impacto social, ambiental y ético |
| ¿A quién informa? | Accionistas e inversores | Sociedad, stakeholders y comunidad |
| ¿Qué produce? | Estados financieros | Balance social e informes de impacto |
| ¿Con qué unidades trabaja? | Unidades monetarias | Monetarias, físicas y cualitativas |
| ¿Cubre aspectos éticos? | No directamente | Sí, de forma explícita |
| ¿Qué período abarca? | Ejercicio contable anual | Largo plazo y ciclos de impacto |
Esta diferencia no implica que ambas disciplinas sean opuestas. De hecho, la contabilidad social complementa a la financiera: aporta una capa de información que la sola cifra económica no puede ofrecer. Una organización puede mostrar ganancias envidiables en sus estados financieros y, al mismo tiempo, estar generando costos sociales que no aparecen en ningún balance convencional.
¿Qué áreas cubre la contabilidad social?
La contabilidad social no actúa sobre un solo campo temático. Se articula en tres grandes áreas que juntas ofrecen una imagen completa del comportamiento de una organización fuera del ámbito estrictamente financiero. Conocer estas áreas es útil para entender qué tipo de información genera y dónde puede tener mayor impacto.
Recursos humanos y bienestar laboral
Esta área analiza la relación entre la organización y sus trabajadores. Incluye condiciones de empleo, acceso a formación, igualdad salarial, salud laboral y estabilidad contractual. La contabilidad social permite registrar no solo cuántas personas trabajan en una empresa, sino qué calidad de vida laboral tienen y si sus derechos se respetan en la práctica.
La información sobre recursos humanos también abarca políticas de inclusión, brecha salarial entre géneros y mecanismos de participación de los empleados en decisiones relevantes. Todos estos datos son relevantes para grupos como sindicatos, reguladores laborales y comunidades que dependen económicamente de esa organización.
Medio ambiente y externalidades
La dimensión ambiental de la contabilidad social registra el impacto que las actividades productivas tienen sobre los recursos naturales y el entorno ecológico. Esto incluye emisiones de gases, gestión de residuos, consumo de agua y energía, y daños o mejoras en ecosistemas cercanos a las instalaciones de la organización.
Las externalidades son costos o beneficios que una empresa genera, pero que no paga ni cobra directamente: una fábrica que contamina un río transfiere ese costo a la comunidad y al Estado. La contabilidad social hace visible esa transferencia, lo que permite exigir responsabilidad y diseñar políticas de compensación o remediación cuando corresponde.
Ética empresarial y comunidad
Esta área evalúa cómo se comporta la organización en materia de gobierno corporativo, transparencia en sus decisiones y relación con las comunidades en las que opera. La ética empresarial en la contabilidad social no es una declaración de principios: se traduce en indicadores medibles, como los mecanismos de denuncia interna, las políticas anticorrupción y la participación activa en el desarrollo local.
La relación con la comunidad también implica evaluar si la empresa contribuye al desarrollo económico local, si respeta las tradiciones culturales del territorio donde trabaja y si genera oportunidades para grupos que históricamente han tenido menos acceso a empleo o servicios. Todo eso forma parte de su perfil social.
🗂️ Tres áreas principales de la contabilidad social
🤝 Recursos humanos
Condiciones laborales, igualdad, formación y bienestar de los empleados.
🌿 Medioambiente
Emisiones, residuos, uso de recursos naturales y huella ecológica.
⚖️ Ética y comunidad
Gobierno corporativo, transparencia y relación con el entorno social.
¿Quién utiliza la información de la contabilidad social?
La información que produce la contabilidad social no llega solo a los directivos de una organización. Su valor radica en que puede ser consultada y utilizada por distintos grupos con intereses legítimos en el comportamiento de esa entidad. Cada grupo la usa con propósitos distintos, pero todos la necesitan para tomar decisiones más informadas.
A continuación se describen los principales usuarios de esta información y el uso que hacen de ella:
- Directivos y gestores: La usan para diseñar estrategias más coherentes con el entorno social y para evaluar si las políticas internas generan los resultados esperados.
- Empleados y sindicatos: Acceden a datos sobre condiciones laborales, igualdad salarial y bienestar dentro de la organización para negociar mejoras o verificar compromisos.
- Inversores con criterios ESG: Evalúan el desempeño social y ambiental de una empresa antes de decidir si invierten, ya que estos factores influyen en el riesgo y la reputación a largo plazo.
- Gobiernos y reguladores: Utilizan los informes sociales para verificar el cumplimiento de normas laborales y ambientales, y para diseñar políticas públicas basadas en datos reales.
- Comunidades locales: Conocen el impacto directo de la organización en su territorio y pueden exigir mejoras o compensaciones cuando ese impacto es negativo.
- Organizaciones de la sociedad civil: Analizan los informes de impacto para monitorear el comportamiento corporativo y denunciar incumplimientos ante la opinión pública o ante las autoridades.
¿Cómo se aplica la contabilidad social en las organizaciones?
Aplicar la contabilidad social dentro de una organización requiere seguir un proceso estructurado que va desde la definición de lo que se quiere medir hasta la comunicación de los resultados. No existe un único modelo universal, pero sí hay etapas comunes que la mayoría de las organizaciones recorren cuando implementan este enfoque.
⚙️ Proceso de aplicación de la contabilidad social
Identificar el alcance social de la organización
Determinar qué actividades tienen impacto social o ambiental y cuáles son los grupos afectados.
Seleccionar indicadores de medición
Elegir métricas concretas para cada área: laboral, ambiental y ética. Pueden ser cuantitativas o cualitativas.
Recopilar y registrar la información
Obtener los datos de fuentes internas y externas: registros de personal, mediciones ambientales, encuestas a comunidades y auditorías.
Analizar y evaluar los resultados
Contrastar los datos obtenidos con los compromisos declarados y con estándares de referencia reconocidos.
Comunicar los resultados
Publicar el balance social o informe de impacto, accesible para todos los grupos de interés relevantes.
Un aspecto que muchas organizaciones descuidan es el diálogo continuo con sus grupos de interés durante todo el proceso. La contabilidad social no es solo un ejercicio de medición interna: requiere que los stakeholders participen en la definición de qué variables son relevantes y en la validación de los resultados. Sin ese diálogo, el proceso pierde buena parte de su sentido y credibilidad.
Para ampliar tu comprensión sobre casos reales de implementación, puedes consultar casos de éxito en contabilidad social donde distintas organizaciones han puesto en práctica estos principios con resultados concretos y verificables.
Preguntas frecuentes
¿Qué es el balance social y cómo se relaciona con la contabilidad social?
El balance social es el documento principal que produce la contabilidad social. Funciona como un informe periódico —generalmente anual— en el que una organización expone de forma estructurada su comportamiento en materia laboral, ambiental y ética. No sustituye al balance financiero, sino que lo complementa con una capa de información que los estados contables tradicionales no incluyen. Su propósito es ofrecer a los grupos de interés una visión honesta y verificable del impacto real que genera la organización más allá de sus resultados económicos.
¿La contabilidad social aplica solo a grandes empresas?
No. Aunque su implementación formal es más común en grandes corporaciones y empresas cotizadas —especialmente en países donde existe regulación que la exige—, la contabilidad social puede aplicarse en organizaciones de cualquier tamaño: pequeñas empresas, cooperativas, asociaciones sin fines de lucro y entidades públicas. La escala de la organización determina la complejidad del proceso, no su viabilidad. Una pyme puede comenzar midiendo indicadores básicos de bienestar laboral y huella ambiental sin necesidad de sistemas sofisticados.
¿Qué son los stakeholders en la contabilidad social?
Los stakeholders, o grupos de interés, son todas las personas y organizaciones que pueden verse afectadas —positiva o negativamente— por las decisiones y actividades de una empresa. En el contexto de la contabilidad social, este concepto es central porque la información que se genera debe ser útil y accesible para todos ellos, no solo para los propietarios o accionistas. Entre los principales stakeholders se cuentan empleados, clientes, proveedores, comunidades locales, gobiernos, inversores y organizaciones de la sociedad civil.
¿Cuál es la diferencia entre contabilidad social y responsabilidad social corporativa?
La responsabilidad social corporativa (RSC) es el compromiso de una organización de actuar de forma ética y sostenible. La contabilidad social, en cambio, es la herramienta que permite medir, registrar y comunicar si ese compromiso se cumple realmente. Dicho de otro modo: la RSC define qué quiere hacer una empresa en materia social; la contabilidad social determina si lo está haciendo y en qué medida. Sin la segunda, la primera queda reducida a una declaración de intenciones sin verificación objetiva.
¿Qué indicadores se usan en la contabilidad social?
Los indicadores de la contabilidad social varían según el área de análisis, pero suelen agruparse en tres categorías. Los indicadores laborales incluyen tasa de rotación de empleados, brecha salarial de género y horas de formación por trabajador. Los ambientales registran emisiones de CO₂, consumo de agua, generación de residuos y porcentaje de energía renovable utilizada. Los de gobernanza y ética evalúan la existencia de políticas anticorrupción, mecanismos de denuncia interna y nivel de diversidad en los órganos directivos. Muchas organizaciones utilizan estándares internacionales como el GRI (Global Reporting Initiative) para estructurar y comunicar estos indicadores.
¿Es obligatoria la contabilidad social para las empresas?
Depende del país y del tamaño de la empresa. En la Unión Europea, por ejemplo, la Directiva sobre Informes de Sostenibilidad Corporativa (CSRD) obliga a un número creciente de empresas a publicar información no financiera verificada, lo que incluye elementos propios de la contabilidad social. En muchos países de América Latina, la presentación de informes sociales sigue siendo voluntaria, aunque la presión de inversores institucionales, reguladores y ciudadanía está acelerando su adopción. La tendencia global apunta hacia una normalización progresiva de estos reportes.
¿Cómo se mide el impacto ambiental en la contabilidad social?
El impacto ambiental se mide a través de datos físicos y, cuando es posible, mediante su traducción a valores monetarios para facilitar la comparación. Las métricas más habituales incluyen toneladas de CO₂ emitidas, metros cúbicos de agua consumida, kilogramos de residuos generados y hectáreas de ecosistema afectado. El objetivo es cuantificar las externalidades negativas que la actividad productiva traslada al medioambiente y que no aparecen en la contabilidad financiera convencional. Algunos modelos avanzados, como el análisis del ciclo de vida, permiten rastrear el impacto ambiental de un producto desde su fabricación hasta su disposición final.
Conclusión
Los objetivos de la contabilidad social definen para qué existe esta disciplina: medir lo que el dinero no muestra, informar a quienes la actividad empresarial afecta e impulsar decisiones más responsables. No se trata de un conjunto de reglas formales, sino de un enfoque que reubica a la organización dentro de un sistema más amplio en el que también cuentan las personas, el medioambiente y los valores.
A lo largo de este artículo has podido revisar cada uno de esos objetivos, las áreas que cubre, quiénes usan su información y cómo se aplica en la práctica. Toda esa información es útil tanto si estás estudiando el tema por primera vez como si trabajas en gestión organizacional y quieres entender qué papel puede jugar la contabilidad social en las decisiones del día a día.
Si este contenido te resultó útil, este sitio web tiene más artículos sobre contabilidad social y finanzas empresariales que pueden seguir ampliando tu visión sobre cómo las organizaciones pueden generar valor más allá de sus resultados económicos. Seguir explorando estos temas es una de las mejores inversiones que puedes hacer en tu formación.
También te puede interesar:
Balance social: El informe que las empresas no pueden ignorar
Ejemplos de contabilidad social en empresas
Retorno social de la inversión (SROI)
¿Cómo elaborar un balance social?
Estado de información no financiera y diversidad (EINF)
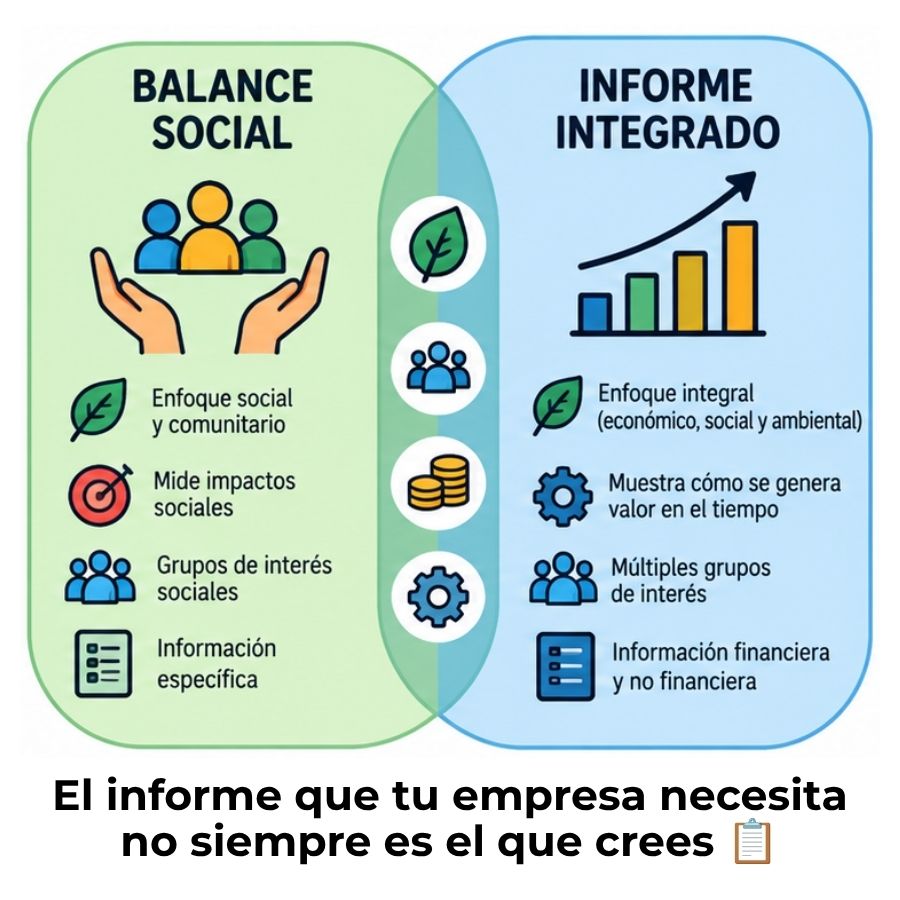
Diferencia entre balance social e informe integrado

Importancia de la contabilidad social en las organizaciones
