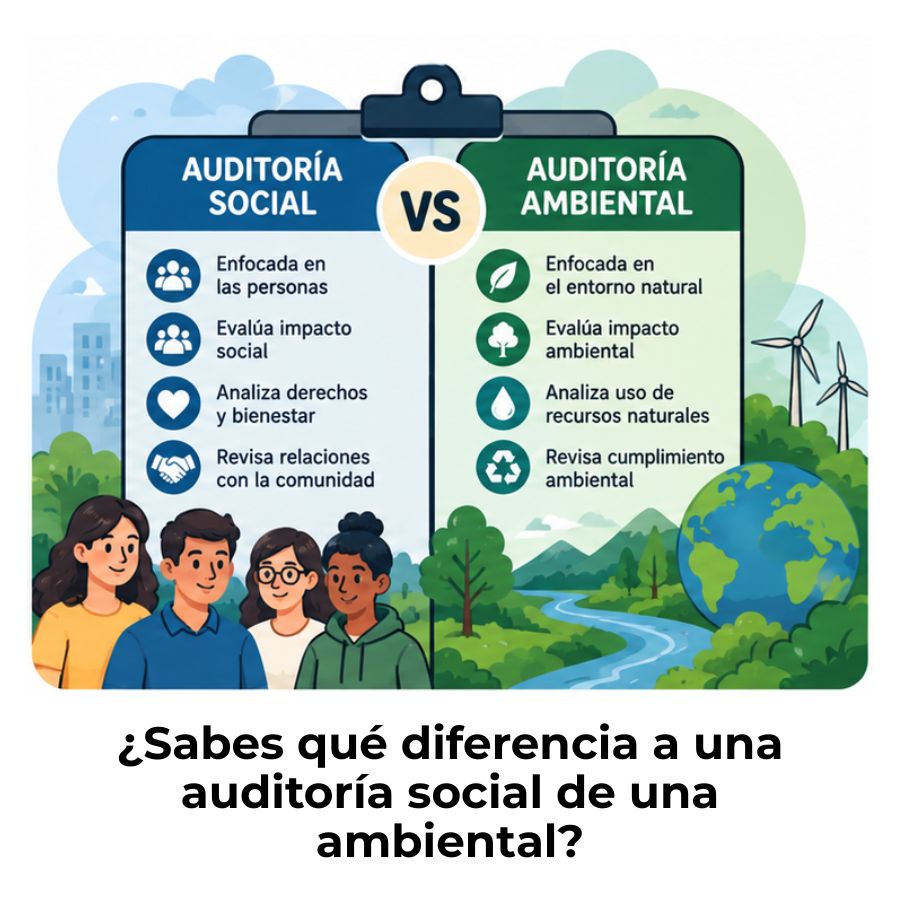
La auditoría social evalúa el impacto de una organización sobre las personas: empleados, comunidades y grupos de interés. La auditoría ambiental, en cambio, analiza cómo afectan sus actividades al entorno natural. Aunque conviven dentro de la contabilidad social, cada una tiene un objeto, una metodología y un alcance propios.
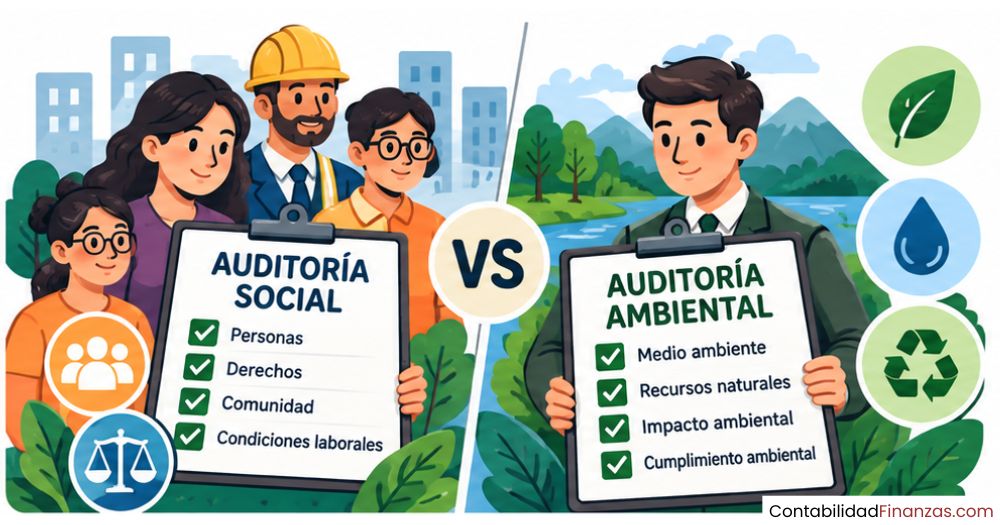
¿Qué es la auditoría social y qué evalúa?
La auditoría social es un proceso sistemático mediante el cual una organización examina y evalúa el impacto que genera sobre las personas. Su objeto de análisis son las relaciones humanas, los compromisos éticos y el comportamiento de la entidad frente a sus grupos de interés: empleados, comunidades, proveedores y sociedad en general. No se limita a las empresas privadas; también la aplican organismos públicos, cooperativas y organizaciones sin fines de lucro.
A diferencia de otras auditorías, la social no mide resultados económicos ni activos contables. Lo que busca es responder si la organización está cumpliendo con los valores y compromisos sociales que ella misma declaró, y si su actuación genera un efecto positivo o negativo en el tejido social donde opera. Ese enfoque la convierte en una herramienta estratégica de rendición de cuentas hacia la sociedad.
Origen y propósito de la auditoría social
La auditoría social surgió como respuesta a la creciente demanda ciudadana de que las organizaciones rindieran cuentas más allá de sus balances financieros. Su propósito central es verificar si los compromisos sociales declarados por una entidad se traducen en acciones reales y medibles. No se trata de una revisión puntual, sino de un proceso continuo que genera información sobre el desempeño ético de la organización a lo largo del tiempo.
Este tipo de auditoría también funciona como herramienta de mejora interna. Al identificar brechas entre lo prometido y lo ejecutado, la organización obtiene señales concretas para corregir su rumbo. Su valor radica precisamente en que permite autoevaluar la gestión social con criterios verificables, lo cual refuerza la confianza de todos los actores involucrados.
Stakeholders que intervienen en la auditoría social
Uno de los rasgos más distintivos de la auditoría social es la participación activa de múltiples actores. No es un proceso que la organización realice en soledad: incorpora la voz de empleados, comunidades, clientes y otras partes interesadas para construir una imagen más completa y honesta del impacto generado. Esa participación la diferencia claramente de las auditorías financieras tradicionales.
- Trabajadores: Aportan información sobre condiciones laborales, igualdad de oportunidades y clima organizacional.
- Comunidades locales: Evalúan si la organización contribuye positivamente al territorio donde opera.
- Proveedores y socios: Se analiza si la cadena de valor respeta estándares éticos y sociales.
- Organismos públicos: En algunos casos supervisan el cumplimiento de obligaciones sociales y legales.
- Ciudadanía en general: Actúa como receptor final del impacto social y, en contextos públicos, como auditor ciudadano.
¿Qué es la auditoría ambiental y cuál es su alcance?
La auditoría ambiental es una revisión sistemática y evaluativa de la gestión que lleva a cabo una organización para medir, controlar o reducir el impacto de sus actividades sobre el entorno natural. A diferencia de la auditoría social, su objeto no son las personas, sino el medioambiente: el aire, el agua, el suelo, los recursos naturales y los ecosistemas que pueden verse afectados por la operación de la empresa o entidad auditada.
Su alcance puede variar según el objetivo concreto. Algunas auditorías ambientales se centran en verificar el cumplimiento de la legislación vigente; otras buscan evaluar la eficacia de un sistema de gestión ya implementado. Lo que todas tienen en común es que trabajan con evidencias objetivas y verificables para determinar si la organización gestiona su impacto ambiental de forma responsable y conforme a los compromisos asumidos.
Tipos de auditoría ambiental más utilizados
Dependiendo del enfoque y el contexto, la auditoría ambiental adopta distintas formas. Conocer los tipos más frecuentes ayuda a entender qué clase de análisis realiza cada uno y en qué situaciones resulta más adecuado aplicar uno u otro.
- Auditoría de cumplimiento legal: Verifica si la organización respeta las normativas medioambientales vigentes en su jurisdicción, evitando sanciones o multas.
- Auditoría del sistema de gestión ambiental (SGA): Evalúa la efectividad del sistema implementado, revisando políticas, procedimientos y prácticas relacionadas con el medioambiente.
- Auditoría de procesos específicos: Se enfoca en actividades concretas como la gestión de residuos, el consumo energético o las emisiones atmosféricas.
- Auditoría de debida diligencia: Se realiza habitualmente antes de adquirir una empresa o activo, para identificar pasivos ambientales que puedan afectar la operación futura.
Normas y estándares que la regulan
La auditoría ambiental cuenta con marcos normativos internacionales bien definidos que orientan su diseño y ejecución. La norma ISO 14001 es el estándar más extendido a nivel global para la implementación de sistemas de gestión ambiental, y la auditoría ambiental es el mecanismo que verifica si esos sistemas funcionan con eficacia. Su relación es directa: la norma establece los requisitos y la auditoría comprueba su cumplimiento.
Además de la ISO 14001, existen reglamentos regionales y legislaciones nacionales que establecen obligaciones ambientales específicas. Dependiendo del sector y el territorio, la auditoría ambiental puede ser voluntaria u obligatoria, lo que también influye en su alcance y en los estándares que aplica el equipo auditor durante el proceso de revisión.
¿Cuál es la diferencia entre auditoría social y ambiental?
La diferencia central entre ambas radica en su objeto de análisis. Mientras la auditoría social examina el impacto de una organización sobre las personas y la sociedad, la auditoría ambiental examina su impacto sobre el entorno natural. Esta distinción de objeto arrastra diferencias en la metodología, los indicadores utilizados, los actores que participan y los marcos normativos que las regulan. No son versiones distintas del mismo proceso; son procesos distintos con propósitos distintos.
Otra diferencia relevante es el tipo de evidencia que cada auditoría recopila. La auditoría social trabaja con indicadores cualitativos y cuantitativos sobre comportamiento humano, percepciones y relaciones. La auditoría ambiental, en cambio, opera sobre datos técnicos medibles: niveles de emisiones, volúmenes de residuos, consumo de recursos naturales y parámetros definidos por normativas específicas. Eso hace que sus metodologías de campo sean también muy distintas.
| Criterio | Auditoría social | Auditoría ambiental |
|---|---|---|
| Objeto de análisis | Impacto sobre las personas y la sociedad | Impacto sobre el entorno natural |
| Enfoque principal | Relaciones humanas, ética y responsabilidad social | Gestión ambiental, emisiones y recursos naturales |
| Indicadores | Cualitativos y cuantitativos (sociales) | Técnicos y cuantitativos (ambientales) |
| Participantes clave | Empleados, comunidades, grupos de interés | Técnicos ambientales, organismos reguladores |
| Marco normativo habitual | Sin estándar único universal; varía por país y sector | ISO 14001, normativas ambientales nacionales |
| Carácter | Generalmente voluntario | Voluntario u obligatorio según jurisdicción |
| Resultado esperado | Informe de desempeño social y recomendaciones éticas | Dictamen técnico con medidas correctivas |
Objetos de análisis: personas vs. entorno natural
Comprender bien la distinción entre objetos de análisis es la clave para no confundir estas dos auditorías. La auditoría social dirige su mirada hacia las personas: cómo las trata la organización, qué compromisos asume con ellas y si los cumple. Eso incluye desde las condiciones de trabajo hasta el respeto por los derechos humanos, pasando por la inclusión, la equidad y la contribución al desarrollo comunitario.
La auditoría ambiental, por su parte, dirige su mirada hacia el ecosistema. Analiza qué hace la organización con los recursos naturales que consume y qué efectos produce su operación sobre el aire, el agua y el suelo. El foco no está en las personas directamente, sino en la huella física y química que la actividad productiva deja en el entorno. Desde esa lógica, ambas auditorías son complementarias, pero no intercambiables.
¿Se pueden combinar la auditoría social y la ambiental?
Sí, y de hecho esa combinación tiene nombre propio: auditoría socioambiental. Este enfoque integrado abarca simultáneamente el impacto sobre las personas y el impacto sobre el entorno natural, ofreciendo una visión más completa del desempeño de una organización en materia de sostenibilidad. Es especialmente útil cuando ambas dimensiones están estrechamente relacionadas con la actividad principal de la empresa.
Sin embargo, integrarlas no significa confundirlas. En una auditoría socioambiental bien diseñada, cada dimensión mantiene sus propios indicadores, metodologías y criterios de evaluación. La integración aporta eficiencia al proceso, pero no debe sacrificar el rigor de cada tipo de análisis por separado. La organización que combina ambas obtiene una imagen más honesta de su huella real: social y ecológica al mismo tiempo.
¿Cuándo conviene una auditoría socioambiental integrada?
Industrias extractivas
Su actividad afecta simultáneamente a comunidades y al entorno natural.
Proyectos de infraestructura
Generan impactos sociales y ambientales en el mismo territorio.
Empresas con metas ESG
Necesitan reportar en ambas dimensiones para cumplir con inversores y reguladores.
Aplicaciones prácticas en la contabilidad social
Dentro del campo de la contabilidad social, tanto la auditoría social como la ambiental cumplen funciones específicas. La contabilidad social busca medir y comunicar los efectos que la actividad económica de una organización genera en la sociedad y el medioambiente, y para hacerlo con rigor necesita de procesos de verificación como estas dos auditorías. Sin ellas, los datos reportados carecen de respaldo y confiabilidad.
La auditoría social alimenta documentos clave como el informe social, que sintetiza el desempeño ético y humano de la organización. La ambiental, por su parte, aporta los datos técnicos que permiten evaluar la huella ecológica. Ambas contribuyen a la transparencia corporativa, que es uno de los pilares fundamentales de la rendición de cuentas en cualquier organización que aspire a operar de forma responsable y sostenible.
En Argentina, por ejemplo, el balance social según la Resolución Técnica N° 36 (RT 36) establece un modelo de reporte que integra indicadores sociales y ambientales. Este tipo de normativa muestra cómo la práctica contable contemporánea ya no puede separar por completo la dimensión social de la ambiental al momento de rendir cuentas ante la sociedad y los organismos que supervisan a las organizaciones.
¿Cómo se usan en la contabilidad social?
Auditoría social →
Alimenta el informe social y el balance social con datos verificables sobre el desempeño humano y ético.
Auditoría ambiental →
Aporta los datos técnicos sobre huella ecológica, consumo y emisiones que se integran en el reporte de sostenibilidad.
Juntas →
Construyen una imagen completa, confiable y transparente del impacto real de la organización.
Preguntas frecuentes
¿Qué mide exactamente una auditoría social?
Una auditoría social mide el impacto de una organización sobre las personas y la sociedad. Evalúa si la entidad cumple los compromisos éticos que declaró, cómo trata a sus empleados, de qué manera contribuye a la comunidad donde opera y si respeta los derechos de todos los grupos de interés que se relacionan con ella. Su resultado final no es un saldo contable, sino un informe que describe el comportamiento social real de la organización y señala los puntos que necesitan mejora.
¿La auditoría ambiental es obligatoria para todas las empresas?
No en todos los casos. El carácter obligatorio de la auditoría ambiental depende del sector de actividad, la jurisdicción y el tamaño de la empresa. En algunos países y sectores industriales, la legislación ambiental exige realizarla de forma periódica, especialmente cuando la actividad genera impactos significativos sobre el entorno. En otros contextos, es voluntaria y responde a decisiones estratégicas de la propia organización o a requisitos de certificación como la norma ISO 14001.
¿Qué norma regula la auditoría ambiental a nivel internacional?
La norma internacional más reconocida para la gestión y auditoría ambiental es la ISO 14001, desarrollada por la Organización Internacional de Normalización (ISO). Esta norma establece los requisitos para implementar un sistema de gestión ambiental eficaz y define los criterios que una auditoría debe verificar. También existe la ISO 19011, que orienta la realización de auditorías de sistemas de gestión en general, incluyendo el ámbito ambiental.
¿Una auditoría socioambiental reemplaza a la auditoría social?
No. La auditoría socioambiental integra ambas dimensiones en un mismo proceso, pero no elimina la especificidad de cada una. En una auditoría socioambiental bien ejecutada, la dimensión social y la ambiental mantienen sus propios indicadores, metodologías y criterios de evaluación. Combinarlas mejora la eficiencia del proceso y ofrece una visión más completa del desempeño organizacional, pero no significa que una sustituya a la otra ni que sus objetos de análisis se fusionen.
¿Quién puede realizar una auditoría social en una organización?
La auditoría social puede ser realizada por auditores internos de la propia organización o por equipos externos especializados. Lo que se valora no es solo el conocimiento técnico en auditoría, sino también la comprensión del contexto social, los derechos humanos y los principios de la economía social y solidaria. En muchos casos, los procesos más sólidos combinan miradas multidisciplinares: trabajadores sociales, especialistas en recursos humanos, contadores y representantes de los propios grupos de interés auditados.
¿Cómo se relaciona la auditoría social con el balance social?
La auditoría social y el balance social son herramientas complementarias, pero distintas. El balance social es el documento que recoge y presenta los datos sobre el desempeño social de una organización; la auditoría social es el proceso que verifica y valida esa información. Dicho de otra forma: el balance social muestra los resultados y la auditoría confirma que esos resultados sean verídicos. Sin auditoría, el balance social pierde credibilidad frente a los grupos de interés y la sociedad en general.
¿Cuál es la diferencia entre auditoría social y auditoría de RSE?
Ambas comparten terreno, pero no son idénticas. La auditoría de responsabilidad social empresarial (RSE) suele abarcar tanto la dimensión social como la ambiental y económica de una organización, evaluando su desempeño global en materia de sostenibilidad. La auditoría social, en cambio, se concentra exclusivamente en el impacto sobre las personas y los compromisos éticos. La RSE es el marco más amplio; la auditoría social es una de las herramientas que contribuye a verificarlo.
Conclusión
La auditoría social y la auditoría ambiental responden a necesidades distintas dentro de un mismo marco de responsabilidad organizacional. Una dirige su mirada hacia las personas; la otra, hacia el entorno natural. Comprender esa diferencia es el primer paso para aplicar cada herramienta con el rigor que merece y para evitar que los informes de sostenibilidad se conviertan en documentos vacíos sin respaldo real.
Ahora que conoces sus objetos de análisis, sus metodologías y sus puntos de conexión, puedes identificar cuándo una organización necesita una, la otra o ambas. Ese criterio marca la diferencia entre un reporte de desempeño creíble y uno meramente decorativo. La contabilidad social gana solidez precisamente cuando estos procesos se aplican con claridad y con intención.
Si quieres seguir profundizando en cómo las organizaciones miden y comunican su impacto más allá de los números financieros, este sitio web tiene mucho más que ofrecerte sobre contabilidad social, balance social y transparencia corporativa. El camino hacia una gestión más responsable empieza por entender bien las herramientas que la hacen posible.
También te puede interesar:
La matriz de contabilidad social

Norma AA1000: Transparencia y sostenibilidad al alcance de cualquier organización
Estado de información no financiera y diversidad (EINF)
Balance social según la Resolución Técnica N° 36 (RT 36)
Retorno social de la inversión (SROI)
¿Qué son los programas de inversión social comunitaria?
Objetivos de la contabilidad social