La transparencia corporativa es la práctica mediante la cual una empresa comparte de forma abierta y accesible la información relevante sobre sus operaciones, decisiones y resultados. No se limita a los datos financieros: abarca también el impacto social, ambiental y las políticas internas que determinan cómo se toman las decisiones que afectan a todos los grupos de interés.
Definición de transparencia corporativa
La transparencia corporativa es la práctica mediante la cual una empresa comparte de forma abierta, precisa y accesible la información relevante sobre sus operaciones, decisiones y resultados. No se trata solo de publicar cifras financieras, sino de dar acceso real a todo lo que afecta a los grupos de interés: empleados, clientes, inversores, proveedores y la sociedad en general.
Esta práctica parte de un principio claro: una organización que no oculta lo que hace genera relaciones más sólidas y duraderas que aquella que gestiona su información de forma selectiva o interesada. La transparencia no es una campaña de comunicación, sino una manera de operar que impregna cada nivel de la empresa.
¿Qué información divulga una empresa transparente?
Una empresa transparente no selecciona únicamente los datos que la favorecen. Comparte tanto los resultados positivos como los negativos, incluyendo errores cometidos y medidas correctivas adoptadas. Esto abarca un espectro amplio de información que va más allá de los estados contables.
- Información financiera: Estados contables auditados, distribución de beneficios y remuneración de directivos.
- Estructura organizativa: Quién toma las decisiones, cómo se organiza la empresa y cuáles son sus órganos de gobierno.
- Procesos operativos: Cómo se fabrican los productos, qué proveedores participan y bajo qué condiciones trabajan.
- Impacto ambiental y social: Huella de carbono, consumo de recursos y contribución a las comunidades donde opera.
- Políticas internas: Normas de conducta, valores declarados y mecanismos de denuncia ante irregularidades.
¿Por qué es importante la transparencia corporativa?
La transparencia corporativa importa porque la confianza es la base de cualquier relación empresarial sostenible. Cuando una empresa actúa con opacidad, los grupos de interés comienzan a cubrir ese vacío de información con suposiciones, rumores o desconfianza. Por el contrario, cuando la información fluye con claridad, las relaciones se vuelven más estables y predecibles.
Además, la transparencia tiene efectos directos sobre la capacidad de la empresa para atraer talento, inversión y clientes. Los profesionales buscan cada vez más organizaciones que compartan sus valores de forma verificable, no solo que los declaren en una web. Lo mismo ocurre con los inversores, que prefieren destinar capital a empresas cuyos informes reflejan con claridad su salud financiera y sus riesgos reales.
¿Por qué importa la transparencia corporativa?
🤝 Confianza
Fortalece relaciones con empleados, clientes e inversores.
📊 Decisiones
Permite tomar decisiones mejor informadas a todas las partes.
🛡️ Reputación
Protege la imagen ante crisis y errores operativos.
⚖️ Cumplimiento
Facilita identificar problemas antes de que se agraven.
Principios que sostienen la transparencia corporativa
Para que la transparencia corporativa sea real y no solo una declaración de intenciones, debe apoyarse en principios concretos que guíen la forma en que la empresa gestiona y comunica su información. Estos principios no son opcionales ni intercambiables: se complementan entre sí y forman una estructura coherente de gobierno.
- Claridad: La información se presenta de manera comprensible para cualquier persona, sin tecnicismos innecesarios ni redacciones ambiguas.
- Accesibilidad: Cualquier grupo de interés puede acceder a la información relevante sin barreras injustificadas ni procesos complicados.
- Oportunidad: La información se publica en el momento adecuado, no cuando ya ha perdido su utilidad para quienes la necesitan.
- Integridad: Los datos compartidos son verídicos, completos y verificables. No se omiten partes incómodas para dar una imagen más favorable.
- Coherencia: Lo que la empresa declara como valores o compromisos se corresponde con lo que hace en la práctica, de forma comprobable.
«La transparencia no es solo publicar información; es asegurarse de que esa información sea comprensible, verificable y útil para quienes la reciben.»
Elementos clave de la transparencia corporativa
Más allá de los principios, la transparencia corporativa se concreta en elementos operativos que las empresas deben implementar de forma sistemática. Conocer estos elementos ayuda a entender qué diferencia a una empresa que realmente es transparente de una que solo lo aparenta.
Rendición de cuentas
La rendición de cuentas implica que la empresa da explicaciones concretas sobre sus decisiones y sus resultados a todas las partes que se ven afectadas por ellas. No se trata solo de informar, sino de asumir responsabilidad por lo que ocurre, tanto en momentos de éxito como ante errores o crisis.
Este elemento es especialmente visible en la gestión de crisis. Una empresa que ha practicado la rendición de cuentas de forma consistente tiene más capacidad para mantener la confianza de sus grupos de interés cuando algo sale mal, porque ya existe un historial de honestidad que respalda su comunicación en momentos difíciles.
Acceso a la información
El acceso a la información va más allá de publicar documentos en una web corporativa. Significa que cualquier grupo de interés puede encontrar y comprender la información relevante sin necesidad de solicitarla expresamente ni descifrar informes técnicos de difícil lectura. La información debe estar disponible de forma proactiva, no solo cuando alguien la exige.
Verificación externa independiente
Uno de los elementos más sólidos de la transparencia corporativa es someter la información a revisión por parte de terceros independientes, como auditores externos o entidades certificadoras. Esta verificación garantiza que los datos publicados no han sido manipulados y que reflejan fielmente la realidad de la organización.
Sin verificación externa, la transparencia queda reducida a una autodeclaración, lo que limita considerablemente su credibilidad. Por eso, las empresas más comprometidas con este principio buscan activamente que sus informes sean auditados por organismos reconocidos y con criterios estandarizados.
¿Cómo se aplica la transparencia corporativa en la práctica?
Saber que la transparencia corporativa existe no es suficiente: lo que realmente cambia la forma en que una empresa opera es entender cómo se lleva al terreno concreto. La aplicación práctica ocurre en dos grandes áreas que, aunque distintas, están profundamente relacionadas entre sí.
Transparencia financiera
La transparencia financiera hace referencia a la publicación de estados contables auditados, distribución de beneficios, remuneración de directivos y factores de riesgo que puedan afectar a la empresa. En el caso de las empresas que cotizan en bolsa, buena parte de esta información es de obligado cumplimiento. Sin embargo, también las organizaciones privadas pueden adoptarla voluntariamente.
Los informes de ganancias trimestrales, por ejemplo, son una forma habitual de transparencia financiera que permite a los inversores evaluar la salud real de una empresa. Pero más allá de los datos en sí, lo que marca la diferencia es la claridad con la que se presentan y la coherencia que mantienen con informes anteriores.
| Documento | Qué refleja | A quién beneficia |
|---|---|---|
| Balance general | Activos, pasivos y patrimonio neto | Inversores y acreedores |
| Cuenta de resultados | Ingresos, gastos y beneficio del período | Accionistas y directivos |
| Estado de flujos de efectivo | Movimientos de caja en el período | Inversores y bancos |
| Informe de auditoría | Validación independiente de las cuentas | Todos los grupos de interés |
| Informe de remuneraciones | Salarios y compensaciones de directivos | Empleados e inversores |
Transparencia social y ambiental
La transparencia social y ambiental va más allá de los números. Incluye la divulgación del impacto que la empresa genera en las comunidades donde opera, en el medioambiente y en las condiciones laborales de sus empleados y cadena de suministro. Esta información se publica generalmente en memorias de sostenibilidad o informes de responsabilidad corporativa.
Lo que diferencia a una empresa realmente comprometida de una que solo gestiona su imagen es que sus reportes sociales y ambientales son verificables y comparables con estándares reconocidos internacionalmente, como los que establece el Global Reporting Initiative (GRI). La coherencia entre lo declarado y lo medible es la clave.
Transparencia corporativa y contabilidad social
La contabilidad social es el marco que permite a las empresas medir, registrar y comunicar el impacto de sus actividades más allá de los resultados económicos. La transparencia corporativa es, en buena medida, el objetivo final de la contabilidad social: no sirve de nada medir el impacto social si esa información no se comparte con quienes se ven afectados por él.
Ambos conceptos se retroalimentan. La contabilidad social aporta los datos y las métricas que hacen posible la transparencia. Y la transparencia corporativa le da sentido y alcance a esos datos, porque los convierte en información accesible, comprensible y verificable para la sociedad. Sin transparencia, los informes sociales quedan encerrados en carpetas internas sin impacto real.
Dentro de este marco, la auditoría social cumple un papel esencial: permite verificar de forma independiente que la información social y ambiental que publica una empresa es veraz y coherente con sus operaciones reales. Es el equivalente a una auditoría financiera, pero aplicada al impacto no económico de la organización.
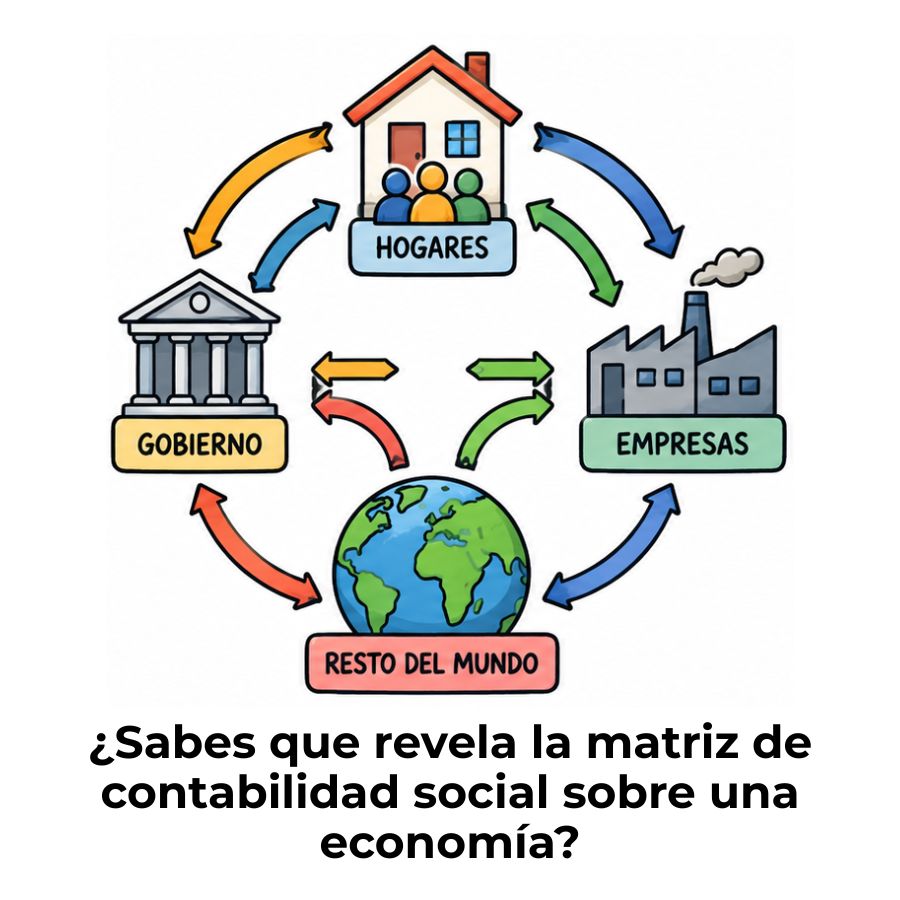
La matriz de contabilidad social es otra herramienta que conecta directamente con la transparencia corporativa, ya que permite visualizar de forma integrada los flujos económicos y sociales de una organización, facilitando la rendición de cuentas ante una audiencia más amplia que la puramente financiera.
Beneficios de la transparencia corporativa para las empresas
Practicar la transparencia corporativa no es solo una cuestión ética: tiene consecuencias prácticas y tangibles sobre el desempeño de la empresa. Los beneficios son tanto internos, en la forma en que funciona la organización, como externos, en la manera en que la percibe el mercado.
- Mayor atracción de inversión: Los inversores priorizan empresas con informes claros y verificables, ya que eso reduce la incertidumbre sobre el riesgo real que asumen.
- Fidelización de clientes: Los consumidores que conocen y valoran los valores de una empresa son más leales y más difíciles de perder ante la competencia.
- Mejor clima interno: Cuando los empleados tienen acceso claro a información sobre la dirección de la empresa, aumenta su sentido de pertenencia y su compromiso con los resultados.
- Reducción de riesgos: Una gestión transparente facilita detectar y corregir problemas operativos o de cumplimiento antes de que escalen a situaciones críticas.
- Fortaleza ante crisis: Las empresas con historial de transparencia recuperan antes su reputación cuando enfrentan errores o situaciones adversas.
- Ventaja competitiva: En mercados donde la confianza es escasa, la transparencia se convierte en un diferenciador real frente a competidores más opacos.
Preguntas frecuentes
¿Qué diferencia hay entre transparencia corporativa y rendición de cuentas?
Son conceptos complementarios, pero no idénticos. La transparencia corporativa es el marco general que determina la disposición de una empresa a compartir información de forma abierta y accesible. La rendición de cuentas es uno de sus elementos constitutivos: hace referencia específicamente a la obligación de explicar y justificar las decisiones tomadas ante quienes se ven afectados por ellas. Una empresa puede publicar mucha información y, sin embargo, no rendir cuentas de forma efectiva si esa información no responde a las preguntas que sus grupos de interés realmente necesitan que se respondan.
¿Qué es la transparencia corporativa según la OCDE?
La Organización para la Cooperación y el Desarrollo Económicos (OCDE) aborda la transparencia corporativa como un principio fundamental de buen gobierno. Es el quinto de los seis Principios de Gobierno Corporativo de la OCDE y el G20, vigentes desde 1999, que buscan favorecer la eficiencia económica, la estabilidad financiera y el crecimiento sostenible. Según este principio, las empresas deben garantizar la divulgación oportuna y precisa de información sobre todos los aspectos materiales que afecten a su desempeño, incluyendo resultados financieros, gobierno corporativo, factores de riesgo y políticas de sostenibilidad.
¿Cuáles son los principales obstáculos para lograr la transparencia corporativa?
Entre los obstáculos más habituales se encuentran el temor a revelar información que pueda ser aprovechada por competidores, la resistencia cultural interna a compartir datos considerados sensibles y la falta de sistemas y procesos adecuados para recopilar y comunicar información no financiera. A ello se suma la ausencia de estándares claros que permitan comparar la información entre empresas del mismo sector. Superar estos obstáculos requiere un compromiso genuino desde la dirección, no solo políticas escritas que queden sin aplicación práctica.
¿Qué tipos de información debe publicar una empresa transparente?
Una empresa transparente publica tanto información financiera como no financiera. En el plano financiero, incluye estados contables auditados, distribución de beneficios y remuneraciones directivas. En el plano no financiero, comparte su impacto ambiental, sus condiciones laborales, sus políticas de gobernanza interna, sus mecanismos de denuncia y sus compromisos sociales. El equilibrio entre ambos tipos de información es lo que diferencia a las organizaciones que practican una transparencia real de las que solo cumplen con los mínimos legalmente exigidos.
¿La transparencia corporativa es obligatoria por ley?
Depende del tipo de empresa y del país donde opere. Las empresas que cotizan en mercados de valores tienen obligaciones legales de divulgación financiera en prácticamente todos los sistemas regulatorios del mundo. Para las empresas no cotizadas, muchas de estas exigencias son voluntarias, aunque la tendencia regulatoria en la Unión Europea y otros mercados apunta hacia una mayor obligatoriedad, especialmente en lo relativo a información no financiera y criterios ambientales, sociales y de gobernanza. Más allá del cumplimiento legal, cada vez más empresas adoptan la transparencia como una elección estratégica que va más allá de lo que la normativa exige.
¿Cómo influye la transparencia corporativa en la reputación empresarial?
La reputación de una empresa se construye a lo largo del tiempo a partir de la coherencia entre lo que dice y lo que hace. La transparencia corporativa es uno de los pilares más sólidos de esa reputación, porque permite que los grupos de interés verifiquen por sí mismos si la empresa cumple con sus compromisos. Cuando se produce una crisis o un error, las empresas con historial de transparencia tienen una ventaja clara: su credibilidad acumulada les da margen para comunicar el problema de frente y recuperarse sin perder la confianza de clientes e inversores de forma permanente.
¿Qué relación tiene la transparencia corporativa con los criterios ESG?
Los criterios ESG (Environmental, Social and Governance, en inglés) son un marco de evaluación que mide el desempeño de las empresas en tres dimensiones: medioambiental, social y de gobernanza. La transparencia corporativa es la condición que hace posible evaluar y comparar a las empresas bajo estos criterios, porque sin información accesible y verificable no existe forma de saber si una organización realmente cumple con los estándares que declara. En ese sentido, la transparencia no es un criterio ESG más, sino la base que da sentido y operatividad a todo el sistema de evaluación.
Conclusión
La transparencia corporativa no es una moda ni una herramienta de marketing: es la práctica de compartir de forma abierta, clara y verificable la información que define cómo opera una empresa y cuál es su impacto real. Entender qué implica este principio es el primer paso para comprender cómo se construye la confianza en el mundo empresarial.
A lo largo de este contenido has visto que la transparencia corporativa abarca desde la información financiera hasta el impacto social y ambiental, que se sostiene sobre principios como la claridad, la integridad y la verificación externa, y que genera beneficios concretos para la reputación, la atracción de inversión y el clima interno de cualquier organización que la practique de forma genuina.
Si este tema te genera curiosidad y quieres seguir profundizando en cómo las empresas miden y comunican su impacto en la sociedad, en este sitio web encontrarás más contenidos que te ayudarán a construir una visión más completa y fundamentada sobre la contabilidad social y el gobierno corporativo responsable.
También te puede interesar:
Reporte de diversidad e inclusión empresarial
Contabilidad social en Bolivia: ¿Cómo funciona?
La contabilidad social en Colombia
La matriz de contabilidad social
Características de la contabilidad social
¿Qué es la auditoría social y para qué sirve?
Estado de resultado social: El informe que pocos conocen