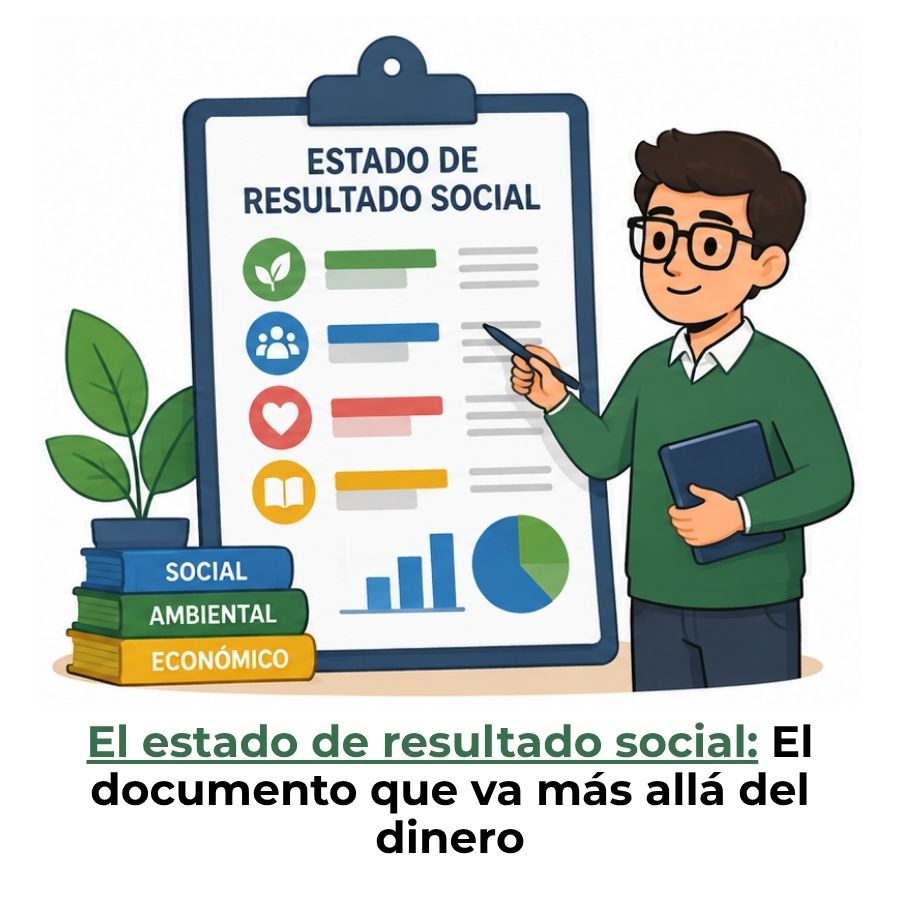
El estado de resultado social es un documento contable que mide el impacto que una organización genera en su entorno: registra los beneficios que aporta a la sociedad y los costos sociales que produce. A diferencia del estado de resultados financiero, no evalúa ganancias monetarias, sino el nivel de responsabilidad y compromiso de la empresa con sus grupos de interés.
¿Qué es el estado de resultado social?
El estado de resultado social es un documento de la contabilidad social que registra, de forma ordenada, los beneficios que una organización entrega a la sociedad y los costos sociales que genera durante un período determinado. No mide la rentabilidad económica de la empresa, sino su impacto en el entorno: las personas, la comunidad y el medioambiente que rodean su actividad.
A diferencia del estado de resultados financiero, que trabaja con ingresos y egresos en dinero, este documento trabaja con activos sociales y pasivos sociales: conceptos que expresan lo que la organización da y lo que todavía debe a la sociedad. Su resultado final no es una utilidad neta, sino un saldo social que puede ser positivo o negativo.
Su relación con la contabilidad social
El estado de resultado social es uno de los documentos clave dentro de la contabilidad social, la rama que se ocupa de registrar y comunicar el impacto no financiero de las organizaciones. Mientras la contabilidad tradicional informa a accionistas e inversores, la contabilidad social informa a todos los grupos que se relacionan con la empresa: trabajadores, comunidades, instituciones públicas y el entorno medioambiental.
Dentro de ese sistema, el estado de resultados social cumple una función similar a la que tiene el estado de resultados en la contabilidad financiera: muestra si la actividad de la organización genera un saldo favorable o desfavorable para la sociedad. Es la pieza que transforma la intención de responsabilidad en datos concretos y comparables.
¿Para qué sirve el estado de resultado social?
Su función principal es dar visibilidad a algo que durante décadas quedó fuera de los informes oficiales: el efecto real de una empresa sobre las personas y el entorno donde opera. Permite comparar lo que la organización aporta con lo que le cuesta a la sociedad, de forma ordenada y verificable, no solo con declaraciones de intención.
Más allá de la transparencia, este documento tiene usos prácticos directos. Los directivos lo usan para tomar decisiones sobre programas sociales, los organismos públicos lo consultan para evaluar el comportamiento de las empresas y los propios grupos de interés lo emplean para exigir rendición de cuentas sobre compromisos asumidos en períodos anteriores.
Usos concretos del estado de resultado social
- Planificación interna: Ayuda a definir qué programas sociales mantener, ampliar o corregir en el siguiente período.
- Comunicación externa: Ofrece datos verificables a comunidades, organismos reguladores y socios estratégicos.
- Auditoría social: Sirve como base para procesos de verificación independiente del desempeño social.
- Comparación histórica: Permite ver si la empresa mejora, estanca o retrocede en su impacto social año tras año.
- Respaldo ante stakeholders: Respalda con números concretos el compromiso declarado en la política de responsabilidad social.
Componentes del estado de resultado social
La estructura del estado de resultado social se organiza en torno a tres grandes bloques: los activos sociales, los pasivos sociales y el resultado social neto. Comprender cada uno por separado es lo que permite leer e interpretar el documento sin confusiones.
Activos sociales: los aportes de la organización
Los activos sociales representan todo lo que la organización entrega a la sociedad como parte de su actividad. No se trata solo de donaciones o acciones puntuales de filantropía, sino del conjunto de beneficios reales que la empresa genera de forma sistemática: empleos estables, programas de capacitación, mejoras en la infraestructura del entorno, apoyo a proveedores locales y condiciones laborales por encima del mínimo legal.
Cada uno de estos aportes se identifica, se cuantifica en la medida de lo posible y se registra en el documento. Algunos son fáciles de expresar en números, como la cantidad de empleos directos generados. Otros requieren indicadores cualitativos, como el nivel de satisfacción del personal o la percepción de la comunidad sobre la empresa. La clave está en que el registro sea coherente y comparable entre períodos.
Pasivos sociales: los costos y obligaciones sociales
Los pasivos sociales son el lado opuesto: recogen los costos que la actividad empresarial genera en la sociedad y que, en muchos casos, no son asumidos directamente por la empresa. El impacto ambiental, las condiciones laborales deficitarias, los residuos no gestionados o las obligaciones comunitarias incumplidas son ejemplos de pasivos sociales que deben registrarse con la misma rigurosidad que los activos.
Reconocer los pasivos sociales es uno de los ejercicios más honestos que puede hacer una organización. Supone admitir que no todo lo que hace genera valor positivo y que existen deudas con la comunidad que deben gestionarse, no ignorarse. Este reconocimiento es, precisamente, lo que da credibilidad al estado de resultado social frente a sus grupos de interés.
Resultado social neto
El resultado social neto es la diferencia entre los activos y los pasivos sociales del período. Si los aportes superan los costos, el resultado es positivo: la organización genera más valor social del que consume. Si ocurre lo contrario, el resultado es negativo y señala que la empresa tiene una deuda pendiente con su entorno que debe atender en el siguiente ciclo.
Este saldo no es un juicio definitivo ni una sanción, sino una herramienta de diagnóstico. Un resultado negativo en un período puede reflejar un momento de transición, una inversión en infraestructura o el inicio de un programa social de largo plazo. Lo importante es que la organización lo reconozca, lo explique y trace un plan para revertirlo.
¿Cómo se elabora el estado de resultado social?
Elaborar este documento requiere un proceso ordenado que va desde la identificación de los grupos de interés hasta la presentación del saldo final. No existe un único modelo estandarizado a nivel internacional, pero hay una secuencia lógica que la mayoría de las organizaciones sigue para garantizar que el resultado sea coherente y verificable.
Pasos para construirlo correctamente
Identificar los grupos de interés
Define quiénes se ven afectados por la actividad de la empresa: empleados, clientes, proveedores, comunidad local, medioambiente y administración pública. Cada grupo genera activos o pasivos sociales específicos.
Recopilar la información social del período
Recoge datos sobre empleo generado, programas de formación impartidos, inversión en comunidad, nivel de siniestralidad laboral, impacto ambiental y cualquier otra acción con efecto social documentable.
Clasificar activos y pasivos sociales
Organiza la información recopilada en dos columnas: lo que la empresa aporta (activos) y lo que le debe o le cuesta a la sociedad (pasivos). Usa indicadores cuantitativos cuando sea posible y cualitativos cuando no lo sea.
Calcular el resultado social neto
Resta los pasivos sociales a los activos sociales del período. El resultado obtenido, ya sea positivo o negativo, es el saldo social que refleja el impacto neto de la organización sobre su entorno durante ese ciclo.
Presentar y comunicar el documento
El estado de resultado social se integra habitualmente en el informe social o en la memoria de sostenibilidad de la organización, donde puede ser leído, verificado y comparado por todos los grupos de interés.
Diferencia entre el balance social y el estado de resultado social
Estos dos términos se usan con frecuencia como si fueran intercambiables, pero no lo son. El balance social es el documento global que recoge toda la gestión social de una organización durante un período: incluye información narrativa, indicadores, compromisos, resultados cualitativos y cuantitativos. Podría compararse con la memoria anual de una empresa.
El estado de resultado social, por su parte, es una pieza más específica dentro de ese marco. Se centra exclusivamente en la comparación entre lo que la organización aporta y lo que le cuesta a la sociedad, expresando esa relación como un saldo neto. Es un componente del balance social, no su equivalente.
| Aspecto | Balance social | Estado de resultado social |
|---|---|---|
| Alcance | Amplio: gestión social completa | Específico: aportes vs. costos sociales |
| Formato | Narrativo + indicadores + datos | Estructurado en activos y pasivos |
| Resultado final | Visión general del desempeño social | Saldo social neto del período |
| Relación | Documento integrador | Componente dentro del balance social |
| Destinatarios | Todos los grupos de interés | Gestores, auditores, organismos reguladores |
Si quieres profundizar en la estructura completa del documento integrador, puedes revisar la estructura del balance social, donde se detalla cómo se organiza cada sección y qué información recoge cada bloque.
Ejemplo práctico del estado de resultado social
Para entender cómo se ve este documento en la práctica, imagina una empresa mediana del sector alimentario que cierra su período anual y elabora su estado de resultado social. A continuación se muestra una versión simplificada con los principales registros que incluiría:
| Concepto | Tipo | Descripción |
|---|---|---|
| Empleos directos generados | Activo social | Incorporación de 18 trabajadores a tiempo completo durante el período |
| Programa de formación interna | Activo social | 120 horas de capacitación impartidas a personal operativo |
| Apoyo a proveedores locales | Activo social | El 70 % de las compras se realizó a empresas de la región |
| Donación a comedor comunitario | Activo social | Aportación de alimentos valorada en el equivalente a 3 meses de operación |
| Residuos sin gestión certificada | Pasivo social | Un 12 % de los residuos sólidos no pasó por un gestor autorizado |
| Accidentes laborales registrados | Pasivo social | Tres incidentes leves documentados; sin medidas correctivas implementadas |
| Resultado social neto | Positivo | Los activos superan los pasivos: la empresa aporta más de lo que consume |
Este ejemplo muestra cómo conviven activos y pasivos dentro del mismo período. La empresa genera empleo y apoya a su comunidad, pero también registra pendientes en gestión ambiental y seguridad laboral. El resultado social positivo no borra los pasivos: los expone para que puedan atenderse en el ciclo siguiente.
Si quieres ver cómo se trabajan estos conceptos con casos reales y datos paso a paso, los ejercicios resueltos de contabilidad social son un recurso valioso para practicar la clasificación y el registro de activos y pasivos sociales.
¿Quiénes deben elaborar el estado de resultado social?
En términos generales, cualquier organización que declara compromisos de responsabilidad social debería elaborar este documento. Sin embargo, en la práctica, son las empresas medianas y grandes, las cooperativas, las entidades del tercer sector y los organismos públicos quienes lo incorporan con mayor frecuencia a su sistema de información.
Las pequeñas empresas también pueden beneficiarse de elaborarlo, aunque en una versión simplificada. Lo que importa no es el tamaño del documento, sino la coherencia entre lo que la organización declara hacer y lo que realmente registra. Un estado de resultado social honesto y sencillo aporta más credibilidad que uno extenso, pero sin datos verificables.
Organizaciones que lo elaboran con mayor frecuencia
- Empresas con política de RSE activa: Lo usan para medir si sus programas sociales generan el impacto declarado.
- Cooperativas y economía social: Están especialmente orientadas a rendir cuentas ante sus socios y la comunidad.
- Entidades del tercer sector: ONG y fundaciones lo emplean para justificar el uso de recursos ante donantes e instituciones.
- Organismos públicos: Lo integran en memorias de gestión para mostrar el retorno social de sus inversiones.
- Empresas con financiación externa condicionada: Algunos inversores o fondos exigen documentar el impacto social como requisito de acceso.
El estado de resultado social se presenta habitualmente junto al informe social, documento que da contexto narrativo y explicativo a los datos registrados. Ambos se complementan: el estado aporta el saldo estructurado y el informe aporta la historia detrás de cada cifra.
Preguntas frecuentes
¿Qué información contiene el estado de resultado social?
El estado de resultado social recoge, de forma ordenada, todos los activos sociales que la organización generó durante el período —empleos, formación, apoyo comunitario, condiciones laborales— y los pasivos sociales que acumuló: impactos ambientales, obligaciones pendientes y situaciones deficitarias. Con esa información calcula el resultado social neto, que indica si la empresa aportó más valor del que consumió o si quedó en deuda con su entorno. El contenido concreto varía según el sector, el tamaño y los grupos de interés de cada organización, aunque la estructura de activos, pasivos y resultado neto se mantiene como base común.
¿Cuál es la diferencia entre activos y pasivos sociales?
Los activos sociales son los beneficios reales que la actividad de la empresa entrega a la sociedad: empleo, formación, inversión en la comunidad, mejora del entorno. Los pasivos sociales son los costos o deudas que esa misma actividad genera y que aún no han sido compensados: impacto ambiental sin remediar, condiciones laborales por debajo del estándar o compromisos comunitarios incumplidos. La diferencia entre unos y otros determina si el resultado social del período es favorable o desfavorable. Un pasivo social no es una condena, sino un indicador de lo que la organización debe atender en el siguiente ciclo.
¿El estado de resultado social es obligatorio para todas las empresas?
En la mayoría de los países no existe una norma legal que obligue a todas las empresas a elaborar un estado de resultado social. Su presentación es, con carácter general, voluntaria. Sin embargo, algunas jurisdicciones exigen informes de sostenibilidad o responsabilidad social a empresas que superen ciertos umbrales de tamaño, coticen en bolsa o reciban financiación pública. También puede convertirse en un requisito indirecto cuando inversores, clientes o socios estratégicos lo exigen como condición para mantener la relación comercial. La tendencia regulatoria en Europa, impulsada por directivas de información no financiera, apunta hacia una mayor exigencia en los próximos años.
¿Con qué frecuencia se elabora el estado de resultado social?
La periodicidad más habitual es anual, alineada con el ejercicio económico de la organización. Esto permite comparar el resultado social de un año con el anterior y evaluar la evolución del impacto a lo largo del tiempo. Algunas organizaciones, especialmente las de mayor tamaño, elaboran revisiones semestrales o trimestrales para hacer seguimiento de sus compromisos sociales sin esperar al cierre del año. Lo importante es que la periodicidad sea constante y que los criterios de registro no cambien entre períodos, ya que eso es lo que garantiza la comparabilidad de los datos.
¿Qué relación tiene el estado de resultado social con el informe social?
El informe social es el documento que da contexto, explicación y narrativa al desempeño social de una organización. El estado de resultado social, por su parte, es una pieza estructurada dentro de ese informe: aporta los datos organizados en activos, pasivos y resultado neto. Sin el estado de resultado social, el informe social carece de la base cuantitativa que da credibilidad a sus declaraciones. Y sin el informe social, el estado de resultado social queda como una tabla sin contexto. Ambos se complementan y, juntos, forman el núcleo de la rendición de cuentas social de una organización.
¿Puede una empresa tener un resultado social negativo?
Sí, y es más frecuente de lo que parece. Un resultado social negativo indica que los pasivos sociales del período superan a los activos: la empresa genera más costos sociales de los que compensa con sus aportes. Esto puede ocurrir durante períodos de crecimiento acelerado, cambios en la cadena de producción o cuando los compromisos sociales declarados no se ejecutaron conforme a lo previsto. El resultado negativo no invalida el proceso; al contrario, es la señal que activa la corrección. Una organización que lo reconoce abiertamente y diseña un plan de mejora demuestra una madurez en su gestión social que muy pocas alcanzan.
¿Qué grupos de interés se ven reflejados en el estado de resultado social?
El estado de resultado social recoge información que afecta a varios grupos simultáneamente. Los empleados aparecen a través de los datos de empleo, formación y condiciones laborales. Los proveedores, cuando se registra la proporción de compras locales o el nivel de cumplimiento de pagos. La comunidad, a través de las donaciones, programas de apoyo y el impacto ambiental. Y los organismos públicos, mediante el cumplimiento de obligaciones legales y el aporte fiscal. Cada grupo de interés encuentra en el documento información relevante sobre la relación que mantiene con la organización, lo que convierte al estado de resultado social en un instrumento de comunicación tan importante como de gestión.
Conclusión
El estado de resultado social es el documento que transforma la responsabilidad social de una declaración de intenciones en datos concretos. Te permite ver, de forma ordenada, cuánto aporta tu organización a la sociedad y cuánto le cuesta, expresando esa relación como un saldo neto que orienta las decisiones del siguiente período. No es un informe de imagen: es una herramienta de gestión real.
Ahora que conoces sus componentes —activos sociales, pasivos sociales y resultado neto—, su diferencia con el balance social y los pasos para elaborarlo, tienes las bases para interpretar o construir este documento en cualquier organización. Puedes empezar por identificar los grupos de interés, reunir la información del período y clasificarla con los criterios que has visto aquí.
La contabilidad social es un campo que sigue creciendo y que cada vez tiene más relevancia en la toma de decisiones empresariales e institucionales. En este sitio web encontrarás más contenidos que te ayudarán a seguir construyendo tu conocimiento sobre esta disciplina, desde los conceptos más básicos hasta los más avanzados.
También te puede interesar:

¿Qué es un informe social?
Bonos de impacto social (BIS)
Ejemplos de contabilidad social en empresas
Diferencia entre balance social e informe integrado
Reporte de diversidad e inclusión empresarial
¿Qué es la diversidad laboral en las empresas?
Medición del impacto social