Un reporte de diversidad e inclusión empresarial es el instrumento con el que una organización mide, documenta y comunica su avance real en materia de representación, equidad y clima laboral.
¿Qué es un reporte de diversidad e inclusión empresarial?
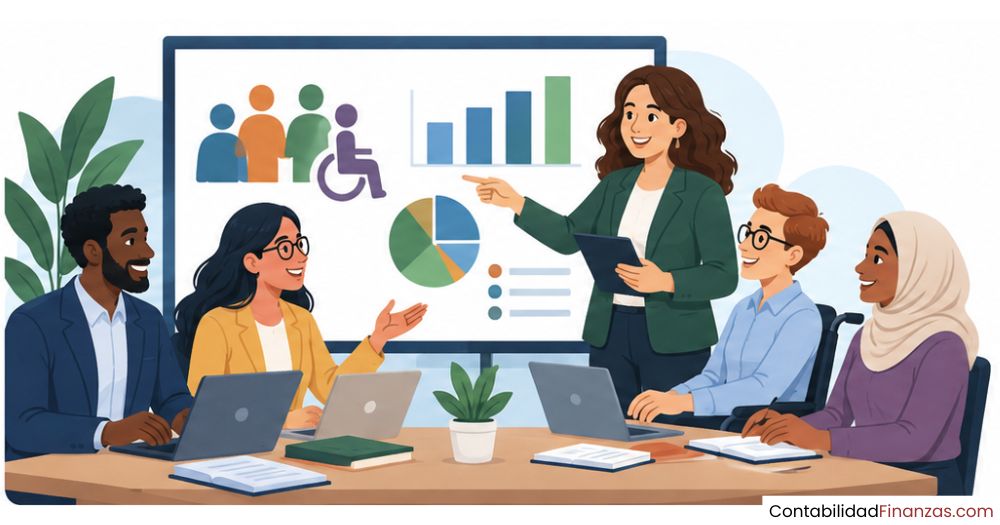
Un reporte de diversidad e inclusión empresarial es un documento formal mediante el cual una organización mide, registra y comunica su situación real en materia de representación, equidad y pertenencia dentro del entorno laboral. No es una declaración de intenciones: es un conjunto estructurado de datos que permite comparar el estado actual de la empresa con períodos anteriores y con estándares reconocidos a nivel internacional.
A diferencia de una política interna de recursos humanos, este reporte tiene una vocación pública o, al menos, dirigida a múltiples grupos de interés: empleados, inversores, organismos reguladores y sociedad en general. Su valor está precisamente en la verificabilidad de la información que contiene, no en el volumen de compromisos que enuncia. Un reporte sólido muestra tanto los avances como las brechas que aún existen.
Diferencia entre diversidad, equidad e inclusión
Aunque los tres términos suelen aparecer juntos bajo el acrónimo DEI, cada uno mide una realidad distinta. La diversidad describe quiénes están presentes en la organización; la equidad analiza si esas personas tienen acceso a las mismas oportunidades de desarrollo; y la inclusión evalúa si realmente se sienten valoradas y escuchadas en su entorno de trabajo. Un reporte robusto atiende los tres planos porque un avance en uno no garantiza avances en los otros.
Una empresa puede tener una plantilla numéricamente diversa y, al mismo tiempo, presentar brechas salariales significativas o un clima laboral donde ciertos colectivos no se sientan representados en las decisiones. Por eso, medir solo la composición demográfica sin abordar la equidad y la inclusión produce un retrato incompleto y, en muchos casos, engañoso de la realidad organizacional.
Su lugar dentro de la contabilidad social
El reporte de diversidad e inclusión es uno de los instrumentos más específicos dentro del campo de la contabilidad social, que agrupa todas las herramientas que permiten a las organizaciones rendir cuentas sobre su impacto en las personas y en la sociedad. Mientras que la contabilidad financiera registra flujos económicos, la contabilidad social documenta el comportamiento humano y organizacional de la empresa, y el reporte DEI es uno de sus capítulos más visibles.
Dentro de ese mismo ecosistema se encuentran el informe social —que ofrece una panorámica más amplia del impacto laboral y comunitario— y el informe de derechos humanos, que profundiza en el cumplimiento de estándares internacionales. El reporte de diversidad e inclusión complementa y enriquece ambos documentos al aportar métricas específicas sobre representación y equidad interna.
¿Por qué las empresas elaboran este reporte?
Las razones para elaborar un reporte de diversidad e inclusión van más allá del cumplimiento normativo. En primer lugar, permite a la organización detectar brechas internas que de otro modo permanecen invisibles: desequilibrios de género en puestos directivos, diferencias salariales entre perfiles similares o índices de rotación más altos en determinados colectivos. Sin datos, esas situaciones tienden a normalizarse.
En segundo lugar, el reporte genera credibilidad frente a inversores, clientes y reguladores. Los criterios ESG han convertido la información social en un factor que influye directamente en las decisiones de financiación e inversión. Una empresa que publica datos verificables sobre diversidad e inclusión transmite transparencia, lo que se traduce en confianza institucional y reputación a largo plazo.
Motivaciones principales para publicar un reporte DEI
Diagnóstico interno
Identificar brechas reales antes de diseñar políticas de mejora.
Transparencia con inversores
Cumplir con los criterios sociales (S) dentro del marco ESG.
Atracción de talento
Los profesionales valoran cada vez más los entornos inclusivos antes de aceptar una oferta.
Cumplimiento regulatorio
Normativas como la CSRD en Europa exigen información social verificable.
Componentes clave del reporte de diversidad e inclusión
No existe un formato único, pero sí hay componentes que aparecen de forma consistente en los reportes más sólidos. La estructura típica se organiza en torno a tres grandes bloques: los datos de representación y composición de la plantilla, los indicadores de equidad en condiciones laborales y las métricas de cultura e inclusión percibida. Cada bloque responde a una pregunta distinta y, juntos, ofrecen una imagen completa.
Indicadores de representación y composición de la plantilla
Este primer bloque responde a la pregunta más básica: ¿quiénes trabajan aquí? Los datos suelen segmentarse por género, grupo de edad, nivel de formación, situación de discapacidad y, en algunos contextos, origen nacional o étnico. Lo relevante no es solo el dato global, sino su distribución por categoría profesional y nivel jerárquico, porque una empresa puede tener paridad en el total de la plantilla y, al mismo tiempo, una concentración desproporcionada de un perfil en los niveles directivos.
Indicadores de equidad salarial y desarrollo profesional
La equidad es el componente más sensible del reporte porque implica comparar condiciones laborales entre perfiles similares. El indicador más utilizado es la brecha salarial ajustada, que compara la retribución de personas con funciones, experiencia y nivel equivalentes, diferenciadas solo por su género u otro rasgo demográfico. Junto a este dato, se recogen las tasas de promoción interna, el acceso a formación y los programas de mentoría por perfil.
| Indicador de equidad | Qué mide | Cómo se calcula |
|---|---|---|
| Brecha salarial ajustada | Diferencia de retribución entre perfiles equivalentes | Salario medio grupo A / salario medio grupo B × 100 |
| Tasa de promoción por género | Acceso equitativo a ascensos | Promociones por género / total plantilla por género × 100 |
| Tasa de retención diferencial | Abandono voluntario según perfil | Bajas voluntarias por colectivo / total colectivo × 100 |
| Acceso a formación | Horas de capacitación por perfil | Horas de formación por colectivo / número de personas |
Cultura organizacional e inclusión percibida
El tercer bloque es el más difícil de cuantificar porque no se nutre de registros administrativos, sino de la experiencia subjetiva de las personas. Las encuestas internas anónimas son la herramienta habitual para medir el sentido de pertenencia, la percepción de trato justo, el grado en que los empleados sienten que su voz es escuchada y si recomendarían la empresa como un lugar inclusivo. Estas métricas convierten la cultura en un dato comparable.
La periodicidad y el anonimato de estas encuestas determinan en gran medida la calidad del dato. Si los empleados no confían en la confidencialidad del proceso, las respuestas tienden a ser más favorables de lo real, lo que introduce un sesgo que invalida el propósito diagnóstico del reporte. Por eso, muchas organizaciones recurren a plataformas externas para la recopilación y el análisis de esta información.
Marcos y estándares para elaborar el reporte
Elaborar un reporte de diversidad e inclusión sin seguir ningún marco de referencia produce un documento poco comparable y difícil de validar externamente. Los marcos estandarizados definen qué medir, cómo expresar los datos y con qué periodicidad comunicarlos, lo que permite a los distintos grupos de interés interpretar la información sin necesidad de conocer los sistemas internos de la empresa.
GRI y su aplicación en diversidad e inclusión
La Global Reporting Initiative (GRI) es el estándar de sostenibilidad más utilizado a nivel mundial para la elaboración de memorias que incluyen información social, ambiental y de gobernanza. Dentro de los estándares GRI, los indicadores relacionados con diversidad e inclusión se enmarcan principalmente en la serie 400, que cubre aspectos sociales como las condiciones de empleo, la igualdad de remuneración y la no discriminación.
Aplicar GRI al reporte de diversidad implica seleccionar los indicadores materiales para la organización, recopilar datos con metodologías definidas y someterlos, idealmente, a verificación externa. La materialidad es el criterio clave: no todos los indicadores son igualmente relevantes para todas las empresas, y el marco GRI permite priorizar aquellos que mayor impacto tienen en los grupos de interés de cada sector.
ESG, CSRD y otros marcos de referencia
Los criterios ESG (Environmental, Social and Governance) sitúan la diversidad e inclusión dentro del pilar social, junto con la seguridad laboral, los derechos humanos y las condiciones de empleo. Para las empresas europeas, la Directiva CSRD (Corporate Sustainability Reporting Directive) ha cambiado las reglas: impone obligaciones de reporte social con verificación externa para un número creciente de organizaciones, lo que convierte el reporte DEI en un documento de cumplimiento normativo y no solo de voluntad corporativa.
Comparativa de marcos de referencia para el reporte DEI
GRI
Estándar global más adoptado. Flexible y sectorial. Verificación externa recomendada.
ESG
Marco de inversión que incluye indicadores sociales. Muy valorado por inversores institucionales.
CSRD
Normativa europea de reporte obligatorio. Afecta a empresas de cierto tamaño desde 2024–2026.
SASB
Enfoque sectorial integrado en la Fundación IFRS. Muy valorado por analistas financieros.
¿Cómo se elabora un reporte de diversidad e inclusión paso a paso?
El proceso de elaboración tiene una secuencia lógica que conviene respetar para que el resultado sea coherente y útil. Empezar recopilando datos sin haber definido antes los indicadores es uno de los errores más frecuentes, porque genera información dispersa que luego es difícil interpretar o comparar con ejercicios anteriores. A continuación se describe el proceso en cinco etapas.
Cada etapa alimenta la siguiente. La fase de análisis es la que transforma datos brutos en información accionable: sin comparativas temporales ni referencias sectoriales, los números no dicen nada por sí solos. Y la última etapa, la comunicación, cierra el ciclo al hacer públicos los avances y los compromisos concretos para el período siguiente, lo que genera rendición de cuentas real.
Errores comunes al elaborar este tipo de reporte
Conocer los errores más frecuentes ayuda a evitarlos antes de que comprometan la credibilidad del documento. El error más habitual es confundir el reporte con una campaña de imagen: seleccionar solo los indicadores favorables y silenciar los que muestran brechas. Ese enfoque produce un documento que no supera ninguna auditoría externa y que pierde la confianza de los grupos de interés más informados.
Errores que comprometen la credibilidad del reporte DEI
- Reportar solo indicadores positivos: Omitir las brechas detectadas invalida el propósito diagnóstico del documento.
- No definir el período de referencia: Sin un marco temporal claro, los datos no son comparables año a año.
- Mezclar datos con diferente metodología: Cambiar la forma de calcular un indicador entre períodos distorsiona la evolución.
- Ignorar la percepción interna: Un reporte que solo incluye datos de RRHH sin encuestas de clima omite la voz de los propios empleados.
- No establecer compromisos medibles: Publicar resultados sin objetivos concretos para el siguiente ciclo convierte el reporte en un ejercicio sin consecuencias.
- Confundir representación con inclusión: Alcanzar paridad numérica no garantiza que todos los colectivos tengan las mismas oportunidades de crecimiento.
Otro error frecuente es elaborar el reporte de forma aislada en el departamento de recursos humanos, sin involucrar a la alta dirección ni a los propios empleados en el proceso. La legitimidad del documento depende del nivel de participación interna y de la coherencia entre lo que se publica y lo que realmente se experimenta dentro de la organización. Un reporte que los propios empleados reconocen como inexacto pierde todo su valor.
Preguntas frecuentes
¿Qué diferencia hay entre un reporte DEI y un informe de sostenibilidad?
El informe de sostenibilidad es un documento más amplio que abarca el impacto ambiental, social y de gobernanza de una organización. El reporte DEI es un componente específico dentro del pilar social: se centra exclusivamente en la representación, la equidad de condiciones y la cultura de inclusión dentro de la plantilla. Muchas empresas publican ambos documentos de forma integrada, pero el reporte DEI también puede existir como publicación independiente con mayor nivel de detalle sobre estos aspectos concretos.
¿Qué indicadores no pueden faltar en un reporte de diversidad e inclusión?
Los indicadores mínimos que cualquier reporte robusto debe incluir son: composición de la plantilla por género y nivel jerárquico, brecha salarial ajustada, tasa de promoción diferenciada por perfil, acceso a programas de formación y desarrollo, índice de rotación voluntaria por colectivo y resultados de encuestas de clima laboral. A estos se suman, según el contexto y el marco de referencia aplicado, indicadores sobre discapacidad, origen y diversidad en órganos de gobierno.
¿Quién es responsable de elaborar el reporte de diversidad e inclusión?
La responsabilidad de elaboración recae habitualmente en el área de recursos humanos, aunque en organizaciones con una estrategia DEI madura existe un rol específico de responsable de diversidad e inclusión o Chief Diversity Officer. Lo más importante, sin embargo, es que la alta dirección avale y respalde el proceso, porque sin ese respaldo institucional el reporte pierde alcance interno, no recibe los recursos necesarios para la recopilación de datos y queda desconectado de la estrategia de negocio.
¿Con qué frecuencia debe publicarse un reporte de diversidad e inclusión?
La frecuencia más habitual es anual, lo que permite comparar la evolución de los indicadores respecto al ejercicio anterior y establecer objetivos para el siguiente ciclo. Algunas organizaciones realizan mediciones internas semestrales para hacer un seguimiento más ágil, pero la publicación externa suele mantenerse en ciclos anuales para garantizar que los datos reflejan tendencias estables y no variaciones coyunturales que podrían interpretarse de forma errónea.
¿El reporte de diversidad e inclusión es obligatorio por ley?
Depende del tamaño de la empresa y del país donde opera. En la Unión Europea, la Directiva CSRD amplía progresivamente la obligación de reportar información social —incluida la diversidad e inclusión— con verificación externa. En España, las empresas con más de 250 empleados ya están sujetas a obligaciones de reporte no financiero que incluyen aspectos de igualdad y diversidad. Para empresas más pequeñas, el reporte sigue siendo voluntario, aunque su adopción crece impulsada por exigencias de clientes, inversores y cadenas de suministro.
¿Cómo se relaciona el reporte de diversidad con los criterios ESG?
El reporte de diversidad e inclusión es una de las fuentes de datos más directas para alimentar el pilar social (S) de los criterios ESG. Los inversores institucionales que aplican criterios ESG en sus decisiones utilizan estos reportes para evaluar el comportamiento social de las empresas en las que invierten. Una organización con un reporte DEI sólido, verificado y con compromisos medibles obtiene mejor valoración en los análisis ESG, lo que puede traducirse en mejores condiciones de financiación y mayor acceso a inversores con criterios de sostenibilidad.
¿Qué es el índice DEI y para qué sirve?
El índice DEI es una herramienta de diagnóstico que permite medir el nivel de madurez de la estrategia de diversidad, equidad e inclusión de una organización a través de un conjunto estructurado de indicadores y categorías. A diferencia de un reporte puntual, el índice DEI ofrece una puntuación comparable que la empresa puede utilizar para identificar en qué áreas está más avanzada, dónde existen brechas prioritarias y cómo evoluciona su posición año a año respecto a sus propios resultados y respecto al sector.
Conclusión
El reporte de diversidad e inclusión empresarial es mucho más que un documento de transparencia: es la herramienta que convierte los compromisos de una organización en datos verificables, comparables y accionables. Sin él, cualquier política de inclusión corre el riesgo de quedarse en el discurso. Con él, la empresa tiene un espejo honesto de su situación real y una base sólida para mejorar.
A lo largo de este contenido has visto qué mide cada componente del reporte, qué marcos como GRI, ESG o CSRD lo estructuran y qué errores evitar para que el resultado sea creíble. Puedes aplicar esta información tanto si estás estudiando el tema por primera vez como si formas parte de un equipo que está planificando su primer reporte o mejorando uno ya existente.
La diversidad, la equidad y la inclusión son áreas que se cruzan con muchos otros campos de la responsabilidad corporativa. Si quieres seguir profundizando en cómo las organizaciones rinden cuentas ante la sociedad, encontrarás en este sitio web más contenidos sobre contabilidad social y sus distintos instrumentos de medición y comunicación.
También te puede interesar:
Responsabilidad social empresarial (RSE)
¿Qué es el valor social y cómo lo miden las organizaciones?
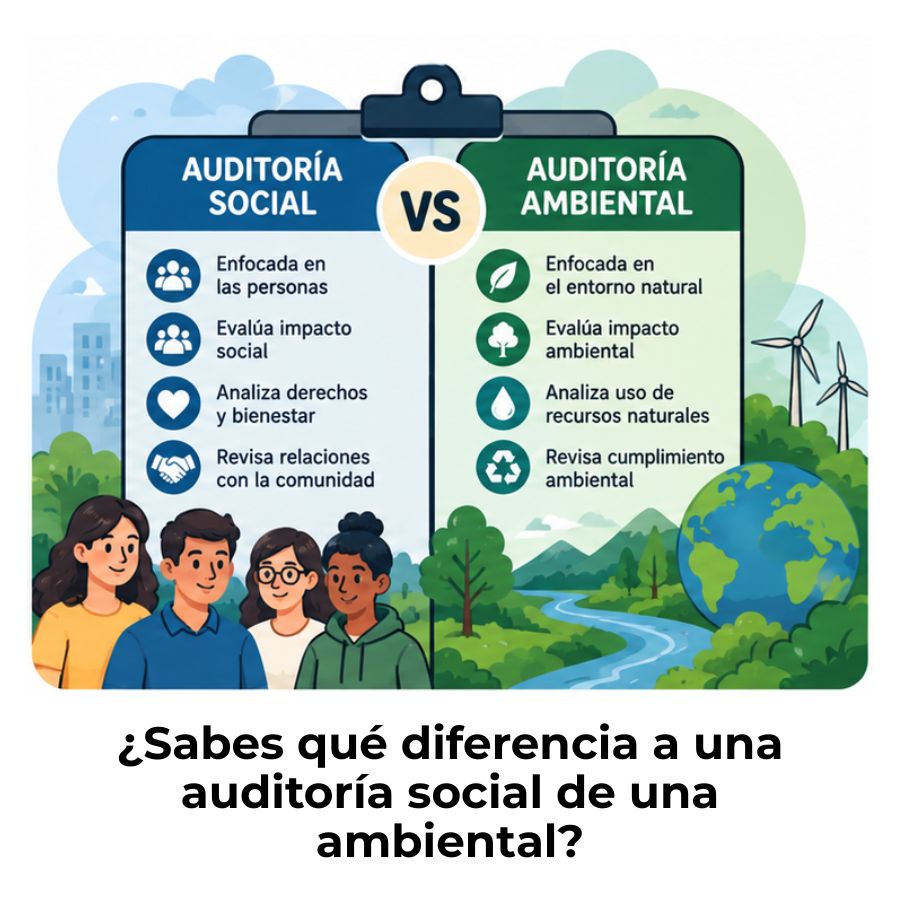
Diferencia entre auditoría social y ambiental

Norma SA8000: El estándar que protege a los trabajadores

Ventajas y desventajas de la contabilidad social
Balance social: El informe que las empresas no pueden ignorar
¿Cómo contabilizar el voluntariado corporativo?