La responsabilidad social empresarial es el compromiso voluntario que asume una empresa para operar de manera ética y sostenible en lo económico, lo social y lo ambiental. No se trata de acciones aisladas ni de imagen: es una forma de gestionar que considera el impacto de cada decisión sobre trabajadores, comunidades y el entorno.
¿Qué es la responsabilidad social empresarial (RSE)?
La responsabilidad social empresarial es el compromiso voluntario de una empresa para actuar de forma ética y sostenible, considerando su impacto en tres dimensiones al mismo tiempo: la económica, la social y la ambiental. No es una obligación legal en la mayoría de los países, sino una decisión consciente que parte de la convicción de que los negocios forman parte de un sistema más amplio que solo el mercado.
Esta forma de gestionar va más allá de generar empleos o pagar impuestos. Una empresa socialmente responsable analiza cómo cada decisión afecta a sus trabajadores, a las comunidades donde opera y al medioambiente. Ese análisis constante es lo que distingue a la RSE de una simple donación o de una campaña de imagen corporativa sin sustancia.
Origen y evolución del concepto
El concepto de RSE no nació de un día para otro. Sus raíces se ubican en los debates académicos y empresariales de mediados del siglo XX, cuando empezó a cuestionarse si las empresas tenían responsabilidades más allá de generar utilidades para sus accionistas. Howard Bowen es considerado uno de los primeros autores en sistematizar la idea en su obra de 1953, donde planteó que los empresarios tienen obligaciones con la sociedad que trascienden sus intereses privados.
Con el tiempo, y especialmente desde la década de los noventa, la globalización, la presión de los consumidores y la visibilidad de los impactos ambientales aceleraron la adopción de la RSE como práctica formal. Hoy, lejos de ser una tendencia pasajera, se ha convertido en un criterio que influye en decisiones de inversión, contratación de talento y preferencia del consumidor.
RSE y RSC: ¿son lo mismo?
Sí, en términos prácticos se refieren al mismo concepto. La diferencia es principalmente geográfica: RSE (responsabilidad social empresarial) predomina en México y América Latina, mientras que RSC (responsabilidad social corporativa) es más frecuente en España y Europa. Algunos autores reservan el término «corporativa» para grandes grupos empresariales con operaciones internacionales, y «empresarial» para cualquier compañía sin distinción de tamaño. Lo relevante, en cualquier caso, es el fondo: ambas expresiones designan el compromiso de una organización con su impacto económico, social y ambiental.
Pilares fundamentales de la RSE
La RSE se sostiene sobre tres dimensiones que deben trabajarse de forma integrada. Ignorar cualquiera de ellas deja incompleto el compromiso real de la organización. Entender cada pilar te permite identificar dónde una empresa está siendo responsable y dónde aún tiene margen de mejora.
Dimensión económica
La dimensión económica de la RSE no se limita a generar ganancias. Implica que la empresa opera con transparencia financiera, prácticas comerciales justas y una cadena de valor íntegra, desde los proveedores hasta el cliente final. Esto incluye pagar salarios dignos, respetar los contratos y evitar prácticas monopólicas o corruptas que distorsionen el mercado.
Dimensión social
La dimensión social se centra en las personas. Una empresa responsable cuida las condiciones laborales de sus trabajadores, promueve la diversidad y la inclusión, y contribuye al desarrollo de la comunidad donde opera. No se trata solo de cumplir la ley laboral, sino de ir un paso más allá mediante programas de formación, conciliación familiar, voluntariado corporativo y apoyo a iniciativas locales.
Dimensión ambiental
La dimensión ambiental aborda el impacto de la empresa sobre el ecosistema. Comprende la reducción de emisiones contaminantes, la gestión responsable de residuos y el uso eficiente de la energía y el agua. Muchas organizaciones adoptan estándares medioambientales voluntarios que van más allá de lo que exige la regulación local, con el objetivo de preservar recursos para las generaciones futuras.
Tipos de responsabilidad social empresarial
La RSE no es un bloque monolítico. Según el enfoque y los destinatarios de las acciones, se puede clasificar en distintos tipos que conviven dentro de una misma organización. Conocerlos te ayuda a identificar en qué áreas actúa cada empresa y dónde podrían existir vacíos.
- Responsabilidad económica: La empresa genera valor financiero de forma sostenible, cumple sus obligaciones fiscales y mantiene prácticas comerciales transparentes con clientes, proveedores e inversores.
- Responsabilidad legal: La organización respeta todas las normas y regulaciones vigentes, tanto laborales como ambientales y comerciales, sin buscar vacíos normativos que le permitan eludir sus obligaciones.
- Responsabilidad ética: Va más allá del cumplimiento legal. La empresa actúa conforme a principios morales aceptados por la sociedad, aunque no exista una ley que lo exija explícitamente.
- Responsabilidad filantrópica: La organización destina recursos a causas sociales, culturales o educativas que mejoran el bienestar de la comunidad, sin esperar un retorno económico directo a cambio.
- Responsabilidad medioambiental: La empresa mide y reduce de forma activa su huella ecológica, adoptando procesos más limpios y comprometiéndose con la preservación del entorno natural.
- Responsabilidad con los trabajadores: Abarca las condiciones laborales, la seguridad en el trabajo, el desarrollo profesional y el reconocimiento del talento interno como parte esencial del negocio.
¿Cómo se implementa la RSE en una empresa?
Poner en marcha la RSE no consiste en lanzar acciones puntuales ni en publicar un informe anual con buenas intenciones. Requiere un proceso estructurado que parte del conocimiento real de la organización y termina con la comunicación honesta de los resultados. A continuación se describen las etapas clave de este proceso.
Proceso de implementación de la RSE
① Diagnóstico
Identificar el impacto actual de la empresa en cada dimensión: económica, social y ambiental.
② Planificación
Definir objetivos concretos, indicadores de seguimiento y los recursos necesarios para cada iniciativa.
③ Integración
Incorporar la RSE en la estrategia central del negocio, no como un departamento aparte, sino como un criterio transversal de decisión.
④ Ejecución
Llevar a cabo las acciones planificadas, con responsables claros y plazos definidos en cada área.
⑤ Comunicación
Reportar los resultados de forma transparente a través de memorias de sostenibilidad o informes integrados.
Diagnóstico y planificación
El punto de partida es siempre el diagnóstico: saber cuál es el impacto real que la empresa genera hoy, antes de proponer ningún cambio. Esto implica mapear a los grupos de interés (trabajadores, clientes, proveedores, comunidad local, inversores) y analizar cómo les afectan las operaciones cotidianas. Sin un diagnóstico honesto, cualquier iniciativa de RSE corre el riesgo de ser superficial y perder credibilidad frente a quienes más importan.
Una vez identificados los impactos, la planificación traduce ese diagnóstico en objetivos concretos y medibles. No basta con declarar que la empresa quiere «ser más sostenible»; hay que definir qué indicadores se van a medir, con qué frecuencia y qué recursos se asignan a cada iniciativa. Sin esta estructura, los esfuerzos se dispersan y resulta imposible evaluar si realmente se avanza.
Integración en la estrategia empresarial
La RSE pierde su sentido cuando se confina a un departamento separado o a un presupuesto de «acción social» que funciona de forma independiente al resto del negocio. La integración efectiva ocurre cuando los criterios de responsabilidad influyen en las decisiones de compra, contratación, producción y comunicación, igual que lo hacen los criterios financieros. Esto requiere que la alta dirección lidere el proceso y que los mandos intermedios lo incorporen en su gestión diaria.
Comunicación y reporte
Comunicar los avances en RSE no es vanidad corporativa: es un mecanismo de rendición de cuentas ante la sociedad. Las empresas que publican memorias de sostenibilidad o informes integrados ofrecen a sus grupos de interés la posibilidad de evaluar si el compromiso declarado se traduce en resultados reales. La transparencia en el reporte genera confianza y, con el tiempo, se convierte en una ventaja diferencial frente a organizaciones que solo comunican lo positivo.
Beneficios de la RSE para las empresas y la sociedad
Adoptar la RSE no es un acto de altruismo sin consecuencias para el negocio. Las organizaciones que la integran de forma genuina obtienen retornos concretos que refuerzan su posición competitiva, mientras que la sociedad y el entorno se benefician de prácticas más responsables. Estos beneficios operan en dos planos complementarios.
| Beneficio para la empresa | Beneficio para la sociedad y el entorno |
|---|---|
| Mejora de la reputación y la imagen de marca | Mejores condiciones laborales en las comunidades |
| Mayor atracción y retención de talento | Reducción del impacto ambiental de la actividad económica |
| Fidelización de clientes que valoran el compromiso ético | Desarrollo de infraestructura y educación comunitaria |
| Acceso a mercados e inversores con criterios ESG | Fortalecimiento del tejido social y la confianza institucional |
| Reducción de riesgos legales, ambientales y reputacionales | Promoción de la diversidad e igualdad de oportunidades |
| Innovación impulsada por el reto de operar de forma más sostenible | Preservación de recursos naturales para generaciones futuras |
Uno de los beneficios menos visibles, pero más sólidos, es la reducción de riesgos a largo plazo. Una empresa que anticipa el impacto de sus decisiones sobre el entorno y la comunidad tiene menos probabilidades de enfrentarse a crisis reputacionales, sanciones regulatorias o conflictos laborales que puedan interrumpir su operación. Actuar con responsabilidad es, en ese sentido, una forma de gestión del riesgo.
RSE y contabilidad social: una relación necesaria
La RSE y la contabilidad social están profundamente relacionadas. Mientras que la RSE define el compromiso de la empresa con su entorno, la contabilidad social proporciona las herramientas para registrar, medir y comunicar ese compromiso de forma sistemática y verificable. Sin este respaldo metodológico, la RSE corre el riesgo de quedarse en declaraciones de intenciones sin sustento cuantificable.
La medición del impacto social es uno de los pilares que conecta ambos campos. Gracias a ella, una empresa puede determinar con precisión cuánto valor genera (o destruye) en su entorno social y ambiental, más allá de los resultados financieros tradicionales. Este tipo de análisis transforma la RSE de un concepto vago en un conjunto de datos accionables que orientan decisiones estratégicas.
Otro punto de encuentro clave es el valor social, que permite cuantificar en términos comparables el beneficio que una organización aporta a la sociedad. Entender ese valor es indispensable para que los reportes de RSE sean creíbles, comparables entre periodos y útiles tanto para la dirección como para los grupos de interés externos.
Por último, la contabilidad social y reputación empresarial muestran cómo una RSE bien documentada y comunicada repercute directamente en la percepción pública de la organización. La reputación no se construye solo con acciones: se consolida cuando esas acciones se registran, se verifican y se comparten con transparencia ante quienes tienen interés en conocer el comportamiento real de la empresa.
Ejemplos de prácticas de RSE
Entender la RSE en abstracto es útil, pero verla en acción resulta mucho más revelador. Las prácticas concretas varían según el sector, el tamaño de la empresa y los grupos de interés prioritarios, pero comparten una característica común: generan valor real y verificable, no solo comunicaciones de imagen. A continuación se presentan ejemplos representativos agrupados por dimensión.
Ejemplos de prácticas de RSE por dimensión
Dimensión económica
- Auditorías de proveedores para garantizar comercio justo
- Publicación voluntaria de resultados financieros accesibles
- Programas de pago preferente a pequeños proveedores locales
Dimensión social
- Programas de formación y desarrollo profesional para empleados
- Iniciativas de voluntariado corporativo en comunidades locales
- Políticas de conciliación familiar y trabajo flexible
Dimensión ambiental
- Reducción de plástico en embalajes y procesos de producción
- Instalación de sistemas de energía renovable en instalaciones propias
- Programas de reciclaje y economía circular en la cadena de valor
Lo que diferencia a una práctica genuina de RSE de una acción de imagen es la consistencia y la medición. Plantar cien árboles un fin de semana al año no es RSE si, el resto del tiempo, la empresa vierte residuos sin control. La coherencia entre el discurso y la operación cotidiana es el criterio más honesto para evaluar si una organización realmente asume su responsabilidad.
Preguntas frecuentes
¿Qué diferencia hay entre RSE y filantropía?
La filantropía consiste en donaciones o acciones altruistas puntuales que no necesariamente están integradas en la estrategia del negocio. La RSE, en cambio, es un enfoque de gestión continuo que impregna toda la operación de la empresa: sus procesos, sus decisiones de compra, su política laboral y su relación con el entorno. Una empresa puede ser muy generosa con sus donaciones y, al mismo tiempo, tener prácticas laborales cuestionables; eso no sería RSE genuina. La diferencia fundamental es que la RSE es sistémica y la filantropía puede ser episódica.
¿La RSE es obligatoria para todas las empresas?
En la mayoría de los países, la RSE tiene carácter voluntario: ninguna ley obliga a una empresa a tener un programa formal de responsabilidad social. Sin embargo, existen regulaciones en ámbitos específicos (protección ambiental, derechos laborales, igualdad de género) que todas las organizaciones deben cumplir, y que forman la base mínima sobre la que se construye cualquier estrategia de RSE. En algunos mercados y para ciertas empresas de gran tamaño, la publicación de informes no financieros sí está regulada, especialmente en el ámbito de la Unión Europea.
¿Qué son los grupos de interés o stakeholders en la RSE?
Los grupos de interés, también llamados stakeholders, son todas las personas u organizaciones que pueden verse afectadas por las decisiones y operaciones de una empresa, o que tienen capacidad de influir en ella. En el contexto de la RSE, identificar a los stakeholders es el primer paso del diagnóstico: sin saber a quién impacta la empresa, resulta imposible diseñar acciones responsables. Entre los grupos de interés más habituales están los trabajadores, los clientes, los proveedores, las comunidades locales, los inversores, los organismos reguladores y las organizaciones de la sociedad civil.
¿Cómo se mide el impacto de la RSE?
Medir el impacto de la RSE implica combinar indicadores cuantitativos y cualitativos en cada una de sus dimensiones. En la dimensión ambiental, por ejemplo, se miden toneladas de CO₂ emitidas o litros de agua consumidos; en la social, tasas de accidentabilidad laboral, índices de satisfacción del empleado o número de personas beneficiadas por programas comunitarios. Existen metodologías internacionales, como los estándares GRI o el análisis SROI (retorno social sobre la inversión), que permiten sistematizar esta medición y hacerla comparable entre periodos y organizaciones.
¿Qué es el informe de sostenibilidad en la RSE?
El informe de sostenibilidad, también llamado memoria de sostenibilidad o reporte no financiero, es el documento mediante el cual una empresa comunica su desempeño en materia económica, social y ambiental a sus grupos de interés. No es un catálogo de logros: un buen informe también reconoce las áreas de mejora y los retos pendientes. Su credibilidad aumenta cuando está verificado por una entidad externa y cuando sigue estándares reconocidos internacionalmente, como los de la Global Reporting Initiative (GRI).
¿Cuáles son los principales estándares internacionales de RSE?
Existen varios marcos de referencia que las empresas utilizan para estructurar y comunicar su RSE. Los más conocidos son los estándares GRI (Global Reporting Initiative), que establecen criterios para la elaboración de memorias de sostenibilidad; la norma ISO 26000, que ofrece orientación sobre responsabilidad social sin ser certificable; el Pacto Mundial de la ONU, que propone diez principios en materia de derechos humanos, trabajo, medioambiente y anticorrupción; y los criterios ESG (medioambientales, sociales y de gobernanza), muy utilizados en el ámbito de la inversión sostenible.
¿Puede una pequeña empresa aplicar la RSE?
Absolutamente. La RSE no es exclusiva de las grandes corporaciones, aunque ellas tengan más recursos para formalizarla. Una pequeña empresa puede aplicarla adoptando prácticas concretas y accesibles: pagar a tiempo a sus proveedores, ofrecer condiciones laborales dignas, reducir el consumo de papel y energía o apoyar iniciativas de su comunidad local. La escala es diferente, pero el principio es el mismo: actuar con responsabilidad frente a todos los que se ven afectados por la actividad del negocio.
Conclusión
La responsabilidad social empresarial es mucho más que una tendencia de comunicación corporativa. Es una forma de entender y gestionar una empresa que reconoce que su actividad tiene consecuencias reales sobre personas, comunidades y el entorno, y que esas consecuencias merecen ser consideradas con la misma seriedad que los resultados financieros.
A lo largo de este contenido has conocido sus pilares, sus tipos, el proceso para implementarla y su conexión directa con herramientas como la contabilidad social y la medición del impacto. Con esa base puedes analizar con criterio si una organización practica la RSE de forma genuina o si solo la usa como escaparate, y también puedes empezar a identificar qué acciones concretas serían posibles en el contexto que mejor conoces.
Si este tema te ha generado nuevas preguntas, en este sitio web encontrarás más contenidos que profundizan en la contabilidad social y en las herramientas que permiten medir, registrar y comunicar el impacto real de las organizaciones. Cada concepto que añades a tu comprensión te da una perspectiva más completa de cómo funciona el mundo empresarial responsable.
También te puede interesar:
Reporte de diversidad e inclusión empresarial
La estructura del balance social que pocos conocen
¿Qué es el valor social y cómo lo miden las organizaciones?
Beneficios del balance social para una empresa
Informe de derechos humanos en la empresa
Balance social: El informe que las empresas no pueden ignorar
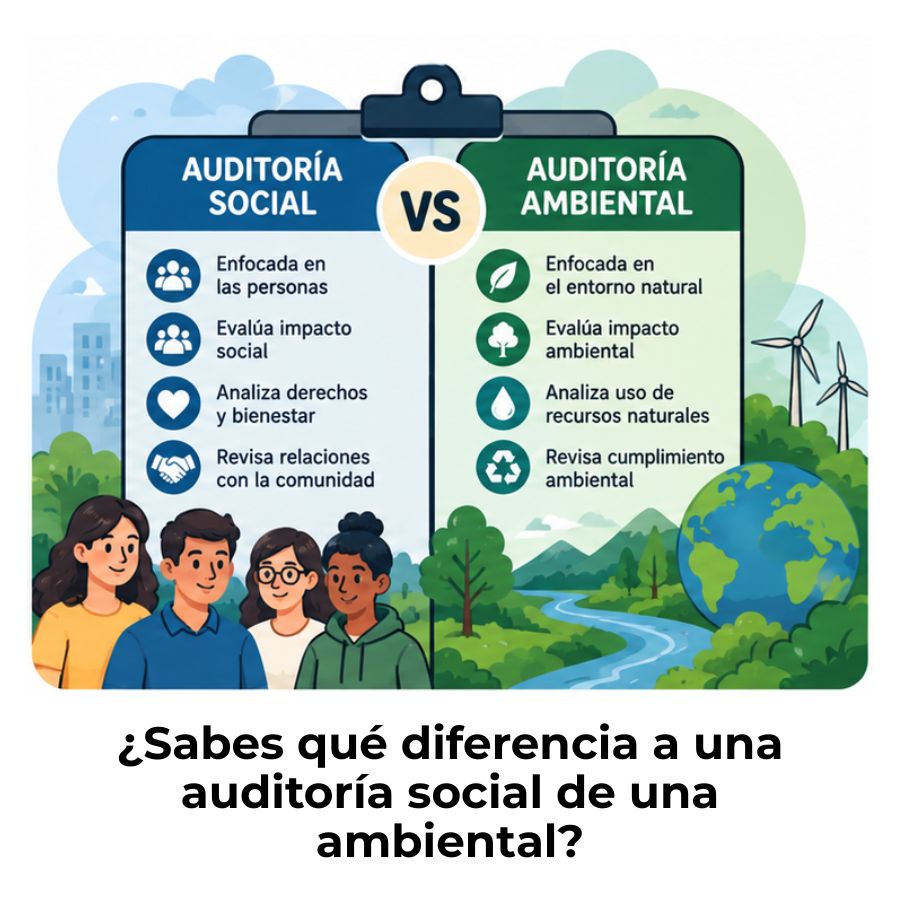
Diferencia entre auditoría social y ambiental