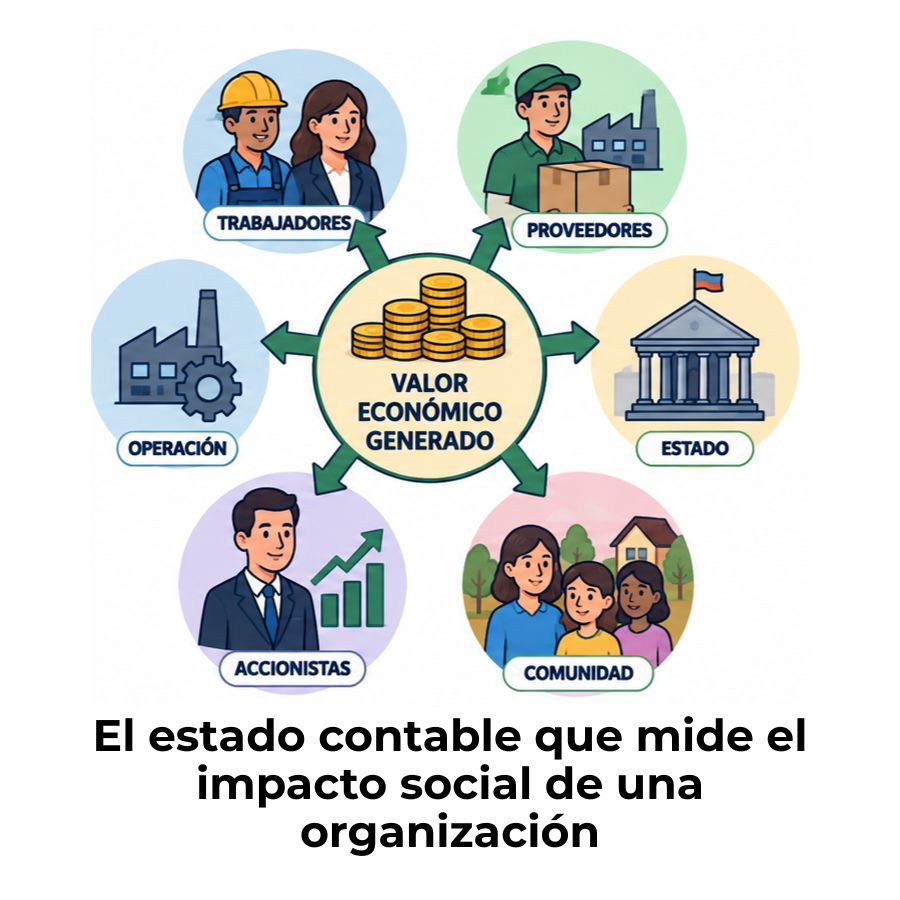
El valor social es el conjunto de beneficios que una organización genera para sus grupos de interés y para la sociedad en su conjunto, más allá de lo que produce en el mercado. A diferencia del valor económico, no siempre tiene un precio, pero sí puede medirse y gestionarse. A continuación, encontrarás su definición precisa, sus componentes principales y las herramientas que existen para calcularlo.
¿Qué es el valor social?
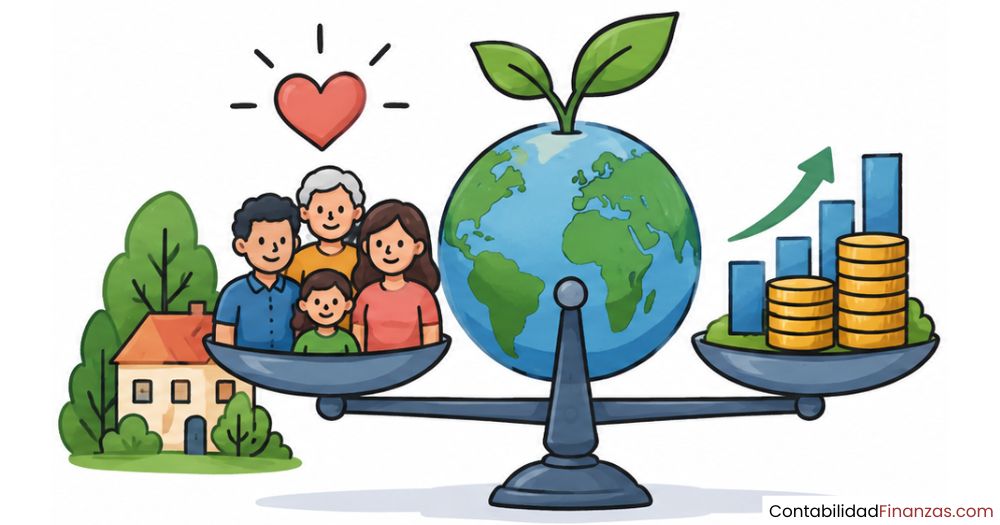
El valor social es el resultado que una organización genera para las personas y comunidades que la rodean cuando combina recursos, procesos y decisiones que producen mejoras reales en su entorno. No se limita a lo económico: abarca beneficios intangibles como el empleo digno, la cohesión comunitaria, la sostenibilidad ambiental o la confianza institucional.
A diferencia del valor económico, que se expresa directamente en precios y transacciones de mercado, el valor social incluye todo aquello que impacta el bienestar colectivo sin necesariamente tener un precio asignado. Por eso, medirlo exige herramientas distintas a las de la contabilidad financiera convencional.
El valor social integrado es «el que una organización genera para el conjunto de la sociedad», e incluye tanto lo que produce a través del mercado como lo que transfiere fuera de él.
Este concepto surge de la necesidad de superar una visión unidimensional del éxito organizacional. Durante décadas, el rendimiento de una empresa se midió casi exclusivamente por su beneficio neto. Hoy, esa perspectiva resulta insuficiente para organizaciones que operan en un entorno que exige transparencia, responsabilidad y propósito claro.
Valor social vs. valor económico: diferencias clave
El valor económico se obtiene cuando una organización produce bienes o servicios por los que otros están dispuestos a pagar. Se mide con facilidad: hay facturas, precios, márgenes y balances. El valor social, en cambio, mide el efecto que esa actividad tiene sobre las personas que no participan directamente en la transacción, como la comunidad local, el medioambiente o los trabajadores de la cadena de suministro.
¿Por qué la contabilidad tradicional no lo captura?
La contabilidad financiera clásica funciona bajo el supuesto de que los mercados son perfectos: los precios reflejan todo el valor generado y todos los costes están internalizados. En la práctica, ese supuesto raramente se cumple, porque existen transferencias de valor que ocurren fuera del mercado, impactos ambientales no reflejados en precios y beneficios que reciben personas ajenas a la transacción comercial.
Por eso, la contabilidad social surge como respuesta a esa limitación. No reemplaza a la contabilidad financiera, sino que la complementa con información que permite conocer el efecto real de una organización sobre su entorno, incluyendo lo que aporta y lo que destruye socialmente.
Dimensiones que componen el valor social
El valor social no es un bloque uniforme. Se estructura en tres dimensiones diferenciadas que, sumadas, forman lo que los investigadores denominan valor social integrado. Comprender cada una de estas dimensiones es clave para entender cómo se mide y gestiona el impacto de una organización.
Valor de mercado
Esta dimensión recoge el valor que una organización genera a través de sus actividades ordinarias, es decir, aquellas que implican una contraprestación económica. Se calcula analizando cómo se distribuye el valor añadido económico entre los distintos grupos de interés: empleados mediante salarios, proveedores mediante compras, administraciones mediante impuestos y accionistas mediante dividendos.
Aunque este componente es el más cercano a la contabilidad tradicional, su diferencia está en el enfoque: no se limita a medir el beneficio del accionista, sino que desglosa cómo se reparte el valor generado entre todos los que participan en la cadena de actividad de la organización.
Valor de no mercado
Es la dimensión más específica del valor social. Incluye todas las transferencias de valor que una organización realiza sin que exista un precio de por medio. Son aportaciones conscientes que la organización hace a sus grupos de interés o a la sociedad en general sin esperar una contraprestación directa, como programas de formación gratuita, voluntariado corporativo, cesión de infraestructuras o iniciativas medioambientales.
Monetizar este tipo de valor es más complejo, porque no hay un precio de referencia en el mercado. Por eso se recurre al concepto de «valor razonable», que estima cuánto costaría ese beneficio si se obtuviera por vías comerciales. Este proceso requiere consenso entre los grupos implicados y metodologías estandarizadas.
Valor emocional
La tercera dimensión recoge algo que la contabilidad rara vez considera: las percepciones. El valor emocional mide la distancia entre lo que los grupos de interés esperaban recibir de la organización y lo que realmente reciben, tanto en positivo como en negativo. Se obtiene a través de encuestas y cuestionarios aplicados a muestras representativas de cada grupo de interés.
Aunque pueda parecer subjetivo, este componente es cuantificable. Se multiplica el índice de satisfacción obtenido por el volumen de valor transferido, lo que permite expresar el resultado en unidades monetarias comparables con las otras dos dimensiones.
¿Cómo se genera valor social en una organización?
El valor social no se declara: se genera. Surge de decisiones concretas que una organización toma en su operación diaria y que afectan, de forma directa o indirecta, al bienestar de las personas y del entorno. Cualquier tipo de organización, sin importar su tamaño ni su sector, genera valor social constantemente, aunque muchas veces no sea consciente de ello ni lo mida.
A continuación se detallan los mecanismos principales a través de los cuales una organización crea o destruye valor social en su actividad habitual.
Empleo y condiciones laborales
Crear puestos de trabajo dignos, ofrecer salarios justos y garantizar entornos laborales seguros es una de las formas más directas de generar valor social para los empleados y sus familias.
Gestión de la cadena de suministro
Las compras a proveedores locales o sostenibles generan un efecto multiplicador en la economía del entorno. Cada euro invertido en proveedores se redistribuye en empleo, impuestos y consumo dentro de la comunidad.
Impacto medioambiental
La huella ecológica de una organización puede destruir valor social si no se gestiona correctamente. Por el contrario, adoptar prácticas sostenibles como el uso de energías renovables o la reducción de residuos crea valor para generaciones futuras.
Transferencias voluntarias a la comunidad
Donaciones, programas educativos, voluntariado corporativo o cesión de espacios e infraestructuras son ejemplos de valor de no mercado que la organización aporta sin recibir una contraprestación directa.
Pago de impuestos y contribuciones públicas
El cumplimiento fiscal contribuye a financiar servicios públicos que benefician al conjunto de la sociedad. Es una forma de valor social que, aunque automática, tiene un impacto redistributivo real y mensurable.
Principales métodos para medir el valor social
Medir el valor social es uno de los mayores retos del campo, porque implica cuantificar efectos que no tienen un precio de mercado directo. Sin embargo, existen metodologías consolidadas que permiten estimarlo de forma rigurosa y comparable entre organizaciones. Conocerlas te ayuda a entender cómo se convierte algo tan intangible en datos útiles para la gestión.
La medición del impacto social requiere definir previamente qué grupos de interés se van a considerar, qué tipos de valor generan las actividades de la organización y qué indicadores se van a usar para capturarlo. Sin esa base, cualquier cálculo pierde rigor.
¿Para qué sirve conocer el valor social de una empresa?
Conocer el valor social de una organización no es un ejercicio teórico. Tiene utilidades prácticas tanto hacia el interior como hacia el exterior de la entidad. La principal es integrar la información social en la toma de decisiones estratégicas, de la misma forma en que se usa la información financiera para gestionar la rentabilidad.
Desde fuera, permite a inversores, administraciones públicas, clientes y comunidades evaluar con criterios más completos el desempeño de una organización. La transparencia en el valor social generado refuerza la reputación y la confianza, dos activos que la contabilidad financiera tampoco recoge con precisión.
📋 Gestión interna
Integrar el valor social en la estrategia permite priorizar actividades según su impacto real y no solo según su rentabilidad financiera.
📣 Transparencia y reporte
Informar a los grupos de interés sobre el valor generado refuerza la confianza y mejora el posicionamiento ante reguladores e inversores.
🏛️ Acceso a financiación
Las organizaciones que demuestran valor social tienen más acceso a fondos públicos, subvenciones y vehículos de inversión de impacto.
📊 Evaluación comparativa
Con metodologías estandarizadas, es posible comparar el valor social entre organizaciones de distintos sectores y tamaños.
Valor social integrado: el modelo más completo
El Valor Social Integrado (VSI) es el modelo que agrupa las tres dimensiones descritas anteriormente en un único sistema de medición expresado en unidades monetarias. Su objetivo es ofrecer una imagen completa del valor que una organización genera para el conjunto de la sociedad, incluyendo tanto lo que produce a través del mercado como lo que transfiere fuera de él.
Este modelo fue desarrollado en el marco de la teoría de los stakeholders y se fundamenta en el trabajo de investigadores como Freeman, Retolaza y San-Jose. Su aplicación práctica la gestiona en España el grupo GEAccounting, que agrupa universidades, entidades sociales, empresas y consultores especializados.
Una de sus ventajas diferenciales es su aplicabilidad universal: funciona para empresas privadas, administraciones públicas y organizaciones sin ánimo de lucro. Además, es intersectorial, lo que permite comparar el valor generado por entidades de sectores muy distintos usando el mismo lenguaje.
El retorno social de la inversión (SROI) es una de las metodologías que complementa al VSI cuando se quiere evaluar proyectos o intervenciones concretas. Mientras el VSI ofrece una visión global de la organización, el SROI se centra en acciones específicas y su retorno medible para los beneficiarios.
Ejemplos prácticos de valor social
Entender el valor social en abstracto es útil, pero verlo en situaciones reales lo hace mucho más comprensible. Los ejemplos más claros son aquellos donde el impacto social supera o contradice lo que reflejaría un simple análisis financiero. Aquí tienes varios casos representativos de distintos tipos de organización.
Empresa manufacturera que contrata personas con discapacidad
Su beneficio económico puede ser moderado, pero el valor social que genera al incluir a personas con dificultades de acceso al mercado laboral —ahorrando costes sociales al Estado y mejorando la autonomía de sus empleados— puede ser considerablemente mayor.
Empresa energética que adopta fuentes renovables
La reducción de emisiones contaminantes y la preservación de recursos naturales son formas de valor social que benefician a la comunidad y a las generaciones futuras, aunque no aparezcan en ninguna línea del balance.
Administración pública con servicios de atención social
Un ayuntamiento que financia centros de día, servicios de orientación laboral o programas de integración genera un valor social que puede cuantificarse comparando el coste de esos servicios con el coste que supondría para la sociedad no tenerlos.
ONG que financia proyectos mediante bonos de impacto
Las organizaciones que trabajan con bonos de impacto social (BIS) tienen el aliciente adicional de que el valor social generado debe medirse de forma rigurosa, ya que condiciona el retorno económico para los inversores que financiaron el proyecto.
Lo que tienen en común todos estos ejemplos es que el impacto real de la organización no se puede leer en sus cuentas anuales. Necesitas herramientas adicionales, como las que ofrece la contabilidad social, para ver el cuadro completo.
Preguntas frecuentes
¿Qué diferencia hay entre valor social y responsabilidad social?
La responsabilidad social empresarial (RSE) es un conjunto de compromisos éticos y estratégicos que una organización adopta voluntariamente respecto a su entorno. El valor social, en cambio, es el resultado concreto y medible de esos compromisos. La RSE describe la intención; el valor social mide el efecto real. Una empresa puede tener una política de RSE muy bien comunicada y, al mismo tiempo, generar un valor social modesto si sus prácticas no producen cambios tangibles en la comunidad o el medioambiente.
¿El valor social solo aplica a empresas con fines sociales?
No. Cualquier tipo de organización genera valor social con su actividad, independientemente de si tiene o no un propósito explícitamente social. Una empresa ordinaria con ánimo de lucro también produce impactos —positivos o negativos— sobre sus empleados, su cadena de suministro, la comunidad local y el medioambiente. La diferencia entre organizaciones no está en si generan valor social, sino en cuánto generan, cómo lo gestionan y si son capaces de medirlo y comunicarlo.
¿Cómo se monetiza el valor social?
Monetizar el valor social significa expresar en unidades monetarias un impacto que no tiene precio de mercado. Para hacerlo se utilizan distintas técnicas: el valor razonable, que estima cuánto costaría ese beneficio si se adquiriera en el mercado; los precios hedónicos, que infieren el valor a partir de variables observables como precios de vivienda o salarios; y el método de valoración contingente, que pregunta directamente a los beneficiarios cuánto estarían dispuestos a pagar por ese beneficio. Ningún método es perfecto, pero todos permiten aproximaciones rigurosas cuando se aplican con consistencia y transparencia.
¿Qué es el valor social integrado (VSI)?
El Valor Social Integrado (VSI) es un modelo de contabilidad social que mide en términos monetarios el conjunto del valor que una organización genera para todos sus grupos de interés. Integra las tres dimensiones del valor social —mercado, no mercado y emocional— en una sola cifra comparable. Fue desarrollado a partir de la teoría de los stakeholders y se aplica en España principalmente a través de la metodología impulsada por GEAccounting, un grupo de investigación integrado por universidades, empresas y entidades sociales.
¿Qué relación tiene el valor social con los stakeholders?
El valor social se define, se genera y se mide siempre en relación a los stakeholders o grupos de interés. Son ellos quienes reciben el valor —o sufren su destrucción— cuando una organización opera. Empleados, accionistas, clientes, proveedores, comunidades locales y administraciones públicas son los receptores habituales del valor social. Cuanto más amplia sea la perspectiva de una organización respecto a quiénes considera sus grupos de interés, más completa será la visión del valor social que genera o destruye con su actividad.
¿Puede una empresa tener beneficios económicos sin generar valor social?
Sí, y es más frecuente de lo que parece. Una empresa puede ser muy rentable para sus accionistas y, al mismo tiempo, destruir valor social si contamina el entorno, precariza el empleo, elude impuestos o daña la cohesión de la comunidad en la que opera. La ausencia de pérdidas financieras no garantiza la generación de valor social. Por eso, los modelos de contabilidad social buscan ofrecer una imagen más completa del desempeño real de una organización, más allá de lo que reflejan sus estados financieros.
¿Qué herramientas se usan para calcular el valor social?
Las herramientas más utilizadas son el SROI (Retorno Social de la Inversión), el modelo de Valor Social Integrado (VSI), el Análisis de Coste-Beneficio Social y el Valor Presente Neto Social. Cada herramienta tiene un enfoque diferente: algunas monetizan impactos específicos de proyectos concretos, mientras que otras ofrecen una visión global del valor generado por toda la organización. La elección de una u otra depende del objetivo de la medición, del tipo de organización y del nivel de detalle que se necesite para tomar decisiones estratégicas.
Conclusión
El valor social es mucho más que un concepto académico: es la medida real del impacto que una organización tiene sobre las personas y el entorno que la rodean. Entender que va más allá del beneficio económico te permite ver con mayor claridad qué significa que una empresa, una institución o una organización social funcione bien de verdad.
Ahora que conoces sus tres dimensiones —mercado, no mercado y emocional—, sabes que medir ese impacto es posible y que existen herramientas como el VSI o el SROI para hacerlo con rigor. Puedes aplicar esta perspectiva tanto para analizar organizaciones ajenas como para empezar a pensar en cómo cualquier entidad puede gestionar de forma consciente el valor que aporta a la sociedad.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad social, medición del impacto y finanzas con propósito. Seguir explorando estos conceptos te dará una ventaja real a la hora de entender cómo funcionan las organizaciones del presente y del futuro.
También te puede interesar:

Ventajas y desventajas de la contabilidad social
Reporte de diversidad e inclusión empresarial
Beneficios del balance social para una empresa
Indicadores de responsabilidad social empresarial
Objetivos de la contabilidad social
Medición del impacto social
Estado de información no financiera y diversidad (EINF)