La contabilidad social tiene sus raíces en la segunda mitad del siglo XX, cuando la presión social y las demandas ciudadanas obligaron a las empresas a medir algo más que sus ganancias. Desde entonces, esta disciplina ha evolucionado hasta convertirse en un campo propio, con teorías, herramientas e informes específicos. Aquí encontrarás un recorrido claro por su historia, desde el principio hasta hoy.
¿Qué es la contabilidad social y por qué nació?
La contabilidad social es una rama de la contabilidad que se ocupa de medir, registrar y comunicar el impacto que una organización tiene sobre la sociedad, el entorno y las personas, más allá de sus resultados económicos. A diferencia de la contabilidad financiera tradicional, que mira hacia adentro de la empresa, esta disciplina voltea la mirada hacia afuera: hacia la comunidad, el medioambiente y los grupos afectados por la actividad de la organización.
Su nacimiento no fue casual. Respondió a un cambio profundo en la forma en que la sociedad entendía el papel de las empresas. Durante siglos, se asumió que una organización cumplía su función si generaba utilidades. Pero con el tiempo, esa visión resultó insuficiente, y la presión de ciudadanos, gobiernos y movimientos sociales abrió paso a una nueva forma de rendir cuentas.
De los registros económicos a la responsabilidad social
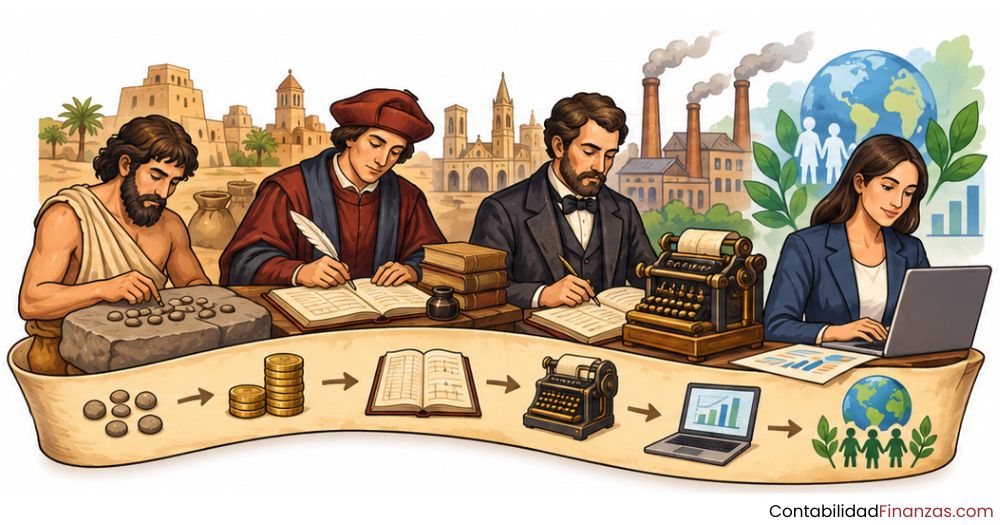
La contabilidad, en su forma más básica, existe desde que los seres humanos comenzaron a vivir en comunidad y a intercambiar bienes. Sin embargo, durante milenios, su única función fue registrar lo económico: cuánto había, cuánto se debía, cuánto se ganaba. El salto hacia lo social ocurrió cuando quedó claro que las organizaciones no solo producen riqueza, sino también consecuencias sobre las personas y el planeta.
Ese reconocimiento tardó siglos en formalizarse. No fue una decisión espontánea de las empresas, sino el resultado de presiones externas, cambios culturales y debates académicos que fueron acumulándose hasta dar forma a una disciplina propia. Entender ese recorrido ayuda a comprender por qué la contabilidad social es hoy una herramienta tan relevante.
Primeras raíces: la contabilidad en las civilizaciones antiguas
Aunque la contabilidad social como disciplina es relativamente reciente, sus raíces más profundas se encuentran en la historia de la contabilidad general. Los primeros registros contables de la humanidad datan de aproximadamente el año 6.000 a. C., cuando los seres humanos ya habían desarrollado escritura, numeración y un concepto incipiente de propiedad. Desde entonces, llevar cuentas fue una necesidad colectiva, no solo individual.
Mesopotamia, Egipto y el registro de lo colectivo
Las civilizaciones más antiguas no registraban solo transacciones privadas; también documentaban el uso de recursos colectivos como templos, graneros y tributos. En Mesopotamia, los primeros vestigios contables aparecen entre los años 5.400 y 3.200 a. C., con anotaciones de operaciones realizadas en el Templo Rojo de Babilonia, donde se recibían depósitos y se gestionaban recursos de la comunidad.
En Egipto, los escribanos del faraón llevaban registros detallados de ingresos y egresos del Estado. No se trataba de contabilidad privada: era una herramienta para administrar lo que pertenecía a todos. Esa dimensión colectiva del registro contable es, en cierto sentido, un antecedente muy remoto de lo que hoy llamamos contabilidad social.
Grecia y Roma: la dimensión pública de las cuentas
En la antigua Grecia, filósofos como Aristóteles y Platón reflexionaron sobre la relación entre ética, economía y responsabilidad colectiva. Aunque no hablaban de contabilidad social en términos modernos, ya reconocían que las decisiones económicas tienen consecuencias morales sobre la comunidad. Esa idea sería central, siglos después, en el surgimiento de la contabilidad social como campo académico.
En Roma, la contabilidad adquirió una dimensión pública clara. El Estado romano gestionaba registros detallados de sus recursos, tributos y gastos militares. Los términos latinos expensa y accepta ya distinguían entre lo que salía y lo que entraba, y esa información tenía un carácter colectivo porque afectaba a toda la sociedad romana. La contabilidad pública romana es, en cierto modo, una forma temprana de rendición de cuentas institucional.
La Edad Media y el Renacimiento: un giro decisivo
Durante la Edad Media, el comercio europeo se reorganizó en torno a las ciudades italianas, donde banqueros y mercaderes desarrollaron sistemas contables cada vez más sofisticados. Este período fue clave porque sentó las bases técnicas sobre las que, siglos después, se construiría la contabilidad moderna, incluida su rama social. Sin ese avance metodológico, difícilmente habría podido desarrollarse una disciplina capaz de medir impactos tan complejos como los sociales.
Las ciudades italianas y el auge del comercio
Génova, Venecia y Florencia fueron los grandes laboratorios de la contabilidad medieval. En estas ciudades, el volumen de transacciones creció hasta el punto de que los registros simples ya no eran suficientes. Los comerciantes necesitaban herramientas más precisas para gestionar deudas, créditos y operaciones con múltiples socios. Fue en este contexto donde la partida doble comenzó a desarrollarse como método sistemático para registrar las dos caras de cada operación.
Benedetto Cotrugli, originario de Dalmacia, fue uno de los primeros en documentar este método en su obra Della mercatura e del mercante perfetto, terminada en 1458 aunque publicada en 1573. Su trabajo fue pionero, aunque tardó más de un siglo en difundirse ampliamente.
Luca Pacioli y la partida doble como base del pensamiento moderno
En 1494, el fraile franciscano y matemático Luca Pacioli publicó su Summa de Arithmetica, que incluía el tratado Particularis de Computis et Scripturis. En él sistematizó y explicó con detalle el método de partida doble que usaban los comerciantes venecianos. Pacioli no inventó la partida doble, pero sí fue quien la difundió de forma ordenada y accesible gracias a la imprenta, lo que le valió el título de padre de la contabilidad moderna.
La importancia histórica de Pacioli consiste en haber sistematizado y difundido el método mediante una obra impresa, no en haberlo creado desde cero.
La relevancia de este momento para la historia de la contabilidad social es indirecta pero real: sin un método contable sólido y estandarizado, no habría sido posible desarrollar, siglos después, herramientas capaces de medir dimensiones tan complejas como el impacto social o ambiental de una organización.
¿Cuándo surgió la contabilidad social como disciplina propia?
La contabilidad social no surgió de un solo golpe ni de una decisión académica aislada. Fue el resultado de un proceso que se aceleró notablemente en la segunda mitad del siglo XX. Hasta entonces, el concepto de responsabilidad social no existía como tal en el ámbito empresarial. Las organizaciones cumplían su función si generaban empleo y pagaban impuestos; lo que ocurría con el entorno quedaba fuera de cualquier registro formal.
La segunda mitad del siglo XX y la presión social
A partir de los años cincuenta y, con más fuerza, desde los sesenta y setenta, la sociedad comenzó a exigirle más a las empresas. Los movimientos ambientalistas, los derechos laborales y la creciente conciencia ciudadana pusieron en evidencia que las organizaciones privadas podían causar daños reales al entorno y a las personas, y que esos daños no aparecían en ningún estado financiero.
Esa presión obligó a los gobiernos a intervenir con regulaciones, y a muchas empresas a buscar formas de demostrar que actuaban de manera responsable. Fue en ese contexto donde la importancia de la contabilidad social comenzó a reconocerse como herramienta necesaria para medir y comunicar el impacto real de las organizaciones, más allá de sus cifras financieras.
Del balance financiero al balance social
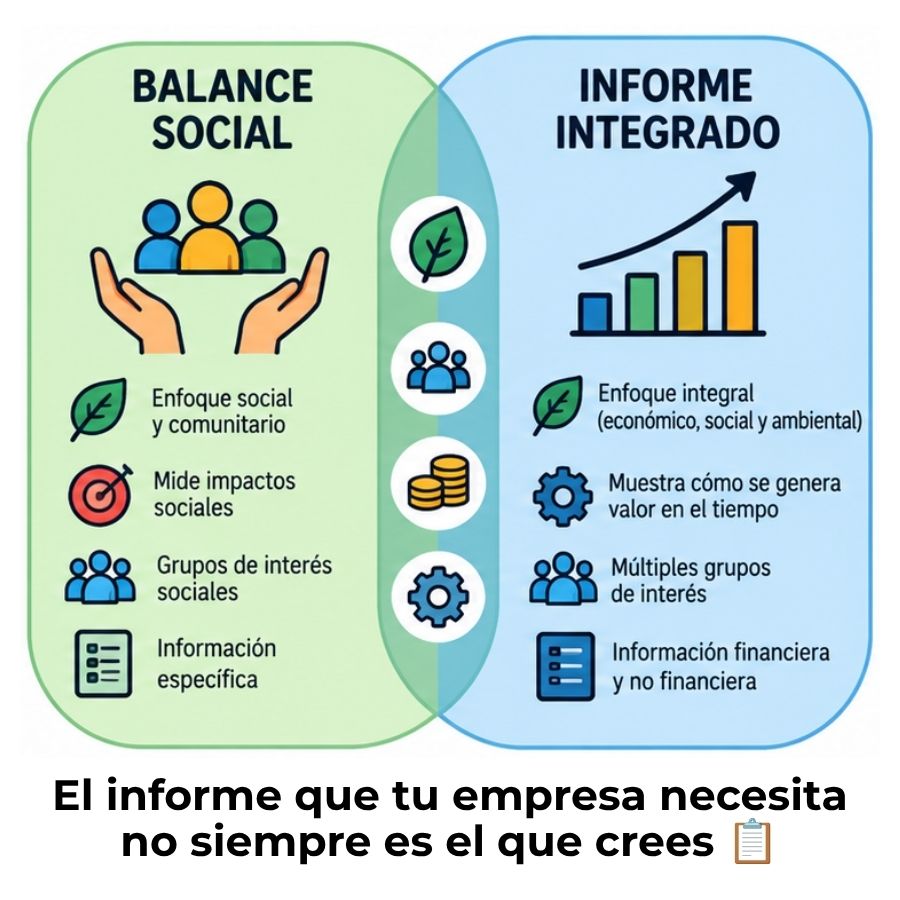
Uno de los instrumentos que marcó el tránsito hacia la contabilidad social fue el llamado balance social. Este documento, que comenzó a utilizarse en algunas empresas europeas y latinoamericanas durante las décadas de 1970 y 1980, pretendía complementar el balance financiero con información sobre el impacto de la organización en sus trabajadores, la comunidad y el entorno. El balance social fue la primera herramienta concreta de la contabilidad social en el mundo empresarial.
🕐 Hitos del surgimiento de la contabilidad social
| Período | Evento o hito clave |
|---|---|
| Años 50 | Las empresas comienzan actividades filantrópicas voluntarias sin marco formal |
| Años 60–70 | Movimientos ambientalistas y sociales presionan por mayor rendición de cuentas |
| Años 70–80 | Aparecen los primeros balances sociales en Europa y América Latina |
| Años 80–90 | Se consolida la Responsabilidad Social Empresarial (RSE) como concepto formal |
| Siglo XXI | Surgen los estándares ESG y los informes de sostenibilidad como práctica global |
Teorías que dieron forma a la contabilidad social
El desarrollo de la contabilidad social no fue solo una respuesta práctica a demandas sociales; también fue un proceso intelectual. Distintas corrientes teóricas debatieron cómo debía medirse el impacto social de las organizaciones y qué debía incluir esa medición. Dos grandes marcos teóricos han sido especialmente influyentes: la teoría neoclásica y las teorías institucionales. Conocerlos ayuda a entender por qué la contabilidad social tiene distintas versiones y enfoques según el contexto.
Teoría neoclásica y el concepto de beneficio verdadero
La corriente neoclásica o marginalista parte de una premisa central: cuando una empresa determina sus resultados, generalmente ignora los efectos sociales y medioambientales que genera. La contabilidad social, desde este enfoque, serviría para medir la contribución neta real de la empresa a la sociedad, considerando también esos efectos externos que el mercado no captura por sí solo.
Esta visión plantea que una empresa puede ser muy rentable en términos financieros y, al mismo tiempo, generarle costos ocultos a la sociedad: contaminación, desplazamiento de comunidades, deterioro de la salud pública. El objetivo de la contabilidad social, bajo este enfoque, sería hacer visibles esos costos para que puedan considerarse en las decisiones.
Teorías institucionales y la responsabilidad como obligación
Las teorías institucionales tienen un punto de partida diferente. No parten del mercado, sino de la relación entre la organización y la sociedad en la que opera. Su argumento central es que si una empresa recibe recursos de la sociedad (trabajo, infraestructura, confianza, recursos naturales), tiene la obligación de informar qué le está devolviendo a cambio. La contabilidad social no es opcional: es parte del contrato social implícito entre la organización y su entorno.
Desde esta perspectiva, los informes sociales no son un gesto de buena voluntad, sino una rendición de cuentas obligatoria. Esta visión ha ganado fuerza con el tiempo y está detrás de muchas regulaciones actuales que exigen a las grandes empresas publicar información sobre su impacto social y ambiental.
Evolución de la contabilidad social en el siglo XXI
Con la llegada del siglo XXI, la contabilidad social dejó de ser un campo académico marginal para convertirse en una práctica exigida por mercados, reguladores y ciudadanos. Las grandes empresas empezaron a publicar informes que iban mucho más allá de sus estados financieros, incorporando datos sobre empleo, medioambiente, derechos humanos y gobernanza corporativa. Este proceso de formalización fue el paso más importante en toda la historia de la contabilidad social.
Los informes de sostenibilidad y los estándares ESG
Uno de los desarrollos más significativos de las últimas décadas fue la aparición de los marcos internacionales para reportar información no financiera. Los reportes de sostenibilidad integran datos ambientales, sociales y de gobernanza, agrupados bajo las siglas ESG (del inglés Environmental, Social and Governance). Estos informes representan la versión más estandarizada y exigente de la contabilidad social hasta la fecha.
Organismos como el Global Reporting Initiative (GRI) y, más recientemente, el International Sustainability Standards Board (ISSB) han desarrollado normas que permiten comparar el desempeño social y ambiental de las organizaciones de forma similar a como los estados financieros permiten comparar su situación económica. Esta estandarización es clave para que la información tenga credibilidad y utilidad real.
La contabilidad social ambiental: un campo emergente
Dentro de la evolución reciente de la contabilidad social, el componente ambiental ha ganado un peso creciente. La contabilidad social ambiental se ocupa específicamente de medir y reportar los impactos ecológicos de la actividad empresarial: emisiones de carbono, uso del agua, gestión de residuos, pérdida de biodiversidad, entre otros. Este subcampo refleja la urgencia que ha adquirido la crisis ambiental en la agenda global.
Lo que hace especial a la contabilidad social ambiental es que intenta asignar valor a bienes que el mercado tradicional no contabiliza. El agua limpia, el suelo fértil o el aire respirable no tienen precio en ningún balance financiero, pero tienen un valor enorme para la sociedad. Medir su deterioro o preservación es uno de los retos más complejos y urgentes que enfrenta esta disciplina.
Hitos clave en la historia de la contabilidad social
Para entender el recorrido completo de esta disciplina, conviene ordenar los momentos que más la marcaron. Desde los primeros registros colectivos de la antigüedad hasta los estándares internacionales de hoy, cada hito refleja un cambio en la manera en que la sociedad entiende la responsabilidad de las organizaciones. Estos puntos de inflexión no son anécdotas históricas: son la razón por la que la contabilidad social existe y tiene el peso que tiene hoy.
| Período o año | Hito | Significado para la contabilidad social |
|---|---|---|
| 6.000 a. C. aprox. | Primeros registros contables colectivos en Mesopotamia | Antecedente más remoto del registro de recursos compartidos |
| Siglo XV | Partida doble sistematizada por Luca Pacioli (1494) | Base metodológica que permitirá desarrollar sistemas de medición más complejos |
| Segunda mitad s. XX | Presión social sobre las empresas: movimientos ambientalistas y laborales | Detonante directo del surgimiento de la contabilidad social como disciplina |
| Años 70–80 | Aparición del balance social en Europa y América Latina | Primera herramienta práctica de rendición de cuentas sociales |
| 1997 | Fundación del Global Reporting Initiative (GRI) | Primer estándar internacional para reportes de sostenibilidad |
| Siglo XXI | Consolidación de los marcos ESG y regulaciones de reporte no financiero | La contabilidad social se convierte en exigencia legal en muchos países |
Preguntas frecuentes
¿Qué se entiende por contabilidad social?
La contabilidad social es la rama de la contabilidad que mide, registra y comunica el impacto de una organización sobre la sociedad, el medioambiente y las comunidades afectadas por su actividad. A diferencia de la contabilidad financiera, que se centra en los resultados económicos, la contabilidad social busca hacer visibles las consecuencias no monetarias de las decisiones empresariales. Puedes ampliar este tema en el artículo sobre los objetivos de la contabilidad social, donde se explica qué pretende lograr esta disciplina en la práctica.
¿Cuándo apareció la contabilidad social por primera vez?
Como disciplina formal, la contabilidad social comenzó a tomar forma en la segunda mitad del siglo XX, impulsada por la presión social y los movimientos ambientalistas y laborales que exigían mayor transparencia a las empresas. Sus antecedentes más remotos, sin embargo, se pueden rastrear hasta las civilizaciones antiguas, donde los registros contables tenían una dimensión colectiva clara: gestionaban recursos que pertenecían a toda la comunidad, no solo a individuos particulares.
¿Cuál es la diferencia entre contabilidad financiera y contabilidad social?
La contabilidad financiera registra los flujos económicos de una organización: ingresos, gastos, activos, pasivos y resultados. Su público principal son los inversionistas y socios. La contabilidad social, en cambio, registra el impacto de esa misma organización sobre la sociedad, el medioambiente y las personas. Su público es mucho más amplio: incluye trabajadores, comunidades, gobiernos y ciudadanía en general. Aunque son disciplinas distintas, se complementan: una informa sobre el desempeño económico y la otra sobre el desempeño social y ambiental.
¿Qué papel jugó la responsabilidad social empresarial en el desarrollo de la contabilidad social?
La Responsabilidad Social Empresarial (RSE) fue el puente entre la presión social del siglo XX y el surgimiento de la contabilidad social como práctica formal. Cuando las empresas empezaron a asumir que tenían responsabilidades más allá de sus accionistas, necesitaron herramientas para medir y reportar esas responsabilidades. Ahí es donde la contabilidad social encontró su razón de ser: no como una iniciativa voluntaria de buenas prácticas, sino como un sistema organizado para documentar y comunicar el cumplimiento de compromisos sociales reales.
¿Qué son los informes de sostenibilidad y cómo se relacionan con la contabilidad social?
Los informes de sostenibilidad son documentos que las organizaciones publican para dar cuenta de su desempeño ambiental, social y de gobernanza (ESG). Son el producto más visible de la contabilidad social en el siglo XXI: representan la forma en que las empresas rinden cuentas sobre su impacto real, más allá de sus resultados financieros. Organismos como el Global Reporting Initiative (GRI) han desarrollado estándares internacionales para que estos informes sean comparables, verificables y útiles para la sociedad.
¿Cuáles son las principales teorías que explican el origen de la contabilidad social?
Dos grandes marcos teóricos han sido fundamentales para explicar el surgimiento de la contabilidad social. La teoría neoclásica parte de la idea de que las empresas generan efectos externos (sociales y ambientales) que el mercado no refleja, y que la contabilidad social debe hacerlos visibles. Las teorías institucionales, por su parte, argumentan que las organizaciones tienen una obligación social de rendir cuentas porque obtienen recursos de la sociedad y deben informar qué les devuelven a cambio. Ambas perspectivas coexisten y se complementan en el campo académico actual.
¿Qué es el balance social y cuándo comenzó a usarse?
El balance social es un documento que complementa los estados financieros de una organización con información sobre su impacto en los trabajadores, las comunidades y el entorno. Comenzó a utilizarse en Europa y América Latina durante las décadas de 1970 y 1980, como respuesta a la creciente demanda de transparencia social. Fue la primera herramienta concreta de la contabilidad social en el ámbito empresarial y sentó las bases de lo que hoy son los informes de sostenibilidad y los reportes ESG.
Conclusión
La historia de la contabilidad social es, en realidad, la historia de cómo cambiaron las expectativas que la sociedad tiene sobre las organizaciones. Desde los registros colectivos de Mesopotamia hasta los estándares ESG del siglo XXI, el hilo conductor ha sido siempre el mismo: la necesidad de que quienes manejan recursos comunes rindan cuentas de lo que hacen con ellos.
Lo que aprendiste aquí no es solo historia: es el contexto que da sentido a herramientas concretas como el balance social, los informes de sostenibilidad o los marcos ESG. Entender de dónde viene una disciplina te permite aplicar sus herramientas con más criterio y comprender por qué existen las exigencias actuales de transparencia que enfrentan las organizaciones.
Si este recorrido despertó tu curiosidad por seguir profundizando, en este sitio web encontrarás más contenidos sobre contabilidad social, sus fundamentos y su aplicación práctica. Hay mucho más por explorar, y cada tema tiene su propia historia que vale la pena conocer.
También te puede interesar:

Ventajas y desventajas de la contabilidad social
Reporte integrado empresarial

Contabilidad social y reputación empresarial
Diferencia entre balance social e informe integrado
Casos de éxito en contabilidad social
La matriz de contabilidad social
Estado de Valor Económico Generado y Distribuido (EVEGyD)