La contabilidad social tiene ventajas reales que mejoran la reputación, reducen riesgos y apoyan la toma de decisiones. Pero también presenta desventajas: costos elevados, dificultades de medición y ausencia de estándares comunes. Si quieres entender ambas caras antes de formarte una opinión, estás en el lugar adecuado.
¿Qué es la contabilidad social?
La contabilidad social es una rama de la contabilidad que mide y comunica el impacto social y ambiental de las actividades de una organización, más allá de sus resultados financieros. No se limita a registrar ingresos o gastos: busca evaluar cómo una empresa afecta a sus empleados, a la comunidad que la rodea y al medio ambiente en el que opera.
A diferencia de la contabilidad tradicional, que responde a accionistas e inversores con cifras económicas, la contabilidad social responde a un conjunto más amplio de partes interesadas. Se orienta a medir variables cualitativas y cuantitativas que reflejan la responsabilidad de la organización con su entorno, desde las condiciones laborales hasta la huella ambiental.
Esta disciplina parte de un principio básico: las empresas tienen una responsabilidad que va más allá de generar beneficios económicos. Deben también generar valor para la sociedad y hacerlo de forma verificable, transparente y coherente con sus compromisos públicos.
Diferencia entre contabilidad social y contabilidad financiera
La contabilidad financiera se centra en cifras económicas: ingresos, gastos, rentabilidad. La contabilidad social, en cambio, utiliza indicadores no monetarios como las emisiones de carbono, las horas de formación de los empleados o el volumen de residuos generados. Son disciplinas complementarias, no excluyentes.
Otra diferencia clave está en los destinatarios de la información. Mientras que la contabilidad financiera responde principalmente a accionistas, la contabilidad social informa a un espectro mucho más amplio: comunidades locales, organismos reguladores, consumidores, trabajadores y cualquier grupo que se vea afectado por la actividad de la organización.
Para profundizar en el concepto desde sus bases, puedes consultar qué es la contabilidad social y entender el marco general en el que se desarrollan tanto sus ventajas como sus limitaciones.
¿Cuáles son las ventajas de la contabilidad social?
Las ventajas de la contabilidad social son tangibles y afectan tanto a la organización que la aplica como al entorno en el que opera. No se trata de un simple ejercicio de imagen: cuando se implementa con rigor, genera beneficios concretos que impactan la toma de decisiones, la reputación y la relación con los grupos de interés.
Transparencia y confianza ante los grupos de interés
Una de las ventajas más valoradas de la contabilidad social es que obliga a las organizaciones a rendir cuentas de forma verificable sobre su impacto en la sociedad. Cuando una empresa publica información social con criterio y rigor, genera confianza en empleados, comunidades, proveedores y organismos reguladores.
Esta transparencia no solo mejora las relaciones externas: también fortalece la cultura interna. Los equipos entienden mejor el propósito de la organización y se alinean con sus valores. Una empresa que rinde cuentas socialmente tiene menos conflictos con sus grupos de interés y más capacidad de anticiparse a demandas regulatorias o sociales.
Mejora de la reputación y la imagen corporativa
Las organizaciones que aplican contabilidad social con coherencia atraen a clientes y empleados que valoran la sostenibilidad y la responsabilidad. Esto no es una percepción superficial: se traduce en ventajas competitivas reales, como mayor retención de talento, fidelización de consumidores y diferenciación en mercados cada vez más exigentes.
Una buena reputación social también actúa como escudo ante crisis. Una empresa con historial documentado de compromiso social tiene más herramientas para gestionar situaciones adversas sin que su imagen colapse. La reputación construida con datos es más sólida que la construida con campañas de comunicación.
Identificación de riesgos y oportunidades sostenibles
La contabilidad social permite identificar riesgos que la contabilidad financiera no detecta: conflictos con comunidades, incumplimientos ambientales, prácticas laborales cuestionables o dependencia de recursos naturales escasos. Detectarlos a tiempo reduce el impacto económico y reputacional que provocarían si se ignoraran.
Al mismo tiempo, este análisis revela oportunidades. Las empresas que miden su ciclo de vida productivo con criterios sociales y ambientales pueden reducir ineficiencias, desarrollar productos más sostenibles y acceder a mercados que exigen estándares ESG como condición de entrada o de inversión.
Apoyo a la toma de decisiones estratégicas
La contabilidad social aporta indicadores que van más allá del resultado económico trimestral. Métricas como el índice de valor social añadido (SVAI) o los indicadores de bienestar laboral permiten planificar con una visión más completa y equilibrada del rendimiento organizacional, integrando criterios de largo plazo.
Las organizaciones que incorporan esta información en sus procesos de planificación alinean mejor su estrategia con su propósito y pueden justificar decisiones ante inversores institucionales que exigen transparencia en criterios ambientales, sociales y de gobernanza (ESG). Esto es cada vez más determinante para acceder a financiación.
Para entender mejor por qué esta disciplina tiene tanto peso en la gestión moderna, te recomiendo revisar la importancia de la contabilidad social y cómo se justifica su adopción desde distintas perspectivas organizacionales.
¿Cuáles son las desventajas de la contabilidad social?
Las desventajas de la contabilidad social no son menores ni deben ignorarse. Conocerlas es tan valioso como conocer sus beneficios, porque permiten tomar decisiones más realistas sobre si implementarla, cómo hacerlo y qué recursos destinar. Ignorar sus limitaciones puede llevar a implementaciones costosas o superficiales que no generan valor real.
Costos de implementación y recursos humanos
Poner en marcha un sistema de contabilidad social no es gratuito. Requiere personal formado en medición de impacto social, herramientas de registro especializadas y tiempo para diseñar los indicadores adecuados. Para organizaciones pequeñas o con recursos limitados, este costo puede ser prohibitivo si no se planifica con cuidado.
Además, la implementación no es puntual: exige revisiones periódicas, actualización de indicadores y elaboración de informes regulares. El esfuerzo continuo que demanda puede desviar recursos de otras áreas clave, especialmente en organizaciones que aún no cuentan con estructuras consolidadas para gestionar este tipo de información.
Dificultad para medir variables no financieras
Cuantificar el bienestar de una comunidad, el nivel de compromiso ético de una empresa o el impacto de una política laboral es mucho más complejo que registrar ingresos o gastos. Las variables sociales no tienen una unidad de medida universal, lo que abre la puerta a resultados subjetivos o difíciles de verificar por terceros.
Esta dificultad genera un problema de comparabilidad: si dos empresas del mismo sector usan indicadores distintos, sus informes sociales no son comparables entre sí. La falta de homogeneidad en los datos reduce su utilidad para la toma de decisiones tanto internas como externas, lo que es una limitación reconocida incluso por quienes defienden la disciplina.
Falta de estándares universales
A diferencia de la contabilidad financiera, que cuenta con marcos normativos ampliamente adoptados, la contabilidad social carece de un estándar global vinculante. Existen marcos de referencia como GRI, SROI o los ODS, pero su aplicación es voluntaria y varía considerablemente según el sector, el país o el tamaño de la organización.
Esta ausencia de consenso genera desconfianza en algunos grupos de interés, que no pueden valorar con criterios objetivos si la información publicada es representativa o comparable. Sin normalización, los informes sociales corren el riesgo de perder credibilidad y de ser interpretados como ejercicios de marketing más que como compromisos reales.
Riesgo de uso con fines de imagen y no de fondo
Uno de los riesgos más serios de la contabilidad social es que se utilice como herramienta de comunicación sin que haya cambios reales detrás. Cuando una organización publica indicadores sociales favorables sin que sus prácticas internas lo respalden, estamos ante lo que se conoce como lavado de imagen social o social washing. Esto daña la credibilidad de toda la disciplina, no solo de la empresa en cuestión.
Detectar este fenómeno no siempre es sencillo para el público general, lo que hace que sea especialmente relevante exigir auditorías independientes y marcos verificables. La contabilidad social solo genera valor real cuando existe un compromiso genuino que se traduce en cambios concretos en la gestión, no solo en informes bien redactados.
Ventajas y desventajas de la contabilidad social: comparativa
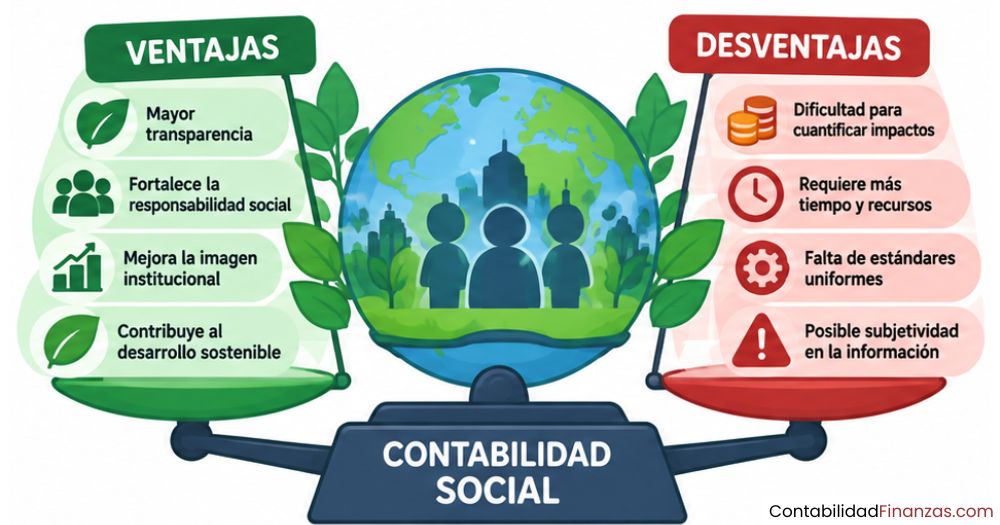
Ver las ventajas y desventajas de la contabilidad social de forma comparativa ayuda a entender el balance real entre lo que esta disciplina aporta y lo que exige. Ninguna de las dos columnas puede ignorarse si se quiere tomar una decisión bien fundada sobre si adoptarla, cómo hacerlo y con qué alcance.
| Ventajas | Desventajas |
|---|---|
| Mejora la transparencia y la confianza con los grupos de interés | Requiere inversión inicial en personal capacitado y herramientas especializadas |
| Fortalece la reputación corporativa y atrae talento comprometido | Las variables sociales son difíciles de medir con objetividad y rigor |
| Permite detectar riesgos sociales y ambientales antes de que escalen | No existe un estándar global vinculante que garantice comparabilidad |
| Apoya la planificación estratégica con indicadores de valor social | Puede utilizarse de forma superficial, sin cambios internos reales |
| Facilita el acceso a inversores que exigen criterios ESG | Exige mantenimiento continuo y actualización periódica de indicadores |
| Reduce la exposición a sanciones regulatorias | Puede generar desconfianza si los informes no son verificables por terceros |
El análisis de esta comparativa revela que la mayoría de las desventajas son gestionables con una implementación planificada. Los costos se reducen con fases graduales; la subjetividad se mitiga eligiendo marcos reconocidos; y el riesgo de uso superficial se evita vinculando los indicadores a objetivos de gestión reales. Las ventajas, en cambio, tienen un alcance estratégico difícil de conseguir por otras vías.
¿Para qué tipo de organizaciones es útil la contabilidad social?
La contabilidad social no es exclusiva de grandes multinacionales. Aunque son las empresas cotizadas las que suelen estar más expuestas a la exigencia de informes sociales, cualquier organización que tenga impacto en su entorno puede beneficiarse de aplicarla: desde pymes hasta ONG, pasando por cooperativas, entidades públicas y startups con vocación social.
¿Qué tipo de organizaciones suele aplicarla?
- Empresas con operaciones de alto impacto ambiental: industrias extractivas, manufactureras o energéticas que necesitan rendir cuentas ante reguladores y comunidades.
- Organizaciones sin fines de lucro (ONG y fundaciones): su razón de ser es social, por lo que la contabilidad social les permite demostrar el valor generado a donantes e instituciones.
- Cooperativas y empresas de economía social: están obligadas por su naturaleza a equilibrar el resultado económico con el bienestar de sus socios y del entorno.
- Empresas que buscan financiación ESG: inversores institucionales exigen cada vez más evidencia de cumplimiento de criterios ambientales, sociales y de gobernanza.
- Entidades públicas y organismos de desarrollo: deben justificar el uso de recursos sociales con información verificable y comparable.
Lo que determina la utilidad de la contabilidad social no es el tamaño de la organización, sino la relevancia del impacto social que genera y la necesidad de comunicarlo con credibilidad. Una cooperativa rural o una empresa familiar con alta visibilidad en su comunidad puede tener tanto o más incentivo para aplicarla que una empresa mediana sin exposición pública.
Si quieres conocer en detalle cómo se articulan los principios y elementos que definen esta disciplina, las características de la contabilidad social te ofrecen una visión estructurada de sus componentes fundamentales.
Preguntas frecuentes
¿Qué mide exactamente la contabilidad social?
La contabilidad social mide el impacto que las actividades de una organización generan sobre su entorno social y ambiental. Entre los aspectos que evalúa se encuentran las condiciones laborales de los empleados, la huella ambiental de los procesos productivos, la contribución a la comunidad local, el cumplimiento de criterios éticos y la relación con todos los grupos de interés que se ven afectados por la organización. A diferencia de la contabilidad financiera, no se limita a cifras monetarias: trabaja con indicadores cuantitativos y cualitativos.
¿Cuál es la principal ventaja de aplicar la contabilidad social en una empresa?
La ventaja más destacada es la capacidad de generar transparencia verificable ante los grupos de interés. Cuando una empresa puede demostrar con datos concretos cómo contribuye al bienestar social y ambiental, mejora su reputación, reduce riesgos regulatorios y accede a inversores o mercados que exigen este tipo de evidencia. Además, le permite tomar decisiones estratégicas mejor fundamentadas, ya que incorpora variables de impacto que la contabilidad tradicional no contempla.
¿Qué desventajas tiene la contabilidad social para una pyme?
Para una pyme, las principales desventajas son el costo de implementación y la falta de personal especializado. Diseñar indicadores sociales, recopilar datos de forma sistemática y elaborar informes periódicos requiere tiempo y recursos que muchas pequeñas empresas no pueden destinar fácilmente a esta función. A esto se suma la ausencia de estándares claros, que dificulta saber por dónde empezar. Una solución habitual es adoptar marcos simplificados o comenzar con un número reducido de indicadores antes de escalar la práctica.
¿La contabilidad social es obligatoria?
En la mayoría de los países, la contabilidad social no es obligatoria para todas las organizaciones. Sin embargo, algunos marcos normativos sí exigen informes de sostenibilidad a empresas de determinado tamaño o cotizadas en bolsa. En Europa, por ejemplo, la Directiva de Reporte de Sostenibilidad Corporativa (CSRD) amplía la obligación de informar sobre impactos sociales y ambientales a un número creciente de empresas. Para el resto, sigue siendo voluntaria, aunque cada vez más estratégicamente necesaria.
¿Qué diferencia hay entre contabilidad social y responsabilidad social empresarial?
La responsabilidad social empresarial (RSE) es el compromiso de una organización de comportarse de forma ética y contribuir al bienestar social. La contabilidad social, en cambio, es la herramienta que permite medir, registrar y comunicar ese compromiso de forma verificable. Dicho de otra manera, la RSE es el marco de valores y objetivos, mientras que la contabilidad social es el sistema que da cuenta de si esos objetivos se están cumpliendo con evidencia concreta y comparable.
¿Cómo se relaciona la contabilidad social con los criterios ESG?
Los criterios ESG (medioambiente, social y gobernanza) son los estándares que utilizan inversores y organismos internacionales para evaluar el comportamiento no financiero de las empresas. La contabilidad social es el instrumento que permite a las organizaciones generar y comunicar la información necesaria para cumplir con esos criterios. En la práctica, una empresa que aplica contabilidad social con rigor dispone de los datos que los inversores ESG necesitan para tomar decisiones de financiación, lo que convierte esta disciplina en una palanca de acceso a capital responsable.
¿Qué indicadores se usan en la contabilidad social?
Los indicadores varían según el marco de referencia elegido, pero los más habituales incluyen métricas laborales como el índice de rotación, las horas de formación o la brecha salarial de género; indicadores ambientales como las emisiones de CO₂, el consumo de agua o la generación de residuos; e indicadores comunitarios como el volumen de inversión social local o el número de empleados de la zona de influencia. Marcos como el GRI (Global Reporting Initiative) o el SROI (retorno social de la inversión) ofrecen estructuras ordenadas para seleccionar y aplicar estos indicadores.
Conclusión
La contabilidad social es una disciplina que amplía el campo de visión de las organizaciones más allá de los resultados económicos. Sus ventajas —transparencia, reputación, gestión de riesgos y apoyo estratégico— son concretas y sostenibles en el tiempo. Sus desventajas —costos, dificultades de medición y falta de estándares— son reales, pero manejables cuando se abordan con planificación.
Si estás evaluando si tiene sentido aplicarla en tu organización, el primer paso es identificar qué impactos sociales generas y a quiénes afectan. A partir de ahí, puedes elegir un marco de referencia adecuado, comenzar con un conjunto reducido de indicadores y escalar con el tiempo. No necesitas implementar todo de golpe para empezar a generar valor real.
Si este tema te ha resultado útil y quieres seguir construyendo tu comprensión de la contabilidad desde una perspectiva más amplia, en este sitio web encontrarás más contenidos que te ayudarán a avanzar con criterio y seguridad.
También te puede interesar:
¿Qué son las prácticas laborales y para qué sirven?
Estado de Valor Económico Generado y Distribuido (EVEGyD)
¿Cómo elaborar un balance social?
La estructura del balance social que pocos conocen

Norma AA1000: Transparencia y sostenibilidad al alcance de cualquier organización
Beneficios del balance social para una empresa
Teoría de los stakeholders