Elaborar un balance social implica recopilar, organizar y analizar indicadores que miden el impacto de una empresa en su entorno, tanto interno como externo. No es un proceso reservado a grandes corporaciones: cualquier organización con responsabilidades sociales puede construirlo si sigue una metodología clara y define bien qué quiere medir y en qué período.
¿Qué es el balance social y para qué sirve?
El balance social es una herramienta de gestión que permite evaluar, de forma cuantitativa y cualitativa, el cumplimiento de la responsabilidad social de una organización durante un período determinado. A diferencia del balance financiero, aquí no se miden activos monetarios ni deudas en euros: se miden compromisos con las personas, con el entorno y con la comunidad.
Su propósito central es ofrecer una visión honesta y documentada de lo que la empresa aporta a la sociedad y de los costes sociales que genera su actividad. Sirve, al mismo tiempo, como instrumento de diagnóstico interno, como canal de comunicación con el entorno y como base para planificar la política social de la organización en los siguientes períodos.
Diferencia entre balance social interno y externo
El balance social se organiza en dos grandes dimensiones. El área interna evalúa la relación entre la empresa y sus trabajadores: condiciones laborales, formación, salud, remuneraciones y bienestar del equipo humano. El área externa, en cambio, analiza cómo la actividad de la organización afecta al entorno: comunidad local, medio ambiente y sociedad en sentido amplio.
Esta distinción es clave porque los indicadores que se usan en cada área son distintos y responden a preguntas diferentes. Mientras el área interna pregunta «¿qué ofrecemos a nuestro equipo?», el área externa pregunta «¿qué dejamos en el territorio donde operamos?». Ambas perspectivas son necesarias para que el balance social sea completo y honesto.
El balance social como herramienta de contabilidad social
La contabilidad social es la disciplina que sirve de base técnica para construir el balance social. Se encarga de cuantificar y medir todos los datos relacionados con el impacto social de la organización, usando principios similares a los de la contabilidad financiera tradicional, como la periodicidad, la uniformidad y la exposición transparente de la información.
Esto significa que el balance social no es un documento de opinión ni de relaciones públicas. Es un informe técnico que aplica criterios contables para medir la gestión social, de modo que sus resultados sean comparables entre períodos y verificables por terceros, incluyendo auditores externos que puedan certificar su contenido.
¿Qué elementos debe incluir un balance social?
Antes de ponerte a recopilar datos, necesitas saber qué vas a medir. El balance social no tiene un único formato universal, pero sí existe un conjunto de elementos que prácticamente todos los modelos reconocidos incluyen. Conocerlos desde el principio te evita construir un informe incompleto o con vacíos difíciles de justificar.
Componentes principales de un balance social completo:
- Estado de valor económico generado y distribuido: Muestra cómo la organización crea y reparte valor entre sus grupos de interés (trabajadores, estado, comunidad, accionistas).
- Indicadores sociales internos: Variables que miden el bienestar, la formación y las condiciones laborales del equipo humano.
- Indicadores sociales externos: Datos sobre el impacto de la empresa en la comunidad y el medioambiente.
- Indicadores económicos: Cifras que contextualizan la situación financiera con relación a los compromisos sociales.
- Indicadores ambientales: Métricas sobre el uso de recursos, residuos generados e iniciativas de mejora medioambiental.
Activos y pasivos sociales
En el balance social se trabaja con una lógica similar a la contabilidad tradicional, pero aplicada al ámbito social. Los activos sociales son los beneficios y satisfacciones que la empresa genera para sus grupos de interés: desde un buen programa de formación hasta inversiones en seguridad laboral. Los pasivos sociales, en cambio, representan los costes y obligaciones pendientes de cubrir.
La diferencia entre ambos da lugar al llamado capital social, que refleja la acumulación de compromisos cumplidos a lo largo del tiempo. Una organización con alto capital social tiene una reserva moral y reputacional construida con coherencia entre lo que promete y lo que hace. Esa reserva es uno de los activos intangibles más valiosos en el largo plazo.
Indicadores sociales clave que no pueden faltar
Los indicadores son el núcleo operativo del balance social: sin ellos, el documento no pasa de ser una declaración de intenciones. Seleccionar los correctos depende del tipo de organización, su tamaño y sus grupos de interés, pero hay un conjunto de variables que aparece de forma consistente en los modelos más utilizados.
| Área | Indicador | ¿Qué mide? |
|---|---|---|
| Interna | Rotación de personal | Porcentaje de empleados que abandona la organización en el período |
| Interna | Formación | Horas y recursos invertidos en capacitación del equipo |
| Interna | Absentismo | Días de ausencia justificada e injustificada sobre el total trabajado |
| Interna | Remuneración justa | Relación entre salarios pagados y mínimos legales o sectoriales |
| Externa | Inversión comunitaria | Recursos destinados a proyectos culturales, sociales o educativos |
| Externa | Impacto ambiental | Emisiones, residuos e iniciativas de mejora medioambiental |
| Externa | Empleo generado | Puestos de trabajo creados y su efecto en la economía local |
Pasos para elaborar un balance social
Elaborar un balance social no es un proceso rígido ni idéntico para todas las organizaciones, pero sí sigue una secuencia lógica que permite llegar a un informe sólido y verificable. El orden de los pasos puede adaptarse según el tamaño y la madurez de la organización, aunque algunos pueden ejecutarse de forma simultánea sin perder coherencia.
Paso 1 — Define el área responsable y el período
El primer paso es organizativo: determinar qué área de la empresa lidera el proceso y qué período se va a evaluar. Aunque el balance social involucra a toda la organización, su coordinación recae habitualmente en el área de recursos humanos, desarrollo social o comunicaciones, dependiendo de la estructura interna de cada empresa.
El período evaluado suele coincidir con el año contable, pero puede definirse de otra forma según las necesidades de la organización. Lo fundamental es que esté claramente delimitado antes de empezar, porque todos los datos que se recojan después deben corresponder exactamente a ese mismo intervalo de tiempo para que el informe sea coherente.
Paso 2 — Realiza un diagnóstico de la situación social
El diagnóstico es la fotografía de partida: describe la situación real de la organización en materia social antes de trazar ningún objetivo. Aquí se identifican los grupos de interés de la empresa (trabajadores, proveedores, comunidad local, entidades públicas) y se analiza la relación que la organización mantiene con cada uno de ellos.
Este paso también implica revisar si existe un plan social previo, qué compromisos se asumieron en el período anterior y en qué medida se cumplieron. Sin ese punto de referencia, el balance social quedará huérfano de contexto y sus conclusiones serán difíciles de interpretar con rigor.
Paso 3 — Selecciona los indicadores sociales
No todas las organizaciones miden lo mismo, ni tienen por qué hacerlo. La selección de indicadores debe responder a las características de la empresa, su sector y sus grupos de interés más relevantes. Una empresa industrial tendrá indicadores ambientales muy diferentes a los de una cooperativa de servicios educativos.
Para guiar esta selección, muchas organizaciones recurren a estándares internacionales como la Guía del Global Reporting Initiative (GRI), que propone indicadores económicos, sociales y ambientales organizados por categorías. Usarla como referencia no significa adoptarla de forma íntegra, sino extraer las métricas que tienen sentido para la realidad concreta de cada organización.
Paso 4 — Recopila y organiza la información
Una vez definidos los indicadores, comienza la recopilación de datos. Es fundamental que todas las áreas involucradas entreguen la información con el mismo formato y criterio, porque mezclar datos de distinta naturaleza o período arruina la coherencia del informe. Establecer un modelo de ficha o formulario interno facilita mucho este proceso.
En esta fase también es importante distinguir entre datos cuantitativos (cifras, porcentajes, tasas) y datos cualitativos (percepciones, valoraciones, descripciones de programas). Ambos tipos son válidos y complementarios: los primeros miden el alcance, los segundos ayudan a entender el porqué de los resultados.
Paso 5 — Analiza los datos y compáralos con las metas
Tener los datos no es suficiente: el valor del balance social está en la interpretación que se hace de ellos. En este paso se comparan los resultados obtenidos con los objetivos fijados al inicio del período y, cuando es posible, con los datos de años anteriores para identificar tendencias.
El análisis debe ser honesto. Si algún indicador muestra un resultado por debajo de lo esperado, documentarlo con claridad es más valioso que omitirlo. El balance social pierde toda su utilidad como herramienta de mejora si solo recoge lo positivo y silencia las brechas entre lo prometido y lo logrado.
Paso 6 — Redacta y presenta el informe final
El informe final debe presentar los resultados de forma clara y accesible para todos los grupos de interés, no solo para especialistas contables. Su estructura habitual incluye una introducción, el contexto organizacional, los resultados por área, el análisis comparativo y las conclusiones con compromisos para el siguiente período.
La transparencia en la comunicación es una señal de madurez institucional. Muchas organizaciones publican su balance social de forma abierta, tanto en formato digital como impreso, y lo someten a verificación de un auditor externo para añadir credibilidad. Ese paso adicional, aunque no siempre obligatorio, fortalece la confianza de los grupos de interés.
¿Cómo se estructuran los indicadores en un balance social?
Los indicadores del balance social se organizan en dos grandes bloques según el alcance de su medición. Saber a cuál pertenece cada variable te ayudará a construir un informe equilibrado, que no sobrecargue el área interna ignorando el impacto externo, ni al revés. Un balance social completo necesita datos de ambos frentes para ofrecer una imagen real de la gestión social.
Indicadores del área interna
Los indicadores internos se centran en la relación entre la organización y las personas que trabajan en ella. Son los más comunes en los primeros balances sociales que elaboran las empresas, porque la información suele estar disponible en los registros de recursos humanos sin necesidad de diseñar procesos nuevos de recopilación.
- Análisis de la plantilla: Composición por edad, género, antigüedad y tipo de contrato, lo que permite detectar desequilibrios en la diversidad del equipo.
- Absentismo y rotación: Indicadores que revelan el nivel de compromiso y bienestar del personal, dos señales directas del clima laboral real.
- Formación y desarrollo: Horas de capacitación por empleado, áreas cubiertas y presupuesto invertido en el crecimiento profesional del equipo.
- Salud y seguridad: Accidentabilidad, enfermedades laborales y servicios de prevención activos durante el período.
- Retribución y prestaciones sociales: Comparación entre salarios abonados y referencias del sector o mínimos legales vigentes.
Indicadores del área externa
Los indicadores externos miden el efecto que la actividad de la empresa tiene sobre su entorno: la comunidad local, el medioambiente y la sociedad en términos más amplios. Suelen ser más difíciles de cuantificar que los internos, pero son determinantes para que el balance social refleje el impacto completo de la organización.
- Empleo generado: Puestos de trabajo creados y su efecto directo en la economía del entorno local o regional donde opera la empresa.
- Inversión comunitaria: Recursos destinados a proyectos culturales, educativos o de desarrollo social en el territorio de influencia.
- Contribución fiscal: Impuestos y cargas sociales abonadas al estado, que reflejan la participación de la empresa en la financiación pública.
- Impacto ambiental: Emisiones generadas, residuos producidos, consumo de recursos naturales e iniciativas de mejora adoptadas.
- Relación con proveedores y cadena de valor: Criterios sociales y ambientales aplicados en la selección y gestión de proveedores.
Errores frecuentes al elaborar un balance social
Conocer los errores más comunes antes de empezar tiene más valor que descubrirlos cuando el informe ya está redactado. La mayoría de los problemas en un balance social no vienen de falta de información, sino de decisiones equivocadas al inicio del proceso, que después se arrastran a lo largo de todo el documento.
Otro error habitual es confundir el balance social con una memoria de actividades o un catálogo de buenas intenciones. El balance social requiere datos, metas previas y análisis de brechas, no solo una lista de iniciativas realizadas durante el año. Sin esa estructura de medición, el documento pierde su función como herramienta de mejora continua.
Por último, elaborar el balance social sin participación del equipo humano es un error que compromete su legitimidad. La metodología más reconocida, la del modelo ANDI-OIT, señala expresamente que el balance social no puede ser creado de forma unilateral por la dirección: requiere el involucramiento de los trabajadores en la definición de metas y en la validación de los resultados.
¿Quién puede y debe elaborar el balance social?
El balance social no es exclusivo de grandes corporaciones. Cualquier organización que tenga responsabilidades sociales puede y debería construirlo: empresas medianas, cooperativas, entidades sin fines de lucro, fundaciones o asociaciones del tercer sector. Lo que cambia entre unas y otras es el alcance y la complejidad del informe, no la necesidad de elaborarlo.
Dentro de la organización, la coordinación del proceso suele recaer en el área de recursos humanos, comunicación corporativa o desarrollo social, según la estructura de cada empresa. Sin embargo, el balance social es un compromiso de toda la organización: cada área aporta datos, valida resultados y asume compromisos de mejora para el período siguiente. Ningún departamento puede quedar al margen del proceso si el informe pretende ser honesto.
Conocer la estructura del balance social con detalle ayuda a distribuir mejor las responsabilidades dentro del equipo, porque permite identificar qué área está mejor posicionada para recopilar cada tipo de indicador sin duplicar esfuerzos ni generar vacíos en la información.
Preguntas frecuentes
¿Cuándo se debe elaborar el balance social?
El balance social se elabora con periodicidad anual en la mayoría de las organizaciones, generalmente coincidiendo con el cierre del ejercicio contable. Este ritmo permite comparar resultados entre períodos consecutivos y detectar tendencias tanto positivas como negativas en la gestión social. Algunas organizaciones lo elaboran en ciclos bianuales cuando su estructura no permite recopilar todos los indicadores con frecuencia anual, aunque lo recomendable es mantener la periodicidad de un año para que el documento sea útil como herramienta de mejora continua.
¿Qué diferencia hay entre el balance social y el informe de sostenibilidad?
Aunque ambos documentos tienen puntos en común, no son lo mismo. El balance social se enfoca en la responsabilidad social de la empresa, con especial atención a su impacto en los trabajadores y la comunidad, y tiene una orientación más cercana a la contabilidad social. El informe de sostenibilidad, por su parte, amplía el alcance para incluir con mayor profundidad los tres pilares del triple impacto: económico, social y ambiental. La diferencia principal está en el marco conceptual y en el nivel de detalle que cada uno otorga a la dimensión ambiental. Puedes ver cómo afectan estos resultados en el estado de resultado social de la organización.
¿El balance social es obligatorio para todas las empresas?
La obligatoriedad del balance social varía según el país y el tipo de organización. En algunos países de América Latina, como Argentina, existe normativa que obliga a determinadas categorías de empresas a elaborarlo. En otros contextos, como en buena parte de Europa, la publicación de informes de sostenibilidad se ha vuelto progresivamente obligatoria para empresas de cierto tamaño, aunque con un marco diferente al del balance social clásico. Para las organizaciones que no están sujetas a ninguna obligación legal, su elaboración sigue siendo voluntaria, pero cada vez más valorada por clientes, inversores y administraciones públicas.
¿Cómo se relaciona el balance social con la responsabilidad social empresarial?
El balance social es el instrumento de medición y comunicación de la responsabilidad social empresarial (RSE). Mientras la RSE define el compromiso que una organización asume con su entorno, el balance social es la herramienta que permite verificar si ese compromiso se está cumpliendo con datos reales. Sin un balance social, la RSE se queda en declaraciones de principios sin respaldo empírico. Con él, la organización puede demostrar con evidencias concretas hasta qué punto sus políticas sociales tienen impacto real en las personas y en la comunidad. Los beneficios del balance social para una empresa van más allá de la imagen: se traducen en mejores decisiones de gestión.
¿Qué es el estado de valor económico generado y distribuido?
El estado de valor económico generado y distribuido es uno de los componentes centrales del balance social. Muestra cómo la organización crea valor a través de su actividad económica y cómo lo reparte entre los diferentes grupos de interés: trabajadores (a través de salarios y prestaciones), estado (mediante impuestos y cargas sociales), accionistas o socios (con dividendos o excedentes) y comunidad (por medio de inversiones sociales y ambientales). Este estado conecta la dimensión económica con la social, porque demuestra que la generación de riqueza empresarial tiene efectos distribuidos en múltiples actores sociales.
¿Qué normas o estándares regulan el balance social?
No existe una norma universal única, pero hay varios estándares ampliamente reconocidos. El más utilizado a nivel internacional es la Guía del Global Reporting Initiative (GRI), que establece indicadores económicos, sociales y ambientales para organizaciones de todo tipo y sector. En América Latina, el modelo ANDI-OIT ha sido referente para la elaboración del balance social en empresas privadas. En Argentina, la Resolución Técnica n.º 36 de la FACPCE establece los requisitos técnicos específicos para su presentación. Consultar estos marcos antes de empezar te permite elegir los indicadores más adecuados y garantizar que el informe sea comparable con el de otras organizaciones del mismo sector.
¿Se puede elaborar un balance social en organizaciones sin fines de lucro?
Sí, y de hecho es especialmente valioso en ese contexto. Las organizaciones sin fines de lucro, como ONG, fundaciones y asociaciones, tienen en el balance social una herramienta clave para rendir cuentas ante sus donantes, financiadores y la administración pública. En lugar de indicadores de rentabilidad económica, el énfasis se coloca en la efectividad de sus programas, el alcance de su acción social, la eficiencia en el uso de recursos y el impacto real sobre los beneficiarios. Entender el marco general de la contabilidad social facilita adaptar los indicadores al modelo organizativo de cada entidad sin perder rigor técnico.
Conclusión
Elaborar un balance social es mucho más que completar un informe: es asumir que el impacto de una organización en las personas y en la sociedad merece ser medido con la misma seriedad que sus resultados financieros. Cuando el proceso se aborda con metodología, indicadores pertinentes y honestidad en el análisis, el documento resultante deja de ser un trámite para convertirse en una herramienta real de gestión y mejora.
A lo largo de este recorrido has visto qué es el balance social, qué elementos lo componen, cómo se estructura el proceso paso a paso y qué errores conviene evitar desde el principio. Ahora puedes aplicar esta base para diseñar un proceso de elaboración adaptado a tu organización, eligiendo los indicadores que mejor reflejen tu realidad y fijando metas que tengan sentido en tu contexto concreto.
Si quieres profundizar en los conceptos que rodean a esta herramienta, en este sitio web encontrarás más contenido relacionado con la contabilidad social, los estados financieros sociales y la gestión responsable de organizaciones de todo tipo. Cada artículo está pensado para que puedas avanzar desde los fundamentos hasta los aspectos más específicos del campo.
También te puede interesar:
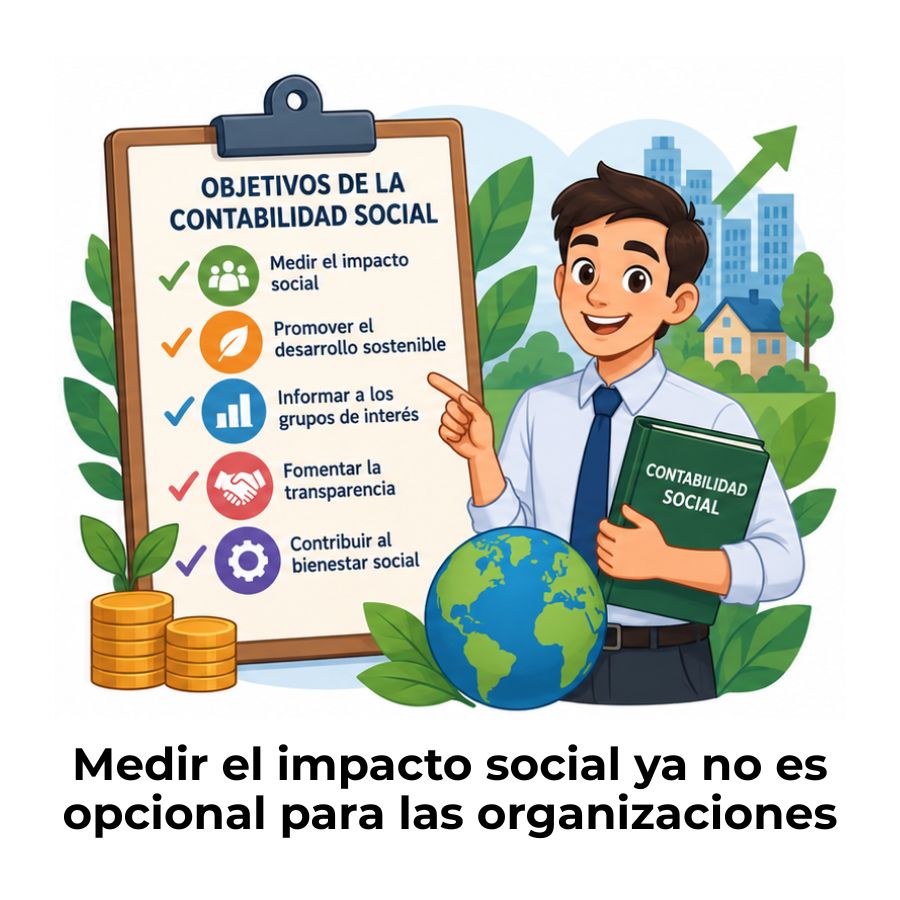
Objetivos de la contabilidad social
¿Qué es la transparencia corporativa?

¿Qué es un informe social?
ISO 26000: Transforma tu organización con responsabilidad social
Empresas obligadas a presentar el EINF en España
¿Qué es la diversidad laboral en las empresas?
Balance social: El informe que las empresas no pueden ignorar