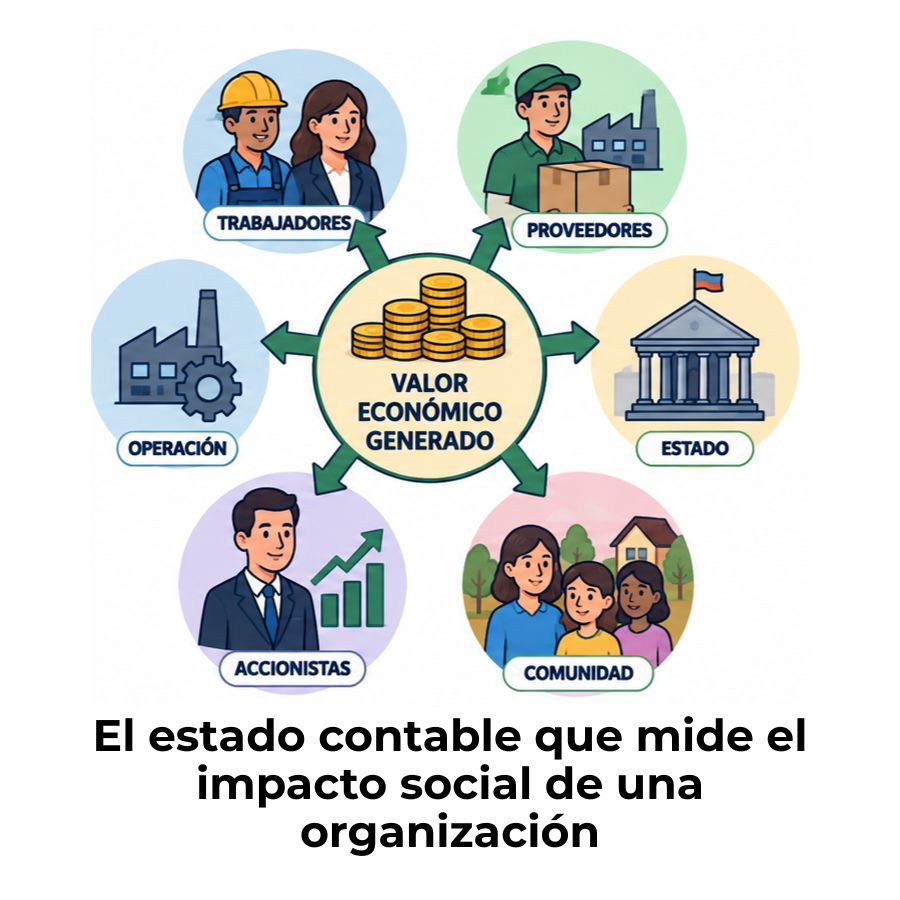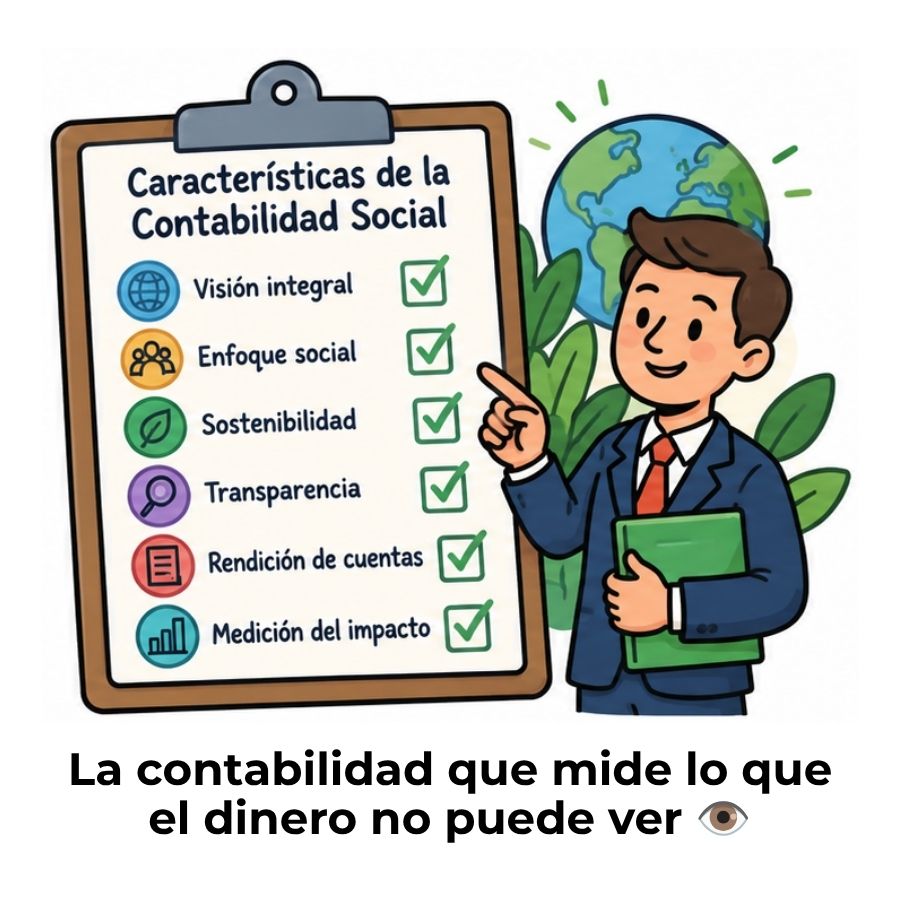
La contabilidad social se distingue por medir y comunicar el impacto que las organizaciones generan en la sociedad y el entorno natural, más allá de su desempeño económico. Sus características incluyen un enfoque multidimensional, el uso de indicadores sociales y ambientales y un compromiso con la transparencia hacia distintos grupos de interés.
¿Qué es la contabilidad social?
La contabilidad social es una rama de la contabilidad que mide y comunica los efectos sociales y ambientales de las acciones económicas de las organizaciones, tanto hacia grupos de interés específicos como hacia la sociedad en su conjunto. No se trata de sustituir la contabilidad financiera, sino de ampliarla con una perspectiva más completa del papel que juegan las empresas en el mundo.
A diferencia de la contabilidad tradicional, que se centra en activos, pasivos y resultados económicos, esta disciplina incorpora variables que no aparecen en ningún balance convencional: el bienestar de los empleados, la huella ambiental de la producción, las relaciones con la comunidad local o el comportamiento ético de la organización. Su punto de partida es reconocer que las empresas tienen una responsabilidad que va más allá de generar beneficios.
Su diferencia con la contabilidad financiera tradicional
La contabilidad financiera responde a una pregunta concreta: ¿cuánto vale y cuánto gana esta organización? La contabilidad social, en cambio, responde a algo más amplio: ¿qué deja esta organización en la sociedad y en el entorno donde opera? Ambas son complementarias, pero hablan idiomas diferentes y sirven a audiencias distintas.
La contabilidad financiera trabaja principalmente con indicadores cuantitativos expresados en dinero. La contabilidad social, por su parte, combina métricas numéricas —como emisiones de CO₂ o horas de formación de empleados— con valoraciones cualitativas sobre prácticas éticas, relaciones comunitarias o diversidad organizacional. Esta combinación es lo que le da su carácter multidimensional.
¿Cuáles son las características de la contabilidad social?
Comprender sus características te permite distinguirla con claridad de otras disciplinas contables y entender por qué tiene un rol específico en la gestión de las organizaciones. No es una lista cerrada ni universal, pero sí existe un conjunto de rasgos que la mayoría de los enfoques académicos y prácticos comparten. A continuación, los encontrarás explicados uno a uno.
Características principales de la contabilidad social
🌍 Enfoque social y ambiental
Mide el impacto de la organización en personas, comunidades y medioambiente.
📊 Carácter multidimensional
Combina dimensiones económica, social y ambiental en un mismo sistema de información.
🔍 Transparencia y rendición de cuentas
Facilita informes claros para todos los grupos de interés, no solo para los accionistas.
📐 Uso de indicadores cualitativos y cuantitativos
No se limita a cifras monetarias; incorpora métricas sociales y de desempeño ético.
🎯 Orientación estratégica
Suministra información para la toma de decisiones en el nivel estratégico de la organización.
🤝 Alineación con la responsabilidad social
Se conecta directamente con los principios de sostenibilidad y responsabilidad corporativa.
Enfoque en el impacto social y ambiental
El rasgo más definitorio de la contabilidad social es que pone el foco en las consecuencias reales que la actividad de una organización genera en su entorno, más allá de lo que queda registrado en las cuentas de resultados. Una empresa puede ser muy rentable y, al mismo tiempo, generar externalidades negativas que nunca aparecen en su balance convencional.
Por eso, la contabilidad social trabaja con variables como el consumo de recursos naturales, las emisiones de gases de efecto invernadero, las condiciones laborales, el acceso a formación de los empleados o el apoyo a iniciativas comunitarias. Cada una de estas variables se convierte en un dato que puede medirse, registrarse y comunicarse con el mismo rigor que se aplica a los datos financieros.
Medición más allá de los números financieros
Una de las aportaciones más importantes de esta disciplina es que amplía el concepto mismo de «medir» dentro de la contabilidad. No todo lo relevante para una organización se puede expresar en euros o dólares. El bienestar de un empleado, la confianza de una comunidad o la reducción de residuos son activos intangibles que la contabilidad social aprende a cuantificar y presentar con claridad.
Para lograrlo, utiliza indicadores específicos que van desde métricas ambientales —como huella de carbono o consumo de agua— hasta indicadores sociales como horas de voluntariado corporativo, índices de rotación laboral o evaluaciones de satisfacción de empleados. La combinación de ambos tipos de indicadores ofrece una visión mucho más honesta del desempeño real de cualquier organización.
Relación con la responsabilidad social corporativa
La contabilidad social y la responsabilidad social corporativa (RSC) son conceptos que se retroalimentan constantemente. La RSC establece el compromiso ético de las organizaciones; la contabilidad social proporciona el sistema para medirlo y demostrarlo. Sin datos sólidos, los compromisos sociales de una empresa son solo declaraciones de intenciones sin respaldo verificable.
Gracias a esta disciplina, las organizaciones pueden evaluar si sus prácticas sociales son coherentes con sus propias prioridades declaradas y con las expectativas de la sociedad. Esto convierte a la contabilidad social en una herramienta de gestión interna tanto como de comunicación externa, útil para directivos, auditores y ciudadanos por igual.
Transparencia y rendición de cuentas
Otra característica fundamental es su vocación de transparencia. La contabilidad social parte de la premisa de que las organizaciones tienen el deber de informar a la sociedad sobre el impacto de sus actividades, y no solo a quienes tienen acciones en la empresa. Esto implica un cambio profundo en quién es el receptor de la información contable.
La contabilidad social busca suministrar información para la toma de decisiones sobre políticas y prácticas sociales que adopte la empresa en el nivel estratégico de la organización.
Esta apertura hacia múltiples audiencias distingue claramente a la contabilidad social de la financiera. Los informes que genera no están pensados exclusivamente para los mercados de capital, sino para empleados, comunidades locales, organismos públicos, consumidores y cualquier grupo que se vea afectado por las decisiones de la organización. La transparencia, en este contexto, no es opcional: es la razón de ser del sistema.
Informes internos y externos en la contabilidad social
La contabilidad social genera dos grandes tipos de información. Los informes internos están orientados a la gestión: ayudan a los responsables de la organización a tomar decisiones más informadas, a detectar áreas de mejora y a verificar si las estrategias sociales adoptadas están dando resultados. Son una herramienta de control y planificación.
Los informes externos, por su parte, se dirigen al conjunto de grupos de interés y a la sociedad en general. Incluyen memorias de sostenibilidad, balances sociales y reportes de impacto ambiental. Su objetivo es rendir cuentas de forma pública y verificable sobre cómo la organización contribuye —o afecta— al bienestar colectivo.
Carácter multidimensional de la contabilidad social
Una de las características que más la distingue es su naturaleza multidimensional. Mientras que la contabilidad financiera opera sobre una sola dimensión —la económica—, la contabilidad social integra al menos tres dimensiones que se analizan de forma simultánea: la económica, la social y la ambiental. Esta visión ampliada es lo que algunos autores denominan la «triple cuenta de resultados».
Esta integración no es solo teórica. Tiene consecuencias prácticas muy concretas: obliga a las organizaciones a diseñar sistemas de recogida de datos más complejos, a formar equipos interdisciplinares y a establecer indicadores que permitan comparar su desempeño a lo largo del tiempo. El resultado es una imagen mucho más completa y honesta de la actividad organizacional.
Dimensión económica, social y ambiental
La dimensión económica recoge el valor generado por la organización y cómo se distribuye entre sus distintos grupos de interés: empleados, proveedores, comunidades locales y administraciones públicas. No se trata solo del beneficio neto, sino de quién se beneficia de la actividad y en qué medida.
La dimensión social analiza el impacto de la organización en las personas: condiciones laborales, igualdad de oportunidades, conciliación, acceso a formación, relaciones con la comunidad y respeto a los derechos humanos. La dimensión ambiental, por su parte, cuantifica los efectos sobre el entorno natural: uso de energía, gestión de residuos, emisiones y biodiversidad.
Indicadores cuantitativos y cualitativos
La contabilidad social no puede limitarse a cifras numéricas porque parte de su objeto de estudio es, por naturaleza, difícil de cuantificar. Por eso combina dos tipos de indicadores que se refuerzan mutuamente. Los indicadores cuantitativos ofrecen precisión: toneladas de CO₂ emitidas, horas de formación por empleado, porcentaje de mujeres en puestos directivos. Los cualitativos aportan contexto y profundidad.
Los indicadores cualitativos pueden recoger percepciones, valoraciones o descripciones narrativas que explican el «por qué» detrás de los números. Una empresa puede tener una tasa de rotación laboral baja, pero solo un indicador cualitativo permite saber si eso se debe a un buen clima organizacional o a la dificultad de encontrar empleo alternativo en la zona. Ambas lecturas juntas dan una información mucho más valiosa que cualquiera de ellas por separado.
¿Para qué sirven los datos de la contabilidad social?
Los datos que genera la contabilidad social no son solo un ejercicio teórico o de imagen corporativa. Tienen una utilidad práctica muy concreta: permiten a las organizaciones conocer su impacto real y tomar mejores decisiones, tanto a nivel interno como en relación con el entorno donde operan. La información generada fluye en dos grandes direcciones: hacia dentro de la organización y hacia fuera.
Toma de decisiones estratégicas en la organización
Una de las funciones más valoradas de esta disciplina es que suministra información directamente útil para el nivel estratégico de la organización. Los datos sociales y ambientales ayudan a los directivos a identificar riesgos que no aparecen en los estados financieros, a anticiparse a cambios regulatorios y a detectar oportunidades de mejora en sus procesos internos.
Por ejemplo, una empresa que mide su consumo energético de forma sistemática no solo reduce su huella ambiental: también detecta ineficiencias que se traducen en ahorro de costes. De la misma manera, una organización que mide el bienestar de sus empleados puede actuar antes de que los problemas internos afecten a su productividad. La información social bien gestionada se convierte en una ventaja competitiva real.
Información para grupos de interés y la sociedad
Hacia el exterior, la contabilidad social sirve para informar a todos los grupos que se ven afectados por la actividad de la organización. Esto incluye a los propios empleados, a las comunidades locales, a los consumidores y a los organismos reguladores. Cada uno de estos grupos tiene necesidades informativas distintas y la contabilidad social permite atender a todas ellas con un sistema coherente.
También cumple un papel relevante para los inversores que aplican criterios ESG (medioambientales, sociales y de gobernanza) al decidir dónde colocar su capital. Hoy, la información social de una empresa influye directamente en cómo la valoran los mercados financieros. La transparencia social se ha convertido en un requisito de credibilidad, no solo de buena voluntad.
Ramas y enfoques de la contabilidad social
La contabilidad social no es una disciplina monolítica. A lo largo de su desarrollo ha dado lugar a varias ramas especializadas, cada una centrada en un aspecto particular del impacto organizacional. Conocer estas ramas te ayuda a entender en qué áreas concretas se aplica y qué tipo de información genera cada una. La contabilidad social actúa como paraguas que agrupa todas estas subdisciplinas.
Contabilidad ambiental
Es la rama más desarrollada y extendida. Se ocupa de medir y registrar los efectos de la actividad empresarial sobre el medioambiente: emisiones contaminantes, uso de recursos naturales, generación de residuos, impacto sobre ecosistemas y huella de carbono. Muchas empresas cuentan hoy con sistemas de contabilidad ambiental integrados en su gestión, especialmente en sectores industriales con mayor impacto ecológico.
La contabilidad ambiental también permite valorar económicamente los recursos naturales que una empresa consume o deteriora, lo que facilita la comparación entre el coste financiero de una actividad y su coste real para el entorno. Esta valoración es clave para tomar decisiones más responsables sobre procesos productivos y cadenas de suministro.
Contabilidad de recursos humanos
Esta rama se centra en las personas dentro de la organización. Mide el valor que los empleados aportan a la empresa y, al mismo tiempo, registra el impacto que las políticas laborales tienen sobre su bienestar. Incluye indicadores como la inversión en formación, el absentismo, la satisfacción laboral, la rotación de personal y la diversidad en los equipos.
Su lógica parte de reconocer que el capital humano no es un gasto, sino un activo que puede crecer o deteriorarse según cómo lo gestione la organización. Una empresa que forma a sus empleados, cuida su salud laboral y promueve la igualdad no solo cumple con sus responsabilidades éticas: también está protegiendo uno de sus recursos más valiosos a largo plazo.
Contabilidad del bien común
Es un enfoque más reciente que evalúa el desempeño de las organizaciones según criterios éticos y sostenibles: equidad, solidaridad, sostenibilidad ambiental y participación democrática. En lugar de medir solo el beneficio económico, calcula cuánto contribuye la organización al bien común de la sociedad. Las empresas que adoptan este modelo publican un «balance del bien común» junto a sus estados financieros.
Este modelo ha ganado presencia en Europa, especialmente en países como Austria, Alemania, Italia y España, donde organizaciones de distintos sectores lo utilizan para diferenciarse y reforzar su credibilidad ante la sociedad. La importancia de la contabilidad social se hace especialmente evidente en este enfoque, porque su valor va más allá de la gestión interna y afecta directamente a la percepción pública de la organización.
Comprender los objetivos de la contabilidad social dentro de cada una de estas ramas es clave para entender por qué esta disciplina tiene tanto valor tanto para organizaciones pequeñas como para grandes corporaciones. No se trata de un modelo único: cada organización puede adoptar la rama o combinación de ramas que mejor se ajuste a su actividad y a su entorno.
Preguntas frecuentes
¿Qué características definen a la contabilidad social?
Las características que definen a la contabilidad social son su enfoque en el impacto social y ambiental de las organizaciones, su carácter multidimensional —que integra dimensiones económica, social y ambiental—, el uso simultáneo de indicadores cuantitativos y cualitativos, su orientación hacia la transparencia y la rendición de cuentas ante múltiples grupos de interés, y su alineación con los principios de responsabilidad social y sostenibilidad. En conjunto, estas características la distinguen con claridad de la contabilidad financiera tradicional, cuyo foco es exclusivamente económico.
¿En qué se diferencia la contabilidad social de la financiera?
La diferencia principal está en su objeto de análisis y en a quién va dirigida la información. La contabilidad financiera mide el desempeño económico de una organización y sus informes se destinan principalmente a accionistas e inversores. La contabilidad social mide el impacto de esa organización en la sociedad y el medioambiente, y dirige su información a un espectro mucho más amplio de usuarios: empleados, comunidades, consumidores, reguladores e inversores con criterios sociales. Además, la contabilidad social combina métricas monetarias y no monetarias, mientras que la financiera opera casi exclusivamente con cifras económicas.
¿Qué mide la contabilidad social?
La contabilidad social mide las consecuencias que la actividad de una organización genera más allá de los resultados económicos. Esto incluye el impacto ambiental —emisiones, consumo de agua, gestión de residuos—, el impacto en las personas —condiciones laborales, formación, diversidad e igualdad—, las relaciones con la comunidad local y el comportamiento ético de la organización en sus procesos de compra, producción y distribución. En definitiva, mide todo aquello que una empresa deja en su entorno y que no aparece en un balance contable convencional.
¿Quiénes usan la información de la contabilidad social?
Los usuarios de la información generada por la contabilidad social son mucho más diversos que los de la contabilidad financiera. Internamente, la utilizan los directivos y equipos de gestión para la toma de decisiones estratégicas. Externamente, la aprovechan los empleados, las comunidades locales, los consumidores, los organismos reguladores y, cada vez más, los inversores que aplican criterios ESG. La amplitud de esta audiencia es precisamente lo que le da a la contabilidad social su carácter genuinamente social, distinguiéndola de cualquier otro sistema de información empresarial.
¿Qué tipos de indicadores usa la contabilidad social?
La contabilidad social trabaja con dos grandes categorías de indicadores. Los cuantitativos expresan datos numéricos medibles: toneladas de CO₂ emitidas, porcentaje de mujeres en puestos de liderazgo, horas de formación por empleado o litros de agua consumidos por unidad producida. Los cualitativos recogen percepciones, valoraciones narrativas y descripciones de prácticas: por ejemplo, la evaluación del clima organizacional o la descripción de los compromisos éticos con la cadena de suministro. Ambos tipos se utilizan de forma complementaria porque ninguno por sí solo ofrece una imagen completa.
¿La contabilidad social aplica solo a empresas privadas?
No. La contabilidad social se aplica tanto al sector privado como al sector público y a las organizaciones sin fines de lucro. Las administraciones públicas, los hospitales, las universidades y las ONG también pueden —y en muchos casos deben— rendir cuentas sobre su impacto social y ambiental. De hecho, las organizaciones no lucrativas fueron de las primeras en adoptar sistemas de contabilidad social, dado que su misión fundamental no es económica, sino social, y necesitaban herramientas para demostrar la efectividad de su labor ante donantes y beneficiarios.
¿Qué relación tiene la contabilidad social con la sostenibilidad?
La contabilidad social y la sostenibilidad están estrechamente vinculadas porque comparten el mismo objetivo de fondo: que las organizaciones operen de forma responsable con el medioambiente y con la sociedad. La contabilidad social proporciona el sistema de medición y comunicación que hace posible verificar si una organización realmente avanza hacia la sostenibilidad o si sus compromisos son solo declarativos. Sin datos sólidos y verificables, la sostenibilidad queda reducida a un eslogan; con ellos, se convierte en un proceso de mejora continua y medible.
Conclusión
Las características de la contabilidad social definen una disciplina que va mucho más allá de los libros de cuentas tradicionales. Su enfoque multidimensional, su compromiso con la transparencia y su capacidad para medir lo que otros sistemas ignoran la convierten en una herramienta imprescindible para cualquier organización que quiera entender y comunicar su impacto real en el mundo.
Ahora que conoces sus rasgos principales —desde el uso de indicadores cualitativos y cuantitativos hasta sus distintas ramas especializadas—, puedes empezar a leer los informes sociales de las organizaciones con una mirada mucho más crítica y fundamentada. Ese conocimiento te da una ventaja real, ya sea que estés estudiando contabilidad o evaluando el comportamiento de una empresa.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad social y sus distintas dimensiones, explicados con el mismo nivel de claridad y rigor. Hay mucho más por descubrir sobre cómo las organizaciones rinden cuentas a la sociedad.
También te puede interesar:
¿Cómo calcular la huella social empresarial?

Importancia de la contabilidad social en las organizaciones
¿Qué son las prácticas laborales y para qué sirven?

¿Qué es un informe social?
Reporte integrado empresarial

Ventajas y desventajas de la contabilidad social
¿Qué es la auditoría social y para qué sirve?