El informe de derechos humanos es el documento en el que una empresa describe sus políticas, riesgos e indicadores relacionados con el respeto de los derechos fundamentales de las personas que forman parte de su actividad. En España es una obligación legal para determinadas empresas y se integra dentro del Estado de Información No Financiera.

¿Qué es el informe de derechos humanos?
El informe de derechos humanos es el documento en el que una empresa expone de forma estructurada y verificable cómo gestiona su relación con los derechos fundamentales de todas las personas que se ven afectadas por su actividad. Esto abarca a los propios trabajadores, a las personas que forman parte de la cadena de suministro y a las comunidades donde opera.
No se trata de una declaración de intenciones ni de un texto de imagen corporativa. Su función es acreditar, con datos concretos, qué políticas existen, qué riesgos se han identificado y qué medidas se han adoptado para prevenir o corregir cualquier impacto negativo sobre las personas.
Su lugar dentro de la contabilidad social
La contabilidad social es el campo que se ocupa de registrar, analizar y comunicar el impacto de una organización sobre las personas y el entorno que la rodean. Dentro de ese campo, el informe de derechos humanos ocupa un espacio específico: es el bloque que da cuenta de cómo la empresa se relaciona con los derechos fundamentales de quienes están en su esfera de influencia.
Esto lo diferencia de otros bloques de la contabilidad social, como el medioambiental o el laboral, aunque en la práctica estos ámbitos se solapan. Los derechos humanos actúan como paraguas conceptual: cuando una empresa vulnera condiciones laborales dignas o fomenta la discriminación, también está vulnerando derechos humanos, aunque esos temas se traten en secciones distintas del informe.
Relación con el EINF y la información no financiera
El informe social de una empresa puede adoptar diferentes formas según la normativa aplicable. En España, el vehículo legal más relevante es el Estado de Información No Financiera (EINF), que agrupa varias materias bajo un solo documento anual. Los derechos humanos son uno de los bloques obligatorios de ese documento, junto con las cuestiones medioambientales, laborales, la lucha contra la corrupción y la fiscalidad.
El EINF no sustituye a las cuentas anuales; las complementa. Donde el balance financiero muestra cuánto generó la empresa, el EINF muestra cómo lo generó, incluyendo qué hizo para no dañar a las personas en el camino. El bloque de derechos humanos dentro de ese documento es, precisamente, el informe de derechos humanos del que trata este artículo.
Base normativa que lo sustenta
Comprender el informe de derechos humanos exige conocer las normas que lo hacen obligatorio. No se trata de una práctica voluntaria: existe un marco legal concreto, tanto a nivel europeo como español, que establece qué empresas deben elaborarlo y qué deben incluir en él.
Ley 11/2018 y la Directiva 2014/95/UE
La Directiva 2014/95/UE del Parlamento Europeo estableció la obligación de que las grandes empresas europeas divulgaran información no financiera, incluyendo de forma explícita los derechos humanos. España trasladó esa directiva a su ordenamiento jurídico mediante la Ley 11/2018, de 28 de diciembre, que regula el contenido mínimo del EINF y convierte el informe de derechos humanos en un requisito legal para las empresas que superan los umbrales establecidos.
Esta ley especifica que la información sobre derechos humanos debe incluir las medidas adoptadas para prevenir riesgos y garantizar su respeto, tanto dentro de la empresa como a lo largo de su cadena de valor. No basta con declarar que la empresa respeta los derechos humanos: hay que demostrar cómo lo hace y qué ocurre cuando algo falla.
Los Principios Rectores de la ONU de 2011
Los Principios Rectores de la ONU sobre Empresas y Derechos Humanos establecen que toda empresa, con independencia de su tamaño, tiene la responsabilidad de respetar los derechos humanos reconocidos internacionalmente.
Aprobados en 2011, los Principios Rectores de Naciones Unidas sobre Empresas y Derechos Humanos son el referente internacional por excelencia en esta materia. Articulan tres pilares: el deber del Estado de proteger, la responsabilidad de las empresas de respetar y la necesidad de garantizar acceso a remedios para las víctimas.
Estos principios no tienen fuerza jurídica directa, pero son la base conceptual que inspira toda la legislación posterior, incluida la Directiva 2014/95/UE y la Ley 11/2018. Cualquier empresa que elabore su informe de derechos humanos de forma rigurosa toma estos principios como punto de partida, aunque luego lo aterrice en los marcos de reporte que exige la normativa aplicable.
📌 Los tres pilares de los Principios Rectores ONU (2011)
1. Proteger
Obligación del Estado de proteger a las personas frente a abusos de terceros, incluidas las empresas.
2. Respetar
Responsabilidad de las empresas de no vulnerar derechos humanos y abordar los impactos negativos que generen.
3. Remediar
Necesidad de que quienes sufran daños tengan acceso a mecanismos de reclamación eficaces y reparación real.
¿Qué debe incluir el informe de derechos humanos?
La Ley 11/2018 establece el contenido mínimo obligatorio del bloque de derechos humanos dentro del EINF. No es un listado cerrado de preguntas con respuesta sí/no, sino un conjunto de áreas que la empresa debe desarrollar con datos y explicaciones concretas. A continuación se desglosan los tres grandes bloques que lo componen.
Políticas y compromisos formales
El primer componente del informe es la descripción de las políticas que la empresa ha adoptado en materia de derechos humanos. Esto incluye los valores y principios que la organización ha declarado formalmente, los procedimientos internos que los hacen operativos y los estándares internacionales a los que se adhiere.
Una política formal vacía no es suficiente: la normativa exige que esa política se traduzca en procedimientos verificables. Por ejemplo, si una empresa declara que respeta el derecho a la no discriminación, el informe debe mostrar qué mecanismos concretos garantizan ese respeto en los procesos de selección, promoción y retribución.
Debida diligencia en la cadena de valor
La debida diligencia es el proceso mediante el cual una empresa identifica, evalúa, previene y mitiga los riesgos relacionados con los derechos humanos que pueden derivarse de su propia actividad o de la de sus proveedores y socios comerciales. Es uno de los elementos más exigentes del informe, porque obliga a mirar más allá de las propias instalaciones.
Las prácticas laborales de los proveedores, las condiciones en las fábricas subcontratadas o el respeto de los derechos de las comunidades locales donde opera un socio son ejemplos de situaciones que la empresa debe analizar. No basta con pedir a los proveedores que firmen un código de conducta: hay que acreditar que se verifica su cumplimiento.
Mecanismos de reclamación y acceso a reparación
El informe también debe explicar qué canales tiene disponibles cualquier persona que considere que sus derechos han sido vulnerados por la actividad de la empresa. Estos mecanismos pueden ser internos, como un canal de denuncias o una línea ética, o externos, como el acceso a la mediación o a la vía judicial.
La existencia de un mecanismo de reclamación accesible y efectivo es una señal concreta de que la empresa toma en serio su compromiso con los derechos humanos. Un informe que no menciona este aspecto, o que lo describe de forma vaga, refleja una gestión incompleta de la materia.
Marcos de referencia para elaborarlo
La normativa española permite que las empresas utilicen diferentes marcos internacionales para estructurar y dar forma a la información que presentan. Cada marco ofrece un conjunto de indicadores, criterios y formatos que facilitan la redacción del informe y permiten que la información sea comparable entre distintas organizaciones.
El marco más utilizado en España y Europa es el GRI Standards, que ofrece indicadores detallados y permite comparar la información entre distintas empresas y sectores. La Ley 11/2018 lo menciona expresamente como una de las referencias válidas para elaborar el EINF.
¿Quién está obligado a presentarlo?
La obligación de incluir un informe de derechos humanos dentro del EINF no afecta a todas las empresas por igual. La Ley 11/2018 establece unos umbrales específicos que determinan quién debe elaborar este documento de forma obligatoria. Conocer esos umbrales es el primer paso para saber si tu organización está sujeta a esta exigencia.
Criterios de obligatoriedad del EINF (Ley 11/2018)
500
empleados de media
40 M€
en cifra de negocio anual
20 M€
en total de activos
La empresa debe superar el umbral de empleados y al menos uno de los dos umbrales económicos, durante dos ejercicios consecutivos.
Para más detalle sobre qué organizaciones están sujetas a esta obligación, puedes consultar el análisis sobre las empresas obligadas a presentar el EINF. La norma también prevé que los grupos consolidados puedan presentar un único EINF que cubra todas las empresas del grupo, siempre que se cumplan determinadas condiciones.
Diferencias entre el informe de derechos humanos y otros informes sociales
A primera vista, el informe de derechos humanos puede confundirse con otros documentos que forman parte de la información social de una empresa. Sin embargo, cada uno tiene un objeto diferente, y conocer esa diferencia ayuda a entender qué se espera de cada pieza dentro del marco de la contabilidad social.
La distinción más importante es la siguiente: el informe de derechos humanos es el único que exige de forma específica analizar lo que ocurre fuera de la propia empresa, en la cadena de valor. Los informes de diversidad laboral o de prácticas laborales se centran principalmente en la plantilla propia. El informe de derechos humanos va más allá.
¿Cómo se estructura en la práctica?
Saber que el informe de derechos humanos existe y que tiene una base legal es solo el punto de partida. La pregunta práctica es cómo se construye ese informe cuando llega el momento de elaborarlo. El proceso sigue una lógica secuencial que va de lo general a lo concreto, y se apoya en dos fases principales.
Identificación de riesgos
La primera fase consiste en mapear dónde pueden producirse impactos negativos sobre los derechos humanos. Esto implica analizar tanto las operaciones propias como las de los proveedores, subcontratistas y socios comerciales. El resultado es una lista priorizada de riesgos reales o potenciales, ordenados por su probabilidad y por la gravedad del daño que podrían causar.
Para hacer ese mapeo de forma rigurosa, las empresas suelen combinar entrevistas internas, revisión de contratos con proveedores y consulta a grupos de interés externos. Un riesgo que no se identifica no puede gestionarse; por eso esta fase es la más crítica de todo el proceso.
Pasos para identificar riesgos en el informe de derechos humanos
- Delimitar el alcance: Decidir si el análisis cubre solo la empresa o también la cadena de valor completa.
- Identificar grupos afectados: Trabajadores, proveedores, comunidades locales, clientes vulnerables u otros colectivos relevantes.
- Detectar impactos potenciales: Condiciones laborales precarias, discriminación, trabajo forzado, restricción de libertad sindical, impacto en comunidades indígenas, entre otros.
- Priorizar según gravedad y probabilidad: Centrarse primero en los riesgos más severos o más probables.
- Documentar el proceso: Dejar constancia de cómo se realizó el análisis y qué fuentes de información se utilizaron.
Medidas adoptadas e indicadores de seguimiento
Una vez identificados los riesgos, el informe debe explicar qué acciones concretas ha tomado la empresa para reducirlos o eliminarlos. Estas acciones pueden ir desde la revisión de contratos con proveedores hasta la creación de canales de denuncia internos, pasando por programas de formación para el personal de compras.
Tan importante como describir las medidas es mostrar cómo se mide su eficacia. Los indicadores de seguimiento permiten comprobar si las acciones están funcionando. Un indicador puede ser tan sencillo como el número de auditorías realizadas a proveedores en el ejercicio, o el porcentaje de la plantilla que ha recibido formación en derechos humanos. Lo relevante es que sea un dato concreto y que se pueda comparar de un año a otro.
Preguntas frecuentes
¿Qué es el informe de derechos humanos de una empresa?
El informe de derechos humanos de una empresa es el documento en el que la organización describe sus políticas, los riesgos identificados, las medidas adoptadas y los indicadores utilizados para garantizar que ni su actividad ni la de su cadena de valor vulneran derechos fundamentales. En España forma parte obligatoria del Estado de Información No Financiera (EINF) para las empresas que superan los umbrales establecidos por la Ley 11/2018. No es un texto de imagen corporativa, sino un instrumento de transparencia con datos verificables.
¿Qué debe incluir obligatoriamente el informe de derechos humanos?
La Ley 11/2018 establece que el informe debe recoger las políticas formales de la empresa en materia de derechos humanos, los procedimientos de debida diligencia aplicados para identificar y mitigar riesgos, los casos de riesgo detectados y las medidas adoptadas para hacerles frente, y los mecanismos de reclamación disponibles para quienes hayan podido ver vulnerados sus derechos. Todo ello debe ir acompañado de indicadores concretos que permitan evaluar la eficacia de las acciones descritas. La información debe cubrir tanto las operaciones propias como las de proveedores y socios comerciales.
¿Qué son los Principios Rectores de la ONU sobre empresas y derechos humanos?
Los Principios Rectores de la ONU sobre Empresas y Derechos Humanos son un conjunto de directrices aprobadas en 2011 por el Consejo de Derechos Humanos de las Naciones Unidas. Se articulan en torno a tres pilares: el deber del Estado de proteger los derechos humanos, la responsabilidad de las empresas de respetarlos y la necesidad de que existan mecanismos efectivos de acceso a la reparación. Aunque no tienen carácter jurídico vinculante por sí mismos, son la base conceptual de toda la legislación europea y española que regula la información no financiera y la debida diligencia empresarial.
¿Cómo se elabora un informe de derechos humanos en contabilidad social?
El proceso de elaboración parte de un mapeo de los riesgos existentes en la cadena de valor, identificando qué grupos de personas podrían verse afectados y en qué medida. A continuación se definen las medidas preventivas y correctivas, se establece quién es responsable de su aplicación y se fijan los indicadores que permitirán hacer seguimiento. El resultado se documenta en el bloque de derechos humanos del EINF, siguiendo alguno de los marcos de referencia aceptados por la Ley 11/2018, como los GRI Standards o los Principios Rectores de la ONU. El informe final debe ser verificado por una entidad independiente acreditada.
¿Cuál es la diferencia entre debida diligencia y el informe de derechos humanos?
La debida diligencia es el proceso interno que realiza la empresa para identificar, evaluar y gestionar sus riesgos en materia de derechos humanos. El informe de derechos humanos es el documento que comunica externamente los resultados de ese proceso. Dicho de otro modo: la debida diligencia es lo que se hace y el informe es cómo se explica. Un informe riguroso solo es posible si el proceso de debida diligencia es sólido, porque sin datos reales que documentar, el informe no puede responder a las exigencias legales con información verificable.
¿Qué marcos internacionales se usan para elaborar este informe?
Los marcos más utilizados en España y Europa son los GRI Standards, que ofrecen indicadores específicos sobre derechos humanos y trabajo, y los Principios Rectores de la ONU, que proporcionan el marco conceptual de referencia. La Ley 11/2018 también admite los Objetivos de Desarrollo Sostenible de la Agenda 2030, la norma ISO 26000 sobre responsabilidad social y la SA 8000, centrada en condiciones laborales en la cadena de suministro. La elección del marco depende del sector, el tamaño de la empresa y el nivel de detalle que se quiera ofrecer a los grupos de interés.
¿Las pymes están obligadas a presentar el informe de derechos humanos?
En principio, no. La Ley 11/2018 limita la obligación a las empresas que superan los 500 empleados de media y, además, al menos uno de los dos umbrales económicos: 40 millones de euros en cifra de negocios o 20 millones en total de activos. Las pymes que no alcanzan esos límites no están legalmente obligadas a presentar el EINF ni, por tanto, el bloque de derechos humanos. Sin embargo, muchas pymes que forman parte de la cadena de suministro de grandes empresas sí reciben exigencias indirectas, ya que las empresas obligadas deben analizar los riesgos de sus proveedores e informar sobre ellos.
Conclusión
El informe de derechos humanos no es un trámite burocrático ni una declaración de buenas intenciones. Es el documento que acredita, con datos concretos y verificables, cómo una empresa gestiona su responsabilidad hacia las personas que se ven afectadas por su actividad, desde sus propios trabajadores hasta los que forman parte de su cadena de valor.
Ahora sabes qué contiene, qué normas lo regulan, qué marcos puedes usar para elaborarlo y qué diferencia a este informe de otros documentos sociales. Con esa base puedes acercarte a la información no financiera de cualquier empresa con una mirada más crítica, o empezar a construir este informe en tu propia organización con un punto de partida sólido.
La contabilidad social es un campo que sigue evolucionando, y el informe de derechos humanos gana cada vez más peso dentro de él. En este sitio web encontrarás más contenidos que te ayudarán a profundizar en cada uno de sus bloques, desde las prácticas laborales hasta la diversidad y la sostenibilidad empresarial.
También te puede interesar:
¿Qué es una auditoría retributiva y cómo funciona?
Reporte de diversidad e inclusión empresarial
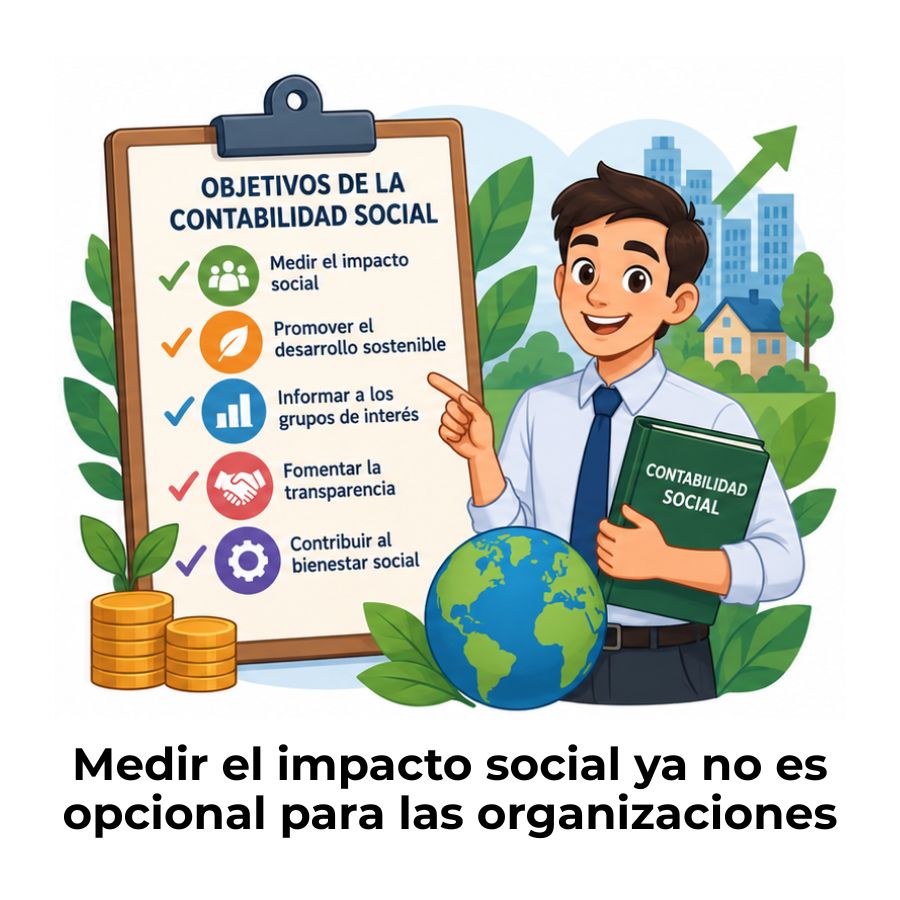
Objetivos de la contabilidad social
Medición del impacto social
La huella social: El rastro que toda empresa deja en la sociedad
¿Cómo elaborar un balance social?
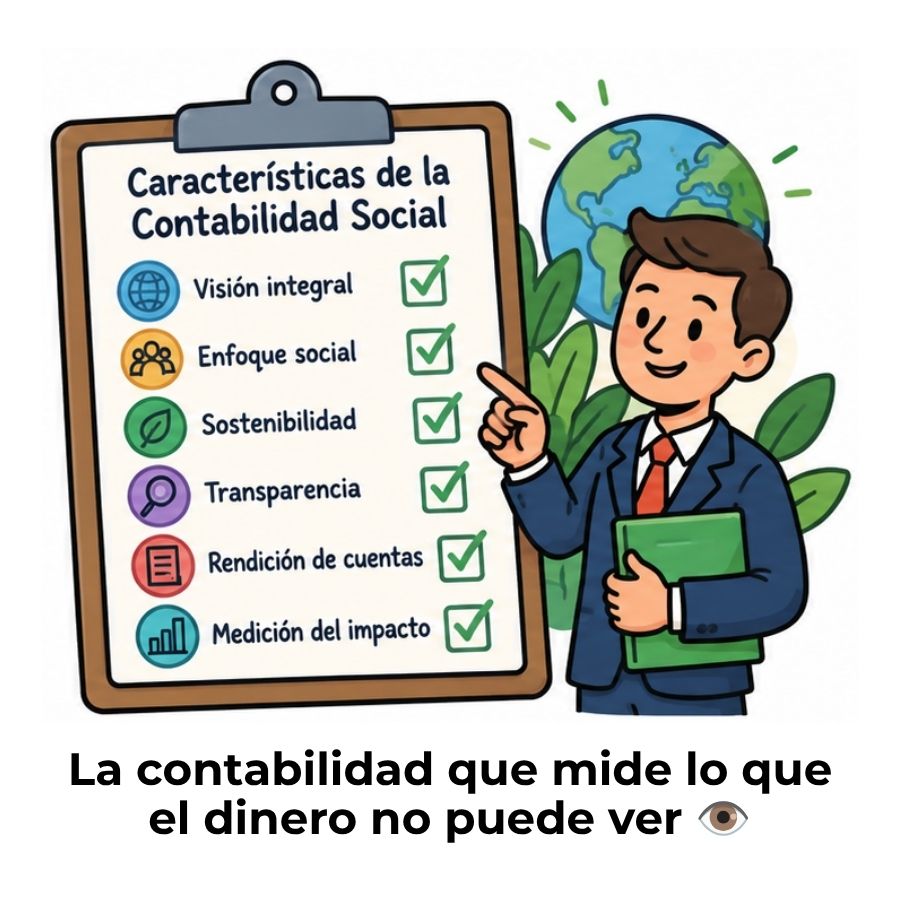
Características de la contabilidad social