La huella social es el conjunto de efectos, positivos o negativos, que la actividad de una organización genera en las personas, las comunidades y el entorno en el que opera. No se limita a donaciones ni campañas: abarca desde las condiciones laborales hasta la contribución al desarrollo local.
¿Qué es la huella social?
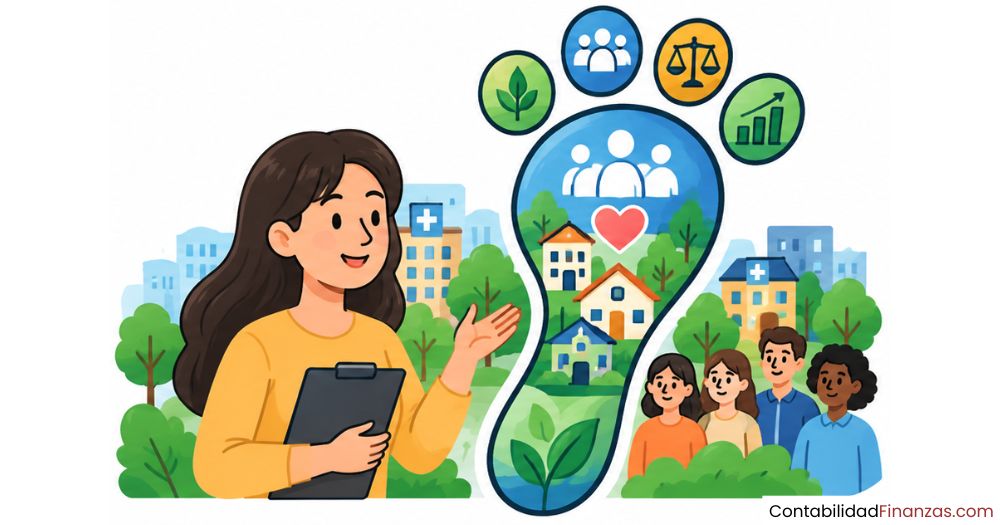
La huella social es el conjunto de efectos que la actividad de una organización genera en las personas, las comunidades y el entorno social en el que opera. No se trata únicamente de acciones caritativas o programas de voluntariado, sino de la suma total de consecuencias —queridas o no— que produce cada decisión operativa de una empresa sobre su entorno humano y comunitario.
El término nació de la necesidad de ir más allá de los indicadores financieros tradicionales. Mientras que una cuenta de resultados muestra si una empresa gana o pierde dinero, la huella social refleja si esa misma empresa está aportando valor o restándoselo a la sociedad. Ambas perspectivas son necesarias para entender el desempeño real de una organización.
Origen y evolución del concepto
El concepto de huella social surgió como extensión natural del término «huella ecológica», popularizado en los años noventa para cuantificar el impacto ambiental de las actividades humanas. Con el tiempo, los analistas y organismos internacionales reconocieron que el impacto de las organizaciones sobre la sociedad merecía un marco de medición igualmente riguroso, lo que dio lugar a la huella social como campo de estudio y práctica empresarial.
Desde entonces, su uso se expandió a medida que crecía la presión de inversores, consumidores y reguladores para que las empresas rindieran cuentas más allá de sus estados financieros. Hoy forma parte central de los criterios ESG (ambiental, social y de gobernanza) que utilizan los fondos de inversión responsable para evaluar a las compañías.
Huella social vs. huella ambiental: diferencias clave
Aunque comparten el mismo apellido, la huella social y la huella ambiental miden realidades distintas. La huella ambiental cuantifica el consumo de recursos naturales y las emisiones contaminantes de una organización. La huella social, en cambio, se centra en las consecuencias sobre las personas: sus condiciones de vida, sus derechos y su bienestar.
| Dimensión | Huella ambiental | Huella social |
|---|---|---|
| Foco principal | Recursos naturales y ecosistemas | Personas, comunidades y derechos |
| Ejemplos de indicadores | Emisiones de CO₂, consumo de agua | Empleos generados, equidad salarial |
| Metodologías típicas | Análisis de ciclo de vida, huella de carbono | SROI, GRI, auditoría social |
| Marco normativo | ISO 14001, GHG Protocol | SA 8000, ODS, Norma SGE 21 |
Dimensiones que componen la huella social
La huella social no es un único número; es el resultado de analizar varias dimensiones del comportamiento organizacional. Cada dimensión recoge un área de impacto diferente sobre la sociedad, y la suma de todas ellas ofrece una imagen completa de cómo una empresa se relaciona con su entorno humano.
Empleo y condiciones laborales
La primera dimensión de la huella social se construye desde adentro: la relación de la empresa con sus propios trabajadores. El tipo de contratos, la brecha salarial, la seguridad en el trabajo y las oportunidades de formación son señales concretas de cómo una organización cuida a las personas que la hacen funcionar. Un empleo estable y bien remunerado tiene un efecto multiplicador en la economía familiar y local.
También se tiene en cuenta la diversidad e inclusión: si la empresa incorpora a personas con discapacidad, a colectivos con dificultades de acceso al mercado laboral o si promueve la igualdad de género en sus equipos. Estas decisiones de recursos humanos son, en realidad, decisiones de impacto social que quedan registradas en cualquier análisis serio de huella social.
Comunidad y entorno local
La segunda dimensión mira hacia afuera de la empresa: ¿qué ocurre en el territorio donde opera? Una organización que compra a proveedores locales, paga impuestos correctamente y participa en el desarrollo comunitario genera un impacto social positivo en su entorno inmediato que va más allá de su propio balance.
Por el contrario, una empresa que desplaza economías locales, genera tráfico o contaminación sonora, o perjudica la calidad de vida del vecindario, acumula una huella social negativa aunque sus cuentas estén en orden. Este tipo de efectos, invisibles en la contabilidad tradicional, son precisamente los que la huella social intenta hacer visibles y cuantificables.
Ética empresarial y gobernanza
La tercera dimensión evalúa cómo se toman las decisiones dentro de la organización y con qué valores se gestionan las relaciones externas. La transparencia informativa, la prevención de la corrupción y el respeto a los derechos humanos en toda la cadena de suministro son aspectos que definen la calidad ética de una empresa y condicionan directamente su huella social.
Una empresa puede tener buenas prácticas laborales internas y al mismo tiempo contratar a proveedores que no respetan los derechos de sus trabajadores. En ese caso, la huella social no puede considerarse positiva en su totalidad, porque el impacto se extiende más allá de sus fronteras organizacionales.
¿Cómo se mide la huella social de una organización?
Medir la huella social no es tan sencillo como calcular un beneficio neto, pero tampoco es un terreno sin método. Implica combinar indicadores cuantitativos y cualitativos que, en conjunto, ofrecen una imagen fiel del impacto social de la organización. El proceso comienza identificando las áreas de mayor impacto y definiendo qué se va a medir en cada una.
Indicadores cuantitativos y cualitativos
Los indicadores cuantitativos son los más fáciles de comunicar porque se expresan en números: número de empleos creados, porcentaje de mujeres en puestos directivos, horas de formación por empleado al año o inversión en proveedores locales. Estos datos permiten comparar el desempeño social de una empresa entre distintos periodos o con otras organizaciones del mismo sector.
Los indicadores cualitativos completan el cuadro: recogen percepciones, valoraciones de los grupos de interés y análisis del contexto. Una empresa puede tener buenos números y aun así generar conflictos en la comunidad que solo se detectan a través de entrevistas, encuestas o procesos de participación. Por eso, ambos tipos de indicadores son necesarios y se usan de forma complementaria.
Metodologías y estándares de medición
Existen marcos reconocidos internacionalmente que estructuran el proceso de medición. Ninguno es obligatorio por ley en la mayoría de los países, pero su adopción voluntaria se ha convertido en un estándar de credibilidad ante inversores, clientes y administraciones públicas. Elegir el marco adecuado depende del tamaño de la organización, su sector y los grupos de interés a los que rinde cuentas.
«La huella social se define como la suma de efectos que genera la actividad de una organización en el entorno en el que opera.» — Fundación COPADE
Esta definición, ampliamente citada en el ámbito de la sostenibilidad empresarial, subraya que la huella social no es una intención, sino una consecuencia real y medible. No importa si la empresa quiso o no generar ese impacto: si existe, debe reconocerse y gestionarse.
Herramientas para calcular la huella social
Una vez definidos los indicadores, hace falta una metodología que los integre y los traduzca en un resultado comprensible. Las herramientas más utilizadas a escala internacional combinan análisis cuantitativo con valoración del contexto, y algunas de ellas asignan un valor económico al impacto social para facilitar la comparación con el rendimiento financiero.
SROI — Social Return on Investment
Traduce el impacto social a un valor monetario equivalente. Por ejemplo, calcula cuántos euros de valor social se generan por cada euro invertido en un programa. Es útil para justificar inversiones sociales ante consejos de administración o financiadores.
GRI — Global Reporting Initiative
Ofrece estándares detallados para reportar el desempeño social, ambiental y de gobernanza. Sus indicadores están organizados por temas materiales y son comparables entre empresas de distintos sectores y tamaños a escala global.
ODS de Naciones Unidas
Los 17 Objetivos de Desarrollo Sostenible funcionan como marco de referencia para alinear la actividad empresarial con metas globales. Muchas empresas miden su huella social identificando a qué ODS contribuyen y en qué medida.
Índice SERES de Huella Social
Desarrollado por la Fundación SERES, este índice cuantifica el impacto social de los proyectos económicos de una empresa a través de cuatro ejes: capital humano, capital social, modelo de negocio e innovación, y liderazgo y gobernanza.
¿Por qué es importante medir la huella social?
Medir la huella social no es solo un ejercicio de transparencia: es una herramienta de gestión. Las organizaciones que conocen su impacto social pueden tomar decisiones más informadas, detectar riesgos antes de que se conviertan en crisis y mejorar su posición ante distintos públicos. Ignorar esta dimensión, en cambio, puede generar consecuencias reputacionales y operativas difíciles de revertir.
Desde el punto de vista financiero, una huella social positiva se traduce en ventajas competitivas tangibles: atrae talento comprometido, fideliza clientes con valores, facilita el acceso a financiación responsable y reduce conflictos con las comunidades locales. La auditoría social es uno de los mecanismos que permite verificar de forma independiente que los datos reportados son fiables.
Huella social y contabilidad social: una relación directa
La huella social y la contabilidad social están profundamente vinculadas. La contabilidad social es la disciplina que sistematiza, registra y comunica el impacto de las organizaciones en su entorno humano y ambiental; y la huella social es, precisamente, el objeto de medición de esa disciplina. Sin un marco contable sólido, la huella social quedaría reducida a declaraciones de intenciones sin respaldo numérico.
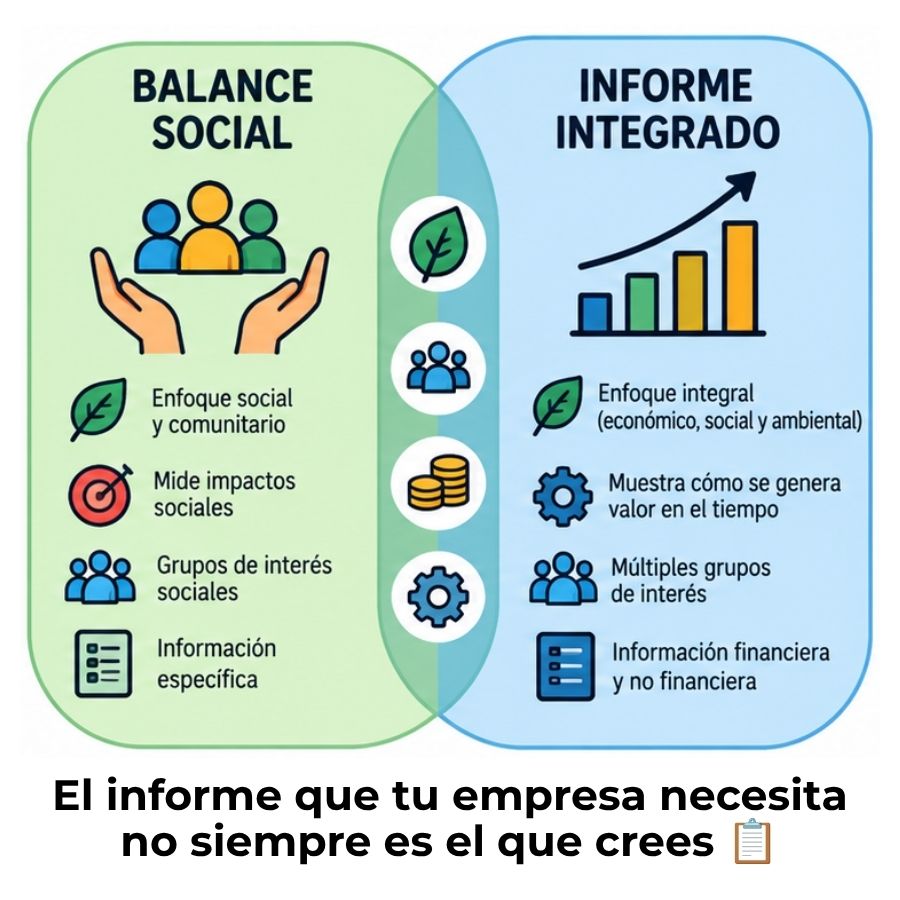
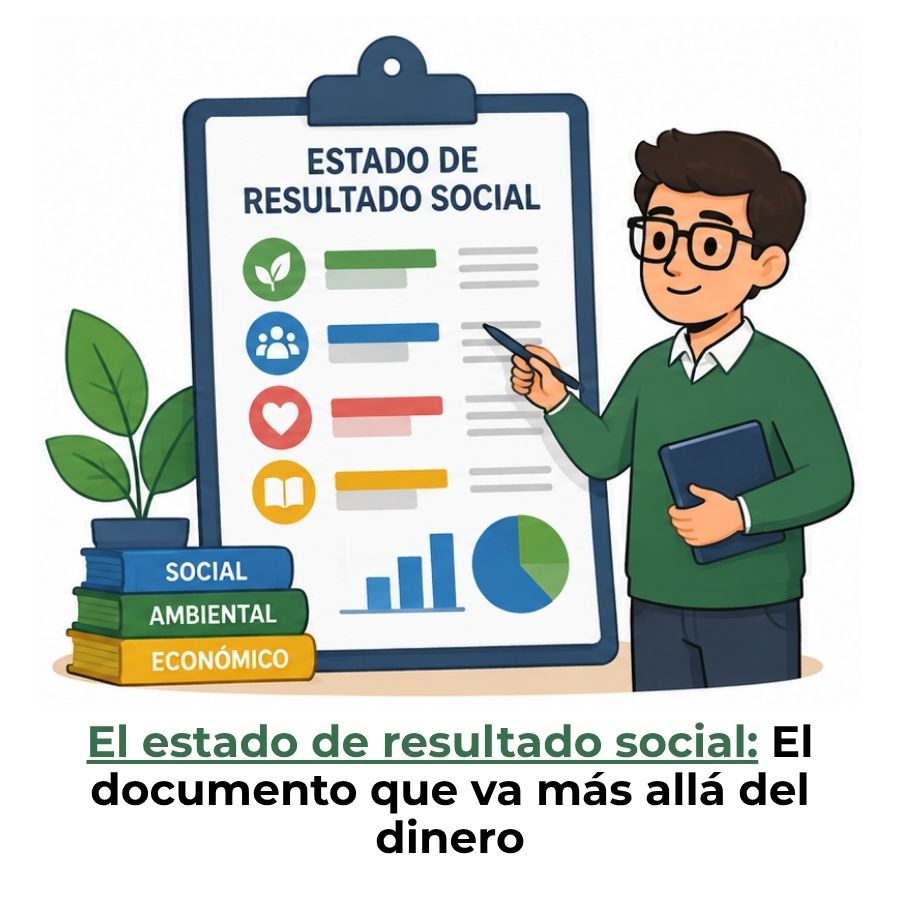
El balance social es el documento donde se sintetizan los resultados del análisis de huella social. Funciona como el equivalente al balance contable tradicional, pero en lugar de activos y pasivos financieros, recoge indicadores de desempeño social, laboral y comunitario que permiten evaluar el comportamiento no financiero de la organización a lo largo de un ejercicio.
El informe social, por su parte, amplía esa información con análisis cualitativos, narrativas de impacto y compromisos de mejora. Juntos, el balance social y el informe social forman el núcleo del reporte de sostenibilidad social de cualquier organización que quiera rendir cuentas con rigor ante sus grupos de interés.
Si te interesa profundizar en cómo se diferencia este enfoque de otras ramas del análisis organizacional, puedes revisar la diferencia entre contabilidad social y ambiental, donde se explican los límites y alcances de cada disciplina con claridad.
Preguntas frecuentes
¿Qué diferencia hay entre huella social y responsabilidad social empresarial?
La responsabilidad social empresarial (RSE) es el conjunto de compromisos y políticas que una empresa adopta voluntariamente para actuar de forma ética y sostenible. La huella social, en cambio, es la medición real del impacto que esas políticas —y todas las demás acciones de la empresa— generan en la sociedad. La RSE describe la intención; la huella social mide la consecuencia. Una empresa puede tener una política de RSE muy bien redactada y, aun así, registrar una huella social negativa si sus prácticas reales no se alinean con sus declaraciones.
¿Qué es el SROI y cómo se usa para medir la huella social?
El SROI (Social Return on Investment, o retorno social de la inversión) es una metodología que asigna un valor monetario a los impactos sociales de una organización o proyecto. Su lógica es similar a la de una relación coste-beneficio: calcula cuántos euros de valor social se generan por cada euro invertido. Para aplicarlo, se identifican los grupos afectados, se definen los cambios producidos en su situación y se les asigna un valor económico comparable. Es especialmente útil en organizaciones del tercer sector y en programas de inversión social corporativa.
¿Qué indicadores se usan para medir la huella social de una empresa?
Los indicadores varían según el sector y el marco metodológico elegido, pero los más habituales incluyen el número de empleos directos e indirectos generados, la brecha salarial de género, la tasa de accidentabilidad, el porcentaje de compras a proveedores locales, la inversión en programas comunitarios y la satisfacción de los grupos de interés. Los estándares GRI ofrecen una lista detallada de indicadores comparables a escala internacional, lo que facilita la verificación externa y la comparación entre empresas del mismo sector.
¿Puede una empresa tener una huella social negativa?
Sí, y es más frecuente de lo que se reconoce públicamente. Una empresa puede generar una huella social negativa si precariza el empleo, desplaza economías locales, perjudica la calidad de vida de las comunidades cercanas o incumple los derechos de los trabajadores en su cadena de suministro. El hecho de ser rentable no garantiza que la huella social sea positiva: ambas dimensiones son independientes y deben analizarse por separado. Precisamente por eso existe la contabilidad social: para hacer visible lo que la contabilidad financiera no captura.
¿Qué relación tiene la huella social con los ODS?
Los 17 Objetivos de Desarrollo Sostenible de las Naciones Unidas funcionan como un marco de referencia global que permite alinear la huella social de una empresa con metas universalmente reconocidas. Muchas organizaciones miden su huella social identificando a qué ODS contribuyen —como el ODS 8 (trabajo decente) o el ODS 10 (reducción de desigualdades)— y en qué medida. Esta alineación facilita la comunicación con inversores internacionales y organismos públicos que utilizan los ODS como criterio de evaluación del desempeño social.
¿Quién es responsable de gestionar la huella social dentro de una empresa?
La gestión de la huella social no recae en un solo departamento: es una responsabilidad compartida que involucra a la dirección general, recursos humanos, compras, finanzas y comunicación. Sin embargo, la responsabilidad de liderarla suele recaer en la dirección de sostenibilidad o RSE, cuando existe, o en la dirección general en organizaciones más pequeñas. Lo que sí es indispensable es que la alta dirección esté comprometida con el proceso, porque las decisiones con mayor impacto social se toman siempre en los niveles de mayor jerarquía organizacional.
¿La huella social aparece en el balance social de una empresa?
Sí. El balance social es precisamente el documento donde se recoge y sistematiza la información sobre la huella social de una organización en un periodo determinado. Incluye indicadores de empleo, condiciones laborales, relación con la comunidad, ética empresarial y otros aspectos del desempeño social no financiero. Es el equivalente social del balance financiero y permite comparar la evolución de la huella social de un año a otro. Algunas organizaciones lo integran en un informe de sostenibilidad más amplio que también recoge la dimensión ambiental.
Conclusión
La huella social es mucho más que un concepto de moda: es una forma concreta de medir lo que una organización aporta —o resta— al bienestar de las personas y comunidades con las que interactúa. Entender qué es y cómo se construye te da una perspectiva completa del impacto real que tiene cualquier actividad empresarial más allá de sus cifras financieras.
Has visto que la huella social se compone de dimensiones como el empleo, la comunidad y la ética organizacional, y que puede medirse con herramientas como el SROI, los estándares GRI o los ODS. Aplicar estos marcos no requiere ser una gran corporación: cualquier organización, independientemente de su tamaño, puede comenzar por definir sus indicadores más relevantes y establecer una línea base de medición.
Si este tema te genera curiosidad, en este sitio web encontrarás más contenido sobre contabilidad social, balance social, auditoría social y otras herramientas que te ayudarán a comprender cómo las organizaciones pueden rendir cuentas de forma más completa y honesta.
También te puede interesar:
¿Qué es la auditoría social y para qué sirve?
Responsabilidad social empresarial (RSE)
Diferencia entre balance social e informe integrado
Estado de información no financiera y diversidad (EINF)
Estado de resultado social: El informe que pocos conocen
¿Cómo se construye una matriz de contabilidad social?

Ventajas y desventajas de la contabilidad social