Las salidas profesionales ligadas a la contabilidad social abarcan desde la auditoría y consultoría de responsabilidad corporativa hasta la gestión contable en ONG, organismos públicos y empresas comprometidas con estándares internacionales de sostenibilidad.
¿Qué es la contabilidad social y qué hace un profesional del área?
La contabilidad social es una rama de la contabilidad que mide y comunica el impacto social y ambiental de las organizaciones, más allá de los datos económicos tradicionales. Mientras que la contabilidad financiera responde a accionistas e inversores, la contabilidad social responde a un conjunto más amplio de partes interesadas: empleados, comunidades, gobiernos y el entorno natural. Esta diferencia de enfoque define también el perfil del profesional que trabaja en ella.
Un profesional de la contabilidad social diseña metodologías para cuantificar efectos sociales, elabora informes de desempeño no financiero, asesora sobre normativa de sostenibilidad y colabora con distintos departamentos —comunicación, recursos humanos, compras— para integrar los criterios sociales y ambientales en la estrategia organizacional. Su trabajo conecta datos concretos con decisiones de impacto real dentro de cualquier tipo de organización.
Diferencia entre contabilidad financiera y contabilidad social
La contabilidad financiera se centra en producir información económica para quienes invierten en una empresa. La contabilidad social, en cambio, evalúa cómo afectan las actividades de una organización a su entorno: qué condiciones laborales genera, cómo reduce o amplía la desigualdad, cuál es su huella ambiental y qué valor transfiere a la comunidad. Ambas son complementarias, pero responden a preguntas muy distintas y requieren metodologías propias.
Esta distinción tiene consecuencias directas sobre el mercado de trabajo. El contador social no compite con el financiero; ocupa un espacio diferente, con herramientas distintas y con una demanda que crece conforme las regulaciones internacionales exigen mayor transparencia sobre los efectos no económicos de las organizaciones. Conocer ese espacio es el primer paso para entender qué salidas profesionales existen.
Habilidades que distinguen al contador social
Más allá del dominio técnico contable, el profesional de la contabilidad social necesita desarrollar capacidades que van desde la interpretación de normativas de sostenibilidad hasta la comunicación con grupos de interés muy diversos. La combinación de rigor cuantitativo y sensibilidad hacia el contexto social es lo que define a este perfil y lo que lo hace valioso en distintos tipos de organizaciones. Consulta también el perfil del contador social para profundizar en estas competencias.
¿Cuáles son las salidas profesionales en contabilidad social?
La contabilidad social abre puertas en sectores muy diferentes entre sí. Desde grandes corporaciones que necesitan cumplir con estándares de reporte no financiero hasta pequeñas organizaciones del tercer sector que requieren gestión contable especializada, el abanico de opciones es más amplio de lo que suele imaginarse. A continuación se presentan las principales salidas, agrupadas por ámbito de actuación, para que puedas identificar cuál se ajusta mejor a tu formación e intereses.
Consultoría y auditoría social: un campo en expansión
La consultoría y la auditoría social representan hoy dos de las salidas más dinámicas dentro de la contabilidad social. Las organizaciones, presionadas por regulaciones cada vez más exigentes y por la expectativa de sus grupos de interés, necesitan expertos que evalúen sus prácticas con criterios verificables y que traduzcan esa evaluación en mejoras concretas. El consultor o auditor social ocupa ese espacio de forma especializada, con metodologías que van más allá del control financiero tradicional.
Auditor social en empresas privadas
El auditor social verifica si las prácticas laborales, ambientales y comunitarias de una empresa son coherentes con los compromisos declarados en sus políticas de responsabilidad corporativa. Su trabajo implica revisar indicadores de desempeño, entrevistar a distintos grupos de interés y contrastar la información con los estándares de referencia que la organización haya adoptado. La demanda de este perfil crece conforme más empresas adoptan marcos de reporte no financiero de carácter obligatorio o voluntario.
Este profesional puede trabajar de forma independiente o integrado en firmas de auditoría que han ampliado su oferta hacia el ámbito social y ambiental. También puede ejercer como auditor interno dentro de grandes corporaciones que tienen departamentos propios de sostenibilidad y necesitan validar internamente sus datos antes de hacerlos públicos. Los casos de éxito en contabilidad social muestran que este perfil genera valor real y medible dentro de las organizaciones.
Consultor de sostenibilidad y RSC
El consultor de sostenibilidad asesora a empresas, administraciones y organismos sin ánimo de lucro en el diseño e implantación de estrategias de responsabilidad social corporativa. Su labor abarca desde la identificación de riesgos sociales y ambientales hasta la elaboración de memorias de sostenibilidad alineadas con estándares como el GRI, el Pacto Mundial de la ONU o los criterios de reporte ASG. La formación en contabilidad social es la base técnica ideal para desarrollarse en este rol.
Trabajo en organizaciones del tercer sector y administración pública
El tercer sector —formado por ONG, fundaciones, cooperativas y asociaciones civiles— es uno de los entornos donde la contabilidad social encuentra su expresión más natural. Estas organizaciones no persiguen el beneficio económico como objetivo principal, pero sí necesitan demostrar con datos el impacto de sus acciones ante donantes, socios y organismos que las financian. La gestión contable especializada es, por eso, una necesidad permanente en este ámbito.
Contador en ONG, fundaciones y cooperativas
El contador que trabaja en una organización sin fines de lucro no se limita a registrar movimientos económicos. También elabora estados contables adaptados a la normativa específica de este tipo de entidades, prepara informes de rendición de cuentas para financiadores y colabora en la cuantificación del valor social generado por los programas que la organización desarrolla. La combinación de rigor contable y comprensión del impacto social es lo que hace útil a este perfil en el sector.
Las cooperativas, por su parte, requieren un enfoque contable que integre los principios de la economía social: distribución equitativa, participación democrática y beneficio compartido. El profesional de la contabilidad social que trabaja en este entorno entiende que los resultados económicos y los resultados sociales son dos caras de la misma gestión, no compartimentos separados. Puedes explorar ejemplos de contabilidad social aplicados a este tipo de organizaciones para entender mejor cómo funciona en la práctica.
Gestor contable en organismos gubernamentales
Los gobiernos, ayuntamientos y organismos públicos internacionales también incorporan profesionales formados en contabilidad social para gestionar programas de bienestar, supervisar el uso de fondos destinados a políticas sociales y elaborar informes de desempeño público no financiero. La administración pública es un empleador estable y con proyección para este perfil, especialmente en contextos donde la transparencia y la rendición de cuentas son exigencias legales crecientes.
Reporting de sostenibilidad y métricas ESG
Uno de los campos de mayor crecimiento dentro de las salidas de la contabilidad social es el de la elaboración y análisis de informes de sostenibilidad. Las regulaciones europeas y los estándares internacionales exigen cada vez a más organizaciones que publiquen información verificable sobre su desempeño ambiental, social y de gobernanza. El profesional especializado en este tipo de reporting se ha convertido en un perfil muy solicitado tanto en empresas cotizadas como en entidades que buscan atraer inversión responsable.
Analista de informes de sostenibilidad
El analista de informes de sostenibilidad recopila datos de distintas áreas de la organización, los estructura según los marcos de referencia aplicables y los presenta en documentos accesibles para distintos públicos. Su trabajo requiere tanto precisión técnica como capacidad narrativa, porque los informes de sostenibilidad deben ser rigurosos y, al mismo tiempo, comprensibles para inversores, clientes y ciudadanía. La habilidad para conectar datos con relatos de impacto es una de sus competencias más valoradas en el mercado.
Especialista en estándares GRI e indicadores ASG
El Global Reporting Initiative (GRI) es el estándar de referencia más utilizado a nivel internacional para el reporte de sostenibilidad. Un especialista en GRI sabe cómo identificar los indicadores relevantes para cada tipo de organización, cómo recopilar la información necesaria y cómo estructurar la memoria final de acuerdo con los requisitos del estándar. Este conocimiento específico abre puertas en consultoras, firmas de auditoría y departamentos internos de grandes organizaciones.
Los criterios ASG (ambientales, sociales y de gobernanza) complementan este enfoque desde la perspectiva de la inversión responsable. Las entidades financieras y los fondos de inversión necesitan profesionales que evalúen el desempeño de las compañías bajo estos criterios, lo que genera una demanda creciente de perfiles con formación en contabilidad social y conocimiento de los estándares ESG. La contabilidad social es la disciplina que proporciona la base metodológica para este trabajo.
| Estándar / Marco | ¿Qué mide? | ¿Dónde se aplica? |
|---|---|---|
| GRI (Global Reporting Initiative) | Impacto económico, ambiental y social | Empresas, ONG, organismos públicos |
| Criterios ASG / ESG | Desempeño ambiental, social y de gobernanza | Fondos de inversión, empresas cotizadas |
| ISO 26000 | Responsabilidad social organizacional | Cualquier tipo de organización |
| Pacto Mundial ONU | Principios de derechos humanos, trabajo y medio ambiente | Empresas adheridas al Pacto Mundial |
| CSRD (UE) | Información corporativa sobre sostenibilidad | Grandes empresas europeas |
Docencia, investigación y academia en contabilidad social
La academia es otra salida real y con proyección para quienes se forman en contabilidad social. A medida que la disciplina gana reconocimiento en los planes de estudios universitarios, crece también la necesidad de docentes e investigadores que puedan enseñar sus fundamentos, desarrollar nuevos marcos metodológicos y publicar estudios que alimenten el conocimiento del campo. La carrera académica en contabilidad social combina la formación intelectual con el impacto social directo, ya que contribuye a formar a los profesionales del futuro.
La investigación en este campo abarca desde la construcción de indicadores para medir el impacto de programas sociales hasta el análisis crítico de los modelos de reporte existentes y sus limitaciones. Los investigadores de contabilidad social suelen publicar en revistas especializadas en contabilidad, economía social y sostenibilidad, y colaboran con organismos internacionales que necesitan evidencia empírica para diseñar políticas. Esta salida requiere habitualmente formación de posgrado, pero ofrece una combinación poco frecuente de autonomía intelectual y utilidad práctica.
¿Qué sectores demandan más perfiles de contabilidad social?
La demanda de profesionales con formación en contabilidad social se concentra principalmente en sectores donde la presión regulatoria y la expectativa social son más altas. Las grandes empresas con cotización en bolsa, los fondos de inversión con criterios ESG, las firmas de consultoría especializadas en sostenibilidad y las organizaciones del tercer sector son los empleadores más activos. La tendencia es clara: cuanto mayor es la exigencia de transparencia no financiera, mayor es la necesidad de estos perfiles.
Pero el crecimiento no se limita a las grandes organizaciones. Las PYMES que quieren acceder a financiación pública, participar en licitaciones con criterios sociales o integrarse en cadenas de valor de empresas más grandes también empiezan a necesitar apoyo en materia de contabilidad social. Esto amplía el mercado laboral hacia contextos donde antes este perfil era casi desconocido. Puedes encontrar más detalles sobre el campo general en la sección de contabilidad social de este sitio.
Preguntas frecuentes
¿Qué estudios se necesitan para trabajar en contabilidad social?
El punto de partida habitual es una titulación en Contabilidad, Economía, Administración de Empresas o Finanzas. A partir de ahí, la especialización en contabilidad social o sostenibilidad suele adquirirse mediante másteres, cursos de posgrado o certificaciones en estándares como el GRI o la ISO 26000. Algunas universidades ya ofrecen asignaturas específicas dentro del grado, pero la mayoría del conocimiento especializado se desarrolla en formación complementaria o a través de la experiencia práctica en organizaciones que aplican estos enfoques de forma activa.
¿La contabilidad social tiene futuro laboral?
Sí, y la tendencia apunta a que el mercado laboral de este campo seguirá creciendo. Las regulaciones europeas, como la Directiva de Reporte de Sostenibilidad Corporativa (CSRD), obligan a un número creciente de empresas a publicar información no financiera verificable, lo que genera demanda directa de profesionales capaces de elaborar, auditar y analizar esos informes. A eso se suma la presión que ejercen los inversores con criterios ESG y la expectativa social hacia organizaciones más transparentes sobre su impacto.
¿Cuánto gana un profesional de contabilidad social?
La remuneración varía según el país, el sector y el nivel de experiencia. En términos generales, los perfiles con especialización en sostenibilidad y reporte ESG tienden a situarse por encima de la media del sector contable, especialmente en consultoras internacionales y grandes corporaciones. Los roles de director o responsable de RSC en empresas de tamaño considerable suelen alcanzar bandas salariales competitivas, mientras que los puestos técnicos de entrada en ONG o administración pública presentan rangos más moderados pero con una estabilidad laboral notable.
¿Puede un contador tradicional especializarse en contabilidad social?
Sí. Un contador con formación financiera convencional tiene una base técnica sólida que facilita la transición hacia la contabilidad social. Lo que necesita añadir es conocimiento de los marcos de reporte no financiero, comprensión de los impactos sociales y ambientales que las organizaciones generan, y familiaridad con los estándares internacionales de sostenibilidad. Esta reconversión es perfectamente factible a través de formación complementaria y, en muchos casos, se puede iniciar mientras se trabaja en el ámbito contable tradicional.
¿Qué diferencia hay entre un auditor financiero y un auditor social?
El auditor financiero verifica que los estados económicos de una organización reflejan fielmente su situación y que cumplen con las normas contables aplicables. El auditor social, en cambio, evalúa si las prácticas de la organización en materia laboral, ambiental y comunitaria son coherentes con sus compromisos declarados y con los estándares que ha adoptado. Ambos trabajan con evidencia y criterios objetivos, pero los indicadores que utilizan, los marcos de referencia y los grupos de interés a quienes rinden cuentas son diferentes.
¿Qué organismos internacionales regulan la contabilidad social?
No existe un único organismo regulador global, pero sí hay entidades que establecen los estándares de referencia más utilizados. El Global Reporting Initiative (GRI) es el más extendido para el reporte de sostenibilidad. La Organización Internacional de Normalización desarrolló la ISO 26000 sobre responsabilidad social. El Pacto Mundial de la ONU ofrece principios de referencia para empresas comprometidas con derechos humanos, trabajo digno y medio ambiente. En el ámbito europeo, la CSRD define los requisitos de reporte para las grandes empresas de la Unión Europea.
¿La contabilidad social sirve solo para grandes empresas?
No. Aunque las grandes empresas son quienes suelen estar obligadas por regulación a aplicar marcos de reporte social y ambiental, la contabilidad social es aplicable a cualquier tipo de organización: pequeñas empresas, cooperativas, ONG, administraciones locales y organismos sin ánimo de lucro. De hecho, muchas organizaciones pequeñas la aplican voluntariamente para mejorar su gestión interna, acceder a ciertos tipos de financiación o diferenciarse en mercados donde los criterios sociales y ambientales influyen en las decisiones de compra y asociación.
Conclusión
La contabilidad social no es una especialidad menor ni una moda pasajera. Es una disciplina con mercado laboral real, en crecimiento sostenido, que da respuesta a una necesidad genuina de las organizaciones: medir y comunicar su impacto más allá de los números financieros. Cada una de las salidas que has visto en este artículo refleja un tipo de trabajo concreto, con funciones claras y con una demanda que no deja de aumentar.
Si estás orientando tu formación o quieres reconvertir tu trayectoria, el camino más directo es identificar cuál de estos ámbitos conecta mejor con tus intereses —empresa privada, tercer sector, consultoría, administración pública o academia— y construir desde ahí. Dominar al menos un estándar internacional de reporte y tener experiencia práctica en alguna organización que aplique la contabilidad social son dos pasos concretos que marcan la diferencia.
Si quieres seguir profundizando en este campo, en este sitio web encontrarás más contenido sobre contabilidad social: desde sus fundamentos y ejemplos reales hasta los perfiles profesionales más demandados. Hay mucho por explorar, y cada artículo está pensado para que avances con claridad.
También te puede interesar:
Ejercicios resueltos de contabilidad social paso a paso
Reporte integrado empresarial
Retorno social de la inversión (SROI)
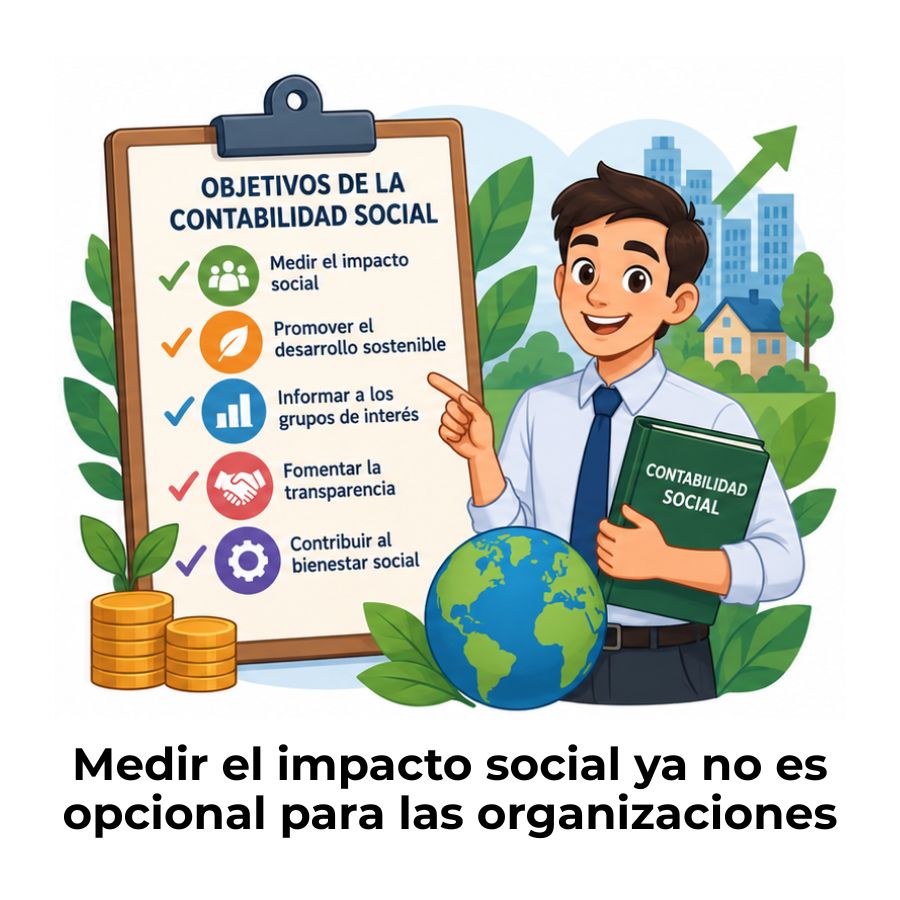
Objetivos de la contabilidad social
¿Cómo elaborar un balance social?

Ventajas y desventajas de la contabilidad social
Balance social según la Resolución Técnica N° 36 (RT 36)