La contabilidad social y la ambiental son dos ramas distintas de la disciplina contable. La primera estudia el impacto de una organización sobre las personas y la comunidad; la segunda, su efecto sobre el entorno natural. Aunque comparten el propósito de visibilizar lo que las finanzas tradicionales ignoran, cada una tiene su propio objeto de estudio, sus indicadores y sus herramientas.
¿Qué es la contabilidad social y qué estudia?
La contabilidad social es una rama de la ciencia contable que mide y comunica el impacto que una organización genera sobre las personas, la comunidad y la sociedad en su conjunto. Va más allá del resultado financiero y se pregunta qué efectos sociales produce la actividad empresarial: en sus trabajadores, en el entorno comunitario y en los grupos de interés que interactúan con ella.
Su objeto de estudio no son los ecosistemas ni los recursos naturales, sino las relaciones humanas y sociales que rodean a la organización. Esto la convierte en una herramienta especialmente útil para medir condiciones laborales, equidad, bienestar de los empleados y contribución al desarrollo de la comunidad cercana.
Objeto de estudio y enfoque principal
El objeto de estudio de la contabilidad social son los efectos económicos y sociales que la actividad de una empresa genera sobre la sociedad, pero también los efectos que la sociedad ejerce sobre la empresa. Esto incluye variables como la calidad del empleo, la equidad de género, el acceso a formación, los programas comunitarios y las condiciones de trabajo, entre otros aspectos que las finanzas tradicionales no registran.
Su enfoque es principalmente cualitativo y cuantitativo a la vez: combina indicadores numéricos, como tasas de accidentalidad o número de empleados formados, con análisis de tipo descriptivo que reflejan el compromiso de la organización con su entorno humano. Por eso sus informes requieren un lenguaje distinto al del balance financiero convencional.
Informes y herramientas que utiliza
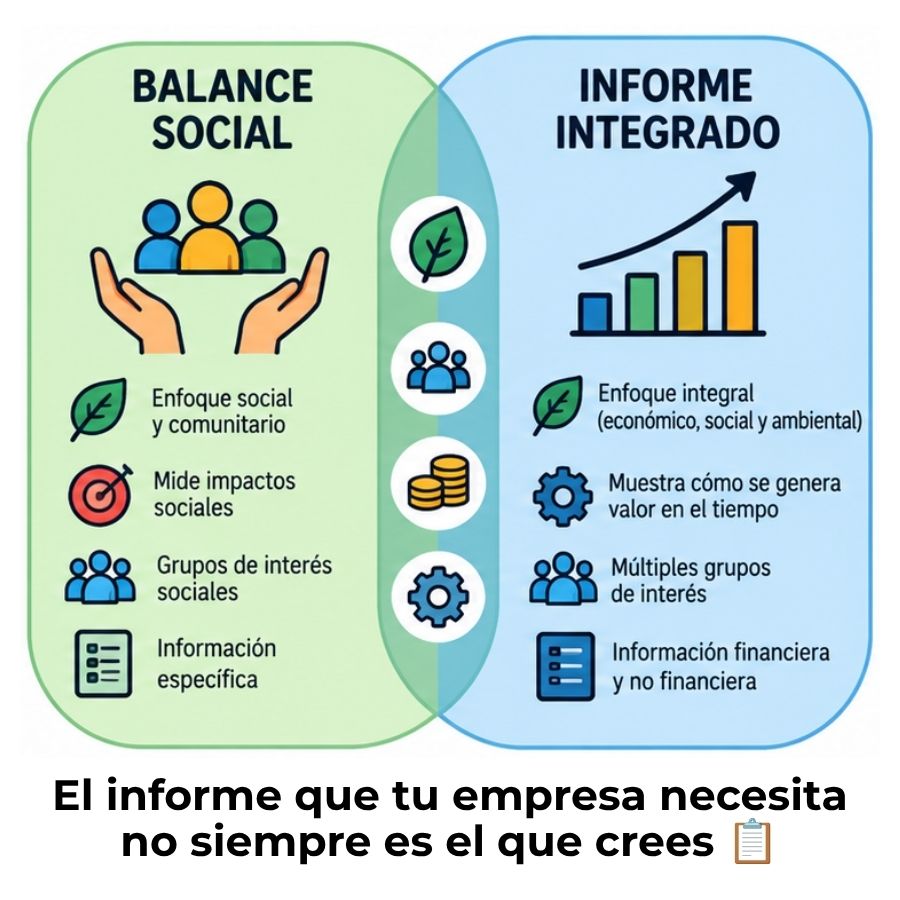
La herramienta más representativa de esta rama es el balance social, un documento que sistematiza los impactos de la organización sobre las personas. También se asocia con el informe social, que presenta de forma narrativa y estructurada los compromisos y resultados en materia social. Ambos son los vehículos principales para comunicar lo que esta rama mide.
Existen además marcos de referencia internacionales que orientan cómo construir estos informes, como los estándares GRI o los Principios del Pacto Global de la ONU. Estos marcos establecen qué categorías deben reportarse y cómo presentarlas para que sean comparables entre organizaciones y periodos.
¿Qué es la contabilidad ambiental y cómo funciona?
La contabilidad ambiental es una rama especializada que registra, mide y analiza los costos e ingresos relacionados con el impacto ecológico de la actividad empresarial. Su función principal es integrar el factor medioambiental dentro del sistema de información financiera de una organización, convirtiendo efectos sobre el entorno en datos útiles para la toma de decisiones.
También se conoce como contabilidad verde o contabilidad ecológica, aunque cada uno de estos términos tiene matices distintos. Lo que las une es el propósito: hacer visible lo que normalmente queda oculto en los estados financieros tradicionales, es decir, el costo real de usar, degradar o consumir recursos naturales.
Objeto de estudio y enfoque principal
El objeto de estudio de la contabilidad ambiental son los efectos que la actividad productiva genera sobre el entorno natural: emisiones de gases, consumo de agua, generación de residuos, uso de recursos no renovables y otros impactos sobre los ecosistemas. Lo que busca es que ninguno de esos efectos quede fuera del sistema de información de la empresa.
A diferencia de la contabilidad social, su enfoque es predominantemente cuantitativo. Trabaja con datos medibles —toneladas, kilowatios, litros, porcentajes de reducción— y los traduce al lenguaje contable para que puedan integrarse en los estados financieros o en informes de desempeño ambiental. Esto permite a la dirección tomar decisiones con base en el impacto real, no en estimaciones genéricas.
Informes y herramientas que utiliza
Los informes ambientales son el documento central de esta rama. En ellos se detalla el desempeño ecológico de la organización por periodos, permitiendo comparar si las acciones de mejora realmente reducen el impacto. También se utilizan herramientas como el análisis de ciclo de vida, la contabilidad de costos ambientales y los inventarios de emisiones.
En el ámbito macroeconómico, la contabilidad ambiental también se aplica a nivel nacional. Organismos como la ONU han desarrollado sistemas de cuentas ambientales integradas que permiten a los gobiernos medir cómo sus economías consumen y degradan el capital natural, complementando así indicadores como el PIB con variables ecológicas.
¿Cuál es la diferencia entre contabilidad social y ambiental?
La diferencia fundamental está en su objeto de estudio: la contabilidad social se enfoca en las personas y la comunidad, mientras que la contabilidad ambiental se enfoca en los recursos naturales y los ecosistemas. Aunque ambas amplían la mirada más allá del resultado financiero, cada una responde preguntas distintas y usa métricas distintas para hacerlo.
Comprender esta distinción es especialmente importante cuando se leen informes de sostenibilidad, porque muchas empresas combinan ambas dimensiones en un mismo documento. Sin la distinción clara, es difícil evaluar si la organización está siendo genuinamente responsable en cada frente o si simplemente mezcla conceptos para generar una imagen favorable.
Comparativa por dimensión de análisis
| Dimensión | Contabilidad social | Contabilidad ambiental |
|---|---|---|
| Objeto de estudio | Impacto sobre personas y comunidades | Impacto sobre el entorno natural |
| Enfoque principal | Relaciones humanas, bienestar y equidad | Recursos naturales, emisiones y residuos |
| Indicadores típicos | Empleo, formación, accidentalidad, equidad | CO₂, consumo de agua, energía, residuos |
| Herramientas clave | Balance social, informe social | Informe ambiental, análisis de ciclo de vida |
| Tipo de métricas | Mixtas: cuantitativas y cualitativas | Predominantemente cuantitativas |
| Partes interesadas | Empleados, comunidad, sociedad | Dirección, reguladores, inversores |
| Pregunta central | ¿Qué efecto tenemos sobre las personas? | ¿Qué efecto tenemos sobre el planeta? |
Similitudes que comparten ambas ramas
A pesar de sus diferencias, las dos ramas parten de un mismo punto: reconocer que la contabilidad tradicional no captura toda la realidad de una organización. Ambas buscan hacer visible lo que los estados financieros ignoran y ambas se orientan hacia una idea de responsabilidad más amplia que el simple beneficio económico.
Las dos también comparten el desafío de la medición: valorar en términos contables algo que no tiene un precio de mercado directo —ya sea el bienestar de una comunidad o la degradación de un acuífero— sigue siendo uno de los grandes debates académicos y profesionales de ambas disciplinas. Por eso su desarrollo teórico avanza a la par.
Lo que comparten la contabilidad social y la ambiental
Origen común
Ambas nacen de la insuficiencia de la contabilidad financiera tradicional para reflejar el impacto completo de la empresa.
Transparencia
Las dos promueven la transparencia corporativa al rendir cuentas ante grupos de interés que van más allá de los accionistas.
Desafío de medición
Ambas deben traducir a cifras realidades que no tienen precio de mercado: bienestar social o degradación ecológica.
¿Cómo se aplican en la práctica dentro de una empresa?
Conocer las diferencias entre ambas ramas tiene valor real cuando se entiende cómo cada una se aplica en el día a día de una organización. No son conceptos abstractos: son sistemas de información que guían decisiones concretas sobre personas, procesos y recursos. Lo que cambia es el área que se pone bajo el foco y las herramientas que se usan para medirla.
Ejemplos de aplicación de la contabilidad social
Una empresa aplica contabilidad social cuando registra y analiza datos relacionados con su impacto sobre las personas. Esto puede incluir el seguimiento de indicadores laborales, la documentación de programas de formación o la medición del efecto de sus actividades en la comunidad donde opera. El resultado suele presentarse en el informe social anual.
Ejemplos prácticos: contabilidad social
- Tasa de accidentalidad laboral: la empresa registra los accidentes ocurridos, su gravedad y los costos de prevención asumidos durante el periodo.
- Programas de formación: se documentan las horas de capacitación por empleado y el presupuesto destinado al desarrollo de habilidades internas.
- Equidad salarial: se mide la brecha de remuneración entre distintos grupos de la organización para identificar desigualdades y corregirlas.
- Impacto comunitario: se cuantifican las donaciones, los programas de voluntariado y las inversiones en infraestructura local que benefician al entorno cercano.
- Rotación de personal: se analiza cuántos empleados abandonan la organización y por qué, como indicador de clima laboral y estabilidad social interna.
Ejemplos de aplicación de la contabilidad ambiental
La contabilidad ambiental entra en acción cuando la organización necesita conocer qué parte de su presupuesto está relacionada directamente con el medioambiente y qué impacto ecológico genera su operación. Cuando el impacto se convierte en dato, se vuelve gestionable: es posible reducirlo, compararlo con periodos anteriores y evaluar si las medidas de eficiencia realmente funcionan.
Ejemplos prácticos: contabilidad ambiental
- Gestión de residuos: se asigna el costo real de tratamiento, transporte y disposición de residuos a cada línea de producción que los genera.
- Consumo energético: se registra el gasto de electricidad o combustible por proceso o unidad producida para detectar ineficiencias y reducir costos.
- Huella de carbono: se miden las emisiones de CO₂ equivalente de la operación completa para fijar metas de reducción y reportarlas de forma verificable.
- Uso del agua: se controla el consumo hídrico por área y se detectan fugas o usos ineficientes que representan tanto un costo financiero como un impacto ecológico.
- Evaluación de inversiones verdes: se calcula si un equipo más eficiente o un cambio de insumos resulta rentable cuando se suman los ahorros ambientales al análisis financiero.
¿Se pueden integrar en un solo sistema de reporte?
Sí, y de hecho muchas organizaciones ya lo hacen. Los informes de sostenibilidad modernos suelen combinar indicadores sociales y ambientales en un mismo documento, bajo marcos como los estándares GRI o el Estado de Valor Económico Generado y Distribuido (EVEGyD). Esto facilita la lectura y reduce la carga administrativa de producir dos informes separados.
Sin embargo, integrarlas no significa mezclarlas sin criterio. Lo recomendable es mantener secciones claramente diferenciadas dentro del informe, con sus propios indicadores, metas y métodos de medición. Cuando se mezclan sin estructura, el reporte se vuelve confuso y pierde capacidad de orientar decisiones concretas en cada área.
La clave para una integración efectiva está en la estructura del documento. Cada sección debe responder preguntas propias: la social, qué pasa con las personas; la ambiental, qué pasa con el planeta. Cuando se mantiene esa claridad, el informe integrado se convierte en una herramienta de gestión real y no en un simple ejercicio de comunicación corporativa.
Preguntas frecuentes
¿La contabilidad ambiental es parte de la contabilidad social?
Depende del enfoque teórico que se adopte. Algunos autores consideran que la contabilidad ambiental es una subdisciplina dentro de la contabilidad social, ya que ambas amplían la mirada más allá de los resultados financieros. Otros las tratan como ramas independientes con objetos de estudio propios. En la práctica académica y profesional actual, es más frecuente considerarlas disciplinas complementarias, pero distintas, cada una con sus propios marcos de referencia, indicadores y metodologías de aplicación.
¿Qué mide la contabilidad social que no mide la ambiental?
La contabilidad social mide variables relacionadas con las personas: condiciones laborales, equidad salarial, programas de formación, impacto comunitario, bienestar de los empleados y contribución al desarrollo social. Ninguno de estos aspectos forma parte del objeto de estudio de la contabilidad ambiental, que se limita al entorno ecológico. Así, si quieres saber cómo trata una empresa a sus trabajadores o a la comunidad donde opera, es la contabilidad social la que tiene esa respuesta.
¿Cuál es el objetivo principal de la contabilidad ambiental?
Su objetivo central es integrar el factor medioambiental en las decisiones financieras de la organización. Para lograrlo, identifica los costos ambientales que la empresa genera —tratamiento de residuos, consumo de energía, emisiones—, los mide en unidades físicas y monetarias, y los reporta de forma que la dirección pueda actuar sobre ellos. El resultado es que el impacto sobre el entorno deja de ser un efecto colateral invisible y se convierte en un dato gestionable con consecuencias reales sobre el presupuesto y la estrategia.
¿Qué indicadores se usan en la contabilidad social?
Los indicadores más habituales de la contabilidad social incluyen la tasa de accidentalidad laboral, la brecha salarial entre géneros, el porcentaje de empleados con contrato fijo, las horas de formación por trabajador, el índice de rotación de personal y el presupuesto destinado a programas comunitarios. Estos indicadores pueden ser cuantitativos o cualitativos, lo que hace que su medición sea más compleja que la de los datos ambientales, que suelen expresarse en unidades físicas directas.
¿Qué indicadores se usan en la contabilidad ambiental?
Los indicadores de la contabilidad ambiental son predominantemente cuantitativos. Los más utilizados son las toneladas de CO₂ equivalente emitidas, el consumo de energía en kilovatios-hora, el volumen de agua consumida o reutilizada, la cantidad de residuos generados y el porcentaje que se recicla, así como los costos directos de gestión ambiental. Cada uno de estos indicadores tiene una línea base y una meta de reducción, lo que permite comparar periodos y verificar si las inversiones en sostenibilidad producen resultados reales.
¿Qué es el balance social y cómo se relaciona con la contabilidad social?
El balance social es el instrumento principal de la contabilidad social. Es un documento periódico que sistematiza los impactos de la organización sobre sus empleados, la comunidad y la sociedad, usando indicadores predefinidos que permiten comparar resultados entre periodos. La relación entre ambos es directa: la contabilidad social es la disciplina y el balance social es su producto más representativo, equivalente a lo que el estado de resultados es para la contabilidad financiera tradicional.
¿La contabilidad social es obligatoria para las empresas?
En la mayoría de los países, la contabilidad social no es obligatoria de forma generalizada, aunque hay excepciones según el tamaño de la empresa o el sector. Sin embargo, la presión regulatoria y de los mercados va en aumento: la Unión Europea, por ejemplo, ha ampliado progresivamente las obligaciones de reporte no financiero para grandes empresas. Además, muchas organizaciones la adoptan de forma voluntaria porque los grupos de interés —inversores, clientes, comunidades— la exigen cada vez más como parte de los criterios ESG de evaluación corporativa.
Conclusión
La diferencia entre contabilidad social y ambiental no es una cuestión de terminología: es una distinción de fondo sobre qué se mide, por qué y para quién. La primera pone el foco en las personas; la segunda, en el entorno natural. Las dos amplían el alcance de la contabilidad tradicional y las dos son necesarias para entender el impacto real de cualquier organización sobre el mundo que la rodea.
Ahora que conoces sus diferencias, sus herramientas y sus puntos de encuentro, puedes leer un informe de sostenibilidad con otra mirada: identificar qué datos pertenecen a cada rama, evaluar si los indicadores son coherentes con el área que dicen medir y detectar cuándo una empresa realmente rinde cuentas y cuándo simplemente mezcla conceptos. Esa capacidad de análisis es una ventaja concreta en tu formación o en tu práctica profesional.
Si quieres seguir profundizando en estos temas, este sitio web tiene más contenido sobre contabilidad social, reportes corporativos y herramientas de medición que te ayudarán a construir una visión más completa del campo. Cada artículo está pensado para que avances con claridad, sin perderte en tecnicismos innecesarios.
También te puede interesar:

Ventajas y desventajas de la contabilidad social
Bonos de impacto social (BIS)
La contabilidad social en Colombia
¿Cómo calcular la huella social empresarial?
ISO 26000: Transforma tu organización con responsabilidad social
Responsabilidad social empresarial (RSE)
Empresas obligadas a presentar el EINF en España