El balance social es el informe mediante el cual una empresa registra y evalúa el impacto de sus actividades en la sociedad. A diferencia del balance financiero, no mide ganancias ni deudas, sino el cumplimiento de sus responsabilidades hacia sus empleados, la comunidad y el medio ambiente.
¿Qué es el balance social?
El balance social es un informe que elabora una empresa u organización para medir, registrar y comunicar el impacto de sus actividades en la sociedad. No se trata de un estado contable en el sentido financiero tradicional, sino de un instrumento que evalúa el cumplimiento de la responsabilidad social asumida por la entidad frente a sus grupos de interés: empleados, comunidad, clientes y medio ambiente.
A diferencia del balance financiero, que expresa en cifras monetarias la situación patrimonial de una empresa, el balance social recoge datos tanto cuantitativos como cualitativos. Su propósito es mostrar qué hace la organización más allá de generar beneficios económicos, y si esas acciones resultan coherentes con sus valores y con las expectativas de la sociedad en la que opera.
«El balance social es un instrumento contable que sirve para el cierre de cuentas de la contabilidad social de la empresa.» — Dr. Santiago García Echevarría
Diferencia entre balance social e informe social
Aunque los dos términos suelen usarse como sinónimos, existe una distinción técnica importante. El informe social describe las actividades realizadas por la empresa en materia social durante un período determinado, sin necesariamente compararlas con objetivos previos. El balance social, en cambio, confronta esos resultados reales con metas definidas al inicio del ejercicio, lo que lo convierte en una herramienta de evaluación y mejora continua.
¿Por qué se llama «balance» si no es un estado contable tradicional?
El término «balance» puede generar confusión, porque en contabilidad financiera hace referencia a un estado de situación con activos y pasivos. Aquí, sin embargo, la palabra «balance» se usa en su sentido de comparación o contraste: se confrontan los resultados sociales obtenidos con los objetivos sociales planteados. No hay un activo ni un pasivo, sino un análisis de logros frente a compromisos.
Origen e historia del balance social
El balance social no nació de un día para otro. Sus raíces se remontan a los años sesenta y setenta del siglo XX, cuando empresas europeas y norteamericanas comenzaron a reconocer que sus actividades generaban efectos sobre la sociedad que el balance financiero no podía capturar. Francia fue uno de los primeros países en regularlo, estableciendo la obligación de elaborarlo para ciertas empresas desde 1977.
En América Latina, su desarrollo llegó algo más tarde, aunque con fuerza. Argentina, por ejemplo, avanzó en la regulación del llamado «Balance de Responsabilidad Social y Ambiental», exigido a empresas que superan determinados umbrales de facturación y de personal. Las cooperativas fueron pioneras en adoptarlo, ya que su modelo de negocio está intrínsecamente ligado al impacto comunitario.
Línea de tiempo: hitos del balance social
Años 60–70
Las primeras empresas europeas y norteamericanas empiezan a reportar su impacto social de forma voluntaria.
1977 — Francia
Francia establece por ley la obligación de elaborar el balance social para empresas con más de 300 trabajadores.
Años 80–90
Se expande a América Latina; las cooperativas y organismos internacionales impulsan modelos propios de balance social.
Siglo XXI
Se consolida junto a los estándares GRI y a los Objetivos de Desarrollo Sostenible (ODS) de Naciones Unidas.
¿Para qué sirve el balance social en una empresa?
El balance social cumple dos grandes funciones que se complementan entre sí. Por un lado, proporciona información hacia dentro de la organización, permitiendo a la dirección conocer cómo está gestionando sus compromisos sociales. Por otro, comunica esa información hacia fuera, generando transparencia y confianza entre clientes, proveedores, organismos reguladores y la comunidad en general. Ambas funciones hacen de este documento una herramienta de gestión estratégica, no solo un trámite de imagen.
Función interna del balance social
Dentro de la empresa, el balance social actúa como un espejo. Permite identificar áreas de mejora en materia laboral, de formación, de igualdad o de seguridad, y trazar metas concretas para el siguiente período. También facilita la toma de decisiones al ofrecer datos verificables sobre el impacto real de las políticas internas, desde la rotación de personal hasta las horas de capacitación invertidas.
Función externa del balance social
Hacia el exterior, el balance social comunica el compromiso de la organización con la sociedad. Una empresa que publica su balance social de forma regular genera mayor confianza entre sus grupos de interés, lo que puede traducirse en mejor reputación, mayor fidelidad de clientes y mejores relaciones con entidades públicas y financiadoras. En algunos sectores, como el cooperativo o el de la economía social, su publicación es prácticamente un estándar de referencia.
Componentes del balance social
El balance social se estructura en dos grandes áreas: la interna y la externa. Cada área agrupa variables e indicadores que miden aspectos específicos del comportamiento social de la organización. La combinación de ambas ofrece una visión integral del desempeño social de la empresa durante el período analizado, que generalmente coincide con el ejercicio fiscal anual.
Área interna: empleados y condiciones laborales
El área interna se concentra en la relación de la empresa con sus propios trabajadores. Aquí se evalúan aspectos como la seguridad en el puesto de trabajo, la formación recibida, las remuneraciones, los beneficios sociales y el clima laboral. También se analizan políticas de igualdad de género, diversidad e inclusión. Esta dimensión interesa especialmente a los empleados actuales, a los sindicatos y a quienes buscan trabajo en la organización.
Área externa: comunidad y medio ambiente
El área externa mide cómo la empresa se relaciona con su entorno más amplio. Incluye el impacto en la comunidad local, la gestión ambiental, la relación con proveedores y clientes y las contribuciones al desarrollo económico de la región. Esta dimensión interesa a vecinos, autoridades, consumidores y organizaciones sociales que quieren saber si la empresa actúa de forma responsable más allá de sus puertas.
Objetivos del balance social
Elaborar un balance social no es un ejercicio de imagen. Tiene objetivos concretos que orientan tanto la recopilación de datos como el análisis posterior. Cuando se usa bien, este documento se convierte en el punto de partida para mejorar de verdad la gestión social de la organización. A continuación se presentan los objetivos más relevantes:
- Información transparente: Ofrecer a todos los grupos de interés datos verificables sobre el desempeño social de la empresa durante el período analizado.
- Planificación social: Definir metas sociales concretas para el ejercicio siguiente a partir de los resultados obtenidos, como ajustar presupuestos o rediseñar programas.
- Evaluación del desempeño: Comparar los logros reales con los objetivos fijados al inicio del período para identificar brechas y áreas de mejora.
- Control de gestión: Actuar como herramienta de auditoría interna que garantiza que las políticas sociales declaradas se cumplen en la práctica.
- Mejora de la reputación: Generar confianza entre clientes, inversores y organismos reguladores al demostrar un compromiso real y medible con la sociedad.
- Apoyo a la toma de decisiones: Proporcionar a la alta dirección información sólida para orientar la estrategia empresarial hacia un modelo más sostenible e inclusivo.
¿Cómo se elabora un balance social paso a paso?
Elaborar un balance social requiere planificación, recopilación sistemática de datos y análisis riguroso. El proceso no tiene un único modelo universal, pero la mayoría de las organizaciones siguen una secuencia lógica que garantiza que el resultado final sea coherente, comparable y útil para la toma de decisiones. Los pasos que se describen aquí responden a las prácticas más extendidas entre empresas y cooperativas.
Proceso de elaboración del balance social
Definir la política social de la empresa
Antes de medir nada, la organización debe tener claros sus compromisos sociales: qué quiere lograr, con quién y en qué plazo.
Seleccionar los indicadores
Se eligen las variables que se van a medir en el área interna y externa, tanto cuantitativas (número de accidentes, horas de formación) como cualitativas (satisfacción laboral).
Recopilar la información
Se recogen los datos de las distintas áreas de la empresa: recursos humanos, medio ambiente, finanzas y relaciones con la comunidad, entre otros departamentos.
Analizar y comparar con los objetivos
Los datos recopilados se contrastan con las metas fijadas al inicio del período para determinar el nivel de cumplimiento y detectar desviaciones.
Redactar y publicar el informe
Se elabora el documento final con los resultados, conclusiones y metas para el siguiente ejercicio. La verificación por parte de un auditor externo refuerza su credibilidad.
Tipos de indicadores en el balance social
Los indicadores son el corazón del balance social. Sin ellos, el documento sería una declaración de intenciones sin sustento. Los indicadores permiten cuantificar y calificar el desempeño social de la organización, haciendo que los resultados sean comparables de un año a otro y auditables por terceros. Se clasifican principalmente en dos grandes grupos.
Indicadores cuantitativos
Son los más fáciles de verificar porque se expresan en números concretos. Miden hechos objetivos y permiten comparar la evolución de la empresa a lo largo del tiempo. Algunos ejemplos habituales son el número de accidentes laborales registrados en el período, el total de horas de formación impartidas a los empleados, el porcentaje de mujeres en cargos directivos, el volumen de residuos generados o las toneladas de emisiones contabilizadas.
Indicadores cualitativos
Los indicadores cualitativos recogen percepciones, valoraciones y opiniones que los números no pueden expresar por sí solos. Se obtienen habitualmente mediante encuestas de satisfacción, entrevistas o grupos focales. Un ejemplo típico es el grado de satisfacción de los trabajadores con su puesto de trabajo, la valoración de los clientes sobre la calidad del servicio recibido o la percepción de la comunidad local sobre el comportamiento de la empresa en su entorno.
| Tipo de indicador | Cómo se mide | Ejemplo concreto |
|---|---|---|
| Cuantitativo | Datos numéricos objetivos | Número de accidentes laborales en el año |
| Cuantitativo | Porcentajes y ratios | Porcentaje de mujeres en puestos directivos |
| Cualitativo | Encuestas y entrevistas | Satisfacción de los empleados con el clima laboral |
| Cualitativo | Valoraciones externas | Percepción de la comunidad local sobre la empresa |
Balance social y contabilidad social: ¿Cómo se relacionan?
El balance social y la contabilidad social están profundamente conectados. La contabilidad social es la disciplina que se ocupa de medir, registrar e informar sobre el impacto de las organizaciones en su entorno social y ambiental, ampliando así el campo tradicional de la contabilidad financiera. El balance social es, en esencia, el documento de cierre de ese proceso contable: el informe final que resume los resultados obtenidos.
Sin contabilidad social, no habría datos suficientemente estructurados para elaborar un balance social fiable. Y sin el balance social, la contabilidad social carecería de un vehículo formal para comunicar sus resultados. Ambas disciplinas se alimentan mutuamente y forman parte de un sistema más amplio que busca hacer visible lo que la contabilidad tradicional ignora: el valor social generado o destruido por la actividad empresarial.
Ventajas y limitaciones del balance social
Como cualquier herramienta de gestión, el balance social tiene puntos fuertes que justifican su uso y también limitaciones que conviene conocer antes de adoptarlo. Entender ambos lados ayuda a sacarle el máximo partido y a evitar expectativas poco realistas. Las ventajas son tangibles cuando el proceso se lleva con rigor; las limitaciones, en cambio, suelen aparecer cuando el documento se usa solo como elemento de comunicación externa sin respaldo interno real.
✅ Ventajas
- Mejora la transparencia y la confianza de los grupos de interés.
- Permite identificar áreas de mejora antes de que se conviertan en problemas.
- Facilita la comparación del desempeño social entre distintos ejercicios.
- Refuerza la reputación y la imagen pública de la organización.
- Apoya la planificación estratégica con datos sociales verificables.
⚠️ Limitaciones
- Requiere tiempo, recursos y compromiso real de la dirección para hacerlo bien.
- La falta de un estándar universal dificulta la comparación entre empresas.
- Si no hay verificación externa, su credibilidad puede quedar en entredicho.
- Los indicadores cualitativos son más difíciles de objetivar y comparar.
- Puede convertirse en un documento puramente cosmético si no hay seguimiento real.
Preguntas frecuentes
¿Qué información incluye un balance social?
Un balance social incluye datos sobre las condiciones laborales de los empleados, las políticas de formación y desarrollo profesional, los programas de igualdad e inclusión, el impacto ambiental de las operaciones, la relación con la comunidad local y las contribuciones al desarrollo regional. También recoge tanto los resultados positivos como los negativos de la actividad empresarial, lo que lo distingue de una simple memoria de sostenibilidad o de un informe de imagen corporativa.
¿El balance social es obligatorio para todas las empresas?
Depende del país y del tamaño de la organización. En Francia, por ejemplo, es obligatorio para empresas con más de 300 trabajadores desde 1977. En Argentina existe la obligación para ciertas empresas que superan umbrales de facturación y de personal. En la mayoría de los países, sin embargo, su elaboración sigue siendo voluntaria, aunque cada vez más organizaciones lo adoptan por iniciativa propia para diferenciarse y mejorar su gestión social.
¿Qué diferencia hay entre balance social y balance financiero?
El balance financiero registra la situación patrimonial de la empresa en términos económicos: activos, pasivos y patrimonio neto. El balance social, en cambio, no mide dinero, sino responsabilidad: evalúa cómo la empresa se comporta con sus empleados, la comunidad y el medio ambiente. Ambos documentos son complementarios, pero responden a preguntas distintas: uno dice cuánto vale la empresa; el otro, qué impacto genera en su entorno.
¿Quién elabora el balance social dentro de una empresa?
Su elaboración suele ser responsabilidad del área de recursos humanos, sostenibilidad o responsabilidad social corporativa, aunque requiere la participación de varios departamentos: finanzas, medio ambiente, comunicación y operaciones, entre otros. Para que el resultado sea creíble y útil, lo ideal es que cuente con el respaldo de la alta dirección y, cuando sea posible, con la verificación de un auditor externo independiente.
¿Con qué frecuencia se publica el balance social?
Lo más habitual es publicarlo de forma anual, coincidiendo con el cierre del ejercicio fiscal. Esta periodicidad permite comparar los resultados de un año con los del anterior y establecer tendencias claras. Algunas organizaciones optan por actualizaciones semestrales o trimestrales de ciertos indicadores, aunque el informe completo se consolida generalmente una vez al año para garantizar la coherencia y la comparabilidad de los datos.
¿Qué es el triple balance o triple bottom line?
El triple balance, también conocido como triple bottom line, es un enfoque que propone evaluar el desempeño de una organización desde tres dimensiones simultáneas: la económica, la social y la ambiental. El balance social forma parte de este modelo, ocupándose específicamente de la dimensión social. Este concepto fue popularizado por el consultor John Elkington en los años noventa y hoy sirve de base para muchos estándares de reporte de sostenibilidad empresarial.
¿El balance social sirve para cooperativas y ONG?
Sí, y de hecho las cooperativas fueron de las primeras organizaciones en adoptarlo de forma sistemática. Su modelo de negocio, centrado en el beneficio de los socios y de la comunidad, hace que el balance social encaje especialmente bien con su filosofía. En cuanto a las ONG, el balance social les permite demostrar con datos el impacto real de sus proyectos, lo que resulta muy valioso para la captación de fondos y para rendir cuentas ante donantes y entidades financiadoras.
Conclusión
El balance social es mucho más que un documento formal: es la forma que tiene una organización de decir, con datos verificables, cómo está actuando frente a la sociedad. Reúne en un solo informe el impacto de la empresa sobre sus empleados, su comunidad y su entorno ambiental, ofreciendo una visión que el balance financiero, por sí solo, nunca podría dar.
Ahora que conoces sus componentes, sus objetivos y cómo se elabora, puedes empezar a mirar las organizaciones de otra manera. Ya sea que estudies contabilidad, trabajes en una empresa o simplemente quieras entender cómo funciona la responsabilidad social en la práctica, el balance social es un punto de partida sólido para desarrollar una visión más completa de lo que significa gestionar bien una organización.
Si este tema te ha generado más preguntas de las que ha resuelto, es una buena señal: significa que estás profundizando. En este sitio web encontrarás más contenidos sobre contabilidad social, responsabilidad empresarial y otros conceptos clave que te ayudarán a seguir construyendo ese conocimiento de forma clara y progresiva.
También te puede interesar:
Diferencia entre contabilidad social y ambiental

Norma AA1000: Transparencia y sostenibilidad al alcance de cualquier organización
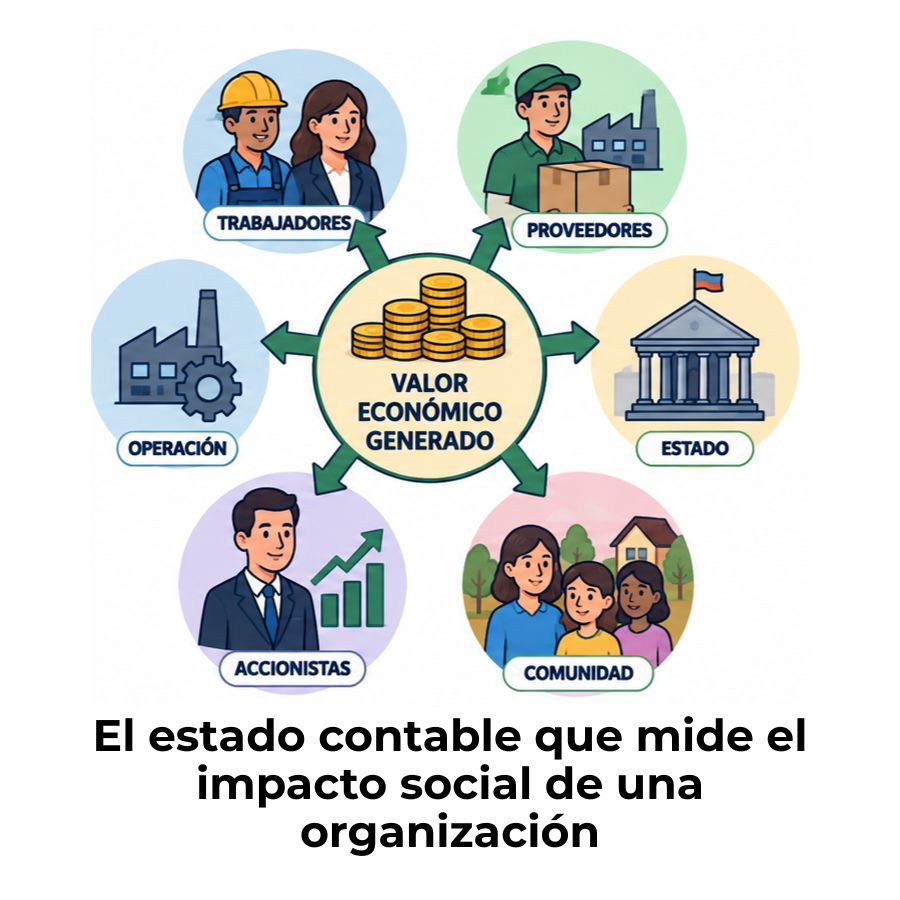
Estado de Valor Económico Generado y Distribuido (EVEGyD)
La contabilidad social en Colombia
Empresas obligadas a presentar el EINF en España
¿Qué es una auditoría retributiva y cómo funciona?
¿Cómo se contabiliza el capital humano en una empresa?
