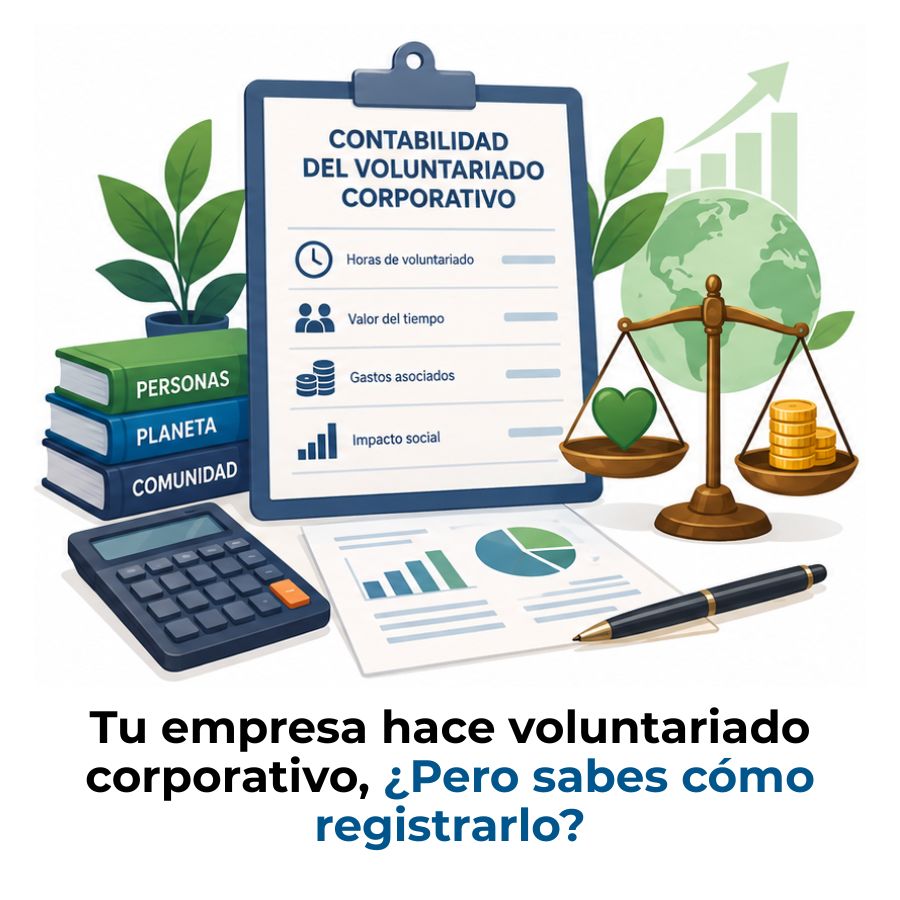
Cuando una empresa manda a sus empleados a plantar árboles un viernes por la mañana, alguien asume ese coste. No desaparece. Está ahí, en horas de trabajo, en desplazamientos, en recursos logísticos. La pregunta no es si el voluntariado corporativo genera un impacto económico, sino si tu empresa sabe registrarlo donde corresponde. Porque la contabilidad social empieza exactamente ahí.
¿Qué es el voluntariado corporativo en contabilidad?
El voluntariado corporativo es el conjunto de actividades solidarias que una empresa organiza, financia o facilita para que sus empleados participen durante su jornada laboral o en tiempo vinculado a ella. Desde la perspectiva contable, estas actividades no son gratuitas: representan una transferencia de recursos de la empresa hacia causas sociales externas, lo que exige un registro formal en los libros contables.
A diferencia de una donación en dinero, el voluntariado corporativo moviliza un activo intangible pero cuantificable: el tiempo de las personas. Ese tiempo tiene un coste salarial real, y cuando la empresa lo cede para fines sociales, está incurriendo en un gasto que la contabilidad social se encarga de identificar, medir y comunicar.
¿Por qué registrar contablemente el voluntariado corporativo?
Muchas empresas asumen que el voluntariado corporativo no deja huella contable porque los empleados no reciben un pago adicional por participar. Esa percepción es incorrecta. Cada hora que un empleado dedica a una actividad solidaria en horario laboral es una hora que la empresa financia, aunque no exista una factura de por medio.
Registrar estas actividades aporta ventajas concretas más allá del cumplimiento normativo. Permite a la dirección conocer el volumen real de recursos que destina a su estrategia de RSC, facilita la elaboración de memorias de sostenibilidad con datos verificables y refuerza la credibilidad ante inversores, clientes y organismos reguladores que cada vez exigen mayor transparencia social.
Costes directos e indirectos del voluntariado corporativo
Antes de registrar cualquier asiento, necesitas identificar todos los componentes de coste que genera el programa. Un error habitual es contabilizar solo los gastos con factura y olvidar el coste del tiempo. Ambas categorías son reales y deben reflejarse de forma separada para obtener una imagen fiel del esfuerzo económico de la empresa.
Coste del tiempo del empleado voluntario
Cuando un empleado participa en una actividad de voluntariado durante su jornada laboral, la empresa sigue pagando su salario aunque no esté produciendo para el negocio. Ese coste se calcula multiplicando el número de horas dedicadas al programa por el coste total por hora del empleado, que incluye el salario bruto más las cotizaciones sociales a cargo de la empresa.
Este coste es el más significativo en la mayoría de los programas y, paradójicamente, el que con más frecuencia se omite en la contabilidad. No existe una factura que lo recuerde, por lo que requiere un proceso interno de cuantificación previo al registro.
Gastos operativos asociados al programa
Junto al coste del tiempo, los programas de voluntariado generan gastos operativos concretos que sí tienen soporte documental. Transporte, alojamiento, materiales, coordinación externa y seguros son los más habituales, y todos deben respaldarse con factura o justificante de gasto para poder contabilizarse de forma correcta.
¿Cómo valorar económicamente el voluntariado corporativo?
Valorar el tiempo del empleado es el paso más delicado de todo el proceso. No existe un único método obligatorio, pero sí existen dos enfoques ampliamente aceptados que puedes aplicar según la naturaleza del programa y la información disponible en tu empresa.
Método del coste de oportunidad laboral
Este método calcula el valor del tiempo voluntario usando el coste que la empresa paga realmente por cada hora de trabajo. La fórmula es: horas de voluntariado × (salario bruto anual + cotizaciones sociales patronales) ÷ horas anuales trabajadas. El resultado representa lo que la empresa invierte por cada hora cedida al programa, con independencia de la categoría profesional del empleado.
Es el método más directo y el que mejor refleja el coste real para la empresa. Tiene sentido cuando el objetivo es conocer el impacto económico interno del programa de voluntariado.
Método del coste de reemplazo
El método del coste de reemplazo parte de una pregunta distinta: ¿cuánto costaría contratar a un profesional externo para realizar la misma tarea? Se aplica una tarifa de mercado equivalente a las horas aportadas, lo que resulta especialmente útil cuando los voluntarios poseen habilidades técnicas específicas, como abogados que asesoran a ONG o ingenieros que diseñan infraestructuras sociales.
Este enfoque tiende a producir valoraciones más elevadas porque refleja el valor de mercado de las competencias aportadas, no simplemente el coste que asume la empresa. Es habitual en informes GRI y memorias de sostenibilidad que buscan comunicar el valor transferido a la comunidad.
Cuentas contables utilizadas en el registro
En el marco del Plan General Contable español, el voluntariado corporativo no tiene una cuenta específica y exclusiva. El registro se realiza combinando cuentas existentes en función del tipo de coste que se registra. Lo habitual es utilizar cuentas del grupo 6 (gastos), que varían según la naturaleza del desembolso: gasto de personal, servicios exteriores o gastos de RSC.
Una práctica muy recomendable es crear en la contabilidad analítica un centro de coste específico para RSC o voluntariado corporativo. Esto permite agrupar todos los gastos del programa, independientemente de la cuenta del PGC que se utilice, y obtener el coste total del programa de un solo vistazo al cierre del ejercicio.
Asientos contables del voluntariado corporativo
Con las cuentas claras, el siguiente paso es trasladar cada coste a un asiento contable. A continuación se desarrollan los tres asientos principales que genera un programa de voluntariado corporativo, con los datos necesarios para comprender su lógica.
Asiento por horas de empleados cedidas
Este es el asiento más representativo del voluntariado corporativo. Registra el coste del tiempo que los empleados dedican al programa durante su jornada laboral. No exige un movimiento de tesorería adicional porque el salario ya se abona a través de la nómina mensual; lo que se hace es imputar una parte de ese gasto al programa de voluntariado mediante contabilidad analítica.
Asiento por gastos operativos del programa
Los gastos operativos con factura se contabilizan de forma más directa. Cada desembolso se registra en la cuenta del grupo 6 que corresponda según su naturaleza, y se imputa al centro de coste del programa de voluntariado en la contabilidad analítica. La contrapartida es la tesorería o la cuenta de acreedores según el momento del pago.
Asiento por donaciones en especie vinculadas
En ocasiones, el programa de voluntariado incluye la cesión de recursos materiales de la empresa: equipos informáticos, mobiliario, alimentos o productos propios que se entregan a la entidad beneficiaria. Estas donaciones en especie se contabilizan como un gasto en la cuenta 678 (Gastos excepcionales) y como una baja del activo o almacén correspondiente.
Voluntariado corporativo en la memoria y el informe de sostenibilidad
El registro contable es el primer eslabón de la cadena, pero su finalidad más amplia es alimentar los documentos de rendición de cuentas. La memoria anual de las cuentas anuales debe recoger, en su apartado de RSC o de hechos significativos, cualquier actividad de voluntariado corporativo que tenga un impacto económico relevante.
Las empresas que elaboran informes de sostenibilidad bajo estándares como el GRI (Global Reporting Initiative) deben cuantificar el voluntariado corporativo según indicadores específicos, incluyendo el número de horas aportadas, el número de participantes y el valor económico estimado del tiempo cedido. Aquí es donde el registro contable previo se vuelve imprescindible: sin datos contabilizados, los indicadores GRI no pueden calcularse con rigor.
Además, el entorno regulatorio europeo avanza hacia una mayor exigencia de reporte no financiero. La Directiva CSRD (Corporate Sustainability Reporting Directive) amplía las obligaciones de divulgación de información social y medioambiental para un número creciente de empresas en la Unión Europea, lo que refuerza la necesidad de construir sistemas de medición sólidos desde la contabilidad. Quienes se han formado en salidas profesionales en contabilidad social son cada vez más demandados para diseñar y gestionar estos sistemas.
Errores frecuentes al contabilizar el voluntariado corporativo
Conocer los errores más comunes en este proceso te ayuda a evitarlos desde el principio. Muchos de ellos no generan problemas inmediatos en los estados financieros, pero producen información incompleta que dificulta la elaboración de memorias de sostenibilidad y la toma de decisiones internas sobre el programa.
Preguntas frecuentes
¿El voluntariado corporativo es deducible fiscalmente?
Los gastos directamente relacionados con el voluntariado corporativo, como el transporte, los materiales o los honorarios de coordinación, son deducibles como gasto de la actividad empresarial si cuentan con el soporte documental adecuado y responden a una actividad real de la empresa. El coste del tiempo de los empleados es más complejo desde el punto de vista fiscal: al estar ya incluido en la nómina, no genera un gasto adicional deducible por sí mismo, sino que simplemente se reclasifica internamente. En cualquier caso, es recomendable consultar con un asesor fiscal para determinar el tratamiento exacto según la normativa vigente en cada país y el tipo de programa de voluntariado que desarrolla la empresa.
¿Qué cuenta del Plan General Contable se usa para el voluntariado?
No existe una única cuenta del PGC destinada en exclusiva al voluntariado corporativo. El registro utiliza varias cuentas del grupo 6 según la naturaleza de cada coste: la cuenta 640 para el coste salarial de las horas cedidas, la 642 para las cotizaciones sociales, la 629 para gastos operativos como transporte o materiales, la 623 para honorarios de entidades externas que coordinan el programa y la 678 para las donaciones en especie vinculadas a la actividad voluntaria. La clave está en complementar este registro financiero con un centro de coste analítico que agrupe todos los gastos bajo un mismo proyecto y permita conocer el coste total del programa al cierre del ejercicio.
¿Cómo se valora el tiempo dedicado por los empleados voluntarios?
Existen dos métodos ampliamente utilizados. El primero es el método del coste de oportunidad laboral, que calcula el valor de las horas usando el coste real por hora del empleado, incluyendo salario bruto más cotizaciones sociales patronales. Es el más adecuado para la contabilidad interna. El segundo es el método del coste de reemplazo, que aplica una tarifa de mercado equivalente a las habilidades aportadas y resulta más útil en informes de sostenibilidad. Lo más importante es aplicar el mismo método de forma consistente año tras año para garantizar la comparabilidad de los datos entre ejercicios.
¿Es obligatorio contabilizar el voluntariado corporativo?
La obligación depende del marco normativo aplicable a cada empresa. Para las empresas sujetas a la elaboración de un informe de información no financiera, como establece la normativa europea derivada de la Directiva de Sostenibilidad (CSRD), cuantificar las actividades de voluntariado puede ser un requisito explícito. Para el resto de empresas, no existe una obligación general de registrarlo contablemente, pero hacerlo es una práctica que aporta valor real a la gestión y a la transparencia ante inversores, clientes y otras partes interesadas. Empresas con programas de voluntariado de cierto volumen deberían plantearlo como un estándar interno.
¿Qué diferencia hay entre voluntariado corporativo y donación empresarial?
Aunque ambos son instrumentos de RSC, sus naturalezas y registros contables difieren. La donación empresarial transfiere un recurso económico o material de forma directa, sin implicación activa de los empleados en la ejecución, y se contabiliza principalmente en la cuenta 678. El voluntariado corporativo, en cambio, implica la participación personal de los empleados, cuyo tiempo es el recurso transferido. Esta diferencia de naturaleza determina también distintas cuentas contables, distintos métodos de valoración y distintas formas de comunicación en la memoria anual. Un perfil del contador social está específicamente preparado para distinguir, registrar y comunicar ambas tipologías con criterio.
¿Cómo afecta el voluntariado corporativo al resultado del ejercicio?
Los gastos derivados del voluntariado corporativo, tanto los operativos con factura como la reclasificación analítica del coste del tiempo, reducen el resultado del ejercicio al igual que cualquier otro gasto de explotación. Esto significa que un programa de voluntariado con un coste elevado tiene un impacto directo y medible sobre el beneficio neto de la empresa. Por eso, registrarlo correctamente no es solo una cuestión de transparencia: también permite a la dirección tomar decisiones informadas sobre el dimensionamiento del programa y su integración en el presupuesto anual de RSC.
¿Qué normas internacionales regulan la contabilidad del voluntariado?
Las NIIF (Normas Internacionales de Información Financiera), emitidas por el IASB, no contemplan una norma específica para el voluntariado corporativo, aunque los principios generales de reconocimiento y valoración de gastos son aplicables. En el ámbito del reporte no financiero, los estándares GRI (Global Reporting Initiative) ofrecen indicadores concretos para medir y comunicar el voluntariado corporativo. A nivel europeo, la Directiva CSRD establece obligaciones de reporte de sostenibilidad que incluyen indicadores sociales donde el voluntariado puede quedar encuadrado. La mejor práctica es alinear el registro contable interno con los requerimientos del estándar de reporte que utilice la empresa, sea GRI, CSRD o cualquier otro marco voluntario adoptado.
Conclusión
Contabilizar el voluntariado corporativo es mucho más que un ejercicio técnico: es la forma en que una empresa traduce su compromiso social a un lenguaje verificable. Cuando registras correctamente el coste del tiempo de los empleados, los gastos operativos del programa y las donaciones en especie asociadas, estás construyendo una base de datos sólida que sostiene cualquier declaración de impacto que la empresa quiera hacer pública.
Los pasos que has visto en este artículo, desde la identificación de costes hasta los asientos contables y la selección del método de valoración, pueden aplicarse de forma inmediata en cualquier empresa que tenga un programa de voluntariado activo. El único requisito es la voluntad de documentar lo que ya se hace y de asignarle las cuentas que le corresponden.
Si este tema te abre el apetito por la contabilidad aplicada a la responsabilidad social, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en las distintas dimensiones de la contabilidad social, desde los fundamentos hasta las salidas profesionales más demandadas hoy.
También te puede interesar:
Perfil del contador social: Funciones y competencias
¿Qué es una auditoría retributiva y cómo funciona?
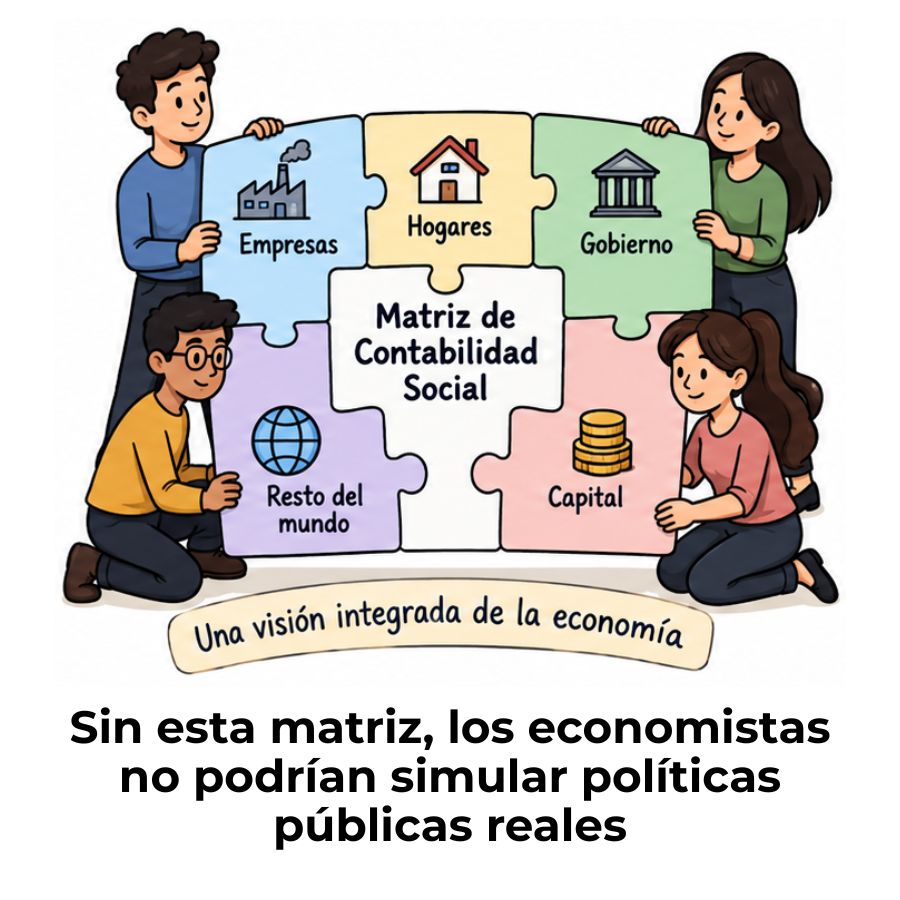
¿Cómo se construye una matriz de contabilidad social?

Contabilidad social y reputación empresarial
¿Qué son las prácticas laborales y para qué sirven?
¿Qué es la transparencia corporativa?
¿Qué es el valor social y cómo lo miden las organizaciones?