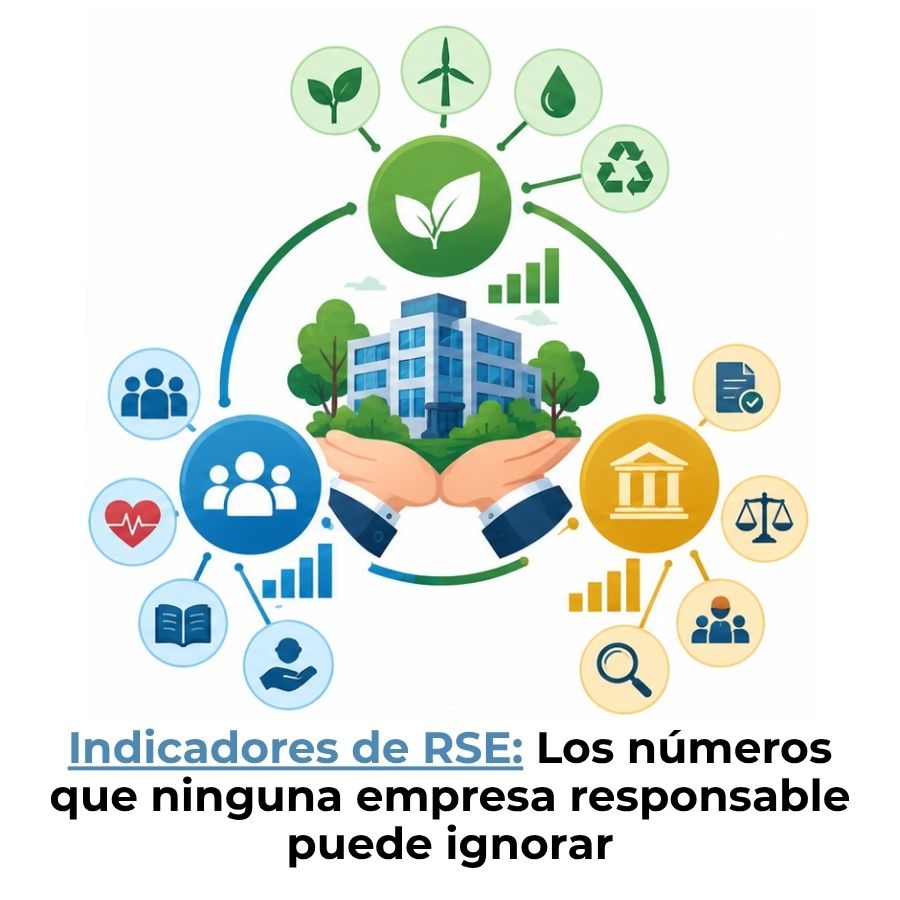
Los indicadores de responsabilidad social empresarial son métricas que permiten evaluar el desempeño de una empresa en áreas como el medioambiente, la sociedad, la economía y la gobernanza. Si te preguntas cuáles existen, cómo se miden y qué estándares los respaldan, aquí encontrarás una explicación clara y ordenada desde cero.
¿Qué son los indicadores de responsabilidad social empresarial?
Un indicador de responsabilidad social empresarial es una métrica diseñada para medir, de forma objetiva y verificable, el impacto que una organización genera en su entorno: el medioambiente, las personas que trabajan en ella o se relacionan con ella y la sociedad en general. No son simples declaraciones de buenas intenciones; son datos que permiten comparar, analizar y mejorar el comportamiento de una empresa a lo largo del tiempo.
Dicho de otra manera, cuando una empresa afirma que reduce sus emisiones contaminantes o que respeta los derechos laborales de sus empleados, los indicadores son la herramienta que permite confirmar —o refutar— esa afirmación con números reales. Sin ellos, la responsabilidad social queda como un discurso sin sustento.
Su función dentro de la contabilidad social
La contabilidad social es la disciplina que se encarga de registrar, medir y comunicar el impacto que las organizaciones tienen en la sociedad y el medioambiente, más allá de los resultados financieros tradicionales. Dentro de ese marco, los indicadores de RSE son la herramienta práctica que convierte ese propósito en información cuantificable y comparable.
Sin estos indicadores, la contabilidad social sería un ejercicio narrativo sin base empírica. Con ellos, las empresas pueden construir memorias de sostenibilidad, rendir cuentas ante sus grupos de interés y demostrar que su gestión va más allá del beneficio económico. Son, en definitiva, el lenguaje numérico de la responsabilidad.
Tipos de indicadores de RSE
Los indicadores de responsabilidad social empresarial se agrupan en cuatro grandes categorías según el ámbito que evalúan. Esta clasificación es la más extendida a nivel internacional y coincide con los pilares del marco ESG (del inglés Environmental, Social and Governance), aunque con algunas diferencias que veremos más adelante. Conocer cada categoría es el primer paso para saber qué medir y por qué.
Indicadores económicos
Los indicadores económicos de RSE no miden la rentabilidad del negocio en sí, sino cómo la empresa distribuye el valor que genera entre sus diferentes grupos de interés: empleados, proveedores, comunidades locales, accionistas y administraciones públicas. Su objetivo es comprobar si la organización contribuye de manera real al desarrollo económico de su entorno o si concentra los beneficios de forma exclusiva.
Algunos ejemplos concretos de indicadores económicos son el valor económico directo generado y distribuido, los pagos realizados a proveedores locales frente a los totales, las inversiones en infraestructura comunitaria o los beneficios sociales proporcionados a empleados más allá del salario base. Estos datos se reportan habitualmente en la serie GRI 200.
Indicadores ambientales
Los indicadores ambientales miden la huella ecológica de una empresa, es decir, el impacto que sus operaciones generan sobre los ecosistemas, el clima y los recursos naturales. Son los más visibles en el debate público porque están directamente relacionados con el cambio climático y la sostenibilidad del planeta.
Entre los más utilizados se encuentran las emisiones de gases de efecto invernadero (especialmente CO₂), el consumo total de energía y el porcentaje proveniente de fuentes renovables, el volumen de agua captada y tratada, la cantidad de residuos generados y la tasa de reciclaje, y el uso de materias primas vírgenes frente a materiales reciclados. Estos indicadores se agrupan en la serie GRI 300.
Ejemplo práctico — Indicador ambiental
Una empresa manufacturera registra que en un año emitió 1.200 toneladas de CO₂. Al año siguiente, tras instalar paneles solares, la cifra cae a 820 toneladas. Ese descenso del 31,6 % es un indicador ambiental medible, verificable y comunicable en su memoria de sostenibilidad.
Indicadores sociales
Los indicadores sociales evalúan cómo la empresa trata a las personas: sus empleados, los trabajadores de su cadena de suministro y las comunidades donde opera. Esta categoría es especialmente amplia porque abarca desde las condiciones laborales hasta el respeto por los derechos humanos y la contribución al bienestar comunitario.
Algunos de los indicadores sociales más habituales son el porcentaje de empleados con contrato indefinido, las horas de formación por trabajador al año, la tasa de accidentes laborales, el índice de diversidad de género en puestos directivos, la brecha salarial entre hombres y mujeres y el número de proveedores evaluados bajo criterios de derechos humanos. Se encuentran en la serie GRI 400.
Indicadores de gobernanza
Los indicadores de gobernanza se centran en cómo se toman las decisiones dentro de la empresa: si existen mecanismos de control, si hay transparencia en la gestión directiva y si se aplican políticas que prevengan la corrupción o los conflictos de interés. Una buena gobernanza es el soporte que da credibilidad a todos los demás indicadores, porque sin ella cualquier dato puede manipularse.
Los indicadores de gobernanza más frecuentes incluyen la existencia y aplicación efectiva de un código de ética, la composición del consejo de administración en términos de independencia y diversidad, los procedimientos para denunciar irregularidades, la política de remuneración de directivos y la cantidad de incidentes de corrupción detectados y gestionados durante el periodo.
El estándar GRI y su relación con los indicadores de RSE
Cuando se habla de indicadores de responsabilidad social empresarial (RSE) a nivel internacional, el marco de referencia más utilizado es el GRI (Global Reporting Initiative). Se trata de un estándar reconocido mundialmente que proporciona a las organizaciones un lenguaje común para medir y comunicar su desempeño en materia de sostenibilidad, independientemente de su tamaño, sector o país.
El GRI no es una certificación ni una obligación legal en la mayoría de los países, sino un marco voluntario de reporte. Sin embargo, su adopción está muy extendida porque permite que los datos de diferentes empresas sean comparables entre sí, lo que resulta valioso tanto para inversores como para reguladores y consumidores que quieren evaluar el comportamiento real de las organizaciones.
Categorías de los estándares GRI (series 200, 300 y 400)
Los estándares GRI se dividen en tres grandes series temáticas. La serie 200 aborda los aspectos económicos y de gobernanza corporativa, incluyendo el desempeño económico, las prácticas de adquisición y la lucha contra la corrupción. La serie 300 se centra en el impacto ambiental, con temas como energía, agua, emisiones, biodiversidad y gestión de residuos. La serie 400 recoge los aspectos sociales, desde las condiciones laborales y la formación hasta los derechos humanos y las relaciones con las comunidades locales.
Cada estándar temático dentro de estas series funciona de manera modular, lo que significa que una organización puede aplicar solo los que sean relevantes para su actividad. Una empresa del sector textil, por ejemplo, priorizará indicadores de derechos humanos en la cadena de suministro, mientras que una industria química centrará sus esfuerzos en los indicadores de emisiones y gestión de residuos peligrosos.
¿Cómo se miden los indicadores de responsabilidad social empresarial?
Medir los indicadores de RSE no es un proceso espontáneo; requiere planificación, recopilación sistemática de datos y un sistema interno que garantice la fiabilidad de la información. El objetivo es obtener datos verificables que puedan compararse entre periodos distintos y que reflejen fielmente lo que ocurre dentro de la organización. Sin un método claro, los indicadores pierden su valor como herramienta de mejora.
Pasos para implementar un sistema de medición
① Identificar los temas materiales
Determina qué áreas de impacto son más relevantes para tu empresa y para tus grupos de interés. No todas las organizaciones deben medir los mismos indicadores.
② Seleccionar el marco de referencia
Elige el estándar que guiará la medición: GRI, ISO 26000, Pacto Mundial de la ONU u otro reconocido en tu sector o región.
③ Definir indicadores concretos
Para cada tema material, establece qué dato vas a recoger, cómo se calculará y con qué frecuencia se actualizará. La especificidad es clave.
④ Recopilar y validar los datos
Asigna responsables internos para cada área, establece fuentes primarias de datos y verifica que la información sea coherente y trazable antes de reportarla.
⑤ Elaborar el informe y comunicarlo
Presenta los resultados en una memoria de sostenibilidad o informe de RSE, siguiendo el formato del estándar elegido, y comunícalo a tus grupos de interés de manera transparente.
⑥ Revisar y mejorar
Compara los resultados con los periodos anteriores, identifica brechas y establece nuevos objetivos para el siguiente ciclo de reporte. La mejora continua es el fin último del sistema.
Diferencia entre indicadores de RSE e indicadores ESG
Los términos RSE y ESG se usan con frecuencia de forma intercambiable, pero no significan exactamente lo mismo desde el punto de vista de sus indicadores. La RSE tiene un enfoque más ético y social: se centra en el impacto que la empresa genera hacia fuera, en la sociedad y el medioambiente. El ESG, en cambio, añade una capa financiera: también mide cómo esos factores externos afectan al valor económico y al riesgo de la propia empresa.
En términos prácticos, un indicador de RSE pregunta: «¿Cuánta agua consume nuestra fábrica y cómo afecta al río cercano?», mientras que un indicador ESG también pregunta: «¿Cómo afecta ese consumo al riesgo operativo y a la valoración de la empresa por parte de los inversores?». Los indicadores ESG son los que utilizan fondos de inversión, agencias de calificación y mercados financieros para tomar decisiones.
| Característica | Indicadores de RSE | Indicadores ESG |
|---|---|---|
| Enfoque principal | Impacto ético y social de la empresa | Riesgo y valor financiero vinculados a factores no financieros |
| Perspectiva | De adentro hacia afuera (impacto en el entorno) | Doble: impacto en el entorno + impacto en el negocio |
| Usuarios principales | Sociedad, empleados, comunidades, ONGs | Inversores, analistas financieros, reguladores |
| Marco de referencia más común | GRI, ISO 26000, Pacto Mundial ONU | SASB, TCFD, ESRS (UE), Bloomberg ESG |
| Tipo de reporte | Memoria de sostenibilidad o informe de RSE | Informe de sostenibilidad integrado / ficha ESG |
¿Pueden las pymes aplicar indicadores de RSE?
Una creencia habitual es que los indicadores de RSE son exclusivos de grandes corporaciones con departamentos enteros dedicados a la sostenibilidad. Eso no es así. Las pequeñas y medianas empresas pueden —y cada vez más se espera que lo hagan— medir su desempeño social y ambiental con indicadores adaptados a su tamaño, sin necesidad de adoptar marcos complejos desde el primer momento.
De hecho, organismos como la Global Reporting Initiative han desarrollado recursos específicos para organizaciones más pequeñas. El punto de partida para una pyme puede ser tan sencillo como registrar el consumo mensual de energía eléctrica, calcular el porcentaje de contratos indefinidos sobre el total de la plantilla o documentar las donaciones o acciones realizadas en la comunidad local.
Indicadores de RSE recomendados para pymes (punto de partida)
- Consumo energético mensual: kWh totales y fuente (red convencional o renovable).
- Tasa de contratos indefinidos: porcentaje sobre el total de empleados.
- Horas de formación por empleado al año: cursos internos y externos.
- Residuos generados y tasa de reciclaje: kg totales separados por tipo.
- Acciones en la comunidad: donaciones, voluntariado corporativo o colaboraciones con entidades locales.
- Índice de accidentalidad laboral: número de accidentes con baja por cada 100 empleados.
Lo más importante para una pyme no es adoptar el estándar más completo desde el principio, sino comenzar a medir de forma consistente y mejorar progresivamente. Un conjunto pequeño de indicadores bien documentados tiene más valor que una memoria extensa llena de datos inconsistentes.
Preguntas frecuentes
¿Qué son los indicadores de responsabilidad social empresarial?
Los indicadores de responsabilidad social empresarial son métricas que permiten medir, de manera objetiva y verificable, el impacto que una organización tiene en su entorno social, ambiental y económico. Funcionan como herramientas de diagnóstico y mejora: señalan en qué áreas la empresa actúa de forma responsable y dónde hay margen de avance. Sin estos indicadores, la RSE queda reducida a declaraciones sin respaldo empírico.
¿Cuáles son los principales tipos de indicadores de RSE?
Los indicadores de RSE se dividen en cuatro grandes categorías: económicos, ambientales, sociales y de gobernanza. Los económicos miden cómo se distribuye el valor generado entre los grupos de interés. Los ambientales evalúan la huella ecológica de la empresa. Los sociales se centran en el trato a las personas, tanto empleados como comunidades. Los de gobernanza analizan la transparencia y los mecanismos de control interno de la organización.
¿Qué es el GRI y cómo se usa en la RSE?
El GRI (Global Reporting Initiative) es el estándar internacional más utilizado para elaborar informes de sostenibilidad. Proporciona un conjunto de indicadores organizados en tres series temáticas —200 para aspectos económicos, 300 para ambientales y 400 para sociales— que las empresas pueden usar de forma voluntaria para medir y comunicar su desempeño en materia de RSE. Su uso facilita la comparabilidad de los datos entre organizaciones de diferentes sectores y países.
¿Cómo se mide la responsabilidad social empresarial en una empresa?
Medir la RSE en una empresa implica seguir un proceso estructurado: identificar los temas de mayor impacto para la organización, elegir un marco de referencia como el GRI o la ISO 26000, definir los indicadores concretos que se van a registrar, recopilar los datos con fuentes verificables, elaborar un informe y, finalmente, revisar los resultados para establecer nuevas metas. La clave está en la consistencia: medir siempre con el mismo método para que los datos sean comparables año tras año.
¿Qué diferencia hay entre indicadores de RSE e indicadores ESG?
La principal diferencia radica en la perspectiva. Los indicadores de RSE se centran en el impacto que la empresa genera en su entorno social y ambiental, con un enfoque ético. Los indicadores ESG amplían esa mirada: también analizan cómo los factores ambientales, sociales y de gobernanza afectan al propio negocio, su riesgo financiero y su valor para los inversores. El ESG es, en cierta manera, la dimensión financiera de la RSE.
¿Pueden las pymes usar indicadores de responsabilidad social empresarial?
Sí. Las pymes pueden aplicar indicadores de RSE adaptados a su tamaño y recursos, sin necesidad de implementar marcos complejos desde el inicio. Empezar por registrar el consumo energético, la tasa de contratos indefinidos o las acciones comunitarias ya constituye una medición válida y útil. Lo determinante no es la cantidad de indicadores, sino la consistencia con la que se recogen y la voluntad de mejorar progresivamente a partir de los resultados.
¿Para qué sirven los indicadores de RSE en la contabilidad social?
Dentro de la contabilidad social, los indicadores de RSE son la base empírica que convierte las buenas intenciones en información cuantificable. Sirven para construir memorias de sostenibilidad, rendir cuentas ante la sociedad y los reguladores, comparar el desempeño entre periodos y comunicar de forma transparente el impacto real de la organización. Sin ellos, la contabilidad social carecería de los datos concretos necesarios para cumplir su función informativa.
¿Qué indicadores ambientales se usan más en la RSE?
Entre los indicadores ambientales más utilizados en la RSE destacan las emisiones de gases de efecto invernadero (especialmente CO₂ equivalente), el consumo total de energía y el porcentaje procedente de fuentes renovables, el volumen de agua captada y reutilizada, la cantidad de residuos generados y su tasa de reciclaje, y el uso de materias primas recicladas frente a las vírgenes. Todos ellos están recogidos en la serie GRI 300 y son los que mayor visibilidad tienen en los informes de sostenibilidad.
Conclusión
Los indicadores de responsabilidad social empresarial son mucho más que cifras en un informe: son el mecanismo que convierte el compromiso de una empresa en algo medible, comparable y, sobre todo, mejorable. Conocer sus categorías —económica, ambiental, social y de gobernanza— te ayuda a entender en qué dimensiones se puede evaluar el comportamiento de una organización y por qué la medición sistemática es tan relevante en la gestión moderna.
Ahora que sabes qué son y cómo se clasifican, puedes aplicar ese conocimiento de distintas formas: identificar los indicadores más relevantes para un sector específico, interpretar una memoria de sostenibilidad o comenzar a diseñar un sistema de medición sencillo para una organización pequeña. El estándar GRI es tu aliado más accesible para dar ese paso con una base reconocida internacionalmente.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad social, sostenibilidad empresarial y otras disciplinas que combinan la gestión responsable con el rigor técnico. Sigue explorando: cada concepto nuevo que dominas amplía tu capacidad de análisis y te hace más valioso en cualquier entorno profesional.
También te puede interesar:
ISO 26000: Transforma tu organización con responsabilidad social
¿Qué es el valor social y cómo lo miden las organizaciones?
Teoría de los stakeholders
Ejemplos de contabilidad social en empresas
¿Qué es una auditoría retributiva y cómo funciona?
Beneficios del balance social para una empresa
¿Cómo contabilizar el voluntariado corporativo?