La teoría de los stakeholders sostiene que las empresas no solo tienen responsabilidades con sus accionistas, sino con todos los grupos que pueden verse afectados por sus decisiones: empleados, clientes, proveedores, comunidades y más. Entender quiénes son esas partes interesadas y cómo gestionarlas es la base de cualquier modelo de gestión responsable y sostenible.

¿Qué es la teoría de los stakeholders?
La teoría de los stakeholders es un marco conceptual que redefine el propósito de las empresas. Plantea que las organizaciones no deben orientar sus decisiones únicamente hacia los accionistas, sino considerar a todos los grupos o individuos que pueden afectar o ser afectados por sus actividades. Esos grupos reciben el nombre de stakeholders, término que en español se traduce como «partes interesadas» o «grupos de interés».
La propuesta no niega la importancia de generar rentabilidad. Lo que cuestiona es que ese sea el único objetivo válido. Según este enfoque, una empresa que gestiona bien las expectativas de todos sus grupos relacionados construye bases más sólidas para su sostenibilidad a largo plazo que aquella que solo responde ante sus propietarios.
El origen del término y el papel de Freeman
El término «stakeholder» aparece por primera vez en 1963 en un memorándum interno del Stanford Research Institute, donde se describía a aquellos grupos sin cuyo apoyo la organización dejaría de existir. Sin embargo, fue R. Edward Freeman quien transformó esa noción en una teoría coherente de gestión empresarial con su libro Strategic Management: A Stakeholder Approach, publicado en 1984.
Freeman argumentó que las teorías administrativas tradicionales, centradas únicamente en los accionistas, no eran suficientes para comprender cómo operan las empresas en entornos complejos. Su propuesta integró ética y estrategia en un mismo marco, poniendo el foco en la creación de valor para todos los grupos relacionados con la organización, no solo para quienes la poseen.
¿En qué se diferencia de la teoría del accionista?
La teoría del accionista, asociada al economista Milton Friedman, sostiene que el único propósito de una empresa es maximizar el beneficio de sus propietarios. Desde esta perspectiva, cualquier acción que no esté orientada a ese fin resulta inapropiada. La teoría de los stakeholders toma una posición distinta: cuestiona que la maximización del beneficio sea el único criterio válido para guiar las decisiones empresariales.
| Aspecto | Teoría del accionista (Friedman) | Teoría de los stakeholders (Freeman) |
|---|---|---|
| Objetivo central | Maximizar el beneficio del accionista | Crear valor para todos los grupos de interés |
| A quién responde | Solo a los propietarios o inversores | A todos los grupos afectados por la empresa |
| Enfoque ético | Separado de la estrategia | Integrado en la estrategia |
| Visión temporal | Corto y medio plazo | Largo plazo y sostenibilidad |
| Concepto de éxito | Rentabilidad financiera | Valor económico, social y ambiental |
Tipos de stakeholders: cómo se clasifican
No todos los grupos de interés tienen el mismo nivel de relación con una organización ni el mismo grado de influencia sobre sus decisiones. Por eso, la teoría ha desarrollado distintas formas de clasificarlos. Conocer los tipos de stakeholders permite a las empresas priorizar su gestión de forma más efectiva y diseñar estrategias de comunicación adaptadas a cada grupo.
Stakeholders internos y externos
La clasificación más básica distingue entre quienes pertenecen a la organización y quienes se relacionan con ella desde fuera. Los stakeholders internos son aquellos que forman parte de la estructura de la empresa y cuyas decisiones o acciones influyen directamente en su funcionamiento diario. Los externos, en cambio, no pertenecen a ella, pero sí pueden verse afectados por sus actividades o afectar su operación.
Stakeholders primarios y secundarios
Otra forma de clasificarlos atiende a su nivel de implicación directa con la empresa. Los stakeholders primarios son aquellos cuya relación con la organización es indispensable para su funcionamiento: sin ellos, la actividad se detendría. Los clientes que compran el producto, los empleados que lo producen o los proveedores que abastecen la cadena son ejemplos claros de este grupo.
Los stakeholders secundarios, en cambio, no participan directamente en las operaciones cotidianas, pero sí tienen capacidad de influir en la reputación o en las condiciones del entorno donde opera la empresa. Los medios de comunicación, los grupos de presión o las organizaciones no gubernamentales suelen encajar en esta categoría. Ignorar a los stakeholders secundarios puede traducirse en crisis de imagen o conflictos sociales difíciles de gestionar.
El modelo de Mitchell: poder, legitimidad y urgencia
En 1997, Mitchell, Agle y Wood propusieron una clasificación más sofisticada basada en tres atributos: poder, legitimidad y urgencia. Un stakeholder con los tres atributos simultáneos es considerado definitivo y debe recibir atención prioritaria por parte de la dirección. Quienes solo poseen uno o dos atributos ocupan posiciones intermedias en la jerarquía de gestión.
Poder
Capacidad del grupo para influir en las decisiones o los resultados de la organización.
Legitimidad
Percepción de que las acciones del grupo son deseables o apropiadas dentro del sistema de valores de la empresa.
Urgencia
Grado en que las demandas del grupo requieren atención inmediata por parte de la organización.
¿Por qué las empresas necesitan gestionar sus stakeholders?
Una empresa no opera en el vacío. Cada decisión que toma, desde el lanzamiento de un producto hasta un recorte de plantilla, genera consecuencias sobre distintos grupos. Gestionar los stakeholders supone anticipar esas consecuencias, establecer canales de comunicación efectivos y construir relaciones de confianza que protejan la reputación y la continuidad del negocio.
Las razones prácticas son claras. Una empresa que no escucha a sus empleados puede sufrir alta rotación y baja productividad. Una que ignora a las comunidades donde opera puede enfrentar rechazo social o trabas regulatorias. Y una que descuida a sus clientes pierde cuota de mercado de forma progresiva. La gestión activa de los grupos de interés no es solo ética; también mejora el desempeño financiero y la sostenibilidad a largo plazo de cualquier organización.
«Las partes interesadas no son observadores del proceso empresarial; son coproductores de valor, legitimidad y confianza.»
¿Cómo identificar los stakeholders de una organización?
El primer paso es elaborar un listado exhaustivo de todos los grupos o individuos que tienen algún tipo de interés en la actividad de la empresa, sin filtrar ni priorizar todavía. El objetivo de esta primera etapa es no dejar fuera a ningún grupo relevante, aunque en un primer momento su influencia parezca pequeña. Los errores de identificación en esta fase tienen consecuencias difíciles de corregir después.
Una vez completado el listado, se evalúa qué tipo de interés tiene cada grupo: económico, social, regulatorio o de otro tipo. También se analiza su capacidad real de influir en las decisiones o en los resultados de la organización. Este análisis permite pasar de una lista genérica a un mapa de prioridades accionable que orienta la estrategia de relación con cada grupo.
El mapa de stakeholders y la matriz poder/interés
El mapa de stakeholders es una herramienta visual que permite ubicar a cada grupo según dos variables: su nivel de poder sobre la organización y su grado de interés en sus actividades. La matriz poder/interés clasifica a los stakeholders en cuatro cuadrantes que orientan el tipo de atención que debe recibir cada grupo. No todos necesitan el mismo seguimiento: algunos requieren participación constante y otros, solo una comunicación puntual.
Alto poder / Alto interés
Gestionar de cerca. Son los stakeholders clave. Ejemplo: accionistas principales, grandes clientes.
Alto poder / Bajo interés
Mantener satisfechos. Tienen influencia pero no se involucran activamente. Ejemplo: organismos reguladores.
Bajo poder / Alto interés
Informar regularmente. Están muy atentos pero con capacidad limitada de influir. Ejemplo: comunidades locales.
Bajo poder / Bajo interés
Monitorear. No requieren atención inmediata, pero conviene no perderlos de vista. Ejemplo: medios locales pequeños.
Teoría de los stakeholders y responsabilidad social empresarial
La teoría de los stakeholders y la responsabilidad social empresarial (RSE) se encuentran estrechamente relacionadas, aunque no son lo mismo. La RSE describe los compromisos voluntarios de una empresa con su entorno; la teoría de los stakeholders ofrece el marco conceptual que justifica por qué esos compromisos tienen sentido estratégico más allá de la filantropía o la imagen corporativa.
Cuando una empresa define su política de RSE, necesita saber a quién va dirigida y qué espera cada grupo de ella. Ahí entra en juego la identificación y gestión de los grupos de interés. Sin ese análisis previo, los programas de responsabilidad social pueden quedar desconectados de las necesidades reales de los afectados. Los indicadores de responsabilidad social empresarial permiten medir si la empresa está respondiendo de forma efectiva a las expectativas de sus stakeholders, convirtiéndose en un puente entre la teoría y la práctica.
Aplicaciones de la teoría en la contabilidad social
La contabilidad social se ocupa de registrar, analizar y comunicar el impacto que una organización genera sobre su entorno social, ambiental y económico. La teoría de los stakeholders aporta a esta disciplina el marco para determinar qué grupos deben estar representados en los informes y qué tipo de información resulta relevante para cada uno. Sin ese marco, la contabilidad social corre el riesgo de producir datos sin destinatario claro.
En la práctica, una empresa que aplica la teoría de los stakeholders a su contabilidad social elabora informes que responden a preguntas concretas: ¿cómo afecta su actividad a los trabajadores?, ¿qué impacto tiene sobre las comunidades cercanas?, ¿cómo contribuye o perjudica al medioambiente? Este enfoque convierte los informes de sostenibilidad en instrumentos de diálogo real entre la empresa y sus grupos de interés, no en simples documentos de imagen.
Críticas y límites de la teoría de los stakeholders
Ninguna teoría está exenta de objeciones, y la de los stakeholders no es una excepción. Una de las críticas más recurrentes señala que atender a tantos grupos simultáneamente puede dificultar la toma de decisiones y generar conflictos de intereses difíciles de resolver. ¿Qué ocurre cuando lo que es bueno para los empleados perjudica a los accionistas, o viceversa? La teoría no siempre ofrece respuestas claras a esos dilemas.
Otra objeción apunta a la dificultad de operacionalizar el concepto: identificar a todos los stakeholders relevantes y ponderar sus intereses requiere recursos, tiempo y criterios que no siempre están disponibles. Además, algunos autores señalan que la teoría puede usarse como justificación para evitar decisiones difíciles, apelando indefinidamente a la necesidad de consenso. Reconocer estos límites no invalida la teoría, pero sí obliga a aplicarla con criterio y sin idealizarla.
Fortalezas
- Integra ética y estrategia empresarial
- Favorece la sostenibilidad a largo plazo
- Mejora la reputación y la legitimidad social
- Reduce conflictos con el entorno
Limitaciones
- Puede complicar la toma de decisiones
- Difícil de operacionalizar con recursos limitados
- No resuelve todos los conflictos de intereses
- Riesgo de usarla como excusa para evitar decisiones
Preguntas frecuentes
¿Qué es un stakeholder y cuál es un ejemplo concreto?
Un stakeholder es cualquier persona, grupo u organización que puede afectar o ser afectada por las decisiones y actividades de una empresa. El término engloba tanto a quienes forman parte de la organización como a quienes se relacionan con ella desde fuera. Un ejemplo concreto sería una comunidad vecina a una planta industrial: aunque sus habitantes no trabajan ni invierten en la empresa, sus condiciones de vida pueden verse directamente alteradas por las emisiones, el ruido o el tráfico que genera la actividad productiva. Esa comunidad es un stakeholder externo con intereses legítimos que la empresa debe considerar.
¿Quién es el padre de la teoría de los stakeholders?
R. Edward Freeman, filósofo y profesor de administración de empresas, es considerado el padre de la teoría de los stakeholders. Aunque el término ya existía desde 1963 en documentos del Stanford Research Institute, fue Freeman quien desarrolló una teoría articulada y sistemática con la publicación de su libro Strategic Management: A Stakeholder Approach en 1984. Ese trabajo transformó un concepto aislado en un marco de gestión empresarial que integra ética, estrategia y creación de valor, y que desde entonces ha influido en cómo las organizaciones de todo el mundo entienden su relación con la sociedad.
¿Cuál es la diferencia entre un stakeholder y un shareholder?
La diferencia es de alcance. Un shareholder (accionista) es una persona o entidad que posee acciones de la empresa y cuyo interés principal suele ser la rentabilidad de su inversión. Un stakeholder, en cambio, es cualquier grupo o individuo que tiene algún tipo de interés en la actividad de la empresa, ya sea económico, social o ambiental, aunque no posea ninguna acción. Todos los shareholders son stakeholders, pero no todos los stakeholders son shareholders. La teoría de Freeman surge precisamente para ampliar el foco más allá de los accionistas e incluir al resto de grupos relacionados.
¿Cuáles son los tipos de stakeholders de una empresa?
Los stakeholders se clasifican principalmente de dos formas. La primera distingue entre internos —empleados, directivos, accionistas— y externos —clientes, proveedores, comunidades, organismos reguladores—. La segunda diferencia entre primarios, aquellos cuya relación es indispensable para la operación diaria, y secundarios, que influyen en el entorno, pero no participan directamente en las actividades. Además, el modelo de Mitchell, Agle y Wood añade una tercera clasificación basada en los atributos de poder, legitimidad y urgencia, que permite priorizar la atención a cada grupo según su nivel de influencia real.
¿Cómo se identifican los stakeholders de una organización?
El proceso de identificación comienza con un listado amplio y sin filtros de todos los grupos que pueden verse afectados por la actividad de la empresa o que tienen capacidad de influir en ella. Después, se analiza el tipo de interés de cada grupo y su nivel de poder o influencia, lo que permite construir un mapa de stakeholders. Herramientas como la matriz poder/interés ayudan a priorizar qué grupos necesitan atención constante, cuáles requieren solo información periódica y cuáles basta con monitorear de forma puntual. Este análisis debe revisarse con regularidad, ya que los grupos de interés y su nivel de influencia pueden cambiar con el tiempo.
¿Qué relación existe entre los stakeholders y la RSE?
La responsabilidad social empresarial necesita a los stakeholders para tener sentido práctico. Sin identificar previamente a quiénes afecta la actividad de la empresa, cualquier política de RSE corre el riesgo de ser genérica e ineficaz. La teoría de los stakeholders actúa como el mapa que orienta qué compromisos debe asumir la empresa y con quién. A su vez, la RSE ofrece los instrumentos concretos para materializar esos compromisos: informes de sostenibilidad, políticas de igualdad, planes de acción medioambiental y otros mecanismos que responden a las expectativas de cada grupo de interés.
¿Qué es el mapa de stakeholders y para qué sirve?
El mapa de stakeholders es una representación visual que ubica a cada grupo de interés según su nivel de poder sobre la organización y su grado de interés en sus actividades. Sirve para priorizar la gestión de las relaciones y diseñar estrategias de comunicación diferenciadas para cada grupo. Un stakeholder con alto poder y alto interés requiere atención directa y continua, mientras que uno con bajo poder y bajo interés puede gestionarse con un seguimiento más ligero. Tener este mapa actualizado permite a la dirección tomar decisiones informadas sobre con quién dialogar, cuándo y de qué forma.
¿Qué dice Freeman exactamente sobre los stakeholders?
Freeman define a los stakeholders como «cualquier grupo o individuo que puede afectar o ser afectado por el logro de los objetivos de la empresa». Con esta definición, amplió radicalmente el concepto de empresa: ya no es solo una entidad que responde ante sus dueños, sino un actor social con responsabilidades hacia múltiples grupos. Freeman defendió que esta visión no riñe con la rentabilidad, sino que la refuerza, porque las empresas que cuidan sus relaciones con todos sus grupos de interés construyen una base más sólida para el crecimiento sostenido que las que solo buscan maximizar el beneficio a corto plazo.
¿Pueden los stakeholders externos influir más que los internos?
Sí, y ocurre con frecuencia. Un organismo regulador que impone una nueva normativa ambiental, un movimiento de consumidores que boicotea una marca o una ONG que denuncia prácticas laborales pueden generar presiones sobre una empresa mucho mayores que las que ejerce un empleado individual. La influencia de un stakeholder no depende de si es interno o externo, sino de los atributos de poder, legitimidad y urgencia que posea en un momento dado. Por eso, la gestión de los grupos de interés externos es tan importante como la atención a los grupos internos, y en algunos contextos puede resultar más determinante para la continuidad del negocio.
Conclusión
La teoría de los stakeholders transformó la forma en que se entiende el propósito de una empresa. Desde que Freeman publicó su propuesta en 1984, quedó claro que gestionar un negocio responsablemente implica reconocer que sus decisiones afectan a muchos más grupos que los accionistas, y que esos grupos tienen intereses legítimos que merecen atención.
Ahora que conoces los tipos de stakeholders, cómo identificarlos y qué herramientas existen para gestionarlos, puedes aplicar este enfoque de manera concreta: empieza por mapear los grupos de interés de cualquier organización que te rodee, analiza qué poder e interés tiene cada uno y observa cómo eso debería influir en sus decisiones. Ese ejercicio, aunque sencillo, cambia la perspectiva con la que se analizan las organizaciones.
Si quieres seguir profundizando en temas como este, encontrarás en este sitio web más contenidos sobre contabilidad social, responsabilidad empresarial y gestión organizacional que te ayudarán a construir una visión más completa y crítica del mundo de los negocios.
También te puede interesar:
Costos sociales: El precio que paga la sociedad sin saberlo
Empresas obligadas a presentar el EINF en España
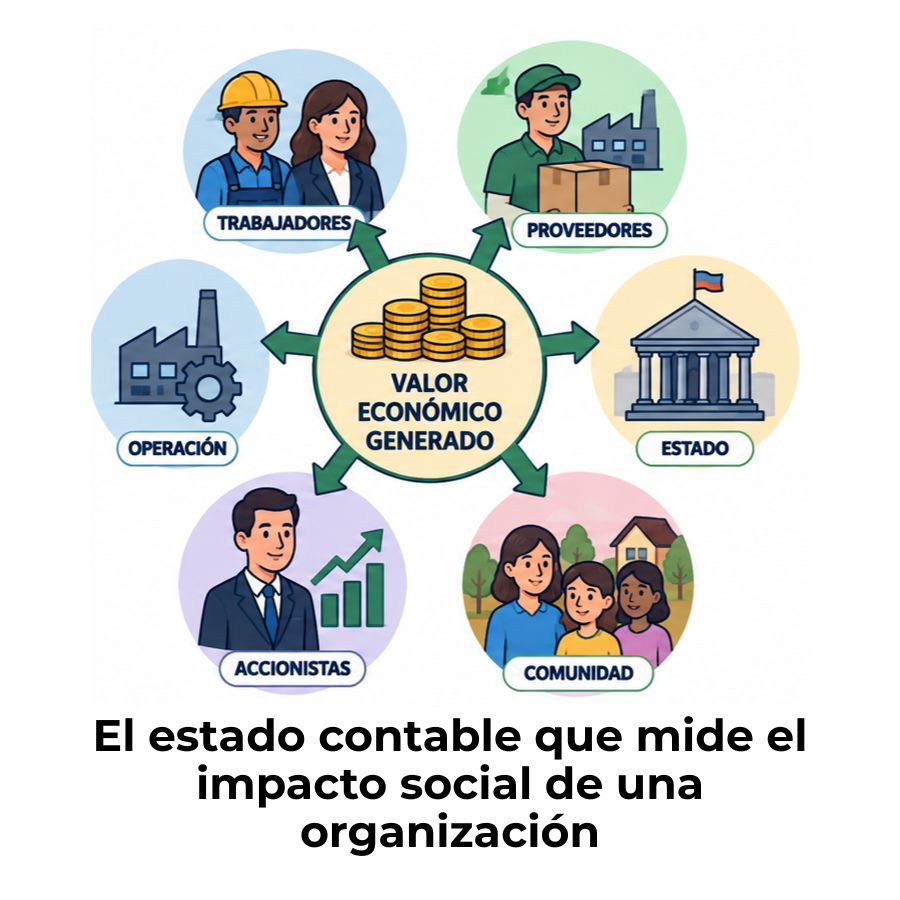
Estado de Valor Económico Generado y Distribuido (EVEGyD)
Reporte de diversidad e inclusión empresarial
Casos de éxito en contabilidad social

Contabilidad social y reputación empresarial
Perfil del contador social: Funciones y competencias