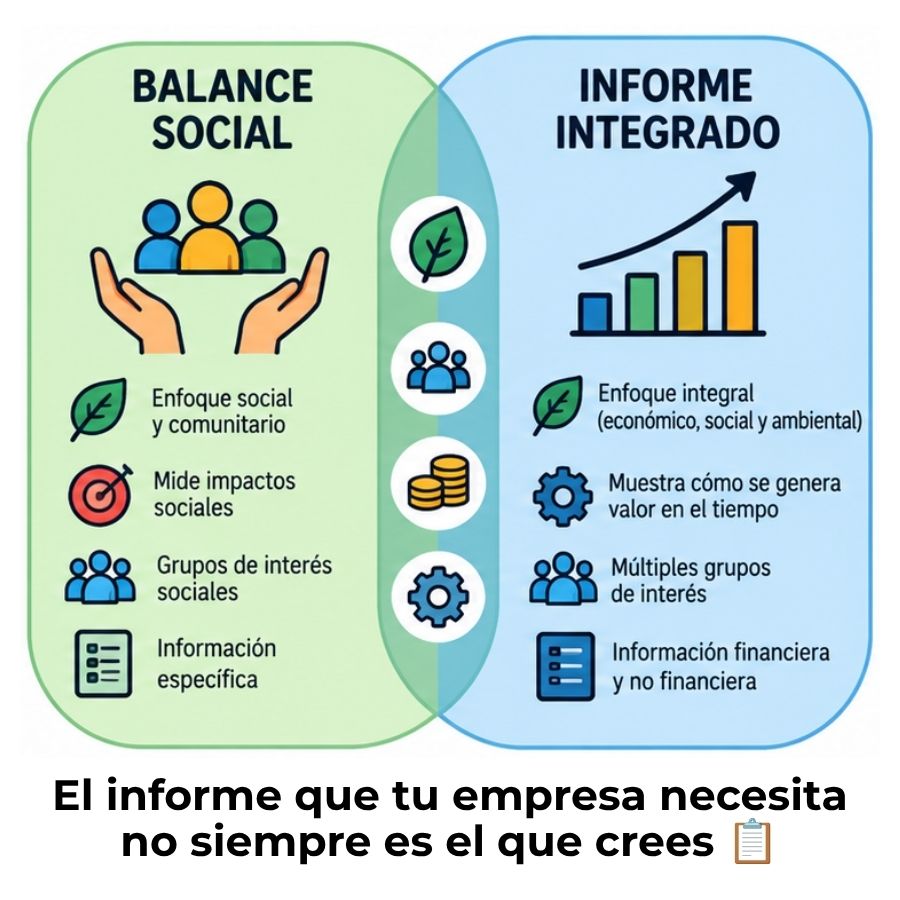
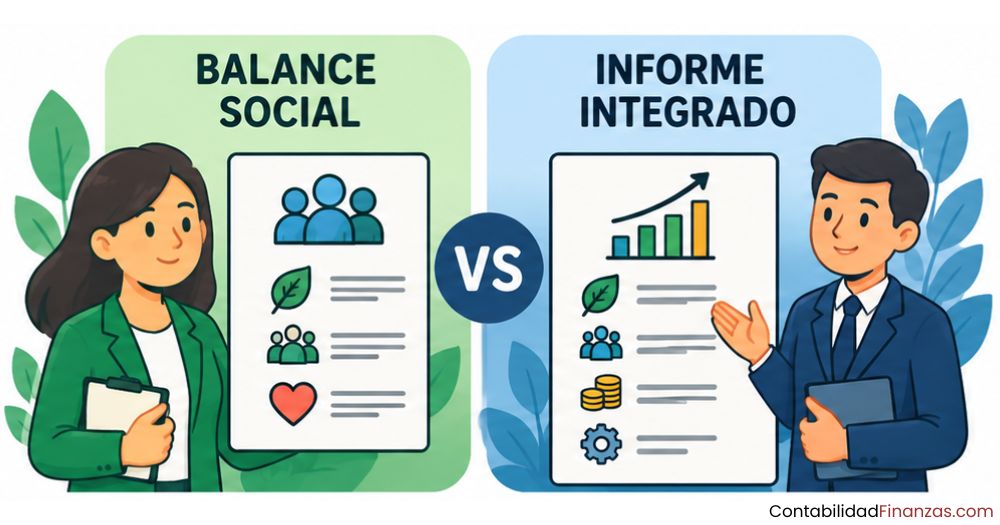
El balance social y el informe integrado son dos herramientas de reporte empresarial que no deben confundirse. El primero se enfoca en medir el desempeño social y laboral de una organización mediante indicadores. El segundo integra información financiera, social y ambiental para mostrar cómo la empresa crea valor a largo plazo. Cada uno responde a un marco normativo y a una lógica diferente.
¿Qué es el balance social y para qué sirve?
El balance social es un instrumento de gestión que permite a una organización planear, registrar, controlar y evaluar su desempeño social durante un periodo determinado. No se trata solo de un documento informativo: es una herramienta activa que ayuda a fijar políticas sociales, medir su cumplimiento y comunicar los resultados tanto hacia dentro como hacia fuera de la empresa.
A diferencia de los estados financieros tradicionales, el balance social no mide ingresos ni utilidades. Mide el impacto de la empresa sobre las personas: sus trabajadores, sus familias, la comunidad local y, en muchos modelos, el medioambiente. Por eso se lo considera parte de la contabilidad social, una rama que estudia la relación entre las organizaciones y su entorno humano y social.
Origen y contexto del balance social
El balance social tiene raíces en el movimiento de responsabilidad social empresarial que se consolidó en la segunda mitad del siglo XX. Francia fue pionera: en 1977 aprobó una ley que lo hizo obligatorio para empresas con más de trescientos empleados. Desde entonces, organizaciones internacionales como la OIT contribuyeron a difundir y estandarizar su uso, especialmente en América Latina.
Con el tiempo, distintos marcos y guías fueron surgiendo para orientar su elaboración. Hoy, la Iniciativa de Reporte Global (GRI) es la referencia más utilizada para construir balances sociales en todo el mundo, al ofrecer un conjunto estandarizado de indicadores que cubren dimensiones económicas, sociales y ambientales. Entender el informe social dentro de este contexto ayuda a distinguirlo de otras herramientas similares.
¿Qué información contiene un balance social?
El contenido de un balance social varía según el marco que se use, pero en general abarca indicadores laborales, sociales y, en muchos casos, ambientales. La idea es ofrecer una imagen completa de cómo la empresa se relaciona con sus grupos de interés: trabajadores, comunidades, proveedores y entorno natural.
¿Qué es el informe integrado y en qué se basa?
El informe integrado es un documento corporativo más reciente. Su propósito no es solo describir lo que una empresa hace en materia social, sino explicar cómo crea valor a largo plazo combinando perspectivas financieras, sociales, ambientales e intelectuales en un único reporte coherente. Fue impulsado por el Consejo Internacional de Reporte Integrado (IIRC, por sus siglas en inglés).
Mientras el balance social se puede publicar de forma separada y complementaria a los estados financieros, el informe integrado nace precisamente para superar esa fragmentación. La lógica es que ningún reporte aislado cuenta la historia completa de una organización, y que los inversores y grupos de interés necesitan ver todos los capitales juntos para entender realmente cómo funciona y hacia dónde va la empresa.
El marco del IIRC y los seis capitales
El IIRC desarrolló un marco conceptual que organiza la información empresarial alrededor de lo que se denomina «los seis capitales». Esta perspectiva rompe con la visión tradicional que solo mide el capital financiero y amplía el concepto de recursos a otras dimensiones igual de relevantes para entender el desempeño real de una organización.
¿Qué incluye un informe integrado?
Un informe integrado no se limita a listar acciones pasadas. Su estructura está pensada para mostrar la lógica de negocio de la empresa, sus riesgos, sus oportunidades y cómo todos los capitales interactúan para generar o destruir valor. Incluye el modelo de negocio, la estrategia, el gobierno corporativo, el desempeño y las perspectivas de futuro.
Otra característica relevante es su orientación hacia los proveedores de capital financiero, es decir, inversores y financiadores. Eso no significa que ignore a otros grupos de interés, pero sí explica por qué el lenguaje y el enfoque del informe integrado son distintos a los del balance social, que históricamente ha tenido una audiencia más amplia e interna.
¿Cuál es la diferencia entre balance social e informe integrado?
Aunque ambos documentos buscan comunicar el impacto de una organización más allá de sus cifras financieras, sus propósitos, marcos normativos, audiencias y estructuras son fundamentalmente distintos. Confundirlos lleva a interpretar mal lo que cada reporte dice y lo que deja fuera.
| Criterio | Balance social | Informe integrado |
|---|---|---|
| Propósito principal | Medir y comunicar el desempeño social y laboral | Mostrar cómo la organización crea valor integral |
| Marco de referencia | GRI, RT 36 / RT 44 (Argentina), OIT | Marco del IIRC |
| Dimensiones cubiertas | Social, laboral, ambiental (según el modelo) | Financiero, industrial, intelectual, humano, social y natural |
| Audiencia principal | Trabajadores, sindicatos, comunidad, reguladores | Inversores, financiadores, grupos de interés clave |
| Horizonte temporal | Periodo pasado (anual o bianual) | Pasado, presente y perspectiva futura |
| Relación con lo financiero | Separado del reporte financiero | Integra lo financiero y no financiero en un solo documento |
| Obligatoriedad | Obligatorio en algunos países y sectores | Voluntario en la mayoría de los casos |
La diferencia más profunda está en la filosofía: el balance social informa sobre lo que se hizo, mientras que el informe integrado explica cómo se piensa y cómo se crea valor. Uno mira principalmente hacia atrás; el otro, hacia delante.
Enfoques distintos frente a la misma realidad
Ambas herramientas nacen de una misma inquietud: la necesidad de que las empresas rindan cuentas de algo más que sus ganancias. Sin embargo, cada una responde a esa inquietud desde un ángulo distinto. El balance social surge desde la gestión interna y la relación con los trabajadores; el informe integrado, desde la necesidad de los mercados de contar con información más completa y conectada para tomar decisiones de inversión.
Alcance de la información reportada
El balance social trabaja con indicadores concretos y medibles sobre el impacto social: número de horas de capacitación, accidentes laborales, inversión en comunidades, reducción de emisiones. Su fortaleza está en la precisión y en la posibilidad de comparar datos entre periodos.
El informe integrado, en cambio, trabaja con una visión más sistémica. No solo pregunta cuánto se invirtió en formación, sino cómo esa inversión se conecta con la estrategia, los riesgos y la creación de valor a mediano y largo plazo. El nivel de narrativa y análisis es mayor, y los datos numéricos se usan para apoyar una historia más amplia.
Se apoya en indicadores específicos y medibles. Cada dimensión tiene métricas que permiten hacer seguimiento año a año y demostrar avances concretos ante los grupos de interés.
Combina datos cuantitativos con análisis estratégico. La pregunta no es solo «¿qué hiciste?» sino «¿cómo todo lo que hiciste contribuye a que la empresa sea viable en el tiempo?»
Público al que va dirigido cada documento
El balance social tiene una audiencia amplia y diversa: trabajadores, sindicatos, comunidades locales, organismos reguladores e incluso el público general. Por eso su lenguaje suele ser accesible y sus indicadores, comprensibles sin necesidad de conocimientos financieros avanzados.
El informe integrado apunta principalmente a quienes toman decisiones de inversión o financiamiento. Esto no significa que sea exclusivo para inversores, pero sí implica que el lenguaje y la estructura están pensados para responder preguntas relacionadas con la viabilidad, la estrategia y la generación de valor, que son las preguntas que un analista financiero o un fondo de inversión se haría antes de comprometer recursos en una empresa.
Normas y marcos de referencia de cada herramienta
Uno de los aspectos más prácticos para distinguir estos documentos es identificar bajo qué marco normativo se elabora cada uno. Esta diferencia no es solo técnica: define qué se debe incluir, cómo se mide y quién puede verificarlo.
En Argentina, el balance social está regulado por la Resolución Técnica N.° 36 de la FACPCE, modificada por la RT 44, que establece cómo debe elaborarse tomando como base los indicadores GRI. El informe integrado, en cambio, sigue el marco conceptual del IIRC, que es una guía de principios más que un conjunto cerrado de indicadores obligatorios. Puedes conocer más sobre la elaboración de un balance social para entender cómo se aplica esa normativa en la práctica.
¿Cuándo usar uno u otro en una organización?
La elección entre elaborar un balance social, un informe integrado o ambos depende de varios factores: el tamaño de la organización, sus audiencias prioritarias, los requisitos legales del país donde opera y los objetivos estratégicos de comunicación. No existe una respuesta única, pero sí hay criterios claros que ayudan a orientar esa decisión.
Si la organización necesita rendir cuentas ante sus trabajadores y la comunidad, o si está obligada por normativa local a reportar su desempeño social, el balance social es la herramienta adecuada. Su estructura de indicadores permite hacer comparaciones entre periodos y demostrar avances en compromisos sociales concretos. Conocer los beneficios del balance social para una empresa puede aclarar por qué muchas organizaciones optan por él incluso cuando no es obligatorio.
Si, en cambio, la organización busca comunicar su propuesta de valor a inversores, acceder a mercados de capital o posicionarse frente a fondos con criterios ESG (ambientales, sociales y de gobernanza), el informe integrado ofrece una narrativa más sólida y conectada. Muchas grandes empresas optan por publicar ambos documentos, ya que cada uno satisface necesidades diferentes y se dirige a audiencias distintas.
Preguntas frecuentes
¿El balance social y el informe integrado son lo mismo?
No, aunque comparten la intención de comunicar el impacto de una organización más allá de sus resultados financieros. El balance social se centra en medir el desempeño social, laboral y ambiental usando indicadores específicos como los del GRI. El informe integrado, en cambio, busca mostrar cómo la empresa crea valor de forma integral, combinando perspectivas financieras, sociales, intelectuales, humanas y naturales bajo el marco del IIRC. Tienen propósitos, marcos y audiencias distintos.
¿Cuál de los dos es más completo?
Depende del criterio con el que se evalúe. El informe integrado abarca más dimensiones y conecta la información de forma estratégica, lo que lo hace más complejo y narrativo. El balance social, por su parte, es más específico y detallado en cuanto a indicadores sociales y laborales concretos. No es correcto decir que uno sea mejor que el otro: responden a necesidades distintas y se usan con objetivos diferentes según el tipo de organización y su audiencia.
¿El informe integrado reemplaza al balance social?
No necesariamente. Muchas organizaciones publican ambos documentos porque atienden a audiencias y propósitos diferentes. El informe integrado no está diseñado para sustituir al balance social, sino para ofrecer una perspectiva más amplia y conectada. De hecho, algunos reportes integrados toman datos del balance social como insumo para construir la narrativa de valor. La convivencia de ambos es posible y, en muchos contextos, recomendable.
¿Qué norma regula el balance social en Argentina?
En Argentina, el balance social está regulado principalmente por la Resolución Técnica N.° 36 de la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE), luego modificada por la RT 44. Estas normas definen cómo elaborar el documento, qué indicadores usar y cómo presentar la información, tomando como base la guía GRI en su versión vigente. Su carácter puede ser voluntario u obligatorio según la provincia y el tipo de organización.
¿Qué son los seis capitales del informe integrado?
Los seis capitales son las categorías de recursos que el marco del IIRC reconoce como fuentes de valor en una organización: financiero (fondos y activos monetarios), industrial (infraestructura y procesos productivos), intelectual (conocimiento, marcas e innovación), humano (competencias y motivación de las personas), social y relacional (vínculos con comunidades y grupos de interés) y natural (recursos y servicios del entorno ambiental). El informe integrado analiza cómo cada capital se utiliza, transforma o deteriora a través de la actividad de la empresa.
¿Puede una empresa publicar ambos documentos a la vez?
Sí, y es una práctica cada vez más extendida entre empresas que quieren satisfacer distintos grupos de interés al mismo tiempo. El balance social responde a trabajadores, comunidades y reguladores, mientras que el informe integrado apunta a inversores y mercados de capital. Publicar ambos no genera contradicción: son complementarios. La información del balance social puede alimentar parte de los datos que se presentan en el informe integrado dentro del apartado de capitales social y humano.
¿El balance social incluye información financiera?
El balance social, por definición, se centra en información no financiera: indicadores sociales, laborales y ambientales. Sin embargo, algunos modelos incluyen datos económicos como la inversión en formación, los costos de programas comunitarios o el porcentaje del presupuesto destinado a acciones sociales. Esos datos económicos aparecen como contexto o medida del esfuerzo social, no como estados financieros propiamente dichos. La información financiera completa sigue siendo competencia de los estados contables tradicionales.
Conclusión
El balance social y el informe integrado son dos herramientas valiosas dentro del reporte corporativo no financiero, pero no son intercambiables. Cada una tiene su propio origen, su propio marco normativo y su propio propósito: una mide el desempeño social con indicadores concretos; la otra conecta todas las dimensiones del negocio para mostrar cómo se crea valor en el tiempo.
Entender esa diferencia te permite leer cualquier reporte corporativo con más criterio, identificar qué información buscar según el tipo de documento y saber qué exige cada audiencia. Si trabajas en una organización o estudias contabilidad social, ese conocimiento marca una diferencia real en cómo interpretás y produces este tipo de informes.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre contabilidad social, responsabilidad empresarial y herramientas de reporte que te ayudarán a seguir construyendo una visión más completa del campo.
También te puede interesar:
La matriz de contabilidad social
Voluntariado corporativo: Más talento, mejor reputación y comunidades más fuertes
¿Cómo elaborar un balance social?
Medición del impacto social
¿Qué son los programas de inversión social comunitaria?
Retorno social de la inversión (SROI)
Características de la contabilidad social