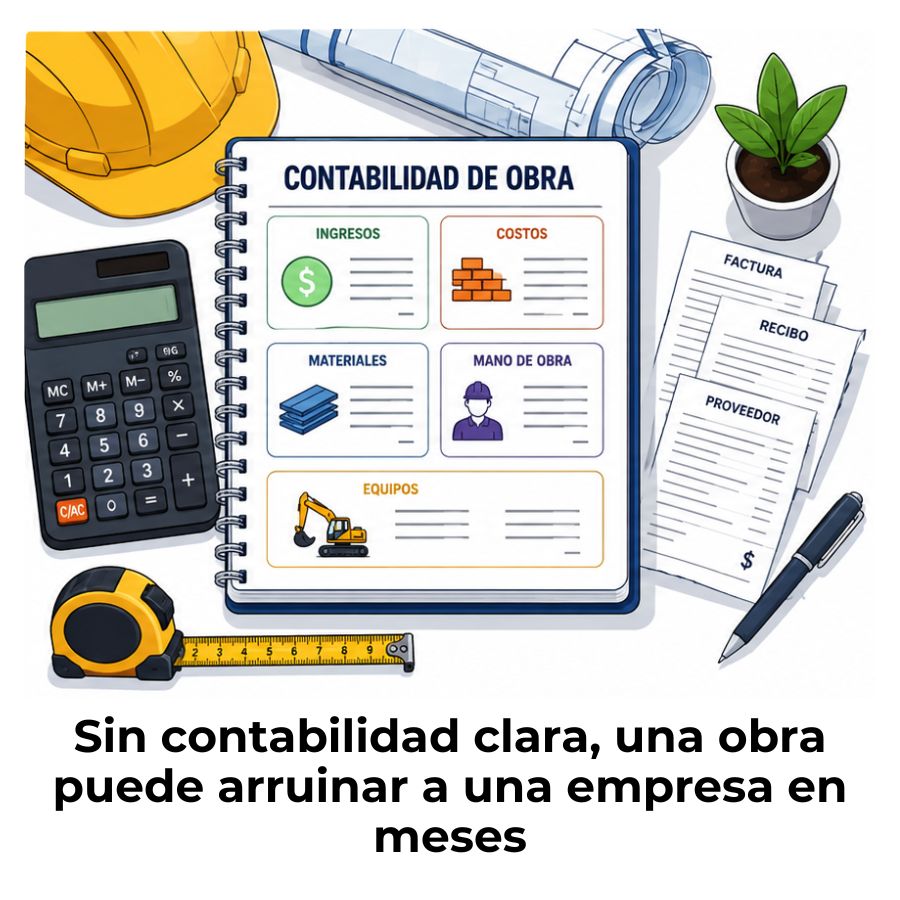
Llevar la contabilidad de una obra parece sencillo hasta que te encuentras con la primera factura de subcontrata sin asignar, un anticipo sin contabilizar y dos proyectos cuyo costo empieza a mezclarse sin remedio. Este tipo de situaciones ocurren más de lo que se cree, y casi siempre tienen el mismo origen: no conocer cómo funciona realmente este sistema contable desde dentro.
¿Qué es la contabilidad de una obra y por qué difiere de otros sectores?
La contabilidad de una obra es el sistema de registro, clasificación y control de todos los movimientos económicos que genera un proyecto de construcción. A diferencia de la contabilidad general de una empresa de servicios o comercio, aquí no basta con registrar ingresos y gastos globales: cada obra exige su propio seguimiento financiero, desde el primer día hasta la entrega final.
El motivo es claro: en la construcción, los proyectos tienen duraciones que van de meses a años, los costos se acumulan de forma progresiva y los ingresos no llegan de forma regular como en otros negocios. Todo esto obliga a usar herramientas y criterios contables específicos que no aplican en sectores más convencionales.
Cada obra como centro de costo independiente
Tratar cada obra como un centro de costo independiente significa que todos los gastos e ingresos generados por ese proyecto se registran de forma separada, sin mezclarlos con los de otra obra o con los gastos generales de la empresa. Así, al final puedes saber con exactitud si esa obra fue rentable o no, sin depender de promedios globales que distorsionan la realidad.
Imagina que tienes dos obras activas al mismo tiempo: una en Madrid y otra en Valencia. Si registras todos los costos juntos, no podrás saber cuál está generando beneficios y cuál está consumiendo recursos sin retorno. La separación por centros de costo elimina esa opacidad financiera y te da control real sobre cada proyecto.
Las particularidades que hacen única esta contabilidad
El sector de la construcción tiene características que no existen en casi ningún otro rubro. Los proyectos duran meses o años, los pagos se estructuran por fases, existen anticipos del cliente antes de que se haga nada y retenciones que se liberan solo cuando la obra está aprobada. Todo eso requiere un tratamiento contable propio.
Además, la maquinaria y los equipos se usan en distintas obras a la vez, lo que obliga a repartir su costo entre varios proyectos de forma proporcional. Esto se conoce como asignación de costos indirectos, y es uno de los puntos donde más errores se cometen cuando no se tiene experiencia en contabilidad de obras.
Costos directos e indirectos en una obra: ¿cómo se clasifican?
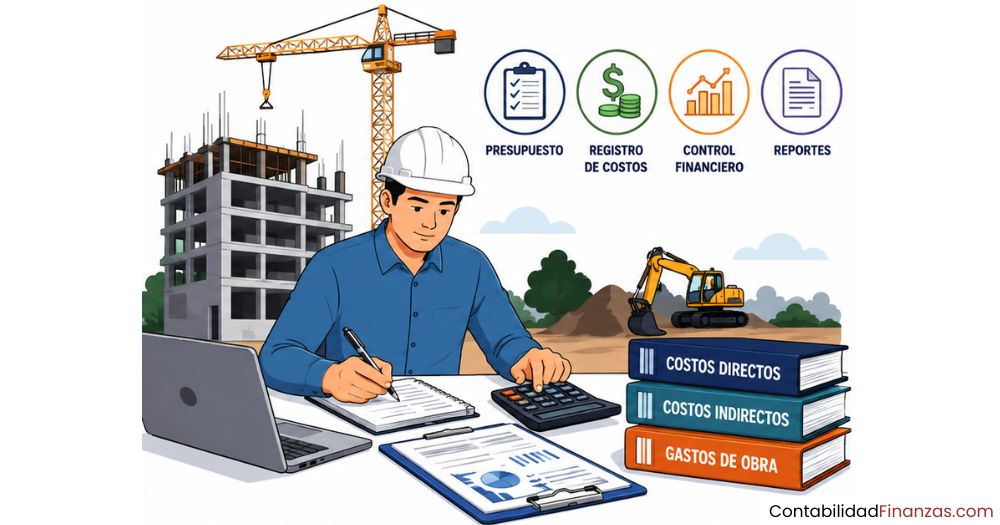
Antes de registrar cualquier gasto, necesitas saber a qué categoría pertenece. En la contabilidad de obras, todos los costos se dividen en dos grandes grupos: los directos y los indirectos. Esta clasificación determina cómo se asignan al proyecto y, por tanto, cómo se calcula su rentabilidad real.
Costos directos: materiales, mano de obra y subcontratas
Los costos directos son aquellos que puedes vincular sin ambigüedad a una obra concreta. Si compras cemento para un edificio específico, ese gasto va íntegro a ese proyecto. Lo mismo ocurre con los salarios del equipo que trabaja exclusivamente en esa obra o con las facturas de subcontratas contratadas para tareas puntuales dentro del proyecto.
Registrar correctamente los costos directos es la base de cualquier análisis de rentabilidad por obra. Si un gasto se asigna al proyecto equivocado, el resultado financiero de ambas obras quedará distorsionado, y las decisiones que se tomen a partir de esos datos serán incorrectas desde el principio.
Costos indirectos: administración y gastos compartidos
Los costos indirectos no se pueden asignar directamente a un solo proyecto porque benefician a varios al mismo tiempo. Por ejemplo, si tienes una grúa que trabaja en dos obras durante el mismo mes, su costo mensual debe dividirse entre ambas de forma proporcional a las horas de uso o a otro criterio objetivo que elijas y mantengas de forma consistente.
Lo mismo ocurre con los salarios del personal de oficina, los alquileres de la sede, los seguros corporativos o los gastos de contabilidad. Establecer una clave de reparto clara desde el inicio del proyecto evita disputas internas y garantiza que los estados financieros de cada obra reflejen su verdadera situación.
¿Cómo se registra contablemente una obra en curso?
Mientras una obra no está terminada, todos los costos que vas acumulando no se reconocen como gasto del ejercicio de forma directa. En su lugar, se activan en una cuenta de balance que recoge el valor del proyecto en construcción. Esto es lo que se conoce como obras en curso, y su tratamiento contable tiene una lógica muy específica que conviene entender bien desde el principio.
La cuenta de construcciones en curso (cuenta 231)
En el Plan General de Contabilidad español, la cuenta 231 —»Construcciones en curso»— es la que acumula todos los costos generados por una obra que todavía no ha finalizado. Cada vez que recibes una factura de un proveedor de materiales, de una subcontrata o registras la nómina del equipo de esa obra, ese importe va aumentando el saldo de esta cuenta.
La cuenta 231 es una cuenta de activo, lo que significa que representa un bien en proceso de creación. No es un gasto hasta que la obra no esté terminada y se transfiera a la cuenta definitiva de inmovilizado (cuenta 211, «Construcciones»). Mientras tanto, el proyecto vive en el balance como un activo en construcción.
Asientos contables en cada fase de la obra
Cada etapa de una obra genera movimientos contables distintos. Durante la ejecución, registras los gastos de materiales, mano de obra y subcontratas. Al cierre del ejercicio, si la obra sigue en curso, reflejas el valor acumulado. Y al terminar, transfieres ese total a la cuenta de inmovilizado. A continuación, los asientos más representativos de cada fase:
| Fase | Cuenta deudora | Cuenta acreedora | Descripción del movimiento |
|---|---|---|---|
| Compra de materiales | 601 — Compras de materiales | 400 — Proveedores | Registro de factura de proveedor de materiales |
| Nómina del equipo de obra | 640 — Sueldos y salarios | 476 — Seguridad Social acreedora | Registro del coste salarial del personal asignado |
| Cierre del ejercicio (obra en curso) | 231 — Construcciones en curso | 733 — Trabajos para inmovilizado en curso | Activación del valor acumulado del proyecto |
| Finalización de la obra | 211 — Construcciones | 231 — Construcciones en curso | Traslado del valor total al inmovilizado terminado |
Cierre contable al terminar la construcción
Cuando la obra queda completamente terminada, el saldo acumulado en la cuenta 231 se traslada a la cuenta 211, que representa el bien ya construido como parte del inmovilizado material de la empresa. A partir de ese momento, si el bien se va a usar (y no a vender), comenzará a amortizarse de forma sistemática a lo largo de su vida útil estimada.
Si la obra se construyó para venderla, el tratamiento es diferente: el inmueble pasa a ser una existencia, no un inmovilizado, y el ingreso se reconoce en el momento en que se produce la transmisión efectiva al comprador. Esta distinción entre construir para uso propio o para venta es una de las más importantes en la contabilidad de obras y determina cómo se presenta toda la información financiera.
Anticipos, retenciones y certificaciones de obra
En el sector de la construcción, los flujos de caja tienen una dinámica muy particular. Los clientes no pagan todo al final; en muchos casos, adelantan dinero antes de que comience la obra y retienen parte del pago hasta comprobar que todo está correcto. Entender cómo tratar contablemente estos tres elementos —anticipos, retenciones y certificaciones— es imprescindible para que las cuentas reflejen la realidad.
¿Cómo contabilizar los anticipos recibidos del cliente?
Cuando un cliente te entrega dinero antes de que hayas ejecutado ningún trabajo, ese importe no es un ingreso: es un pasivo. Significa que tienes una deuda pendiente con ese cliente, consistente en realizar el trabajo por el que ya cobró. Por eso, los anticipos recibidos se registran en la cuenta 438 —»Anticipos de clientes»— como un pasivo en el balance.
Solo cuando vayas ejecutando el trabajo y emitiendo las certificaciones correspondientes, irás trasladando ese anticipo hacia los ingresos reales. Si lo contabilizas como ingreso desde el primer día, estarás sobreestimando los beneficios del ejercicio y generando una imagen financiera falsa que puede provocar decisiones incorrectas, desde reparto de dividendos hasta contratación de nuevo personal.
Las retenciones de garantía y su tratamiento contable
Las retenciones de garantía son importes que el cliente descuenta de cada certificación de obra pagada. Actúan como una especie de garantía: si aparecen defectos o incumplimientos, el cliente puede compensarlos con ese dinero antes de liberarlo. En la práctica, una retención habitual oscila entre el 5 % y el 10 % de cada certificación.
Contablemente, la retención se registra como un derecho de cobro pendiente en una cuenta de clientes específica. No desaparece de las cuentas, simplemente queda en suspenso hasta que el cliente la libera tras comprobar que la obra está correctamente ejecutada. Confundirla con una pérdida o ignorarla en los registros son dos errores que distorsionan tanto la tesorería prevista como el resultado del proyecto.
📌 Ejemplo práctico: retención de garantía
Certificación emitida: 50.000 € — Retención del 5 %: 2.500 € — Cobro efectivo: 47.500 €. Los 2.500 € se registran como derecho de cobro y se liberarán al finalizar el plazo de garantía acordado en contrato.
Métodos de reconocimiento de ingresos en construcción
Una de las preguntas más frecuentes en la contabilidad de obras es esta: ¿cuándo se anota el ingreso? La respuesta no es tan obvia como en otros sectores. En construcción, existen dos métodos principales para reconocer los ingresos, y la elección entre uno y otro afecta de forma directa a cómo se ve el resultado económico de la empresa en cada ejercicio.
Método del porcentaje de terminación
Con este método, los ingresos y los costos se reconocen de forma progresiva, a medida que avanza la obra. Si un proyecto está al 40 % de ejecución, se reconoce el 40 % del ingreso total previsto. Este enfoque está respaldado por la Norma Internacional de Contabilidad NIC 11 para contratos de construcción a largo plazo y es el más utilizado cuando el resultado del contrato puede estimarse con fiabilidad.
La ventaja de este método es que refleja con mayor fidelidad la realidad económica del proyecto en cada momento. Si una obra dura tres años y solo reconoces el ingreso al final, los dos primeros ejercicios mostrarán pérdidas artificiales y el tercero mostrará un beneficio inflado. El porcentaje de terminación reparte ese resultado de forma más coherente y más útil para tomar decisiones.
Método del contrato terminado
Con este método, todos los ingresos y gastos del proyecto se reconocen en el momento en que la obra queda entregada y aceptada por el cliente. No se registra ningún resultado durante la ejecución, independientemente del avance real del proyecto. Es un criterio más conservador, que se aplica cuando hay una gran incertidumbre sobre el resultado final del contrato.
Su principal limitación es que no permite visualizar la rentabilidad del proyecto mientras está en curso. Esto dificulta la toma de decisiones durante la ejecución, porque no sabes en qué punto real de beneficio o pérdida te encuentras hasta que todo ha terminado. Por eso, la tendencia en el sector es usar el método del porcentaje de terminación siempre que sea posible estimar el resultado de forma fiable.
Control presupuestario y desviaciones en una obra
Tener la contabilidad al día no es suficiente si no la comparas con lo que habías previsto. El control presupuestario consiste en confrontar los costos reales que vas acumulando con el presupuesto inicial que elaboraste antes de comenzar la obra. Esa comparación continua es lo que te permite detectar problemas a tiempo, antes de que se conviertan en pérdidas irreversibles.
Presupuesto inicial vs. costos reales
El presupuesto inicial de una obra recoge las estimaciones de todos los costos necesarios: materiales, mano de obra, subcontratas, licencias, imprevistos y gastos generales. Ese documento es tu punto de referencia durante toda la ejecución. Cada vez que registras un gasto real, debes compararlo con la partida presupuestada correspondiente para saber si vas dentro del margen previsto o si ya lo has superado.
Esta comparación se organiza en un documento conocido como estado de costos del proyecto, que muestra en paralelo el presupuesto, el gasto acumulado hasta la fecha y la diferencia entre ambos. Muchos equipos lo actualizan semanalmente. Cuanto más frecuente sea la actualización, más rápido puedes reaccionar ante cualquier desvío.
¿Cómo detectar y corregir desviaciones a tiempo?
Una desviación presupuestaria ocurre cuando los costos reales superan o se quedan muy por debajo de lo previsto. Las desviaciones al alza —los sobrecostos— son las más frecuentes y las más peligrosas. Sus causas habituales incluyen cambios en el alcance de la obra, subidas de precio de los materiales, retrasos en los plazos o errores en la estimación inicial.
Detectar una desviación pronto permite actuar: renegociar con proveedores, ajustar partidas menos urgentes o alertar al cliente si el cambio viene de su parte. Detectarla tarde, cuando la obra está al 80 % de ejecución, deja muy poco margen de maniobra y puede convertir un proyecto rentable en uno que genera pérdidas.
📊 Ejemplo de estado de costos de una obra (valores orientativos)
Herramientas y software para la contabilidad de obras
Llevar la contabilidad de una obra a mano o con hojas de cálculo básicas es posible en proyectos muy pequeños, pero se vuelve inviable en cuanto el volumen de facturas, proveedores y partidas crece. Las herramientas especializadas te permiten registrar, organizar y analizar toda la información financiera de cada obra de forma centralizada y con mucho menos margen de error.
Al elegir un software, lo más importante es que permita gestionar centros de costo por obra, controlar el avance presupuestario en tiempo real y generar informes de rentabilidad por proyecto. Algunas soluciones también integran la gestión de anticipos, retenciones y certificaciones, lo que elimina la necesidad de llevar esos datos en documentos separados.
🛠️ Funcionalidades clave que debe tener el software
📁 Centros de costo
Separa automáticamente los gastos e ingresos de cada obra sin confusiones.
📊 Control presupuestario
Compara el presupuesto con el gasto real en cada partida y detecta desviaciones.
🧾 Gestión de certificaciones
Registra cada certificación emitida, su cobro y las retenciones aplicadas.
📈 Informes de rentabilidad
Genera informes por proyecto para saber en todo momento qué obras son rentables.
Si ya cuentas con un software de contabilidad general, revisa si dispone de un módulo de proyectos u obras. En muchos casos, no es necesario cambiar de herramienta; basta con activar o configurar correctamente el módulo de gestión por centros de costo. Lo que sí debes evitar es usar una hoja de cálculo como sistema principal cuando manejas más de dos o tres obras simultáneas, ya que el riesgo de error crece de forma exponencial.
Errores más comunes al llevar la contabilidad de una obra
Conocer los errores más frecuentes es tan valioso como conocer los procedimientos correctos. Muchos de estos fallos no son evidentes al principio, pero acaban afectando la rentabilidad real del proyecto o creando problemas con Hacienda en el momento menos esperado. A continuación, los errores que aparecen con más frecuencia cuando no se tiene experiencia en este tipo de contabilidad:
⚠️ Errores frecuentes en la contabilidad de obras
- Mezclar costos de distintas obras: Asignar un gasto a la obra equivocada altera el resultado de ambos proyectos y hace imposible analizar la rentabilidad real de cada uno.
- Registrar anticipos como ingresos: El dinero recibido antes de ejecutar el trabajo es un pasivo, no un beneficio. Contabilizarlo como ingreso sobreestima el resultado del ejercicio.
- Ignorar las retenciones de garantía: No registrarlas en la contabilidad implica no reflejar un derecho de cobro pendiente, lo que distorsiona tanto la tesorería como el balance.
- No actualizar el presupuesto ante cambios de alcance: Si el cliente solicita modificaciones y no las documentas ni actualizas el presupuesto, pierdes el control sobre el margen real del proyecto.
- Reconocer ingresos sin criterio consistente: Cambiar de método de reconocimiento de ingresos entre proyectos o ejercicios sin justificación genera información financiera no comparable.
- No registrar los costos indirectos por proyecto: Dejar los gastos generales fuera del costo de cada obra da una imagen irreal de la rentabilidad, haciendo que los proyectos parezcan más rentables de lo que son.
Para conocer en profundidad cómo funciona este sistema contable y qué normas lo regulan, puedes ampliar la información sobre la contabilidad de la construcción, donde encontrarás el marco normativo completo aplicable a las empresas del sector.
Preguntas frecuentes
¿Qué cuentas contables se usan en una obra de construcción?
Las cuentas más habituales en la contabilidad de una obra son la 231 (Construcciones en curso), la 211 (Construcciones), la 438 (Anticipos de clientes) y las del grupo 6 para registrar los gastos de materiales, mano de obra y subcontratas. En el Plan General de Contabilidad para Empresas Constructoras (PGCEC) se incluyen además cuentas específicas del sector que no están presentes en el PGC general, pensadas para recoger las particularidades de la actividad constructora.
¿Cómo se contabilizan los materiales de construcción?
Los materiales de construcción se registran al recibir la factura del proveedor, cargando el importe en la cuenta 601 (Compras de materiales) y abonando en la cuenta 400 (Proveedores). Si la compra incluye IVA soportado, este se registra por separado en la cuenta 472. Al cierre del ejercicio, si la obra sigue en curso, los costos acumulados se activan en la cuenta 231, reflejando así que forman parte de un activo en construcción y no de un gasto del período.
¿Qué diferencia hay entre contabilidad financiera y de costos en obras?
La contabilidad financiera recoge los movimientos económicos de la empresa de cara a terceros: clientes, proveedores, entidades financieras y organismos fiscales. La contabilidad de costos, en cambio, es una herramienta de gestión interna que desglosa el coste de producción de cada obra o fase del proyecto. Ambas son necesarias en una constructora: la primera cumple con las obligaciones legales y la segunda permite tomar decisiones sobre precios, márgenes y rentabilidad por proyecto.
¿Cuándo se reconoce el ingreso en un contrato de obra?
Depende del método elegido. Con el método del porcentaje de terminación, el ingreso se reconoce de forma progresiva conforme avanza la obra, en proporción al grado de ejecución alcanzado. Con el método del contrato terminado, el ingreso se registra íntegramente cuando la obra queda entregada y aceptada. Si la obra se construyó para vender, el ingreso se anota en el momento de la transmisión al comprador, con independencia del avance de la construcción.
¿Cómo se registran las retenciones de garantía en la contabilidad?
Las retenciones de garantía se registran como un derecho de cobro pendiente en una cuenta de clientes específica, separada del saldo ordinario. No desaparecen de la contabilidad, sino que quedan en suspenso hasta que el cliente las libera al comprobar que la obra está correctamente ejecutada y no hay defectos ni reclamaciones. Si al final del período de garantía no surgen incidencias, se cobra el importe retenido y se cierra esa posición en el balance.
¿Qué es un centro de costo en una empresa constructora?
Un centro de costo es una unidad de seguimiento financiero independiente. En una constructora, cada obra funciona como un centro de costo propio, lo que significa que todos los gastos e ingresos relacionados con ese proyecto se registran bajo ese código o referencia específica. Esto permite conocer con exactitud cuánto ha costado cada obra, qué margen ha generado y si ha cumplido las expectativas del presupuesto inicial, sin que esa información se mezcle con la del resto de proyectos.
¿Cómo afecta el IVA a la contabilidad de una obra?
El IVA en la construcción tiene particularidades que lo distinguen de otros sectores. En España, por ejemplo, el tipo aplicable varía según el tipo de obra: obras de rehabilitación de vivienda habitual tributan al tipo reducido, mientras que las obras de nueva construcción de uso distinto aplican el tipo general. Además, en determinadas operaciones entre empresas del sector entra en juego la inversión del sujeto pasivo, mecanismo por el que es el receptor del servicio quien declara el IVA en lugar del prestador. Registrar correctamente estas variantes es fundamental para evitar errores en las declaraciones periódicas.
Conclusión
Llevar la contabilidad de una obra no es simplemente anotar gastos e ingresos: es gestionar la información financiera de un proyecto único, con sus propios plazos, sus costos diferenciados y sus reglas de reconocimiento. Cuando entiendes la lógica detrás de cada registro —por qué se activa un costo en lugar de gastarlo, por qué un anticipo es un pasivo, por qué la retención no es una pérdida— todo el sistema empieza a tener sentido y a trabajar a tu favor.
Los puntos clave que puedes aplicar desde hoy son claros: separa cada obra como un centro de costo independiente, clasifica correctamente los costos directos e indirectos, registra anticipos y retenciones sin confundirlos con ingresos o pérdidas, y elige un método de reconocimiento de ingresos que te permita ver la rentabilidad real del proyecto mientras lo ejecutas, no solo al final.
Si este tema te ha resultado útil y quieres seguir profundizando en la gestión financiera del sector constructor, en este sitio web encontrarás más contenidos pensados para ayudarte a entender la contabilidad con claridad, sin tecnicismos innecesarios y con ejemplos del mundo real.
También te puede interesar:
Contabilidad de contratistas: El sistema que pocos conocen

Costo por metro cuadrado de construcción
Gastos de transporte de materiales de construcción

Contabilidad de obras civiles
Depreciación de encofrados y andamios
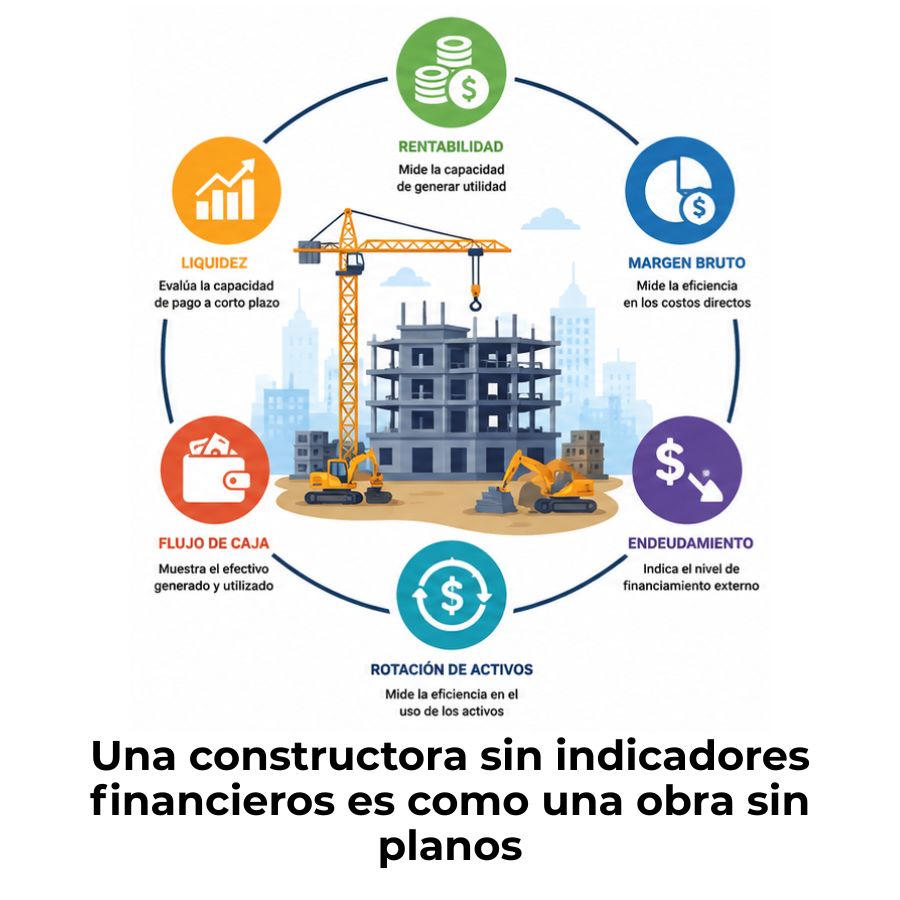
Indicadores financieros de una constructora

Inventario de materiales en obra: Control y registro