Para elaborar un presupuesto de obra necesitas seguir un proceso ordenado: definir el alcance del proyecto, organizar los trabajos en capítulos y partidas, calcular mediciones y precios unitarios, y luego sumar gastos generales, beneficio e impuestos. Cada paso tiene una lógica específica que, si la dominas, te permite controlar el costo real de cualquier obra.
¿Qué es un presupuesto de obra y para qué sirve?
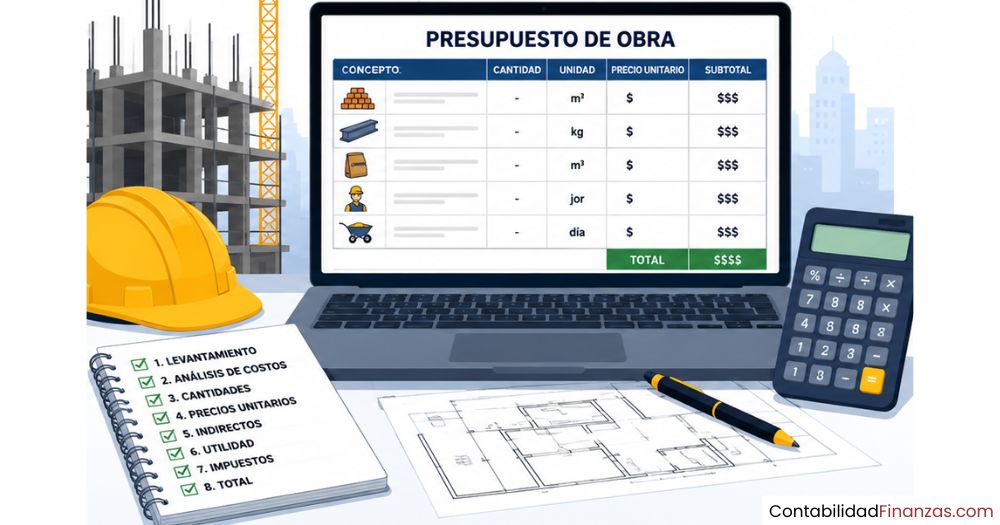
Un presupuesto de obra es el cálculo anticipado de todos los costos previstos para construir, reformar o ampliar una edificación. No se trata de una cifra aproximada: es un documento técnico que desglosa, partida por partida, cuánto vale cada trabajo, cuántos materiales hacen falta y qué mano de obra se requiere para ejecutar el proyecto.
Su utilidad va más allá de ponerle precio a una obra. Un presupuesto bien estructurado permite planificar el ritmo de los trabajos, anticipar problemas financieros y servir como referencia durante toda la ejecución. Cuando el presupuesto existe y está bien construido, cualquier desviación se detecta a tiempo; cuando no existe o está hecho a la ligera, los sobrecostos aparecen sin aviso y sin solución clara.
También cumple una función legal y contractual. En muchos países y en la mayoría de los proyectos de cierta envergadura, el presupuesto forma parte de la documentación que firman el cliente y el contratista, por lo que su precisión y claridad tienen consecuencias directas en caso de disputas o modificaciones de alcance.
Componentes del presupuesto de obra
Antes de elaborar el presupuesto en sí, necesitas entender qué elementos lo componen. Un presupuesto de construcción no es una lista de gastos: es una estructura con capas bien diferenciadas, donde cada componente cumple una función específica dentro del costo total del proyecto.
Costos directos: mano de obra, materiales y maquinaria
Los costos directos son aquellos que se pueden asignar directamente a una actividad o partida concreta de la obra. Se dividen en tres categorías: mano de obra, materiales y maquinaria o equipos. Cada vez que calculas el precio unitario de una partida —por ejemplo, colocar un metro cuadrado de solado de cerámica— estás sumando estas tres categorías.
Costos indirectos y partida de imprevistos
Los costos indirectos son los gastos que no se pueden asignar a una sola partida, pero que son necesarios para que la obra funcione. Incluyen la jefatura de obra, la vigilancia, los seguros, los permisos no imputables a una actividad concreta y la oficina técnica en campo. En la normativa española, el Real Decreto 1098/2001 establece un porcentaje orientativo del 6 % sobre el costo directo para este concepto en obras de edificación.
La partida de imprevistos —también llamada contingencia— es diferente a los costos indirectos. Su función es absorber los gastos adicionales que surgen durante la ejecución y que no pudieron preverse al inicio. En proyectos de construcción latinoamericanos, este porcentaje suele ubicarse entre el 5 % y el 10 % del costo total, dependiendo de la complejidad y la incertidumbre del proyecto.
PEM, PEC y PBL: las tres cifras clave del presupuesto
Estas tres siglas resumen la progresión del costo desde la base técnica hasta el precio final que paga el cliente. Entenderlas es indispensable para leer o redactar cualquier presupuesto de obra con propiedad.
El PEM (Presupuesto de Ejecución Material) recoge la suma de todos los costos directos e indirectos de las partidas; es la base técnica del proyecto. El PEC (Presupuesto de Ejecución por Contrata) añade los gastos generales —habitualmente un 13 %— y el beneficio industrial —un 6 %— sobre el PEM, y representa el precio del contratista. El PBL (Presupuesto Base de Licitación) suma al PEC los honorarios facultativos y los impuestos correspondientes: es la cifra que ve el cliente al firmar.
Paso 1 — Define el alcance y recopila la información del proyecto
Ningún presupuesto puede ser preciso si el proyecto no está bien definido. Antes de escribir un solo número, necesitas tener claro qué se va a construir, dónde, en qué condiciones y con qué nivel de calidad. Un anteproyecto técnico con planos detallados, especificaciones de materiales y superficies medidas es el punto de partida obligatorio.
En esta etapa también debes tener en cuenta los factores externos que afectan el costo: la accesibilidad al terreno, las condiciones del suelo, los permisos municipales que corresponda tramitar y los plazos de ejecución. Cuanto mejor definas el alcance desde el principio, menor será la probabilidad de que aparezcan trabajos no contemplados que encarezcan la obra más adelante.
📋 Información mínima que debes reunir antes de presupuestar:
- Planos definitivos: plantas, alzados y secciones a escala.
- Memoria descriptiva: materiales previstos, calidades y acabados.
- Tipo de obra: obra nueva, reforma, ampliación o mantenimiento.
- Plazo de ejecución: fechas de inicio y entrega comprometidas.
- Datos del terreno: estudio geotécnico si aplica, topografía y accesos.
- Permisos y licencias: tipo, coste estimado y responsable de tramitarlos.
Una visita al lugar antes de presupuestar es prácticamente obligatoria en reformas y rehabilitaciones. Las mediciones que aparecen en los planos no siempre coinciden con la realidad del edificio existente, y una diferencia de apenas unos metros cuadrados puede traducirse en variaciones de coste significativas dependiendo de la partida afectada.
Paso 2 — Organiza el presupuesto en capítulos y partidas
Una vez que tienes clara la información del proyecto, el siguiente paso es ordenar todos los trabajos dentro de una estructura lógica. El presupuesto se organiza en capítulos —que agrupan los trabajos por especialidad— y cada capítulo se divide en partidas, que son las unidades de obra medibles y valorables. Esta estructura es la que permite controlar el costo con precisión durante la ejecución.
¿Cómo se estructuran los capítulos de una obra?
Los capítulos no tienen una lista fija: dependen del tipo de obra que se presupuesta. Lo que sí es constante es el criterio de agrupación: cada capítulo reúne actividades que comparten la misma especialidad o que se ejecutan en la misma fase constructiva. A continuación puedes ver los capítulos más habituales según el tipo de proyecto:
Tipos de partida: unitaria, alzada y auxiliar
Dentro de cada capítulo, los trabajos se desglosan en partidas. Conocer los tipos de partida que existen te evita cometer errores que después son difíciles de justificar ante el cliente. Los tres tipos principales son:
- Partida unitaria: Tiene un precio fijo por unidad de medida (m², m³, metro lineal, unidad). Es el tipo más frecuente y el más preciso, porque cada unidad se puede medir y valorar de forma independiente.
- Partida alzada: Se asigna un precio global a un trabajo difícil de medir de antemano. Solo debe usarse cuando no hay otra opción; abusar de ellas genera conflictos en la liquidación final de la obra.
- Partida auxiliar: Recoge los medios que sirven a varias partidas, pero que no se consumen directamente, como andamios, encofrados o casetas de obra. Pueden incluirse de forma prorrateada en el precio unitario o como una partida global aparte.
Paso 3 — Calcula mediciones y precios unitarios
Las mediciones son el puente entre los planos del proyecto y el dinero del presupuesto. Medir correctamente significa cuantificar, con unidades reales y verificables, cuántas unidades de cada partida intervienen en la obra: metros cuadrados de solado, metros cúbicos de hormigón, metros lineales de tubería. Cada error de medición se multiplica por el precio unitario y contamina el resultado final.
¿Cómo se obtiene el precio unitario de una partida?
El precio unitario de una partida no se estima a ojo: se calcula descomponiendo el trabajo en sus tres elementos de costo directo (mano de obra, materiales y maquinaria) y sumando la parte proporcional de los costos indirectos. Este proceso se llama «precio descompuesto» o «análisis de precios unitarios».
Para obtener el precio de la mano de obra, multiplicas el rendimiento (horas necesarias para ejecutar una unidad de trabajo) por el coste horario de cada categoría laboral. Para los materiales, multiplicas la cantidad necesaria por el precio de compra y añades un porcentaje de merma o desperdicio. La maquinaria se valora por hora de uso o por rendimiento de ejecución. La suma de los tres conceptos, más la proporción de costos indirectos, te da el precio unitario completo de esa partida.
Muchos profesionales trabajan con bases de datos de precios actualizadas, como las que publican los colegios de arquitectos o institutos de la construcción de cada país. Estas bases agilizan el cálculo enormemente, aunque siempre debes contrastar los precios con los proveedores y subcontratistas locales, porque los costos reales varían según la región y el momento del mercado.
Paso 4 — Agrega gastos generales, beneficio industrial e impuestos
Una vez que tienes la suma de todas las partidas, obtienes el PEM. A partir de ahí, el presupuesto se completa añadiendo los conceptos que transforman el costo técnico en el precio contractual. Esta es la fase que más sorprende a quienes elaboran su primer presupuesto, porque la cifra final puede alejarse considerablemente del PEM inicial.
Los gastos generales (GG) cubren los costos de estructura y gestión de la empresa constructora que no son imputables a ninguna obra concreta: personal de oficina, gerencia, seguros corporativos, gastos financieros. En España, el porcentaje habitual para obras de edificación es del 13 % sobre el PEM. El beneficio industrial (BI) es el margen de ganancia del contratista; el porcentaje más extendido en el sector es del 6 % sobre el PEM. Ambos juntos transforman el PEM en el PEC.
Al PEC se le suman los honorarios facultativos —arquitectos, ingenieros, coordinadores de seguridad— y los impuestos aplicables: el IVA general del 21 % en España para obras de construcción de inmuebles (con excepciones para determinadas rehabilitaciones). El resultado final es el PBL, que es la cifra que aparece en el contrato y que paga el promotor o cliente.
Paso 5 — Revisa, valida y presenta el presupuesto
Un presupuesto no está terminado cuando se llega a la cifra final: está terminado cuando ha pasado por una revisión sistemática que garantiza que no falta ninguna partida, que los precios son coherentes y que el documento es comprensible para quien lo va a recibir. Esta revisión es tan importante como el cálculo en sí.
Antes de presentarlo al cliente o de incluirlo en la documentación contractual, comprueba que el presupuesto incluye los datos completos del proyecto —nombre, dirección, fechas y periodo de validez— y que cada partida tiene descripción completa, unidad de medida, cantidad, precio unitario e importe total. Los presupuestos con partidas genéricas del tipo «varios» o «trabajos complementarios» son difíciles de defender y generan conflictos durante la ejecución.
Errores frecuentes que arruinan un presupuesto de obra
- No visitar la obra antes de presupuestar: Las mediciones de plano no siempre coinciden con la realidad, especialmente en reformas y rehabilitaciones de edificios existentes.
- Olvidar la partida de seguridad y salud: Es obligatoria legalmente y tiene un coste real que no debe absorberse en otras partidas.
- Subestimar los plazos: Un calendario optimista genera sobrecostos por demoras e incrementa los gastos indirectos de forma proporcional al tiempo adicional.
- No incluir la gestión de residuos: La normativa exige un plan de gestión de residuos de construcción y demolición, y su coste debe quedar reflejado en el presupuesto.
- Usar precios desactualizados: Los costos de materiales y mano de obra varían con el mercado; un precio de hace dos años puede no reflejar la realidad actual.
- No especificar qué excluye el presupuesto: Las exclusiones son tan importantes como las inclusiones; no dejarlas por escrito es una fuente habitual de reclamaciones.
¿Cómo controlar el presupuesto durante la ejecución de la obra?
Elaborar el presupuesto es solo la primera mitad del trabajo. La segunda —y la más crítica desde el punto de vista financiero— es mantener ese presupuesto vivo durante toda la obra, comparando en cada momento el costo real acumulado con el costo previsto. Este proceso se denomina control de costos o seguimiento presupuestario.
El control eficaz parte de registrar periódicamente los costos incurridos: facturas de materiales, partes de horas, alquileres de maquinaria. Con esos datos, puedes calcular la desviación presupuestaria de cada partida o capítulo: si el costo real supera al presupuestado, es señal de que algo cambió en la ejecución y hay que actuar antes de que el desfase se acumule.
Una práctica muy útil es proyectar periódicamente el «saldo de obra por ejecutar», es decir, estimar cuánto costará terminar cada partida con los rendimientos y precios reales observados hasta ese momento. Esta proyección permite anticipar el costo final real con mucha más precisión que la estimación inicial, y tomar decisiones de ajuste cuando todavía hay margen para hacerlo.
✅ Buenas prácticas de control presupuestario durante la obra:
- Revisión semanal de costos: Compara lo gastado en la semana con el avance físico real de cada capítulo.
- Alerta de desviación: Define un umbral —por ejemplo, una desviación superior al 5 %— que active una revisión inmediata de las causas.
- Registro de órdenes de cambio: Todo trabajo adicional o modificación de alcance debe quedar documentado y valorado antes de ejecutarse.
- Informe de cierre: Al terminar la obra, compara el costo real final con el presupuesto original para aprender de las desviaciones en proyectos futuros.
Herramientas para elaborar un presupuesto de obra
Las herramientas que usas condicionan directamente la velocidad y la precisión de tu presupuesto. Existen opciones para todos los niveles, desde proyectos pequeños hasta edificaciones de gran envergadura. Lo que importa no es la herramienta más cara, sino la que te permita estructurar capítulos y partidas con claridad, calcular mediciones sin errores y actualizar precios con facilidad.
Para proyectos de mediana y gran escala, los softwares especializados en presupuestación de obras —como Presto, Arquímedes o CYPE— incluyen bases de datos de precios actualizadas, módulos de control de ejecución y exportación en formato BC3, que es el estándar de intercambio de información entre aplicaciones del sector. En el extremo más avanzado, la metodología BIM permite generar las mediciones directamente desde el modelo tridimensional del proyecto, eliminando los errores de toma de datos manual.
Para quienes dan sus primeros pasos, una hoja de cálculo bien estructurada con una tabla por capítulo, columnas para descripción, unidad, cantidad, precio unitario e importe, y una fila de totales al final, es más que suficiente para elaborar presupuestos precisos y profesionales. Lo que marca la diferencia no es el programa, sino el criterio con el que se definen las partidas y los precios que se les asignan. Para profundizar en los fundamentos teóricos, puedes revisar los conceptos de costos de construcción y entender cómo se clasifican y registran contablemente.
Preguntas frecuentes
¿Qué diferencia hay entre el PEM y el PEC en un presupuesto de obra?
El PEM (Presupuesto de Ejecución Material) es la suma de todos los costos directos e indirectos de las partidas que componen la obra; refleja lo que cuesta técnicamente ejecutarla. El PEC (Presupuesto de Ejecución por Contrata) añade al PEM los gastos generales de la empresa constructora —normalmente un 13 %— y el beneficio industrial —un 6 %—. La diferencia entre ambos representa el margen de gestión y rentabilidad del contratista, y es precisamente la razón por la que el precio que paga el cliente siempre supera el costo técnico puro del proyecto. Comprender el presupuesto de obra en su conjunto ayuda a interpretar correctamente cada una de estas cifras.
¿Cuánto se reserva para imprevistos en un presupuesto de construcción?
La partida de imprevistos o contingencia es la reserva económica destinada a cubrir los gastos adicionales que no pudieron preverse al inicio del proyecto. En proyectos de construcción, este porcentaje se estima habitualmente entre el 5 % y el 10 % del costo total, aunque el valor concreto depende de factores como la complejidad técnica, el nivel de definición del proyecto en el momento de presupuestar y las condiciones del entorno. Cuanto menor es la información disponible al elaborar el presupuesto, mayor debe ser el porcentaje reservado para contingencias.
¿Qué datos necesito antes de empezar a presupuestar una obra?
Para elaborar un presupuesto fiable necesitas, como mínimo, los planos definitivos del proyecto con sus medidas a escala, la memoria descriptiva con los materiales y acabados previstos, el tipo de obra que se va a ejecutar, el plazo de ejecución comprometido y la información sobre los permisos y licencias necesarios. En el caso de reformas o rehabilitaciones, la visita previa al lugar es imprescindible, ya que las mediciones de plano no siempre reflejan la geometría real del edificio existente. Cuantos más datos concretos tengas, más preciso y defendible será tu presupuesto.
¿Cuáles son los capítulos más comunes en un presupuesto de obra nueva?
Un presupuesto de obra nueva de edificación residencial suele organizarse en capítulos que siguen el orden cronológico de la construcción: movimiento de tierras, cimentación, estructura, cubierta, cerramientos, albañilería interior, carpintería, instalaciones (eléctrica, fontanería y climatización), revestimientos y acabados, pinturas, urbanización exterior, seguridad y salud, y gestión de residuos. Estos capítulos no son fijos: pueden variar según la tipología del proyecto, el cliente y las exigencias técnicas o legales aplicables en cada caso. Lo que sí es invariable es que ningún trabajo que tenga coste debe quedar sin capítulo ni partida asignada.
¿Qué es una partida alzada y cuándo se usa?
Una partida alzada es aquella a la que se asigna un precio global fijo sin descomponer el trabajo en mediciones ni en precios unitarios. Se usa exclusivamente en trabajos que, por su naturaleza, son difíciles o imposibles de medir de antemano con precisión suficiente. Su uso debe ser excepcional: un presupuesto con demasiadas partidas alzadas es una señal de que la definición del proyecto es insuficiente. Como referencia práctica, las partidas alzadas no deberían superar el 5-10 % del presupuesto total, porque el exceso genera conflictos durante la liquidación final de la obra.
¿Cómo se calculan los costos indirectos en un presupuesto de construcción?
Los costos indirectos agrupan todos los gastos necesarios para el funcionamiento de la obra que no pueden asignarse a una sola partida: jefatura de obra, oficina técnica en campo, vigilancia, seguros de obra, permisos no imputables directamente a ningún trabajo concreto. La forma más extendida de calcularlos es aplicar un porcentaje sobre los costos directos. En la normativa española para obra de edificación, el Real Decreto 1098/2001 establece como referencia un porcentaje del 6 % sobre los costos directos, aunque este valor puede variar dependiendo del tamaño y la complejidad del proyecto. Para una visión más amplia del sistema contable que enmarca estos costos, resulta útil consultar los fundamentos de la contabilidad de la construcción.
¿Qué porcentaje de gastos generales y beneficio industrial se aplica en España?
En España, los porcentajes de referencia más habituales para las obras de edificación son un 13 % de gastos generales y un 6 % de beneficio industrial, ambos calculados sobre el PEM. Estos valores provienen de la práctica habitual del sector y de la normativa de contratación pública, aunque no son porcentajes fijos que deban aplicarse mecánicamente en todos los casos. En proyectos privados, el beneficio industrial puede variar según la competitividad del mercado, el tipo de cliente y las condiciones específicas del contrato. Lo que sí es constante es la lógica de aplicarlos sobre el PEM antes de añadir los honorarios facultativos e impuestos.
Conclusión
Elaborar un presupuesto de obra paso a paso no es un trámite burocrático: es el proceso que transforma un proyecto en papel en un plan económico viable y controlable. Cuando entiendes la diferencia entre costos directos e indirectos, sabes construir la estructura de capítulos y partidas, y conoces cómo se llega al precio final que paga el cliente, tienes la base para enfrentarte a cualquier proyecto con criterio real.
Los cinco pasos que has visto —definir el alcance, organizar el presupuesto, calcular mediciones y precios unitarios, agregar gastos generales e impuestos y revisar antes de presentar— no son pasos que se aplican una sola vez. Son un proceso que se repite en cada obra y que mejora con la práctica. Aplícalos en orden, no te saltes ninguno y dedica el tiempo necesario a la revisión final antes de entregar cualquier cifra al cliente.
Si quieres seguir profundizando en la gestión económica de proyectos de construcción, este sitio web tiene más contenido sobre contabilidad, costos y presupuestación que puede ayudarte a consolidar lo que has aprendido aquí y a dar el siguiente paso con más seguridad.
También te puede interesar:
Contabilidad para empresas de remodelación
Gastos de licencias y permisos de construcción
Auditoría de obras: Protege tu inversión desde el inicio

Rubros que componen el presupuesto de una obra
El punto de equilibrio en la construcción

Presupuesto de obra: Ahorra tiempo y controla cada peso

Amortización de gastos preoperativos en constructoras