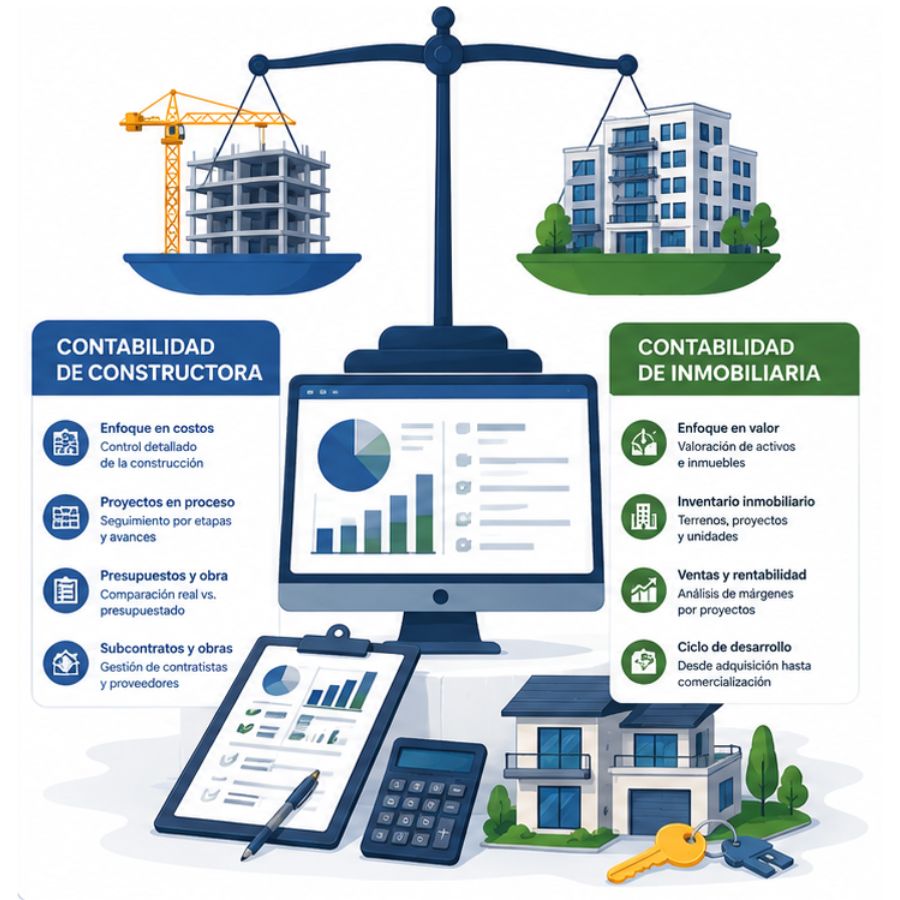
La contabilidad de una constructora y la de una inmobiliaria no son intercambiables, aunque ambas trabajen con inmuebles. La principal diferencia está en qué hace cada empresa: una ejecuta obras por encargo de un cliente, y la otra promueve y vende inmuebles propios. Ese punto de partida cambia el reconocimiento de ingresos, el tratamiento de las existencias y la normativa contable aplicable.
¿Qué es cada tipo de empresa y por qué su contabilidad difiere?
Antes de comparar sus contabilidades, conviene tener claro qué hace cada empresa. Una constructora ejecuta obras por encargo de un cliente, ya sea una vivienda, un edificio de oficinas o una infraestructura civil. Su actividad principal es producir algo que pertenece a otro desde el principio. Una inmobiliaria, en cambio, promueve y construye inmuebles que son suyos hasta el momento en que los vende o arrienda. Ese punto de partida lo cambia todo desde el punto de vista contable.
La diferencia no es solo conceptual. Afecta directamente al plan de cuentas, al momento en que se reconocen los ingresos, a cómo se clasifican las existencias y a qué normativa sectorial aplica cada empresa. Confundirlas al registrar operaciones genera estados financieros que no reflejan la realidad económica del negocio, lo cual puede tener consecuencias tanto contables como fiscales.
La constructora: ejecuta obras por encargo
Una empresa constructora lleva a cabo obras que darán lugar a estructuras nuevas, tanto de edificación como de ingeniería civil: viviendas, puentes, carreteras, centros deportivos o instalaciones industriales. Trabaja bajo contrato con un cliente que define qué se construye, cuándo y por cuánto dinero. La constructora aporta la mano de obra, la maquinaria y la coordinación de los trabajos, pero el resultado final pertenece al promotor o cliente desde que se firma el acuerdo.
Dentro de la contabilidad de la construcción, esta relación contractual define todo el modelo de registro. Los ingresos no se contabilizan de golpe al terminar la obra, sino que se van reconociendo a medida que la obra avanza, mediante certificaciones que la constructora emite al cliente. Esto exige un seguimiento constante del porcentaje de ejecución, los costes incurridos y los costes pendientes por proyecto.
La inmobiliaria: promueve y vende inmuebles propios
Una empresa inmobiliaria —también llamada promotora— actúa de forma diferente. Adquiere terrenos, promueve la construcción y comercializa los inmuebles resultantes como si fueran su producto de venta. Durante todo el proceso de construcción, el solar y la promoción en curso forman parte de su activo. Solo cuando entrega el inmueble al comprador y se perfecciona la transmisión de la propiedad, la empresa registra el ingreso correspondiente.
Esto implica que una inmobiliaria puede estar generando grandes desembolsos durante meses o años sin registrar prácticamente ningún ingreso. Todo el coste de la promoción se acumula en las existencias hasta el momento de la venta. Esta lógica es radicalmente distinta a la de una constructora, y justifica que ambas cuenten con normativas contables diferenciadas.
Diferencias clave en el reconocimiento de ingresos
El reconocimiento de ingresos es, probablemente, la diferencia más relevante entre los dos modelos contables. El momento y la forma en que cada empresa registra que ha ganado dinero dependen directamente del tipo de actividad que desarrolla. Una constructora puede reconocer ingresos mientras la obra está en marcha; una inmobiliaria, en cambio, espera al cierre de la operación de venta.
Método del porcentaje de realización en constructoras
Las constructoras utilizan el método del porcentaje de realización, también conocido como método de grado de avance. Bajo este criterio, los ingresos y los costes del contrato se reconocen en función del grado de terminación de la obra al cierre de cada ejercicio. Si una obra está ejecutada al 40 %, la empresa reconoce el 40 % de los ingresos previstos en ese contrato, con independencia de que no haya cobrado el total.
Para calcular el porcentaje de avance se pueden usar dos enfoques distintos: el basado en insumos, que compara los costes incurridos con los costes totales estimados del proyecto, y el basado en el producto, que mide directamente el resultado físico de la obra ejecutada. La resolución del ICAC de 10 de febrero de 2021, alineada con la NIIF 15, regula cómo aplicar este criterio en España.
🔢 ¿Cómo funciona el porcentaje de realización?
Si una obra tiene un precio total de 500.000 € y al cierre del ejercicio se han incurrido 200.000 € sobre un coste total estimado de 400.000 €, el grado de avance es del 50 %. La constructora reconoce 250.000 € de ingreso en ese ejercicio, aunque la obra no esté terminada.
Reconocimiento al momento de la entrega en inmobiliarias
Una empresa inmobiliaria sigue un criterio distinto: reconoce el ingreso en el momento en que se produce la entrega del inmueble y se transfiere el control al comprador. Esto equivale, en la práctica, a la firma de la escritura pública y la puesta a disposición del bien. Mientras tanto, todos los pagos anticipados recibidos —como señales o entregas a cuenta— se registran como pasivo, no como ingreso.
Este criterio tiene una implicación contable importante: la cuenta de resultados de una inmobiliaria puede permanecer prácticamente en cero durante años, aunque la empresa esté construyendo y vendiendo sobre plano. Solo al finalizar y entregar cada promoción, los ingresos fluyen hacia la cuenta de pérdidas y ganancias de forma concentrada. Para quien analiza los estados financieros sin conocer esta lógica, puede parecer que la empresa no factura nada.
¿Cómo se tratan las existencias en cada sector?
Las existencias representan los bienes que cada empresa tiene para vender o para usar en su actividad principal. En el sector de la construcción, el contenido de esta partida varía radicalmente según el tipo de empresa. Lo que para una constructora es una obra ejecutada pendiente de certificar, para una inmobiliaria es una promoción en curso que se acumulará en balance hasta la venta.
Existencias en constructoras: obras en curso y certificaciones
En una constructora, la partida de existencias recoge principalmente la obra ejecutada pendiente de certificar. Cuando una constructora realiza trabajos que aún no ha facturado al cliente mediante una certificación, ese importe queda registrado provisionalmente en existencias. Una vez emitida y aceptada la certificación, el saldo pasa a cuentas de clientes. También pueden figurar en existencias los materiales y suministros no consumidos al cierre del ejercicio.
Desde el punto de vista operativo, esto obliga a la constructora a hacer un seguimiento obra por obra. Cada proyecto es una unidad de gestión independiente, con sus propios costes directos, sus subcontratas y sus márgenes. Para profundizar en cómo se estructura este seguimiento proyecto a proyecto, puedes revisar cómo llevar la contabilidad de una obra, donde se explica el proceso con detalle desde los primeros registros.
Existencias en inmobiliarias: solares, promociones y edificios terminados
En una empresa inmobiliaria, las existencias son mucho más amplias y variadas. Incluyen los terrenos y solares adquiridos para promover, las promociones en curso mientras se construyen y los edificios terminados disponibles para la venta. Todo ello se clasifica de forma específica en el catálogo de cuentas sectorial: se usa la cuenta 330 para promociones en curso, la 350 para edificios construidos de viviendas y otras cuentas específicas según el tipo de inmueble.
La valoración de estas existencias incluye el precio del solar, todos los costes de construcción, los gastos de proyecto y dirección de obra y los gastos financieros de los préstamos vinculados a la promoción. Según la normativa, los terrenos y las construcciones deben figurar por separado en la memoria, lo cual aporta información más precisa sobre la composición del activo de la empresa.
¿Cuál es la normativa contable que regula cada sector?
Tanto constructoras como inmobiliarias aplican el Plan General de Contabilidad como marco general, pero cada una cuenta con una adaptación sectorial específica que ajusta las reglas contables a las particularidades de su actividad. Estas adaptaciones no son opcionales: son de obligado cumplimiento para las empresas que desarrollan esas actividades en España.
El Plan General de Contabilidad para constructoras
Las constructoras se rigen por las normas de adaptación del Plan General de Contabilidad a las empresas constructoras. Esta normativa adapta el modelo de estados financieros —balance, cuenta de pérdidas y ganancias y memoria— para incorporar las partidas específicas del sector. Las normas de valoración son la parte que más cambios recoge, ya que determinan cómo se contabilizan los contratos de obra, las certificaciones, los costes de subcontratas y la maquinaria.
Además, el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) ha publicado resoluciones y consultas que desarrollan y matizan cómo aplicar estos criterios en situaciones concretas, como el tratamiento de las obras en colaboración mediante Uniones Temporales de Empresas (UTE). Para entender mejor el modelo contable completo del sector, la contabilidad de la construcción abarca desde los fundamentos normativos hasta los casos prácticos más frecuentes.
La adaptación sectorial para empresas inmobiliarias
Las promotoras e inmobiliarias se regulan por la adaptación del Plan General de Contabilidad a las empresas inmobiliarias, aprobada por el Ministerio de Economía. Esta normativa establece criterios específicos para la valoración de existencias, el reconocimiento de ingresos por ventas de inmuebles, las provisiones y el tratamiento de los préstamos hipotecarios subrogables. También incluye normas para las UTEs en el sector inmobiliario.
Una particularidad importante de esta adaptación es que, para los bienes que no son habituales en el sector promotor, siguen aplicando los criterios del PGC general. Esto significa que el contable debe identificar bien qué bienes corresponden al tráfico ordinario de la empresa y cuáles no, para aplicar la norma correcta en cada caso.
Diferencias en costes, gastos y tratamiento fiscal
Más allá del reconocimiento de ingresos y las existencias, la diferencia entre constructora e inmobiliaria también se manifiesta en la estructura de costes y en el tratamiento fiscal de determinadas operaciones. El IVA, el Impuesto de Sociedades y los gastos activables funcionan de forma distinta en cada modelo.
Costes directos e indirectos en una constructora
En una constructora, los costes se clasifican en directos e indirectos según su vinculación con un contrato concreto. Los costes directos incluyen los materiales, la mano de obra propia, los pagos a subcontratistas y el alquiler de maquinaria específica para cada obra. Los costes indirectos son los que se distribuyen entre varios proyectos simultáneos, como la nómina del personal técnico de coordinación o los gastos de maquinaria compartida.
En materia de IVA, las constructoras están sujetas a la regla de inversión del sujeto pasivo en determinadas operaciones con otras empresas del sector. Esto significa que, en ciertos casos, es el cliente quien asume y declara el IVA en lugar de la constructora. Si quieres ver cómo se traduce esto en los asientos contables, la contabilidad de contratistas detalla los criterios aplicables a estas situaciones.
Gastos de promoción y financiación en una inmobiliaria
En una inmobiliaria, los gastos de promoción —honorarios técnicos, licencias, costes de comercialización, gastos de escrituración— se activan como mayor valor de las existencias mientras el inmueble no se haya vendido. Esto quiere decir que no van directamente a la cuenta de pérdidas y ganancias, sino que se acumulan en balance hasta que se produce la venta y se da de baja la existencia correspondiente.
Los gastos financieros de los préstamos vinculados a la construcción también se incorporan al coste de las existencias durante el período de construcción. Esta activación de intereses es una de las diferencias más marcadas respecto a la contabilidad general, donde los gastos financieros van directamente al resultado. Su correcto tratamiento tiene impacto tanto en el balance como en la base imponible del Impuesto de Sociedades.
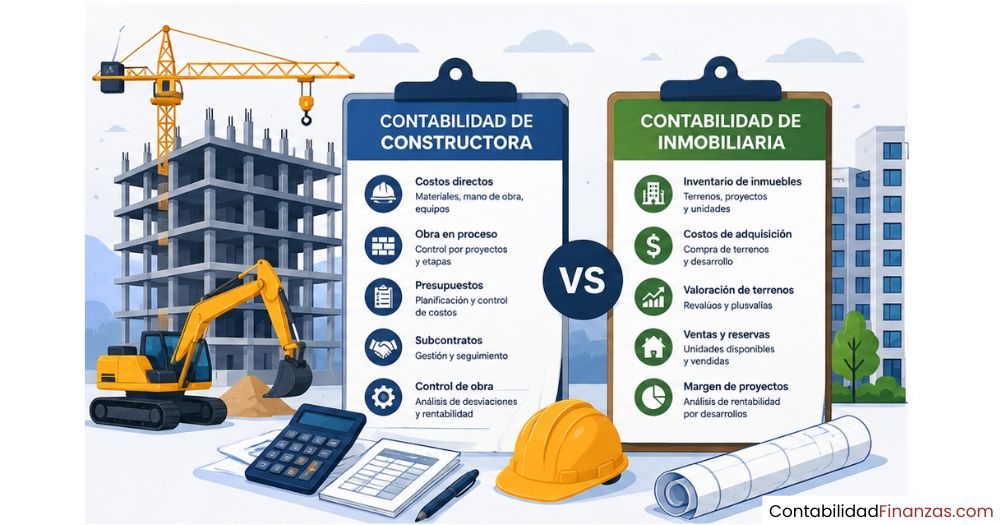
Cuadro comparativo entre contabilidad de constructora e inmobiliaria
A continuación, se recogen las diferencias más relevantes entre ambos modelos contables en un formato que permite compararlos de un vistazo. Esta tabla es un punto de referencia útil para entender en qué dimensiones difieren y cuál es la lógica detrás de cada criterio.
| Dimensión | Empresa constructora | Empresa inmobiliaria |
|---|---|---|
| Actividad principal | Ejecutar obras por encargo de un cliente | Promover y vender inmuebles propios |
| Propiedad del bien | Del cliente desde el inicio del contrato | De la empresa hasta la venta |
| Reconocimiento de ingresos | Progresivo, según porcentaje de avance | Al entregar el inmueble al comprador |
| Método contable | Porcentaje de realización (grado de avance) | Método del contrato cumplido |
| Existencias típicas | Obra ejecutada pendiente de certificar | Solares, promociones en curso, edificios terminados |
| Tratamiento de gastos | Van a pérdidas y ganancias conforme se devengan | Se activan en el coste de las existencias |
| Gastos financieros | Generalmente, al resultado del ejercicio | Se incorporan al coste de la promoción |
| Normativa sectorial | Adaptación PGC a empresas constructoras | Adaptación PGC a empresas inmobiliarias |
| IVA específico | Inversión del sujeto pasivo en ciertas operaciones | Varía según tipo de inmueble y operación |
| Unidad de gestión | Cada contrato u obra individualmente | Cada promoción como unidad autónoma |
Errores frecuentes al confundir ambos modelos contables
Mezclar los criterios de una constructora con los de una inmobiliaria es más habitual de lo que parece, especialmente cuando una empresa realiza las dos actividades a la vez o cuando quien lleva la contabilidad no tiene experiencia específica en el sector. Los errores más comunes tienen consecuencias directas sobre los estados financieros y la declaración fiscal.
Uno de los errores más habituales es reconocer ingresos de una inmobiliaria antes de la entrega del inmueble, aplicando por analogía el criterio de avance de obra que corresponde a las constructoras. Esto infla los resultados del ejercicio y distorsiona la imagen fiel de la empresa. Al revés también ocurre: no reconocer ingresos progresivos en una constructora y esperar al fin de la obra para imputarlos todos, lo que genera resultados irregulares y poco representativos.
Otro error frecuente es no activar correctamente los gastos financieros en una inmobiliaria, llevándolos directamente al resultado en lugar de incorporarlos al coste de la promoción. Esto reduce artificialmente el valor de las existencias y adelanta pérdidas que en realidad forman parte del coste del producto que se va a vender. También se producen confusiones en el tratamiento del IVA, especialmente cuando la empresa construye para vender y subcontrata parte de las obras.
⚠️ Errores que más se repiten
- Reconocimiento anticipado de ingresos en inmobiliarias: Contabilizar ventas sobre plano como ingresos del ejercicio antes de la entrega.
- No aplicar el porcentaje de avance en constructoras: Acumular todos los ingresos al final de la obra en lugar de reconocerlos progresivamente.
- No activar gastos financieros: Llevar los intereses del préstamo promotor directamente a gastos en lugar de incorporarlos al coste de la existencia.
- Clasificación incorrecta de existencias: Registrar una promoción en curso como inmovilizado en lugar de como existencia del activo circulante.
- Confundir el IVA aplicable: Aplicar el tipo o la regla de IVA de la constructora a operaciones propias de una inmobiliaria y viceversa.
Preguntas frecuentes
¿Puede una misma empresa ser constructora e inmobiliaria a la vez?
Sí, es perfectamente posible y, de hecho, bastante frecuente en el sector. Cuando una empresa realiza simultáneamente actividades constructoras e inmobiliarias, debe aplicar las normas de adaptación correspondientes a cada actividad por separado. Así lo establece la propia normativa sectorial española. Esto obliga a llevar un control diferenciado de cada tipo de operación, asignando los ingresos, costes y existencias al modelo contable que corresponde según la naturaleza de cada contrato o promoción.
¿Qué es el método del porcentaje de realización en construcción?
Es el criterio que utilizan las constructoras para reconocer ingresos y costes de forma proporcional al grado de avance de cada obra. En lugar de esperar a que la obra esté terminada, la empresa calcula qué porcentaje del trabajo está ejecutado al cierre del ejercicio y reconoce ese mismo porcentaje del ingreso total del contrato. El grado de avance puede medirse comparando los costes incurridos con los costes totales estimados, o mediante una medición directa del trabajo realizado físicamente en la obra.
¿Cuándo reconoce ingresos una empresa inmobiliaria?
Una empresa inmobiliaria reconoce el ingreso por la venta de un inmueble en el momento en que se transfiere el control del bien al comprador, que en la práctica coincide con la escrituración y la entrega de llaves. Hasta ese momento, los cobros recibidos —como las arras o los pagos a cuenta durante la construcción— no se contabilizan como ingresos, sino como pasivo. Esto puede generar balances con un pasivo elevado y una cuenta de resultados aparentemente en blanco durante los años de construcción.
¿Qué cuentas contables son exclusivas de una constructora?
El catálogo de cuentas de la adaptación sectorial para constructoras incluye cuentas específicas que no existen en el PGC general ni en el modelo inmobiliario. Entre las más características están las cuentas para obra ejecutada pendiente de certificar y obra certificada por anticipado, que recogen las situaciones transitorias entre la ejecución física de la obra y la emisión de la certificación al cliente. También dispone de cuentas diferenciadas para maquinaria situada en el extranjero y para contratos de construcción a largo plazo.
¿Qué son las certificaciones de obra y cómo se contabilizan?
Una certificación de obra es el documento mediante el cual la constructora acredita ante el cliente el trabajo ejecutado hasta una fecha determinada y solicita el cobro correspondiente. Contablemente, cuando se emite una certificación aceptada, el importe pasa de existencias a ingresos y se genera un derecho de cobro frente al cliente. En los contratos que incluyen retenciones de garantía, una parte del importe queda retenida hasta que transcurre el plazo de garantía pactado, lo que obliga a registrarla en una cuenta diferenciada de clientes.
¿Cómo se valoran los solares en una empresa inmobiliaria?
Los solares se valoran inicialmente al precio de adquisición, que incluye el importe de la factura más todos los gastos adicionales necesarios para ponerlos en condiciones de ser utilizados para la promoción: impuestos no recuperables, gastos notariales, registrales y de intermediación. Durante el proceso de promoción, el valor del solar se integra en el coste total de la promoción en curso junto con los costes de construcción, los honorarios técnicos y los gastos financieros activables. Al final, todo ese coste acumulado se compara con el precio de venta para determinar el margen de la operación.
¿Qué diferencia hay entre una obra en curso y una promoción en curso?
Aunque los dos términos pueden sonar similares, corresponden a modelos de negocio distintos. Una obra en curso en una constructora es un trabajo que está ejecutando por encargo de un cliente: el inmueble no es suyo. Una promoción en curso en una inmobiliaria es un inmueble que la propia empresa está construyendo para venderlo después: el inmueble sí le pertenece y figura como existencia en su balance hasta que se produce la entrega al comprador final. La diferencia en el titular de la propiedad durante el proceso es lo que determina el tratamiento contable de cada caso.
Conclusión
La diferencia entre la contabilidad de una constructora y la de una inmobiliaria no es un matiz técnico sin importancia: responde a la naturaleza radicalmente distinta de cada negocio. Una construye por encargo y reconoce ingresos progresivamente; la otra promueve para vender y registra el ingreso solo cuando entrega el inmueble. Entender eso es el punto de partida para trabajar correctamente con cualquiera de los dos modelos.
A lo largo del artículo has visto cómo difieren en el tratamiento de existencias, la normativa sectorial aplicable, la estructura de costes y los errores más frecuentes que se cometen al confundir ambos modelos. Ahora puedes identificar qué tipo de empresa tienes delante y qué criterios debes aplicar en cada caso, desde el reconocimiento del primer ingreso hasta el cierre del ejercicio.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad aplicada al sector de la construcción, con ejemplos prácticos y explicaciones claras para seguir avanzando con seguridad.
También te puede interesar:
Contabilidad para empresas de remodelación
Control interno en obras de construcción
Gastos deducibles de una constructora
¿Cuáles son los costos de construcción y cómo funcionan?
Cómputos métricos: Ahorra tiempo y dinero en cada obra
Outsourcing contable para constructoras
Gastos de licencias y permisos de construcción