Tienes proyectos en marcha, clientes que pagan y un equipo trabajando. Todo parece ir bien, hasta que revisas las cuentas y no cuadra nada. Ese desajuste casi siempre tiene el mismo origen: una contabilidad que no está pensada para cómo funciona realmente una empresa de remodelación. A continuación, vas a entender por qué este tipo de negocio necesita un enfoque contable propio y cómo aplicarlo desde el primer proyecto.
¿Qué es la contabilidad para empresas de remodelación?
La contabilidad para empresas de remodelación es el conjunto de procesos, registros y criterios que permiten medir con exactitud los costos, ingresos y resultados de cada proyecto de reforma o remodelación. A diferencia de un negocio comercial donde se venden productos repetidos, una empresa de remodelación ejecuta contratos únicos, cada uno con su propio presupuesto, plazo y condiciones de pago.
Esto obliga a llevar un sistema contable que vaya más allá del libro de ingresos y gastos. Cada obra debe tener su propio seguimiento financiero para saber si generó ganancia real o si simplemente generó movimiento. Sin esa visibilidad, tomar decisiones de precios, negociar con proveedores o planificar el siguiente proyecto se convierte en un ejercicio de intuición más que de datos.
¿En qué se diferencia de la contabilidad general?
La contabilidad general agrupa todos los movimientos de un negocio en un solo registro. Eso funciona bien para tiendas o empresas de servicios repetitivos, pero en una empresa de remodelación cada contrato tiene su propio ciclo de vida financiero: empieza con un anticipo, avanza con compras de material y termina —a veces semanas después— con la liquidación del saldo pendiente.
El resultado es que la contabilidad de remodelación exige hacer un seguimiento individualizado por proyecto, algo que la contabilidad general no contempla de forma nativa. Si no separas los números por obra, puedes creer que el negocio va bien porque entró dinero, sin notar que ese dinero corresponde a un anticipo de un proyecto que todavía ni siquiera ha empezado.
¿Cómo se registran los costos en una empresa de remodelación?
Registrar correctamente los costos es el punto de partida de toda la contabilidad en remodelación. Cada gasto que genere un proyecto debe vincularse a ese proyecto desde el momento en que se produce, no al final de la obra ni al momento del cobro. Ese nivel de detalle es lo que te permite saber, en cualquier momento, si una obra va por buen camino financiero o si ya superó el presupuesto estimado.
Costos directos e indirectos de un proyecto
Los costos de una obra de remodelación se dividen en dos grandes categorías. Conocer esta diferencia te ayuda a presupuestar con precisión y a identificar dónde se pierde dinero en cada proyecto.
| Tipo de costo | Descripción | Ejemplos |
|---|---|---|
| Directo | Se relaciona de forma clara y directa con la obra específica. | Materiales de construcción, mano de obra del proyecto, subcontratistas, transporte de materiales. |
| Indirecto | Apoya el funcionamiento del negocio en general, no de una sola obra. | Alquiler de oficina, salarios administrativos, seguros, software de gestión. |
Los costos directos deben cargarse a la cuenta del proyecto en el momento en que se generan. Los costos indirectos, en cambio, se distribuyen entre los proyectos activos usando algún criterio razonable, como las horas trabajadas o el valor de cada contrato. Si no se distribuyen correctamente, el margen de cada proyecto quedará distorsionado.
¿Cómo separar gastos por obra o centro de costo?
La forma más eficaz de separar los gastos es asignar a cada proyecto un código o número de obra desde el día en que se firma el contrato. Cada compra de material, cada pago a un subcontratista y cada hora de mano de obra debe registrarse con ese código. Este sistema se llama contabilidad por centros de costo y es el estándar en el sector de la construcción y la remodelación.
Con los centros de costo activos, puedes generar un reporte por proyecto en cualquier momento y compararlo con el presupuesto inicial. Si el costo de materiales de una obra ya está al 80 % y la obra apenas lleva la mitad de avance, tienes un problema que todavía puedes corregir. Sin esa separación, ese problema solo lo descubrirías al cerrar la obra, cuando ya no hay mucho que hacer.
¿Cómo se reconocen los ingresos en contratos de remodelación?
El reconocimiento de ingresos es uno de los aspectos más específicos de la contabilidad en remodelación. No basta con saber cuándo cobras; hay que saber cuándo ese cobro se convierte en ingreso contable real. Reconocer un ingreso demasiado pronto o demasiado tarde puede distorsionar por completo el resultado financiero de un período.
Método de avance de obra
Con este método, el ingreso se reconoce de forma progresiva conforme avanza el proyecto. Si una obra está completada en un 40 %, reconoces el 40 % del ingreso total del contrato en ese período. Este enfoque refleja mejor la realidad económica del negocio porque alinea los ingresos con el trabajo que ya se ejecutó, sin esperar al cierre total de la obra.
Para aplicarlo, necesitas medir el avance con algún criterio objetivo: puede ser el porcentaje de costos incurridos sobre el total estimado, el avance físico certificado por un supervisor o las horas trabajadas. Lo importante es que el criterio sea consistente a lo largo de todos los proyectos para que los estados financieros sean comparables de un período a otro.
Método de contrato terminado
Con este método, el ingreso solo se reconoce cuando la obra está completamente terminada y el cliente la recibe conforme. Es un enfoque más conservador y más sencillo de aplicar, pero puede generar períodos con pocos ingresos registrados aunque el negocio esté activo, lo que dificulta la lectura de los estados financieros durante la ejecución de contratos largos.
Este método es más adecuado para proyectos cortos, donde el tiempo entre inicio y entrega es pequeño. Para obras que se extienden varios meses, el método de avance suele dar una imagen más fiel del rendimiento del negocio. En todo caso, la elección del método debe aplicarse de forma consistente y documentarse en las políticas contables de la empresa.
Diferencia entre gasto y mejora en una remodelación
Una de las decisiones contables más importantes —y más frecuente fuente de errores— en este sector es determinar si un trabajo de remodelación se registra como gasto del período o como un activo que se amortiza en el tiempo. La respuesta no siempre es obvia y depende del tipo de intervención realizada.
Los costos de renovación, ampliación o mejora de los bienes del inmovilizado material serán incorporados al activo como mayor valor del bien en la medida en que supongan un aumento de su capacidad, productividad o alargamiento de su vida útil.
¿Cuándo se activa como activo y cuándo va al gasto?
La regla general es clara: si la intervención mejora el inmueble o activo más allá de su estado original —aumenta su valor, alarga su vida útil o incrementa su capacidad productiva—, se trata de una mejora y debe activarse. Si es un trabajo rutinario para mantener el bien en condiciones normales de funcionamiento, es un gasto del período.
| Tipo de intervención | Tratamiento contable | Ejemplos |
|---|---|---|
| Mantenimiento / conservación | Gasto del período | Pintura de mantenimiento, reparación de goteras, cambio de grifos desgastados. |
| Mejora / ampliación | Se activa como mayor valor del bien | Cambio de instalación eléctrica completa, ampliación de planta, sustitución estructural de techos. |
Amortización de mejoras en inmuebles
Cuando una mejora se activa, debe amortizarse a lo largo de su vida útil estimada. Si el bien sobre el que se realizó la mejora todavía no está amortizado completamente, los nuevos costos activados se suman y se recalcula la cuota de amortización para el período restante. Si el bien ya estaba totalmente amortizado, la mejora se amortiza de forma independiente según el criterio que la empresa determine.
Un caso frecuente en el sector es el de remodelaciones realizadas en locales arrendados. Aquí, la mejora no se activa como parte de un inmueble propio, sino como un activo intangible o un activo de uso, y su amortización debe completarse en el período más corto entre la vida útil de la mejora y el plazo restante del contrato de arrendamiento. Consultar con un contador especializado es recomendable en estos casos.
Documentos contables clave en empresas de remodelación
Una empresa de remodelación genera y recibe una cantidad considerable de documentos en cada proyecto. Tenerlos bien organizados no es solo una cuestión de orden; cada documento es la evidencia que respalda un registro contable. Sin él, el registro no tiene soporte y eso puede causar problemas tanto en una auditoría como en la presentación de impuestos. Para profundizar en este aspecto, puedes consultar qué documentos contables necesita un maestro de obra en el sector de la construcción.
Más allá de estos documentos básicos, es útil llevar también un registro interno de anticipos recibidos, notas de crédito y cualquier ajuste al contrato original. Los cambios en el alcance de una obra son muy frecuentes en remodelación y cada modificación debe quedar documentada con su correspondiente orden de cambio o adenda al contrato, para que el registro contable refleje la realidad del acuerdo con el cliente.
Flujo de caja en una empresa de remodelación
El flujo de caja es la diferencia entre el dinero que entra y el que sale en un período determinado. En una empresa de remodelación, este indicador puede ser más importante que el propio beneficio contable, porque una empresa puede ser rentable en papel y al mismo tiempo no tener efectivo para pagar a sus proveedores o trabajadores.
¿Por qué el flujo de caja es distinto al de otras empresas?
En un negocio comercial, el ciclo es relativamente predecible: compras mercancía, la vendes y cobras. En una empresa de remodelación, el ciclo es más irregular. Recibes un anticipo al inicio, incurres en gastos durante la ejecución y cobras el saldo al final, a veces semanas o meses después de haber desembolsado la mayor parte del dinero. Esa brecha entre el gasto y el cobro es la principal causa de problemas de liquidez en este sector.
Además, hay proyectos que se retrasan, clientes que negocian los pagos y compras de materiales que deben hacerse antes de recibir ningún ingreso del contrato. Todo eso hace que el flujo de caja de una empresa de remodelación sea más volátil y más difícil de gestionar que el de otros negocios con ingresos recurrentes y estables.
¿Cómo planificar los cobros y pagos por proyecto?
La forma más eficaz de gestionar el flujo de caja en remodelación es estructurar desde el contrato los hitos de cobro. En lugar de cobrar todo al final, puedes negociar un anticipo inicial —habitualmente entre el 20 % y el 30 % del valor total—, pagos parciales por tramos de avance y un porcentaje pequeño al cierre. Este esquema traslada parte del riesgo financiero al cliente y te permite cubrir los gastos de la obra con el propio dinero del proyecto.
| Hito | Momento del cobro | Porcentaje sugerido |
|---|---|---|
| Anticipo inicial | Antes de iniciar la obra | 20 %–30 % |
| Pago intermedio 1 | Al 40 % de avance | 25 %–30 % |
| Pago intermedio 2 | Al 75 % de avance | 25 %–30 % |
| Saldo final | Al entregar la obra conforme | 10 %–20 % |
El control del flujo de caja debe revisarse al menos una vez por semana en empresas con varios proyectos activos. Saber con anticipación qué pagos vencen la siguiente semana y qué cobros están programados te da margen para actuar antes de que el dinero escasee. Junto con la contabilidad de obras civiles, este es uno de los pilares financieros del sector.
Errores contables frecuentes en empresas de remodelación
Conocer los errores más habituales te permite evitarlos desde el principio. En el sector de la remodelación, estos problemas suelen repetirse independientemente del tamaño de la empresa, y muchos de ellos tienen consecuencias que van más allá de la contabilidad y afectan la liquidez y la rentabilidad real del negocio. La contabilidad de la construcción en general comparte varios de estos desafíos con las empresas de remodelación.
Otro error frecuente es no actualizar el presupuesto de la obra cuando se producen cambios en el alcance del proyecto. Si el cliente pide modificaciones y no se documentan ni se facturan correctamente, el proyecto puede terminar con costos reales mucho mayores que los previstos sin que nadie haya autorizado esa diferencia. Eso genera conflictos con el cliente y descuadres contables que son difíciles de resolver después.
Preguntas frecuentes
¿Qué tipo de contabilidad usa una empresa de remodelación?
Una empresa de remodelación utiliza principalmente la contabilidad por proyectos o por centros de costo, que es una variante de la contabilidad de costos adaptada al sector de la construcción. Cada proyecto se trata como una unidad financiera independiente con sus propios ingresos, costos y resultado. Este enfoque permite conocer la rentabilidad real de cada obra y tomar decisiones más precisas sobre precios, recursos y planificación, a diferencia de la contabilidad general, que agrupa todo en un único registro.
¿Cómo se contabiliza una remodelación en un local ajeno?
Cuando una empresa realiza mejoras en un local que no es de su propiedad —por ejemplo, un local arrendado—, los costos de esa remodelación no pueden activarse como inmueble propio. En su lugar, se registran como activos por derecho de uso o como mejoras en bienes ajenos, según la normativa contable aplicable. Su amortización debe completarse en el período más corto entre la vida útil estimada de la mejora y el tiempo restante del contrato de arrendamiento, para no mantener en el balance un activo que ya no tiene valor económico real.
¿Qué documentos debe emitir una empresa de remodelación?
Los documentos básicos que debe emitir una empresa de remodelación incluyen el presupuesto firmado por ambas partes, las facturas de venta por cada cobro realizado, las actas de entrega o conformidad del cliente y las órdenes de cambio cuando se modifica el alcance del proyecto. Internamente, también debe generar reportes de costos por obra y planillas de personal asignado a cada proyecto. Sin esta documentación, cualquier registro contable queda sin respaldo y puede ser cuestionado ante una revisión fiscal.
¿La mano de obra en remodelación es un gasto o un activo?
En el caso de una empresa que presta servicios de remodelación a terceros, la mano de obra es un costo directo del proyecto y se registra como tal para calcular el margen de cada obra. Sin embargo, si la empresa realiza remodelaciones en sus propios activos —como mejorar sus instalaciones o su oficina— y esa intervención califica como mejora, entonces la mano de obra involucrada puede activarse como parte del valor del activo mejorado. La distinción depende de si el trabajo genera un activo propio o simplemente produce un servicio que se vende al cliente.
¿Cómo se manejan los anticipos de clientes en remodelación?
Los anticipos recibidos de clientes no se reconocen como ingreso en el momento del cobro. Se registran como un pasivo —habitualmente en una cuenta de «anticipos de clientes» o «ingresos diferidos»— porque representan una obligación de prestar un servicio que todavía no se ha ejecutado. A medida que avanza la obra y se cumple el trabajo comprometido, ese pasivo se va convirtiendo en ingreso reconocido. Este tratamiento evita inflar los resultados del período con dinero que todavía no se ha ganado.
¿Cuándo se reconoce el ingreso en un proyecto de remodelación?
El ingreso se reconoce cuando se cumplen las condiciones acordadas en el contrato, que pueden ser el avance progresivo de la obra o la entrega final al cliente. Con el método de avance, el ingreso se reconoce proporcionalmente conforme avanza el proyecto. Con el método de contrato terminado, se reconoce todo el ingreso al finalizar la obra y entregarla conforme. La elección del método debe ser consistente, estar documentada en las políticas contables de la empresa y aplicarse de la misma forma en todos los proyectos.
¿Qué diferencia hay entre mantenimiento y mejora contablemente?
El mantenimiento es cualquier intervención que devuelve el bien a su estado normal de funcionamiento sin añadir capacidad ni valor adicional, y se registra como gasto del período en que se produce. La mejora, en cambio, incrementa la capacidad productiva del activo, alarga su vida útil estimada o aumenta su valor de forma objetiva, por lo que se activa como mayor valor del bien y se amortiza en el tiempo. La misma obra —por ejemplo, cambiar el sistema eléctrico— puede clasificarse de forma distinta dependiendo de si sustituye una instalación deteriorada o si amplía una instalación que funcionaba bien.
Conclusión
La contabilidad para empresas de remodelación no es una versión complicada de la contabilidad general; es un sistema adaptado a la realidad de un negocio donde cada proyecto tiene su propio ciclo financiero. Entender esa diferencia es el primer paso para dejar de tomar decisiones con información incompleta y empezar a gestionar tu empresa con datos reales.
Los conceptos que viste aquí —centros de costo, reconocimiento de ingresos, diferencia entre gasto y mejora, gestión del flujo de caja y documentos de respaldo— son las bases que necesitas para construir un sistema contable sólido. Puedes empezar aplicando uno solo y avanzar desde ahí; no tienes que transformar todo de golpe para que los resultados sean visibles.
Si quieres seguir profundizando en la contabilidad del sector, este sitio web tiene más contenido pensado para que entiendas cada concepto con claridad y lo puedas aplicar desde el primer día en tu negocio o en tu formación profesional.
También te puede interesar:
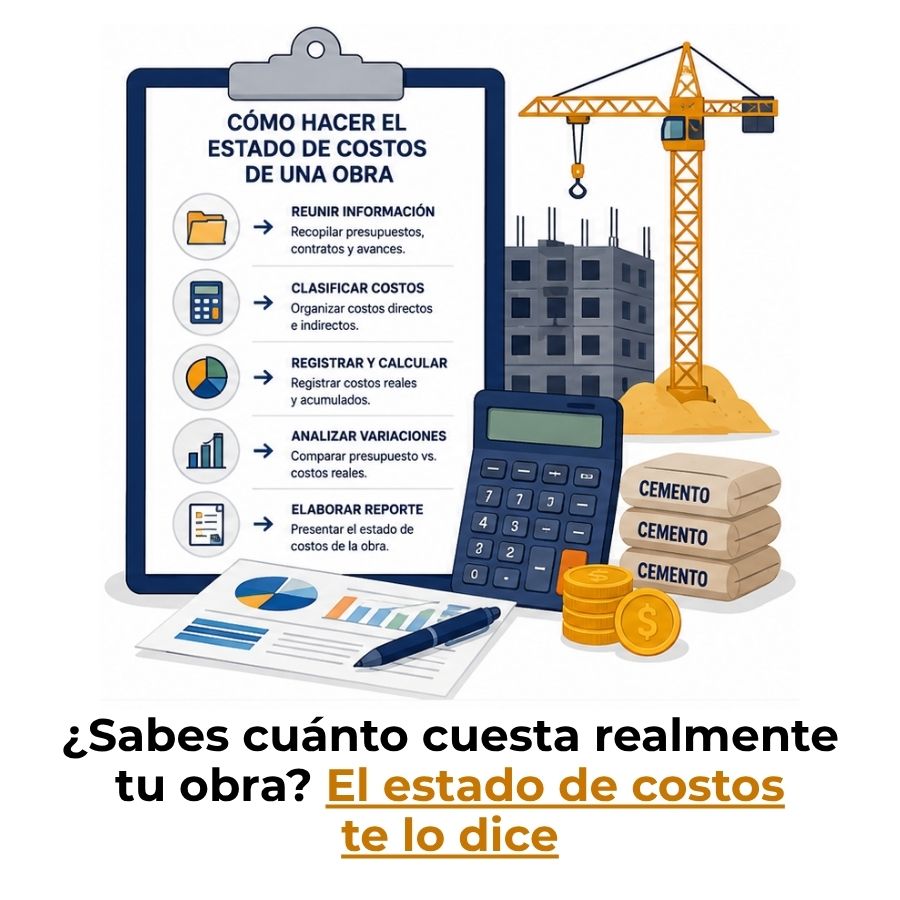
¿Cómo hacer el estado de costos de una obra?
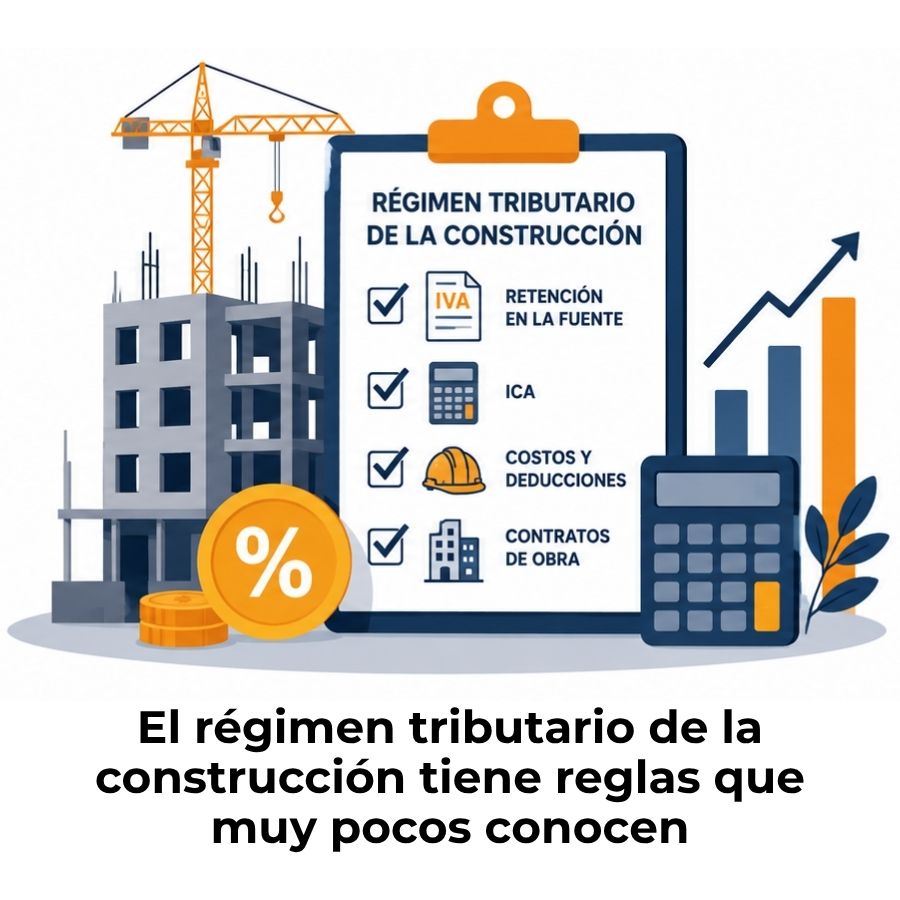
Régimen tributario de la construcción

Costo de la seguridad industrial en obras
¿Cuáles son los costos de construcción y cómo funcionan?
Control interno en obras de construcción

Costo directo de construcción por m²

¿Cómo contabilizar el desperdicio de materiales en obra?
