Imagínate entregar una obra civil a tiempo, dentro del presupuesto, y aun así descubrir que el proyecto no fue rentable. Ese escenario es más común de lo que parece, y casi siempre tiene el mismo origen: una contabilidad mal llevada. Si quieres entender cómo se registran, clasifican y controlan las finanzas de una obra civil, estás en el lugar correcto.

¿Qué es la contabilidad de obras civiles?
La contabilidad de obras civiles es la rama especializada de la contabilidad que se encarga de registrar, clasificar y controlar todos los movimientos económicos relacionados con la construcción de infraestructuras como carreteras, puentes, túneles, represas o edificaciones de gran escala. Su propósito central es que cada proyecto tenga una fotografía financiera clara en todo momento, desde el primer desembolso hasta la entrega final de la obra.
Lo que distingue a este tipo de contabilidad de cualquier otra es que cada obra funciona como una entidad económica independiente. No se mezclan los costos de un proyecto con los de otro, ni los ingresos de una obra se reconocen de la misma forma que los de una empresa comercial. Esta separación es la base sobre la que se construye todo el sistema contable del sector.
«Cada proyecto de construcción es un centro de costo independiente que debe gestionarse financieramente por separado, con control detallado de gastos e ingresos propios.»
Diferencia entre contabilidad general y contabilidad de obras
La contabilidad general registra las operaciones de una empresa como un todo: ventas, compras, gastos administrativos. La contabilidad de obras, en cambio, desciende al nivel de cada proyecto y trata cada obra como si fuera una empresa dentro de la empresa. Esto implica llevar registros separados por proyecto, reconocer ingresos según el avance físico y clasificar cada gasto según a qué obra pertenece.
Otra diferencia clave es el tiempo. Una empresa comercial cierra sus operaciones en periodos cortos y bien definidos. Una obra civil puede durar meses o años, lo que obliga a distribuir ingresos y gastos entre varios ejercicios contables. Esa distribución temporal es uno de los mayores desafíos técnicos de este tipo de contabilidad y exige métodos específicos que la contabilidad general no contempla.
| Aspecto | Contabilidad general | Contabilidad de obras civiles |
|---|---|---|
| Unidad de registro | La empresa completa | Cada obra por separado |
| Reconocimiento de ingresos | Al momento de la venta | Según avance o al terminar la obra |
| Duración del ciclo | Periodos cortos (mensual/anual) | Meses o años por proyecto |
| Clasificación de costos | Gastos generales de la empresa | Costos directos e indirectos por proyecto |
| Normativa aplicable | Plan General de Contabilidad | PGCEC, NIIF 15 / NIC 11 según el país |
¿Cómo se clasifican los costos en una obra civil?
Clasificar correctamente los costos es el paso que más impacta en la rentabilidad final de una obra. Cuando los gastos no se asignan bien, el presupuesto parece cuadrar sobre el papel mientras la obra acumula pérdidas reales. La clasificación de costos divide todo gasto en dos grandes categorías: directos e indirectos, y cada una requiere un tratamiento contable diferente.
Costos directos de una obra civil
Los costos directos son aquellos que pueden atribuirse sin ambigüedad a una obra específica. Si compras cemento para el puente del proyecto A, ese gasto pertenece únicamente a ese proyecto. Su registro es más sencillo porque la trazabilidad es clara: hay una factura, una cantidad y un destino concreto. Controlarlos bien permite saber con exactitud cuánto cuesta construir cada metro de obra.
- Materiales de construcción: Cemento, acero, áridos, tuberías y cualquier insumo físico que forme parte de la estructura terminada.
- Mano de obra directa: Salarios y cargas sociales de los trabajadores que ejecutan físicamente la obra en el sitio.
- Maquinaria asignada: Alquiler o amortización de equipos que trabajan exclusivamente en ese proyecto durante el periodo.
- Subcontratos: Servicios de empresas especializadas contratadas para una fase concreta de la obra, como encofrado o impermeabilización.
- Transporte de materiales: Fletes y acarreos vinculados directamente al aprovisionamiento de ese proyecto.
Costos indirectos de una obra civil
Los costos indirectos son más difíciles de asignar porque benefician a más de un proyecto al mismo tiempo o corresponden al funcionamiento general de la empresa constructora. Un supervisor que coordina tres obras simultáneas genera un costo que no pertenece exclusivamente a ninguna de ellas, por lo que debe distribuirse de forma proporcional entre los proyectos que supervisa.
La distribución de estos costos se realiza mediante un coeficiente o tasa que relaciona los gastos indirectos con los costos directos totales. Una estimación incorrecta de los indirectos puede hacer que una obra parezca rentable cuando en realidad está consumiendo recursos de otro proyecto. Por eso, definir el método de distribución antes de iniciar la obra es una decisión contable estratégica.
Métodos de reconocimiento de ingresos en obras civiles
Reconocer un ingreso significa decidir en qué momento ese dinero entra oficialmente en los estados financieros de la empresa. En la contabilidad de obras civiles, esta decisión tiene un peso enorme porque una obra puede durar varios años y el dinero se cobra por partes o al final. Elegir mal el método distorsiona completamente la imagen financiera de la empresa durante toda la ejecución.
Existen dos métodos principales que se aplican según el tipo de contrato, la posibilidad de estimar el resultado con fiabilidad y la normativa contable vigente en cada país. La NIIF 15 y la NIC 11 son las referencias internacionales que orientan esta decisión, aunque cada sistema contable nacional puede adaptarlas con sus propias particularidades.
Método de avance de obra o porcentaje de realización
Con este método, los ingresos y costos se reconocen de forma progresiva a medida que la obra avanza. Si al cierre del periodo una obra está ejecutada al 40 %, se reconoce el 40 % del ingreso total del contrato. Esto permite que los estados financieros reflejen el trabajo real realizado, aunque el cliente aún no haya pagado la totalidad del contrato.
El porcentaje de avance puede calcularse de varias formas: comparando los costos incurridos hasta la fecha con el costo total estimado, midiendo el avance físico de las unidades ejecutadas o mediante certificaciones técnicas de obra. La precisión de este método depende directamente de la calidad del presupuesto inicial, porque cualquier error en la estimación del costo total afecta todos los cálculos de avance posteriores.
Método de obra terminada
Con este método, ningún ingreso se reconoce hasta que la obra queda completamente finalizada y entregada al cliente. Durante toda la ejecución, los costos se acumulan como existencias o activos en el balance. Solo en el momento de la entrega se reconoce el ingreso total y se confronta con todos los costos acumulados para determinar el resultado de la operación.
Este método es más conservador y se aplica cuando no es posible estimar con fiabilidad el resultado del contrato. Su principal limitación es que puede generar una imagen financiera distorsionada durante años: la empresa muestra costos crecientes sin ningún ingreso que los compense, hasta que al final del proyecto todos los resultados aparecen de golpe en un solo ejercicio.
Principales cuentas contables en obras civiles
El cuadro de cuentas que utiliza una empresa constructora no es exactamente igual al de cualquier otra empresa. Existen cuentas específicas habilitadas para reflejar la naturaleza particular del negocio: obras en curso que pueden durar años, certificaciones de avance pendientes de cobro, provisiones para imprevistos y existencias de materiales en obra. Conocer estas cuentas es fundamental para entender cómo se estructura el balance de una constructora.
| Cuenta | Nombre | ¿Qué registra? |
|---|---|---|
| 330 | Materiales de construcción | Insumos adquiridos y pendientes de usar en obra |
| 333 | Obras en curso | Costos acumulados de proyectos en ejecución |
| 334 | Obras terminadas | Costos de obras finalizadas pendientes de entrega |
| 434 | Clientes por obra ejecutada | Ingresos por obra realizada aún no certificada |
| 554 | Uniones temporales de empresas (UTE) | Operaciones en proyectos compartidos con otras empresas |
| 499 | Provisiones para pérdidas en obras | Pérdidas estimadas en contratos con resultado negativo previsible |
La cuenta 333 «Obras en curso» es especialmente relevante porque actúa como un contenedor de todos los costos de un proyecto mientras este se ejecuta. Cada vez que se compran materiales, se pagan salarios o se contratan servicios para una obra, esos importes van acumulándose aquí hasta que el proyecto termina o se certifica un avance. Entonces, parte de ese saldo se convierte en ingreso reconocido.
La cuenta 434 cumple una función complementaria: recoge los ingresos correspondientes al avance ejecutado, pero que el cliente aún no ha certificado formalmente. Esto es habitual en obras grandes donde la certificación oficial tarda semanas en llegar. Sin esta cuenta, el balance quedaría distorsionado porque reflejaría trabajo realizado sin el ingreso correspondiente.
¿Cómo se registran contablemente las obras civiles?
El registro contable de una obra civil sigue un flujo lógico que comienza antes de que llegue la primera máquina al terreno y termina cuando se cierra el contrato. Cada fase de la obra genera movimientos contables distintos, y la calidad de esos registros determina si los estados financieros reflejan la realidad o presentan una imagen deformada de la situación del proyecto.
Registro de costos durante la ejecución
Durante la ejecución, todos los costos directos se debitan en la cuenta de obras en curso del proyecto correspondiente. Cuando llega una factura de cemento, se registra contra esa cuenta. Cuando se pagan los salarios de los operarios de esa obra, también van allí. El resultado es una cuenta que va acumulando el costo real de construir, euro a euro o peso a peso, a medida que avanza el proyecto.
Los costos indirectos, por su parte, se registran primero en cuentas de gastos generales y luego se reasignan a cada obra mediante el coeficiente de distribución establecido. Este proceso de reasignación debe documentarse bien porque es uno de los puntos que más revisan los auditores y la administración tributaria. Un criterio de distribución inconsistente o cambiante entre periodos levanta señales de alerta en cualquier proceso de auditoría de obras.
Registro al cierre del periodo contable
Al cierre de cada ejercicio, si la empresa aplica el método de avance, debe calcular el porcentaje de obra realizada y reconocer los ingresos correspondientes. Esto implica comparar el costo incurrido hasta la fecha con el costo total estimado al inicio del contrato. Si la estimación inicial era sólida, el porcentaje resultante refleja fielmente el avance real.
Además, al cierre se deben revisar las estimaciones de costos pendientes para detectar posibles pérdidas futuras. Si se anticipa que una obra terminará con pérdidas, esa pérdida debe provisionarse en el mismo ejercicio en que se detecta, aunque el proyecto todavía no haya concluido. Este principio de prudencia contable evita que las pérdidas aparezcan de golpe al terminar la obra y sorprendan a directivos, socios e inversores.
Un control interno en obras de construcción sólido es lo que garantiza que estos registros se realicen de forma correcta y oportuna. Sin procedimientos claros de aprobación, verificación y archivo de documentos, los asientos contables pierden soporte y el sistema se vuelve vulnerable a errores e irregularidades.
Errores frecuentes en la contabilidad de obras civiles
Muchas empresas constructoras tienen problemas financieros no porque sus proyectos sean inviables, sino porque los errores contables ocultan la realidad hasta que ya es tarde para corregirla. Identificar estos errores antes de que ocurran es la mejor forma de proteger la rentabilidad de cada obra. Los siguientes son los fallos más comunes en el sector.
- Mezclar costos de distintos proyectos: Asignar un gasto al proyecto equivocado distorsiona el costo real de ambas obras y hace imposible saber cuál es rentable y cuál no.
- No actualizar las estimaciones de costos: El presupuesto inicial es una proyección. Si los precios de los materiales suben o surgen imprevistos, el porcentaje de avance calculado con datos viejos pierde validez y los ingresos reconocidos dejan de reflejar la realidad.
- Ignorar los costos indirectos: Llevar solo los costos directos da una imagen de rentabilidad artificial. Los indirectos también forman parte del costo real de ejecutar la obra y deben incluirse siempre.
- Retrasar el reconocimiento de pérdidas: Esperar a que la obra termine para registrar las pérdidas previstas viola el principio de prudencia y genera sorpresas negativas en el balance.
- Confundir cobros con ingresos: Recibir un anticipo del cliente no es un ingreso: es una obligación. El ingreso se reconoce cuando se ejecuta la obra, no cuando entra el dinero en cuenta.
- Falta de documentación de soporte: Un asiento sin factura, contrato o certificación de respaldo no tiene validez contable ni fiscal, y puede anularse en una inspección.
Para evitar estos errores, muchas empresas del sector recurren a un software contable para constructoras que automatiza la asignación de costos, calcula el avance de obra y genera informes por proyecto. Esta tecnología reduce el margen de error humano y centraliza la información financiera de todos los proyectos activos en tiempo real.
Preguntas frecuentes
¿Qué normativa regula la contabilidad de obras civiles?
La normativa varía según el país, pero los referentes internacionales más utilizados son la NIC 11 (Contratos de construcción) y la NIIF 15 (Ingresos procedentes de contratos con clientes), que establecen los criterios para reconocer ingresos y costos en proyectos a largo plazo. En España, el Plan General de Contabilidad para Empresas Constructoras (PGCEC), aprobado en 1993 y actualizado por normativa posterior, es el marco sectorial de referencia. Cada empresa debe aplicar el estándar contable vigente en su jurisdicción y adaptarlo a las particularidades de sus contratos de obra, prestando especial atención a los criterios de reconocimiento de ingresos y a las provisiones por pérdidas previstas. La normativa local puede complementar o matizar lo establecido en los estándares internacionales.
¿Qué diferencia hay entre costos directos e indirectos en una obra?
Los costos directos son aquellos que pueden asignarse sin ambigüedad a un proyecto específico: materiales comprados para esa obra, mano de obra que trabaja en ese sitio, maquinaria asignada exclusivamente a ese proyecto. Los costos indirectos, en cambio, benefician a varios proyectos al mismo tiempo o corresponden al funcionamiento general de la empresa, como la supervisión compartida, los seguros de flota o los gastos administrativos de la sede. La diferencia no es solo conceptual: afecta directamente cómo se calcula el costo real de cada obra y, por tanto, si un proyecto es o no rentable. Ignorar los indirectos hace que la rentabilidad parezca mayor de lo que realmente es.
¿Cuándo se reconocen los ingresos en un contrato de construcción?
Depende del método contable que aplique la empresa. Con el método de avance de obra, los ingresos se reconocen de forma progresiva a medida que el proyecto avanza: si la obra está ejecutada al 40 %, se reconoce el 40 % del ingreso total del contrato en ese periodo. Con el método de obra terminada, ningún ingreso se registra hasta que el proyecto queda completamente finalizado y entregado. La elección del método depende de si es posible estimar el resultado del contrato con fiabilidad suficiente, tal como exige la normativa internacional. Cuando esa estimación no es posible, la norma general es aplicar el método más conservador para no sobreestimar los resultados.
¿Qué son las obras en curso en contabilidad?
Las obras en curso son una categoría de existencias o activos que recoge todos los costos acumulados de un proyecto de construcción que todavía no ha sido terminado ni entregado al cliente. En el cuadro de cuentas del sector, corresponden a la cuenta 333. Cada vez que se incorpora un costo al proyecto —materiales, mano de obra, subcontratos— ese importe aumenta el saldo de obras en curso. Cuando se reconoce un ingreso por avance o cuando la obra se termina, ese saldo se reduce. Mientras el proyecto está activo, esta cuenta refleja la inversión total realizada hasta la fecha en esa obra concreta, lo que la convierte en una referencia clave para controlar el costo real de ejecución.
¿Qué registros contables son obligatorios en una empresa constructora?
Más allá de los libros contables obligatorios para cualquier empresa (libro diario, libro mayor y cuentas anuales), una empresa constructora debe mantener registros específicos por proyecto: un control detallado de costos directos e indirectos por obra, certificaciones de avance, presupuestos actualizados, contratos con clientes y subcontratistas, y documentación de soporte de cada asiento. También debe llevar un control de las obras en curso que permita determinar en cualquier momento el grado de avance y el costo acumulado de cada proyecto. La contabilidad adecuada de estas empresas exige un nivel de detalle y trazabilidad considerablemente mayor que el de una empresa comercial estándar, y es el punto de partida para cualquier proceso de contabilidad para pequeñas empresas constructoras bien organizada.
¿Cómo afectan los imprevistos al presupuesto contable de una obra?
Los imprevistos alteran las estimaciones de costo sobre las que se calculan los porcentajes de avance y los ingresos reconocidos. Cuando aparece un imprevisto —una subida de precios de materiales, un cambio de proyecto o condiciones geológicas inesperadas—, el costo total estimado de la obra aumenta y, por tanto, el porcentaje de avance calculado hasta ese momento puede reducirse aunque el trabajo físico no haya disminuido. Además, si el imprevisto es lo suficientemente significativo como para convertir una obra rentable en una pérdida, la normativa exige provisionar esa pérdida en el momento en que se detecta, sin esperar al cierre del contrato. La cobertura contable de imprevistos suele definirse en el presupuesto inicial como un porcentaje adicional sobre los costos directos. La contabilidad de la construcción incluye mecanismos específicos para gestionar esta incertidumbre desde el inicio del proyecto.
¿Se puede llevar contabilidad de obras civiles en Excel?
Técnicamente sí, pero con limitaciones importantes. Excel permite construir registros de costos por proyecto, tablas de avance y comparativas de presupuesto vs. real. Sin embargo, a medida que crecen el número de proyectos y la complejidad de los contratos, las hojas de cálculo se vuelven frágiles: errores de fórmula, versiones desactualizadas y falta de trazabilidad son riesgos reales. Para empresas con varios proyectos activos al mismo tiempo, lo razonable es migrar a una solución contable especializada que integre la gestión de costos por obra, el reconocimiento de ingresos y los informes financieros en una sola plataforma. Excel puede ser un buen punto de partida para entender la lógica del sistema, pero raramente es la herramienta adecuada para la operación profesional a largo plazo.
Conclusión
La contabilidad de obras civiles no es simplemente llevar números: es el sistema que te permite saber en todo momento si un proyecto te está generando valor o consumiéndolo. Cada registro, cada asiento y cada estimación de avance construyen la imagen financiera real de tu obra, y esa imagen es la que guía las decisiones más importantes del proyecto.
Ahora que conoces cómo se clasifican los costos, qué cuentas se utilizan, cómo se reconocen los ingresos y qué errores debes evitar, tienes las bases para enfrentarte a los registros de cualquier proyecto con mayor seguridad. Aplicar estos conceptos desde el inicio de cada obra marca la diferencia entre terminar con el resultado esperado y descubrir pérdidas cuando ya no hay margen para reaccionar.
Si este contenido te fue útil, en este sitio web encontrarás más recursos sobre gestión financiera en el sector de la construcción, desde el control de costos hasta los aspectos fiscales y laborales que rodean cada proyecto. Hay mucho más por explorar.
También te puede interesar:
Impuesto a la renta para empresas constructoras
Contabilidad de contratistas: El sistema que pocos conocen
El flujo de caja de una obra
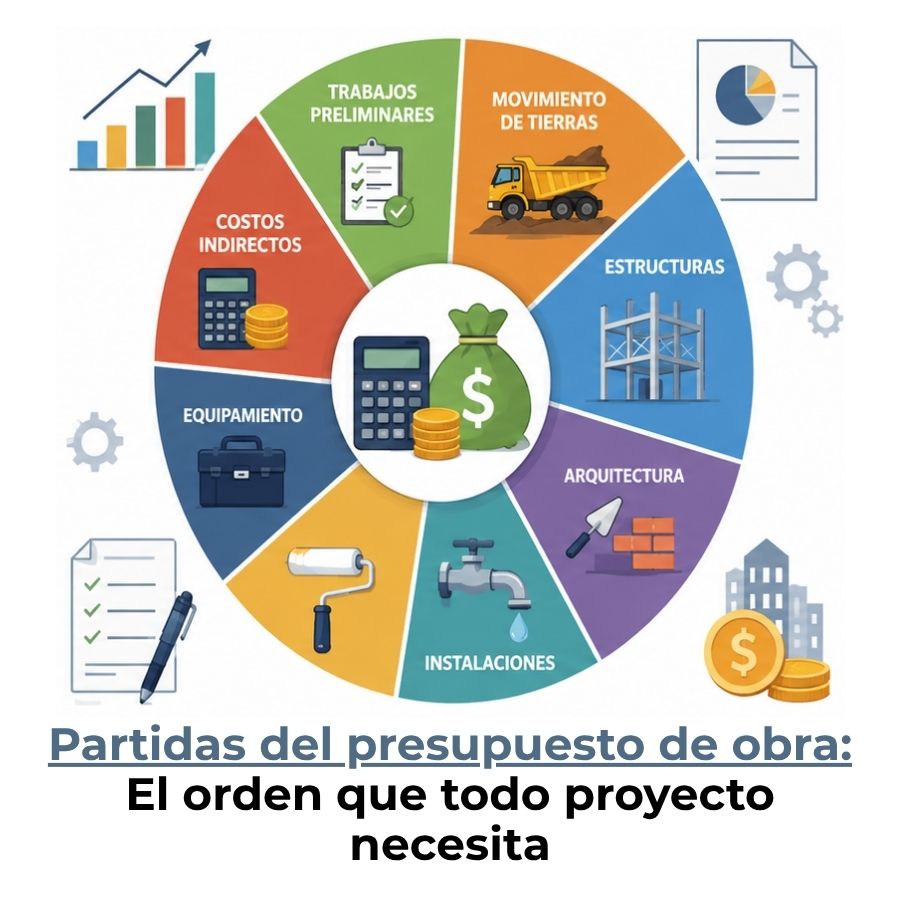
Partidas del presupuesto de obra
La rentabilidad de una obra: ¿Cómo calcularla?
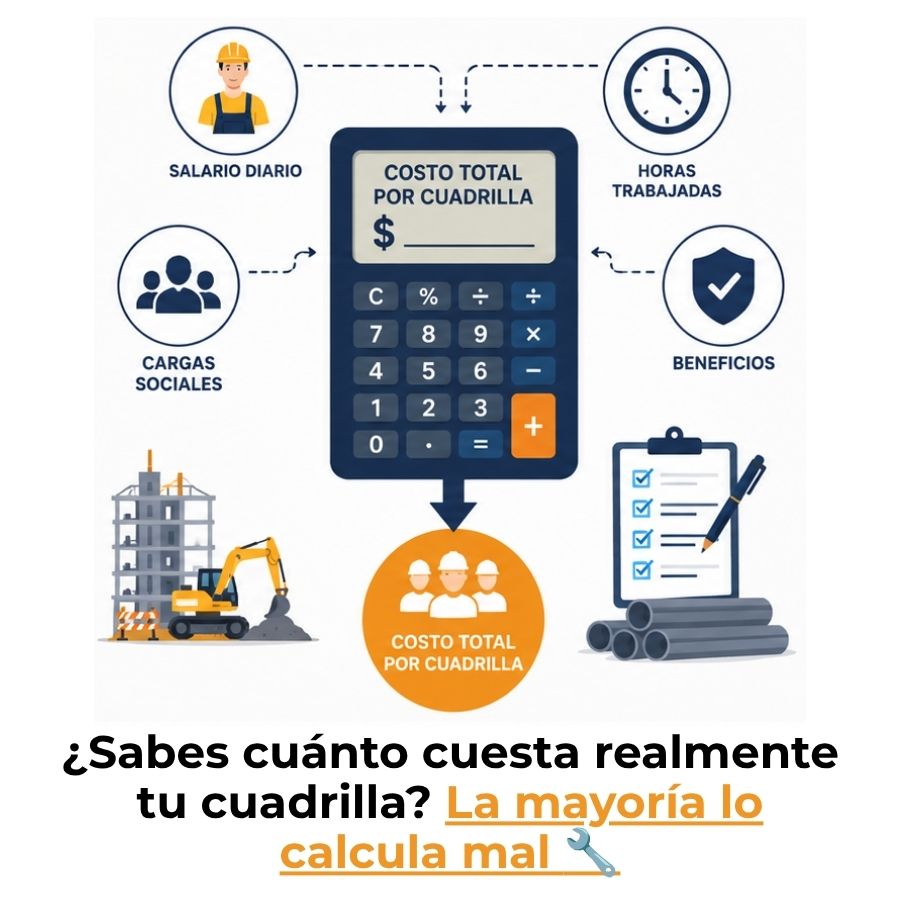
¿Cómo calcular el costo de mano de obra por cuadrilla?
¿Cuáles son los costos de construcción y cómo funcionan?