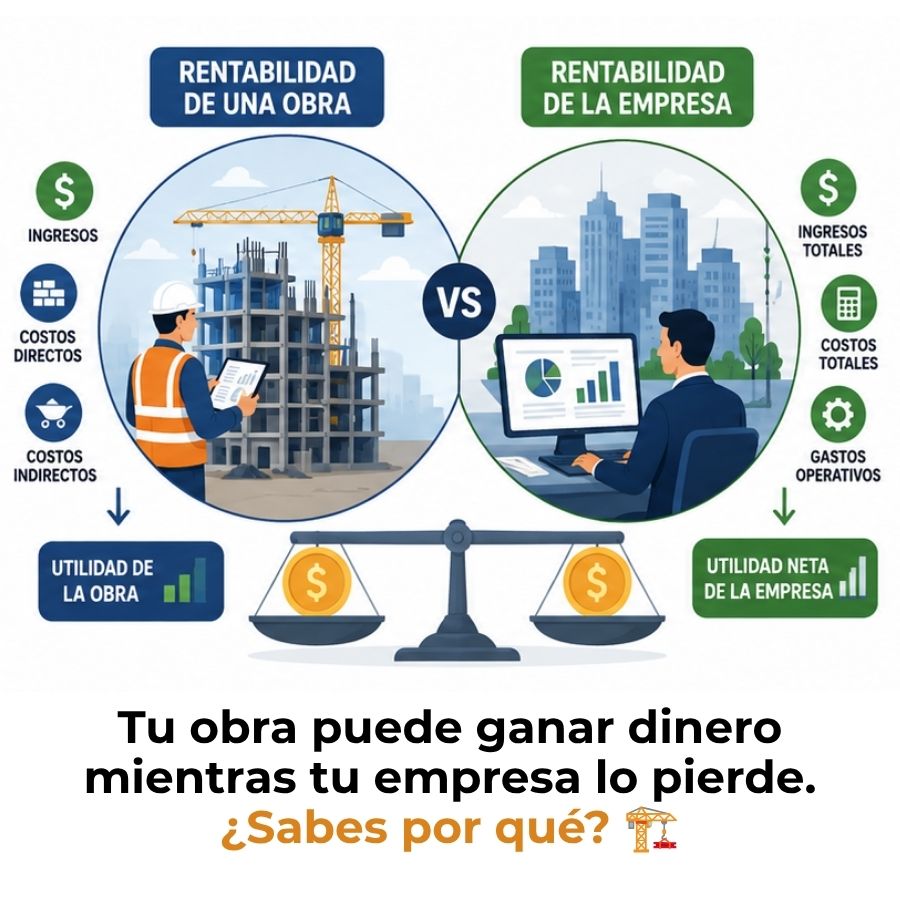
La rentabilidad de una obra y la rentabilidad de la empresa constructora no miden lo mismo, aunque parezca que sí. La primera evalúa el resultado económico de un proyecto específico; la segunda refleja la salud financiera de todo el negocio. Entender esta diferencia te permite detectar por qué una empresa puede ejecutar obras exitosas y seguir sin generar ganancias reales al final del año.
¿Qué mide la rentabilidad en la construcción?
En el sector de la construcción, la palabra «rentabilidad» se usa con mucha frecuencia, pero no siempre se habla de lo mismo. Medir la rentabilidad es comparar lo que se gana con lo que se invierte, y ese ejercicio puede hacerse sobre un proyecto individual o sobre el conjunto de la empresa. Cada nivel ofrece información distinta, y confundirlos lleva a decisiones financieras que pueden parecer correctas, pero que en realidad distorsionan la realidad del negocio.
Antes de distinguir entre ambos conceptos, conviene entender que la construcción es una actividad por proyectos. Cada obra tiene su propio presupuesto, su propio plazo y su propia estructura de costos. Eso la hace diferente a otros sectores donde la producción es continua y homogénea. Esta naturaleza por proyectos es precisamente la razón por la que la rentabilidad debe analizarse en dos niveles: el de la obra y el de la empresa.
Rentabilidad de una obra: qué es y cómo se entiende
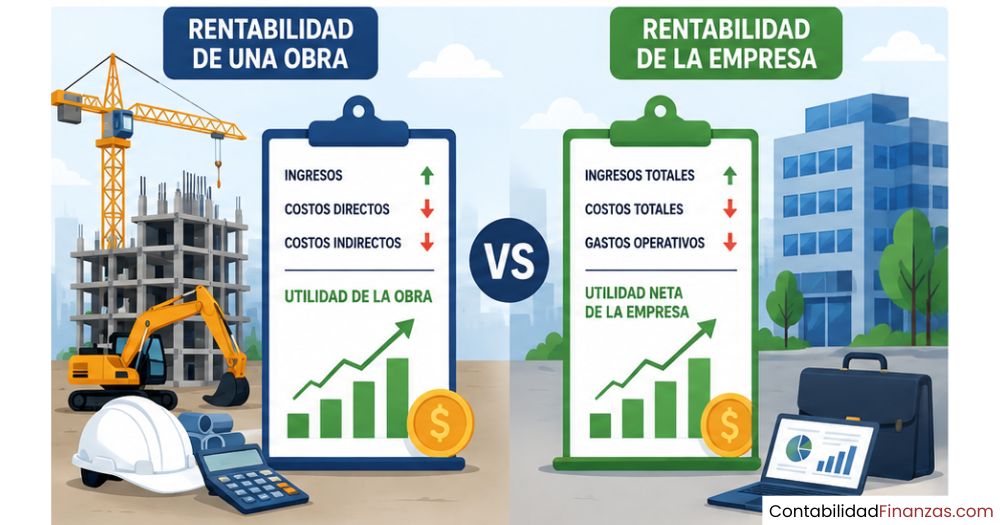
La rentabilidad de una obra es el resultado económico de un proyecto de construcción considerado de forma aislada. Se obtiene al restar los costos directos vinculados exclusivamente a esa obra —materiales, mano de obra en campo, subcontratos, equipos utilizados— de los ingresos que generó ese mismo proyecto. Es un indicador de eficiencia a nivel de proyecto: permite saber si ese trabajo específico fue bien presupuestado y bien ejecutado.
Este nivel de análisis es muy útil para comparar proyectos entre sí, identificar cuáles generan mejores márgenes y detectar desviaciones durante la ejecución antes de que sea demasiado tarde para corregirlas. Sin embargo, tiene una limitación importante: no incluye los gastos que la empresa necesita para operar como negocio, más allá de lo que ocurre dentro del terreno de la obra.
Rentabilidad de la empresa constructora: alcance global
La rentabilidad de la empresa constructora tiene un alcance mucho más amplio. No evalúa un proyecto en particular, sino el desempeño financiero del negocio en su conjunto durante un período determinado. Para calcularla, se suman los ingresos de todas las obras ejecutadas y se restan todos los costos: los directos de cada proyecto más todos los gastos de estructura que sostienen la operación de la empresa, como salarios administrativos, alquileres, seguros, servicios y amortizaciones.
Este indicador responde a una pregunta diferente: ¿Es viable este negocio como un todo? Una empresa puede ejecutar varias obras con buenos márgenes individuales y aun así no ser rentable como entidad si sus gastos fijos son demasiado elevados en relación con el volumen de trabajo que maneja. La rentabilidad de la empresa es la que determina si el negocio puede sostenerse y crecer en el tiempo.
Diferencias clave entre ambos tipos de rentabilidad
La diferencia más importante entre ambos conceptos radica en el alcance de los costos que cada uno contempla. La rentabilidad de la obra solo considera los costos directamente atribuibles a ese proyecto; la rentabilidad de la empresa suma a esos costos directos todos los gastos generales del negocio, que existen independientemente de cuántas obras se ejecuten. Esta distinción cambia radicalmente el resultado del análisis.
| Criterio | Rentabilidad de la obra | Rentabilidad de la empresa |
|---|---|---|
| Alcance del análisis | Un proyecto específico | Todo el negocio |
| Costos incluidos | Solo costos directos de la obra | Costos directos + gastos de estructura |
| Período de evaluación | Duración del proyecto | Período contable (mes, trimestre, año) |
| Indicador principal | Margen por proyecto | Utilidad neta / ROE / ROA |
| Pregunta que responde | ¿Esta obra fue eficiente? | ¿Este negocio es viable? |
| Decisión que orienta | Control de ejecución y presupuesto | Estrategia, precios y estructura de costos |
Otra diferencia relevante es el tiempo de referencia. La rentabilidad de una obra se cierra cuando el proyecto termina, lo que puede ocurrir en semanas o en años. La rentabilidad de la empresa, en cambio, se evalúa en períodos contables regulares —mensual, trimestral o anual— sin importar en qué fase se encuentran las obras en curso. Esto exige sistemas de seguimiento que permitan separar y consolidar ambos niveles de información al mismo tiempo.
¿Por qué una obra puede ser rentable y la empresa no?
Esta es una de las situaciones más frecuentes y más desconcertantes para quienes empiezan a gestionar una constructora. La explicación es directa: los gastos de estructura de la empresa no forman parte del costo de ninguna obra en particular, y si no se distribuyen correctamente entre los proyectos, terminan siendo invisibles en el análisis de cada uno, pero muy reales en el estado de resultados del negocio.
Ejemplo práctico
Una constructora ejecuta tres obras durante el año. Cada una cierra con un margen del 12 % sobre sus costos directos. En apariencia, el año fue exitoso.
Sin embargo, la empresa tiene gastos mensuales fijos —personal administrativo, oficina, vehículos, software, seguros— que representan el 15 % de la facturación total.
Resultado: las obras generaron un 12 % de margen, pero los gastos de estructura consumieron un 15 %. La empresa cerró el año con pérdidas, aunque todas sus obras fueran rentables.
Este escenario se produce cuando la empresa no incorpora una parte proporcional de sus gastos generales en el presupuesto de cada obra. Si el costo de sostener la operación nunca se asigna a ningún proyecto, ese costo queda «flotando» y solo aparece al consolidar los estados financieros del negocio. La distribución incorrecta de costos indirectos es la causa más habitual de esta desconexión.
También puede ocurrir el caso contrario: una empresa con obras que individualmente tienen márgenes ajustados, pero que gracias a un buen control de sus gastos generales y a un volumen sostenido de trabajo logra resultados positivos como negocio. Esto demuestra que los dos niveles de análisis son complementarios y que ninguno cuenta la historia completa por sí solo.
Costos que afectan cada tipo de rentabilidad
Para entender bien la diferencia entre ambas rentabilidades, hay que tener claro qué tipo de costos le corresponde a cada nivel de análisis. No todos los gastos de una constructora se comportan igual ni deben imputarse de la misma forma. Distinguirlos correctamente es el primer paso para que los números de una obra y los del negocio en conjunto sean coherentes entre sí.
Costos directos: su impacto en la obra
Los costos directos son todos aquellos que existen porque existe la obra y que desaparecen cuando la obra termina. Son identificables, medibles y atribuibles a un proyecto concreto sin necesidad de ningún criterio de distribución. Son el componente central del cálculo de rentabilidad a nivel de obra y los que el director de proyecto debe controlar en tiempo real para evitar desviaciones.
- Materiales de construcción: Todo lo que se incorpora físicamente a la obra, desde el cemento y el acero hasta los acabados.
- Mano de obra directa: Salarios y cargas sociales del personal que trabaja en el campo, directamente en la ejecución del proyecto.
- Subcontratos: Servicios especializados contratados exclusivamente para ese proyecto, como instalaciones eléctricas o hidráulicas.
- Equipos y maquinaria: Alquiler o depreciación del equipo utilizado específicamente en esa obra durante el período de ejecución.
- Transporte y logística: Fletes, acarreos y movimientos de materiales vinculados a ese proyecto en particular.
Costos indirectos y de estructura: su peso en la empresa
Los costos indirectos y de estructura son los que la empresa debe asumir para poder operar como negocio, independientemente de cuántas obras tenga activas. No pertenecen a ningún proyecto en particular, pero sin ellos no sería posible ejecutar ninguno. Son los grandes ausentes en el análisis de rentabilidad por obra y los que más distorsionan la visión financiera del negocio cuando no se gestionan de forma explícita.
- Personal administrativo y de gerencia: Sueldos y beneficios del equipo que gestiona la empresa: contabilidad, compras, dirección general.
- Alquiler u ocupación de oficinas: El costo del espacio físico donde opera la administración central de la constructora.
- Seguros corporativos: Pólizas de responsabilidad civil, seguros de flota y coberturas generales del negocio.
- Software y herramientas de gestión: Licencias de programas contables, de presupuestación o de control de proyectos usados transversalmente.
- Gastos financieros: Intereses de créditos, comisiones bancarias y costos asociados a la financiación del negocio.
- Depreciación de activos compartidos: Deterioro de maquinaria o vehículos utilizados en varias obras sin que se haya asignado su costo completo a ninguna.
Indicadores para medir cada nivel de rentabilidad
Cada nivel de rentabilidad requiere sus propios indicadores. Usar los mismos ratios para medir una obra y para evaluar la empresa en conjunto lleva a conclusiones incorrectas. Conocer qué indicador aplica en cada caso es tan importante como saber calcularlo. A continuación se presentan los más utilizados en la gestión financiera de empresas constructoras, separados por el nivel al que corresponden.
Para profundizar en la medición del desempeño global del negocio, los indicadores financieros de una constructora ofrecen un marco completo que va desde la liquidez hasta la solvencia y la rentabilidad consolidada. Cada uno de ellos complementa lo que se observa en el análisis por proyecto.
El margen de utilidad en obras es el indicador de nivel de proyecto más consultado, y con razón: da una señal inmediata sobre la eficiencia de la ejecución. Pero por sí solo no dice nada sobre si la empresa está siendo gestionada de forma sostenible. Para eso se necesitan los indicadores de nivel corporativo que miden el resultado global.
¿Cómo se relacionan la rentabilidad de la obra y la empresa?
Aunque miden cosas distintas, la rentabilidad de las obras y la rentabilidad de la empresa están profundamente conectadas. Las obras son la fuente de ingresos del negocio, y sus márgenes individuales son la materia prima con la que la empresa construye su resultado global. Sin proyectos rentables es muy difícil sostener una empresa rentable, pero tampoco es suficiente con que los proyectos sean buenos si la estructura de costos del negocio está mal dimensionada.
La relación entre ambos niveles se gestiona principalmente a través de dos mecanismos. El primero es la distribución de costos indirectos: cada obra debe absorber una parte proporcional de los gastos generales de la empresa, ya sea como un porcentaje fijo sobre el costo directo o como una cuota calculada según el volumen de trabajo. El segundo es el seguimiento del punto de equilibrio a nivel de empresa, que determina cuánto volumen de obra mínimo se necesita para cubrir los gastos fijos antes de generar utilidad.
Conocer el punto de equilibrio en la construcción es fundamental para entender cuántas obras y de qué tamaño necesita manejar una empresa para que sus resultados globales sean positivos, incluso cuando los márgenes por proyecto son moderados. Este cálculo conecta directamente el nivel de obra con el nivel de empresa.
Errores frecuentes al analizar la rentabilidad
Analizar la rentabilidad en la construcción parece sencillo hasta que los números no cuadran. Muchos de los problemas financieros que enfrentan las constructoras no provienen de obras mal ejecutadas, sino de errores en la forma de medir y clasificar los resultados. Identificar estos errores es el primer paso para corregirlos antes de que afecten la toma de decisiones a nivel estratégico.
- No distribuir los gastos generales entre las obras: Si los costos de estructura nunca se asignan a ningún proyecto, la rentabilidad de cada obra parece mayor de lo que realmente es, y el resultado global de la empresa aparece distorsionado.
- Confundir el margen de obra con la utilidad de la empresa: Son indicadores distintos. El margen de obra no descuenta los gastos fijos del negocio; la utilidad de la empresa sí lo hace. Usarlos como si fueran equivalentes lleva a decisiones de precios incorrectas.
- No actualizar el margen real durante la ejecución: Calcular la rentabilidad solo al cierre del proyecto impide detectar desviaciones a tiempo. El seguimiento periódico permite actuar antes de que el margen se erosione completamente.
- Ignorar el impacto de la inflación en proyectos largos: En obras con duraciones superiores a un año, el poder adquisitivo del dinero cambia. Un margen nominal del 15 % puede convertirse en un margen real muy inferior si los precios de los materiales aumentan durante la ejecución.
- Mezclar los flujos de caja con la rentabilidad: Una obra puede ser rentable en papel y al mismo tiempo generar problemas de liquidez si los cobros llegan tarde. Rentabilidad y flujo de caja son conceptos distintos que deben gestionarse por separado.
Para entender mejor cómo se construye el resultado de un proyecto desde su presupuesto inicial, revisar el proceso de cálculo del margen de ganancia de una obra ayuda a identificar en qué punto del presupuesto suelen aparecer las desviaciones más comunes. Ese proceso es también el punto de partida para distribuir correctamente los costos de estructura.
Una obra que cierra con buen margen no garantiza que la empresa sea rentable; solo confirma que ese proyecto fue bien ejecutado.
Otro error habitual es no separar los proyectos por tipo o categoría al analizar la rentabilidad. Promediar el margen de obras muy distintas entre sí oculta qué tipo de proyectos realmente sostiene el negocio y cuáles drenan recursos sin aportar lo suficiente. Esta distinción, combinada con una buena comprensión de la contabilidad de la construcción, permite tomar decisiones sobre qué obras priorizar y cuáles evitar en el futuro.
Preguntas frecuentes
¿Qué es la rentabilidad de una obra en construcción?
La rentabilidad de una obra en construcción es el resultado económico obtenido en un proyecto específico, calculado como la diferencia entre los ingresos que generó ese proyecto y los costos directos en los que incurrió para ejecutarlo. Es un indicador que mide la eficiencia de un trabajo concreto y permite comparar proyectos entre sí, identificar desviaciones respecto al presupuesto y tomar decisiones durante la ejecución. No incluye los gastos generales de la empresa que no son atribuibles directamente a esa obra.
¿Cómo se calcula la rentabilidad de una obra?
La rentabilidad de una obra se calcula restando todos los costos directos del proyecto —materiales, mano de obra, subcontratos, equipos y transporte— de los ingresos totales generados por esa obra. El resultado, dividido entre los ingresos y multiplicado por cien, expresa el margen en porcentaje. Para obtener la rentabilidad real y no solo la nominal, es necesario considerar también el efecto de la inflación durante el período de ejecución, especialmente en proyectos de larga duración. Puedes profundizar en este proceso revisando el cálculo del margen de ganancia de una obra.
¿Cuál es la diferencia entre rentabilidad de obra y de empresa?
La diferencia principal está en el alcance de los costos que cada indicador contempla. La rentabilidad de una obra considera únicamente los costos directos atribuibles a ese proyecto. La rentabilidad de la empresa suma a esos costos directos todos los gastos de estructura del negocio: administración, alquileres, seguros, gastos financieros y cualquier otro costo que la empresa necesite para operar, con independencia de cuántas obras tenga activas. Por eso la rentabilidad de la empresa siempre será igual o menor que el promedio de sus obras.
¿Por qué la rentabilidad de la empresa es menor que la de sus obras?
Porque la rentabilidad de la empresa descuenta los gastos de estructura que no aparecen en el análisis de ninguna obra individual. Cada obra refleja su propio margen sin incluir el costo de mantener la oficina, el personal administrativo, los seguros corporativos ni los gastos financieros del negocio. Cuando esos costos fijos son elevados en relación con el volumen de trabajo, la diferencia entre el margen de las obras y el resultado final de la empresa puede ser significativa, incluso si todos los proyectos cerraron con buenos números.
¿Qué indicadores miden la rentabilidad de una constructora?
A nivel de empresa, los indicadores más utilizados son el ROE (retorno sobre el patrimonio), el ROA (retorno sobre activos), el margen neto y el EBITDA. A nivel de proyecto, el margen bruto por obra, la desviación presupuestaria y el avance físico versus el avance financiero son los más relevantes. Cada grupo de indicadores responde a preguntas distintas, y lo ideal es usar ambos de forma coordinada. Los indicadores financieros de una constructora cubren todos estos niveles de análisis de forma integrada.
¿Qué costos se excluyen al calcular la rentabilidad de una sola obra?
Al calcular la rentabilidad de una obra de forma aislada, se excluyen todos los costos de estructura de la empresa: salarios del personal administrativo, alquiler de oficinas, seguros corporativos, software de gestión, gastos financieros y la depreciación de activos que se usan en múltiples proyectos. Estos costos existen con independencia de que la obra se ejecute o no, y por eso no se imputan directamente a ningún proyecto. Su ausencia en el análisis de obra es lo que genera la brecha entre el margen por proyecto y la rentabilidad global del negocio.
¿Cómo afecta el punto de equilibrio a la rentabilidad de la empresa?
El punto de equilibrio determina el volumen mínimo de facturación que la empresa necesita para cubrir sus costos fijos antes de comenzar a generar utilidad. Si una constructora no alcanza ese umbral, sus obras pueden tener márgenes positivos y aun así el negocio cerrará con pérdidas. Por eso, conocer el punto de equilibrio en la construcción es clave para planificar cuántas obras se necesitan y de qué magnitud para que la empresa sea rentable en su conjunto, no solo proyecto por proyecto.
Conclusión
La rentabilidad de una obra y la rentabilidad de la empresa no son lo mismo, aunque ambas hablen de ganancias. La primera te dice si un proyecto específico fue eficiente; la segunda te dice si tu negocio como un todo es viable. Confundir la una con la otra es uno de los errores más costosos que puede cometer una constructora, porque lleva a decisiones basadas en información incompleta.
Para mejorar tu panorama financiero, el primer paso es empezar a medir ambos niveles por separado: controla el margen de cada obra en tiempo real y, al mismo tiempo, distribuye los costos de estructura de tu empresa entre tus proyectos de forma proporcional. Así los números de cada obra reflejarán su rentabilidad real, y el resultado consolidado de tu negocio dejará de sorprenderte al cierre del período.
Si este tema te generó nuevas preguntas o quieres seguir construyendo tu comprensión de las finanzas en el sector de la construcción, este sitio web tiene más contenido desarrollado con el mismo nivel de detalle. Cada artículo está pensado para que puedas avanzar desde los conceptos básicos hasta los análisis más complejos, a tu propio ritmo.
También te puede interesar:
Plan de cuentas para una constructora
¿Cómo llevar la contabilidad de una obra?
Régimen tributario de la construcción

Costo de la seguridad industrial en obras
Estados financieros de una constructora
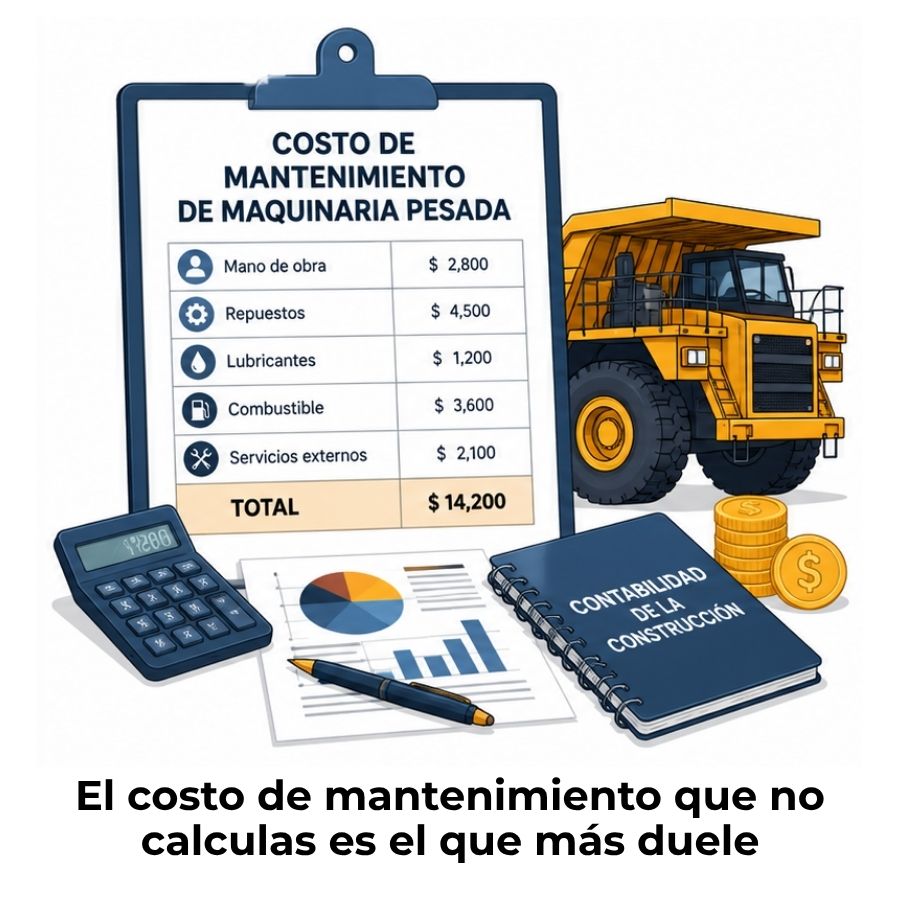
Costo de mantenimiento de maquinaria pesada
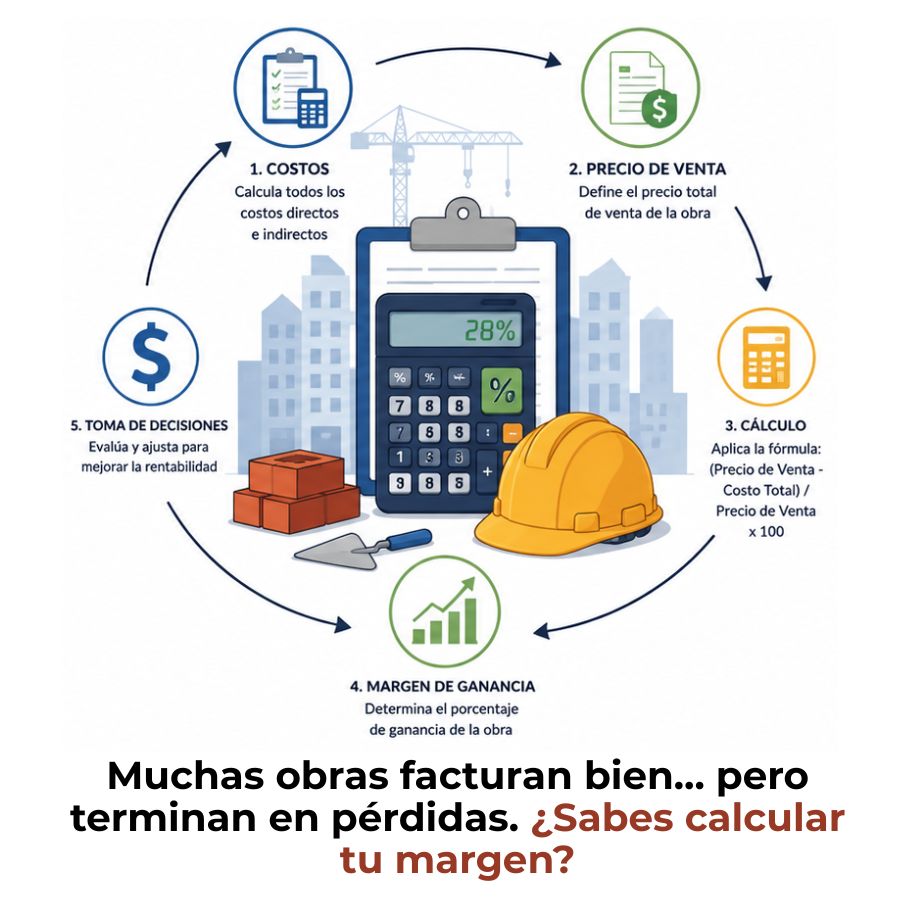
¿Cómo calcular el margen de ganancia de una obra?