El plan de cuentas de una constructora es el esquema que organiza todas las cuentas contables que la empresa usa para registrar sus operaciones: desde la compra de materiales hasta el cobro de una obra terminada. A diferencia de otros sectores, la construcción tiene cuentas propias que no aparecen en un plan genérico, como las obras en proceso, los anticipos de clientes y las retenciones en garantía.
¿Qué es un plan de cuentas para una constructora?
Un plan de cuentas es el listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones económicas. En el caso de una constructora, ese listado no puede ser genérico: la actividad de la construcción genera operaciones tan particulares —contratos de largo plazo, materiales consumidos por obra, anticipos de clientes, retenciones en garantía— que un plan estándar deja enormes vacíos en el registro.
Dicho de forma directa: sin un plan de cuentas adaptado al sector, los registros contables de una constructora mezclan conceptos que deberían estar separados, lo que impide conocer el costo real de cada obra, la rentabilidad por proyecto y la situación financiera global de la empresa. El plan de cuentas es, entonces, la base de toda la contabilidad de la construcción.
Diferencia entre el plan general y el plan adaptado al sector
El Plan General de Contabilidad (PGC) establece una estructura válida para cualquier empresa, pero no contempla las particularidades operativas de la construcción. Las normas de adaptación del PGC para empresas constructoras —como el PGCEC en España— incorporan cuentas específicas del sector, modifican el tratamiento de existencias y ajustan los modelos de estados financieros para reflejar la realidad de proyectos de largo plazo.
La diferencia práctica es clara: mientras el PGC habla de «mercaderías», el plan adaptado al sector habla de solares, promociones en curso, edificios construidos, materiales de construcción y obras en proceso. Cada uno de esos conceptos necesita su propia cuenta para que la información financiera sea precisa y comparable entre períodos.
¿Por qué una constructora necesita su propio plan de cuentas?
La respuesta tiene que ver con la naturaleza del negocio. Una constructora trabaja con contratos de largo plazo en los que los ingresos y los costos no se reconocen en un solo momento, sino a medida que avanza la obra. Eso obliga a tener cuentas que capturen el avance de cada proyecto de forma independiente, algo que un plan de cuentas genérico no permite hacer con precisión.
Además, las constructoras manejan anticipos de clientes, retenciones en garantía, materiales en obra, subcontratistas y maquinaria propia. Cada uno de esos elementos necesita una cuenta separada para que el contador pueda controlar los saldos, conciliar con los contratos y presentar estados financieros que realmente reflejen la situación de la empresa.
Estructura del plan de cuentas de una constructora
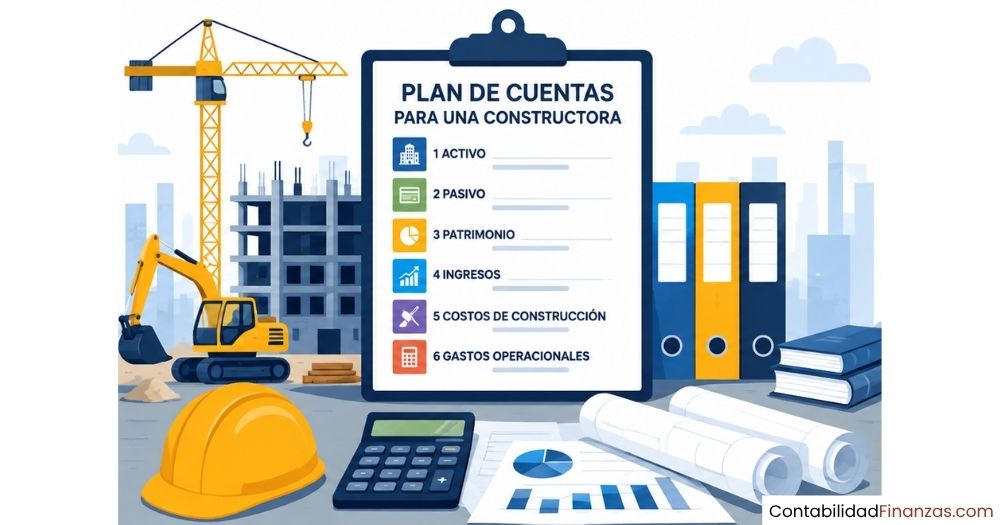
El plan de cuentas de una constructora se organiza en grandes grupos que siguen la misma lógica que cualquier sistema contable: activo, pasivo, patrimonio, ingresos y gastos. Lo que cambia son las cuentas específicas dentro de cada grupo, que reflejan las operaciones propias del sector. A continuación se describen los seis grupos principales.
Grupo 1 — Activo corriente
El activo corriente de una constructora agrupa los recursos que se convierten en efectivo o se consumen dentro del ciclo operativo de cada proyecto. Aquí aparecen cuentas como caja, bancos, cuentas por cobrar a clientes, valuaciones por cobrar, anticipos a proveedores y subcontratistas, inventario de materiales de construcción y obras en proceso. Estas últimas son exclusivas del sector y capturan el costo acumulado de cada proyecto mientras no está terminado.
Grupo 2 — Activo no corriente
En este grupo se registran los bienes de larga duración que la constructora usa en su operación: maquinaria pesada, equipos de construcción, vehículos, herramientas, terrenos e inmuebles propios. Junto a cada bien, el plan de cuentas debe incluir su depreciación acumulada, que reduce el valor en libros del activo a medida que pasa el tiempo y el bien se desgasta por el uso en las obras.
Grupo 3 — Pasivo corriente y no corriente
El pasivo recoge todas las obligaciones de la constructora. Las más frecuentes en este sector son: cuentas por pagar a proveedores de materiales, deudas con subcontratistas, anticipos recibidos de clientes, retenciones de garantía por pagar, préstamos bancarios e impuestos pendientes. Los anticipos recibidos son especialmente relevantes porque representan ingresos cobrados por adelantado que aún no se han devengado.
Grupo 4 — Patrimonio neto
El patrimonio neto refleja lo que pertenece a los socios o accionistas después de restar todas las deudas. En una constructora, este grupo incluye el capital social aportado por los socios, las reservas acumuladas, las utilidades retenidas de ejercicios anteriores y el resultado del período en curso. Un patrimonio neto sólido es señal de que la empresa ha sido rentable y no ha consumido su capital en proyectos deficitarios.
Grupo 5 — Ingresos
Los ingresos de una constructora provienen principalmente de contratos de construcción, ventas de inmuebles terminados, alquiler de equipos y prestación de servicios técnicos. Es habitual que los ingresos por contrato se reconozcan por avance de obra, lo que obliga a tener cuentas diferenciadas que permitan registrar la parte del ingreso que corresponde a cada período según el porcentaje de ejecución del proyecto.
Grupo 6 — Costos y gastos operativos
Este grupo es el más extenso en una constructora. Incluye tanto los costos directos de cada obra —materiales, mano de obra directa, subcontratistas, alquiler de maquinaria— como los gastos indirectos y administrativos: sueldos del personal de oficina, servicios, depreciación de equipos, seguros y gastos financieros. Separar correctamente los costos directos de los gastos indirectos es clave para calcular la rentabilidad de cada proyecto.
Cuentas exclusivas de la actividad constructora
Más allá de las cuentas que comparte con cualquier empresa, una constructora necesita cuentas que no existen en otros sectores. Estas cuentas nacen de la lógica propia del negocio: contratos de largo plazo, trabajos en múltiples frentes simultáneos y relaciones contractuales con subcontratistas y clientes que generan saldos específicos durante meses o años.
Obras en proceso y contratos de construcción
La cuenta de obras en proceso —también llamada «construcciones en curso» o «trabajos en ejecución»— registra todos los costos que se van acumulando en un proyecto mientras no está terminado: materiales colocados, mano de obra ejecutada, subcontratistas pagados. Esta cuenta es el equivalente al inventario de una fábrica, pero para la construcción. Cuando la obra termina y se entrega, su saldo se transfiere al costo de ventas.
Retenciones en garantía y anticipos de obra
Las retenciones en garantía son un porcentaje del valor de cada valuación o certificación que el cliente retiene hasta que la obra termina y se comprueba que todo está correcto. Desde el punto de vista contable, representan un derecho de cobro diferido que se registra en una cuenta separada del activo. Por su parte, los anticipos recibidos de clientes son pagos por adelantado que se registran como pasivo hasta que la obra ejecutada los devenga.
Subcontratistas y materiales de construcción
Los subcontratistas merecen cuentas propias tanto en el activo —anticipos pagados— como en el pasivo —deudas pendientes de pago— y en el gasto —servicios recibidos y devengados. De la misma forma, los materiales de construcción deben distinguirse del inventario general: cemento, fierro, ladrillos, materiales eléctricos y otros insumos específicos necesitan subcuentas que permitan controlar el consumo por obra y detectar desvíos respecto al presupuesto.
¿Cómo se codifican las cuentas en una constructora?
La codificación es el sistema numérico que le asigna un código único a cada cuenta del plan. Aunque el formato puede variar según el país y el software contable, la lógica es siempre la misma: el primer dígito identifica el grupo principal, el segundo identifica el subgrupo y los dígitos siguientes profundizan hasta llegar a la cuenta específica. Cuantos más dígitos tiene un código, más detallada es la información que recoge.
Por ejemplo, si el código 1 representa el activo, el 10 es caja y bancos, el 101 es caja general y el 1011 es caja de la obra «A». Este sistema permite registrar transacciones con un nivel de detalle muy alto sin perder la visión consolidada de la empresa. La clave está en definir cuántos niveles de detalle realmente necesitas antes de empezar: un plan demasiado extenso es tan problemático como uno demasiado escueto.
Plan de cuentas para una constructora: ejemplo completo
A continuación se presenta un ejemplo de plan de cuentas estructurado para una constructora mediana. Los códigos siguen una lógica decimal progresiva y las cuentas están organizadas por grupo. Este modelo puede adaptarse según el tamaño de la empresa, el país y el software contable que se utilice. No se trata de un plan universal, sino de un punto de partida sólido que cubre las operaciones más habituales del sector.
¿Cómo organizar el plan de cuentas por obra o proyecto?
Una de las decisiones más importantes al diseñar el plan de cuentas de una constructora es definir cómo se va a controlar el costo de cada proyecto de forma individual. Hay dos formas de lograrlo: crear subcuentas por obra dentro del plan de cuentas o utilizar centros de costo en el software contable. Ambas opciones son válidas, pero tienen implicaciones distintas en cuanto a complejidad y mantenimiento del plan.
Centros de costo por proyecto
Un centro de costo es una etiqueta o dimensión analítica que se asigna a cada transacción para identificar a qué proyecto pertenece. Con esta herramienta, no es necesario multiplicar las cuentas contables por cada obra: la cuenta «Materiales consumidos en obra» sigue siendo una sola, pero el software registra que cierta cantidad corresponde al Proyecto A y otra al Proyecto B. El resultado es un plan de cuentas limpio y reportes de rentabilidad por proyecto.
Cómo vincular el plan de cuentas con el presupuesto de obra
El plan de cuentas y el presupuesto de obra deben hablar el mismo idioma. Si el presupuesto tiene una partida llamada «Estructura de concreto», debe existir una cuenta o subcuenta en el plan que registre exactamente ese costo. Cuando hay correspondencia directa entre las partidas del presupuesto de obra y las cuentas contables, la comparación entre lo presupuestado y lo ejecutado se hace automáticamente y sin retrabajos manuales.
Errores comunes al estructurar el plan de cuentas
Diseñar un plan de cuentas parece sencillo hasta que los errores de estructura empiezan a generar problemas en los reportes. Los más frecuentes en constructoras no tienen que ver con falta de cuentas, sino con decisiones de diseño que complican el trabajo diario del contador y distorsionan la información financiera. A continuación se describen los que aparecen con más frecuencia.
- Mezclar costos directos con gastos administrativos: Registrar el sueldo del gerente de obra en la misma cuenta que el sueldo de la secretaria distorsiona el costo real de cada proyecto y hace imposible calcular la rentabilidad por obra.
- No separar anticipos de clientes de los ingresos devengados: Un anticipo recibido no es un ingreso hasta que la obra avanza. Registrarlo directamente en la cuenta de ingresos infla el resultado del período y genera problemas tributarios.
- Crear subcuentas por obra en lugar de usar centros de costo: Multiplicar las cuentas contables por cada proyecto hace que el plan crezca de forma descontrolada y dificulta la consolidación de la información a nivel empresa.
- Omitir las retenciones en garantía: Tanto las retenidas por el cliente como las retenidas a subcontratistas deben tener cuentas propias. Sin ellas, los saldos de clientes y proveedores quedan distorsionados.
- No actualizar el plan cuando la empresa crece: Un plan de cuentas que funcionaba para dos obras simultáneas puede volverse insuficiente cuando la empresa maneja diez proyectos. Revisarlo periódicamente es parte del mantenimiento contable.
- Usar nombres de cuenta ambiguos o duplicados: Cuentas llamadas «otros gastos» o «gastos varios» acumulan conceptos muy distintos que luego son imposibles de analizar. Cada cuenta debe tener un nombre específico y único.
Detectar estos errores a tiempo evita tener que reconstruir la contabilidad desde cero al final del ejercicio. Un plan bien diseñado desde el inicio ahorra muchas horas de trabajo de ajuste y garantiza que los estados financieros de una constructora reflejen la realidad de cada proyecto sin distorsiones.
Preguntas frecuentes
¿Qué cuentas contables son exclusivas de una empresa constructora?
Las cuentas que no suelen aparecer en otros sectores son: obras en proceso (o construcciones en curso), valuaciones por cobrar, retenciones en garantía por cobrar y por pagar, anticipos recibidos de clientes por obras no iniciadas o en ejecución, anticipos a subcontratistas y la cuenta de costo de obras ejecutadas. Estas cuentas reflejan la lógica de los contratos de construcción, donde los ingresos y costos se reconocen según el avance real de cada proyecto y no en un único momento de venta.
¿Cuántos niveles de cuentas debe tener una constructora?
Lo habitual en constructoras medianas es trabajar con tres o cuatro niveles: grupo, subgrupo, cuenta y subcuenta. Un plan de dos niveles suele ser insuficiente para controlar el detalle de múltiples obras, mientras que uno de cinco o más niveles se vuelve difícil de mantener. La clave está en definir cuánto detalle realmente necesita el equipo contable para generar reportes útiles, y no añadir niveles solo porque el software lo permite.
¿Qué diferencia hay entre una cuenta de costo y una de gasto en construcción?
En una constructora, los costos son los desembolsos directamente vinculados a la ejecución de una obra: materiales colocados, mano de obra en el sitio, subcontratistas y alquiler de maquinaria. Los gastos, en cambio, son erogaciones necesarias para operar la empresa, pero no ligadas a una obra específica: sueldos del personal de oficina, servicios públicos de la sede, publicidad o gastos financieros. Separar ambos correctamente es lo que permite calcular la rentabilidad real de cada proyecto.
¿Cómo se registran los anticipos recibidos de clientes en una constructora?
Los anticipos recibidos de clientes se registran inicialmente como pasivo, en una cuenta del tipo «Anticipos recibidos de clientes» o «Cobros anticipados». Esto significa que la constructora tiene una obligación: ejecutar la obra por la que ya cobró. A medida que avanza el proyecto y se emiten las certificaciones de obra, ese pasivo se va reduciendo y se reconoce el ingreso correspondiente. Este tratamiento evita inflar los resultados del período con dinero que aún no se ha ganado.
¿Qué son las retenciones en garantía y cómo se contabilizan?
Las retenciones en garantía son un porcentaje del valor de cada certificación o valuación que el cliente retiene hasta que la obra termina y se comprueba que no hay defectos. Desde el punto de vista contable, se registran en el activo como «Retenciones en garantía por cobrar», separadas de las facturas ordinarias. Cuando el plazo de garantía vence y el cliente libera la retención, se reclasifica a cuentas por cobrar normales y se gestiona su cobro. La constructora también aplica el mismo esquema a sus subcontratistas, registrando las retenciones retenidas como pasivo.
¿Se puede usar el mismo plan de cuentas para todas las obras?
Sí, y de hecho eso es lo recomendable. El plan de cuentas debe ser único para toda la empresa, sin importar cuántas obras estén en ejecución. Lo que cambia por obra no es el plan de cuentas, sino el centro de costo o la dimensión analítica asignada a cada transacción en el software contable. De esa forma, la misma cuenta «Materiales consumidos en obra» acumula el costo de todas las obras, pero el sistema permite filtrar y ver el detalle de cada una por separado cuando se necesita el reporte de rentabilidad de un proyecto específico. Entender cómo se relaciona esto con el flujo de caja de una obra es clave para una gestión financiera sólida.
¿Cómo se relaciona el plan de cuentas con los estados financieros de la constructora?
El plan de cuentas es la base de todos los estados financieros. El balance general se construye a partir de las cuentas de activo, pasivo y patrimonio; el estado de resultados toma las cuentas de ingresos, costos y gastos; y el estado de flujo de efectivo se genera a partir de los movimientos registrados en las cuentas de caja y bancos. Si el plan de cuentas tiene errores de clasificación, esos errores se trasladarán directamente a los estados financieros, lo que puede dar una imagen distorsionada de la situación real de la empresa.
Conclusión
El plan de cuentas de una constructora no es un trámite administrativo: es la estructura que sostiene toda la información financiera de la empresa. Cuando está bien diseñado, cada registro contable ocupa el lugar correcto, los costos de cada obra quedan aislados y los estados financieros muestran la realidad del negocio sin distorsiones. Cuando está mal armado, los problemas se acumulan en silencio hasta que los números dejan de tener sentido.
Lo que aprendiste aquí —la estructura por grupos, las cuentas exclusivas del sector, la codificación progresiva, el uso de centros de costo y los errores más comunes— son los pilares que te permiten construir o revisar tu propio plan. Puedes aplicar este conocimiento de forma inmediata: revisa si tu plan actual separa costos directos de gastos indirectos, si los anticipos están en el pasivo y si las retenciones tienen su propia cuenta.
Si quieres seguir profundizando en la contabilidad aplicada al sector, este sitio web tiene más contenido sobre los distintos aspectos financieros de las empresas constructoras que puede ayudarte a consolidar lo que ya sabes y a descubrir lo que aún no conoces.
También te puede interesar:
Depreciación de encofrados y andamios

¿Cómo elaborar un presupuesto de obra?
¿Cuál es el software contable ideal para una constructora?

Costo de la seguridad industrial en obras

Costo directo de construcción por m²

Depreciación de maquinaria pesada: Métodos y cálculo
Contabilidad para constructoras de administración delegada