
Las diferencias contables entre obra pública y obra privada van más allá del origen del dinero. Afectan el reconocimiento de ingresos, el tratamiento del IVA, la contabilización de certificaciones y el manejo de anticipos. Si estás comenzando a trabajar en el sector de la construcción, este artículo te explica con claridad qué cambia en cada tipo de contrato y por qué esas diferencias importan en los registros contables.

¿Qué son la obra pública y la obra privada en contabilidad?
Antes de entrar en los registros contables, conviene tener claro qué distingue a cada tipo de obra desde el punto de vista contractual. No se trata solo de quién paga, sino de quién contrata, bajo qué normas se rige ese contrato y qué obligaciones genera para la constructora que ejecuta el trabajo.
Definición de obra pública desde el enfoque contable
La obra pública es aquella cuya ejecución financia el Estado, un municipio o cualquier entidad de la administración pública. Contablemente, esto implica que el cliente de la constructora es un ente gubernamental, lo que determina el régimen fiscal aplicable, el tipo de contrato y las obligaciones de facturación. El origen público del cliente condiciona desde el tratamiento del IVA hasta los plazos y condiciones de cobro.
Desde el punto de vista normativo, estos contratos se rigen por la Ley de Contratos del Sector Público, que establece procedimientos de licitación, plazos de pago y mecanismos de control más estrictos que los aplicables en el sector privado. Esa rigidez normativa tiene consecuencias directas en cómo se planifican y registran los costos e ingresos del proyecto.
Definición de obra privada desde el enfoque contable
La obra privada es aquella contratada por una persona natural, una empresa o cualquier entidad no perteneciente al sector público. El marco legal que la regula es el Código Civil y el contrato mercantil acordado entre las partes, lo que otorga mayor flexibilidad tanto en las condiciones de pago como en la forma de documentar los avances de trabajo. Esa flexibilidad, sin embargo, también puede generar inconsistencias si no se lleva un control contable riguroso.
En términos prácticos, una misma constructora puede ejecutar simultáneamente contratos públicos y privados, cada uno con sus propias reglas de reconocimiento de ingresos, facturación y registro. Mantener esa distinción con claridad en los libros es una de las primeras exigencias de la contabilidad de la construcción.
Tabla comparativa: obra pública vs. obra privada
La siguiente tabla resume las principales diferencias contables entre ambos tipos de obra. Tener estos puntos claros desde el inicio de un proyecto evita errores de registro que luego son difíciles de corregir sin afectar la información financiera del período.
| Aspecto contable | Obra pública | Obra privada |
|---|---|---|
| Cliente | Estado o entidad pública | Persona o empresa privada |
| Marco normativo | Ley de Contratos del Sector Público | Código Civil / contrato mercantil |
| Tratamiento del IVA | Inversión del sujeto pasivo (en muchos casos) | Régimen general: IVA repercutido |
| Reconocimiento de ingresos | Según avance (certificaciones oficiales) | Según avance o contrato cumplido |
| Certificaciones de obra | Obligatorias y reglamentadas | Pactadas libremente entre partes |
| Retención por garantía | Generalmente, 5 % (fijado por ley) | Negociable (habitualmente 3–5 %) |
| Anticipos | Reglamentados; sujetos a aval | Pactados en contrato, más flexibles |
| Riesgo de cobro | Bajo (solvencia estatal) | Variable según el cliente |
| Plazos de pago | Fijados por ley (30 días en España) | Acordados en contrato |
Reconocimiento de ingresos: la diferencia más importante
En contabilidad de la construcción, una de las decisiones más relevantes es determinar en qué momento se registra el ingreso. A diferencia de un comercio que vende y cobra de inmediato, una constructora puede trabajar durante meses o años antes de entregar la obra terminada. Ese desfase entre ejecución y entrega es el origen de los dos métodos de reconocimiento que existen en el sector.
El Plan General de Contabilidad para Empresas Constructoras, junto con la normativa del ICAC y los criterios de la NIIF 15 adaptados al PGC, establece que los ingresos se reconocen a medida que se transfiere el control del bien o servicio al cliente. Ese principio aplica tanto en obra pública como privada, aunque su aplicación práctica varía según el tipo de contrato.
Método del porcentaje de realización
Con este método, la constructora registra ingresos de forma proporcional al avance real de la obra en cada período contable. Para calcular ese porcentaje, se divide el costo incurrido hasta la fecha entre el costo total estimado del contrato. Si una obra tiene un presupuesto de costos de 500.000 euros y ya se han incurrido 150.000, el grado de avance es del 30 %, por lo que se reconoce el 30 % del ingreso total pactado.
Este método es el más utilizado en obra pública, donde las certificaciones periódicas emitidas y validadas por la dirección facultativa sirven como respaldo documental del avance. También aplica en obras privadas de larga duración cuando el resultado del contrato puede estimarse con fiabilidad desde etapas tempranas del proyecto.
Método del contrato cumplido
Bajo este enfoque, la constructora no registra ningún ingreso hasta que la obra está terminada y entregada al cliente. Durante la ejecución, los costos se acumulan como existencias o trabajos en curso, y el ingreso solo aparece en los libros cuando se produce la transmisión efectiva del bien. Este método elimina la necesidad de estimar avances, pero puede distorsionar los resultados de ejercicios intermedios si la obra es larga.
Es más frecuente en contratos privados de corta duración o cuando no existe certeza suficiente sobre el resultado final del contrato. En obras públicas de varios años, aplicar este método podría generar ejercicios sin ingresos registrados, lo que no refleja la actividad real de la empresa.
¿Cómo afecta el IVA en cada tipo de obra?
El tratamiento del IVA es uno de los puntos donde más se notan las diferencias contables entre obra pública y obra privada. No siempre funciona del mismo modo, y confundir uno con otro puede generar errores en las declaraciones fiscales y en el propio registro contable. Comprender cómo se aplica en cada caso es necesario para que las cuentas reflejen correctamente la situación fiscal de la constructora.
IVA en obra pública: inversión del sujeto pasivo
En determinados contratos de obra con la administración pública, aplica el mecanismo de inversión del sujeto pasivo. Esto significa que no es la constructora quien repercute el IVA al cliente, sino que es el propio cliente (la entidad pública) quien declara el impuesto ante Hacienda. La constructora emite la factura sin IVA y hace constar en ella que aplica la inversión del sujeto pasivo.
Desde el punto de vista contable, esto modifica el asiento de facturación porque desaparece la cuenta de IVA repercutido (477) en el registro de la constructora. El ingreso se reconoce por el importe íntegro de la base imponible, sin incluir cuota alguna. Esto también afecta al cálculo de la liquidez proyectada, ya que no existe cobro de IVA que luego haya que ingresar a la administración tributaria. Para profundizar en este punto, conviene revisar cómo funciona el IVA en la construcción según el tipo de operación.
IVA en obra privada: régimen general
En obra privada, el régimen general del IVA es el que aplica por defecto. La constructora repercute el IVA al cliente, lo incluye en la factura o certificación, lo declara ante la administración tributaria y tiene derecho a deducir el IVA soportado en sus compras. El tipo general aplicable en España es del 21 %, aunque la obra nueva de vivienda puede acogerse al tipo reducido del 10 %.
Desde el punto de vista contable, el IVA repercutido se registra en la cuenta 477 y constituye una deuda frente a Hacienda hasta que se presenta la declaración correspondiente. El control de las bases imponibles de cada certificación y el IVA asociado debe ser riguroso para que las liquidaciones trimestrales cuadren con exactitud.
Resumen: IVA en obra pública vs. obra privada
- Obra pública (inversión del sujeto pasivo): La constructora emite sin IVA; el cliente lo declara. No aparece la cuenta 477 en el emisor.
- Obra privada (régimen general): La constructora repercute el IVA, lo registra en la 477 y lo liquida trimestralmente ante Hacienda.
- Tipo reducido: La obra nueva de vivienda puede tributar al 10 % si se cumplen los requisitos legales específicos.
Certificaciones de obra y retenciones en garantía
Las certificaciones de obra son el documento que la constructora emite periódicamente para acreditar el avance ejecutado y solicitar el pago proporcional. Tanto en obra pública como en privada se utilizan, pero con diferencias importantes en su carácter obligatorio, en cómo se validan y en el tratamiento contable que se les da.
¿Cómo se registran las certificaciones parciales?
En obra pública, las certificaciones las valida y aprueba la dirección facultativa designada por la administración. Una vez aprobadas, generan un derecho de cobro exigible. Contablemente, se registra el ingreso por la obra ejecutada en el período utilizando la cuenta 700 — Obra ejecutada y certificada, y el cliente (la administración) queda reflejado en la cuenta de deudores correspondiente.
En obra privada, las certificaciones son un acuerdo entre las partes: su periodicidad, forma y contenido dependen del contrato firmado. Cuando la constructora aplica el método del porcentaje de realización, el ingreso también se registra en la cuenta 700 a medida que se emite cada certificación. Si aplica el método del contrato cumplido, los cobros parciales van a la cuenta 437 — Anticipos de clientes, sin reconocer ingreso hasta el final.
Tratamiento contable de la retención del 5 %
La retención por garantía es una cantidad que el cliente descuenta de cada certificación como respaldo ante posibles defectos o incumplimientos. Lo habitual es aplicar una retención del 5 % sobre cada certificación de obra, aunque en contratos privados puede pactarse un porcentaje distinto. Esta retención no es un descuento del ingreso: es un derecho de cobro diferido que la constructora registra en la cuenta 4308 — Clientes, retenciones por garantía.
Desde el punto de vista del IVA, cuando la obra está en curso y la certificación no implica entrega del bien, la retención se excluye de la base imponible porque representa un pago diferido cuyo devengo todavía no se ha producido. Solo cuando la retención se libera (generalmente al finalizar el período de garantía), se factura ese importe y se aplica el IVA correspondiente sobre él.
Anticipos y pagos a cuenta: diferencias entre sectores
Los anticipos son entregas de dinero que el cliente realiza antes de que la obra comience o antes de que se entregue el resultado final. Su tratamiento contable varía de forma notable según si el cliente es público o privado, y también según el método de reconocimiento de ingresos que aplique la constructora.
En obra pública, los anticipos están regulados por la legislación de contratos administrativos. La administración puede entregar anticipos al inicio del contrato, pero exige que la constructora constituya un aval bancario equivalente para garantizar la devolución si la obra no se ejecuta. Contablemente, el anticipo recibido no se registra como ingreso: va a la cuenta 437 — Anticipos de clientes, donde permanece hasta que se emiten certificaciones que justifican parte del trabajo ejecutado.
En obra privada, los anticipos dependen del contrato. No existe una obligación legal que exija aval, aunque puede pactarse. El riesgo de cobro es mayor porque, si el cliente privado no puede asumir el pago final, la constructora podría tener dificultades para recuperar lo ejecutado. Desde el punto de vista contable, el tratamiento es el mismo que en obra pública: la cuenta 437 recoge el anticipo hasta que se produce la entrega o la certificación correspondiente.
Diferencia clave en el tratamiento del IVA sobre anticipos
En obra pública, el IVA de los anticipos solo se devenga cuando la constructora cobra efectivamente el importe (art. 75.2 de la Ley del IVA). En obra privada aplica el mismo principio: el IVA se devenga en el momento del cobro parcial. La retención que no se cobra no genera devengo de IVA hasta que se libera.
Cuentas contables específicas del Plan General para constructoras
El Plan General de Contabilidad para Empresas Constructoras (PGCEC) habilita cuentas específicas que no existen en el PGC general. Conocer cuáles son y cuándo se usan permite llevar un registro ordenado que distingue con claridad los tipos de obras, los derechos de cobro diferidos y los costos acumulados. A continuación se presentan las más relevantes para la gestión diaria de contratos de construcción.
| Cuenta | Denominación | Cuándo se usa |
|---|---|---|
| 700 | Obra ejecutada y certificada | Ingreso por certificaciones aprobadas (método de realización) |
| 437 | Anticipos de clientes | Cobros anticipados antes de la entrega o certificación |
| 4308 | Clientes, retenciones por garantía | Importe retenido en cada certificación hasta el fin de la garantía |
| 477 | HP, IVA repercutido | IVA facturado en obra privada (régimen general) |
| 331 | Obras en curso (existencias) | Costos acumulados antes de la entrega (método contrato cumplido) |
| 430 | Clientes | Importe exigible de certificaciones (excluida la retención) |
| 572 | Bancos e instituciones de crédito | Cobros efectivos de certificaciones y liberación de retenciones |
El correcto uso de estas cuentas depende del método de reconocimiento elegido y del tipo de obra. Una empresa que trabaja con ambos tipos de contratos necesita establecer criterios claros desde el inicio para no mezclar los registros y garantizar que cada proyecto muestre su resultado real al cierre del ejercicio. Entender qué se puede deducir en cada caso también es parte de esa tarea; por eso conviene conocer cuáles son los gastos deducibles de una constructora según el tipo de contrato.
Errores contables frecuentes según el tipo de obra
Quienes se acercan por primera vez a la contabilidad de la construcción suelen cometer los mismos errores independientemente del tipo de obra. Conocerlos con anticipación permite evitarlos antes de que afecten los estados financieros o generen problemas en las declaraciones fiscales. Los más habituales están relacionados con el momento del reconocimiento de ingresos, el IVA y el tratamiento de las retenciones.
Cada uno de estos errores tiene consecuencias distintas, pero todos comparten el mismo origen: no distinguir entre el tipo de obra, el momento del devengo y el método de reconocimiento aplicado. Llevar un control por proyecto —con sus propias cuentas auxiliares— es la forma más eficaz de evitar que estos problemas aparezcan al cierre del ejercicio. Esto también tiene impacto directo en el cálculo del impuesto a la renta para empresas constructoras, donde la correcta imputación de ingresos y gastos determina la base imponible real.
Preguntas frecuentes
¿Cuál es la diferencia contable principal entre obra pública y obra privada?
La diferencia más relevante está en el tratamiento del IVA y en las condiciones de cobro. En obra pública puede aplicar la inversión del sujeto pasivo, lo que elimina el IVA repercutido del registro de la constructora. Además, los plazos de pago, las retenciones y los anticipos están regulados por la Ley de Contratos del Sector Público, mientras que en obra privada estas condiciones se pactan libremente entre las partes. Ambas pueden usar el mismo método de reconocimiento de ingresos, pero el marco normativo que las rodea es distinto y eso cambia el contenido de los registros contables.
¿Cuándo se reconoce el ingreso en un contrato de construcción?
Depende del método contable aplicado. Con el método del porcentaje de realización, el ingreso se reconoce a medida que avanza la obra, en proporción al grado de ejecución calculado sobre los costos incurridos frente al total estimado. Con el método del contrato cumplido, el ingreso se registra únicamente cuando la obra está terminada y entregada al cliente. La normativa actual, alineada con la NIIF 15 y la Resolución del ICAC de 2021, prioriza el reconocimiento a lo largo del tiempo cuando el cliente controla el activo durante su construcción.
¿Qué es la retención por garantía y cómo se contabiliza?
La retención por garantía es un porcentaje (habitualmente el 5 %) que el cliente descuenta de cada certificación de obra para cubrir posibles defectos o incumplimientos durante el período de garantía. No es un descuento del ingreso ni un gasto: es un derecho de cobro diferido que la constructora registra en la cuenta 4308 — Clientes, retenciones por garantía. Cuando el período de garantía vence sin incidencias, el cliente libera la retención, la constructora emite la factura correspondiente y se produce el cobro con el IVA que corresponda en ese momento.
¿Qué cuentas contables se usan en las certificaciones de obra?
Las certificaciones de obra generan movimientos en varias cuentas. El ingreso por la obra ejecutada va a la cuenta 700 (Obra ejecutada y certificada). El importe que el cliente paga efectivamente se registra en la cuenta 430 (Clientes), mientras que la retención aplicada queda en la 4308 (Clientes, retenciones por garantía). Si la constructora aplica el método del contrato cumplido, los cobros parciales no se reconocen como ingreso, sino como anticipos en la cuenta 437 hasta la entrega final de la obra.
¿Cuándo aplica la inversión del sujeto pasivo en construcción?
La inversión del sujeto pasivo aplica en operaciones de construcción cuando el destinatario del servicio es un empresario o profesional que actúa como tal, en determinados supuestos recogidos en la Ley del IVA. En obra pública, suele aplicarse cuando la administración contrata directamente la ejecución. En la práctica, la constructora emite la factura sin IVA, hace constar la mención de inversión del sujeto pasivo y es el cliente quien declara y deduce el impuesto. Este mecanismo elimina el riesgo fiscal asociado al cobro del IVA en contratos con administraciones públicas.
¿Qué es el método del porcentaje de realización en constructoras?
Es el método contable por el que una constructora reconoce ingresos de forma proporcional al avance real de la obra en cada período. El porcentaje de avance se calcula dividiendo los costos ya incurridos entre el total de costos estimados para completar el contrato. Ese porcentaje se aplica sobre el ingreso total del contrato para determinar cuánto se registra en el período actual. Es el método más utilizado en contratos de larga duración, tanto públicos como privados, porque refleja la actividad económica real de la empresa en cada ejercicio contable.
¿Qué pasa si la obra pública y privada se gestionan con el mismo método contable?
Usar el mismo método no es un error en sí mismo, ya que tanto obra pública como privada pueden reconocer ingresos mediante el porcentaje de realización. El problema aparece cuando se mezclan los registros sin distinguir los proyectos, lo que impide conocer la rentabilidad real de cada contrato. Además, si no se diferencia el tratamiento del IVA según el tipo de cliente, pueden surgir errores en las declaraciones fiscales. La recomendación es mantener una contabilidad analítica por proyecto, independientemente del método elegido.
Conclusión
La contabilidad de la construcción no es igual para todos los contratos. El tipo de cliente —público o privado— determina cómo se trata el IVA, en qué momento se reconocen los ingresos, cómo se registran las certificaciones y qué ocurre con las retenciones en garantía. Esas diferencias no son detalles menores: afectan directamente la imagen fiel de los estados financieros y el cumplimiento fiscal de la empresa.
Ahora que conoces los métodos de reconocimiento, las cuentas específicas del PGCEC y los errores más comunes, puedes aplicar ese conocimiento de forma práctica: identificando el tipo de obra antes de abrir cualquier registro, diferenciando los proyectos con contabilidad analítica y verificando el tratamiento del IVA en cada contrato antes de emitir la primera factura. Esos pasos marcan la diferencia entre un registro contable correcto y uno que solo parece serlo.
Si quieres seguir profundizando en la fiscalidad y la contabilidad aplicada al sector constructor, este sitio web tiene más contenido sobre impuestos, gastos deducibles y tratamiento del IVA en distintos escenarios de la construcción. Cada artículo está pensado para que puedas avanzar paso a paso sin perderte en tecnicismos innecesarios.
También te puede interesar:

Costo por metro cuadrado de construcción

Rubros que componen el presupuesto de una obra
Gastos de licencias y permisos de construcción
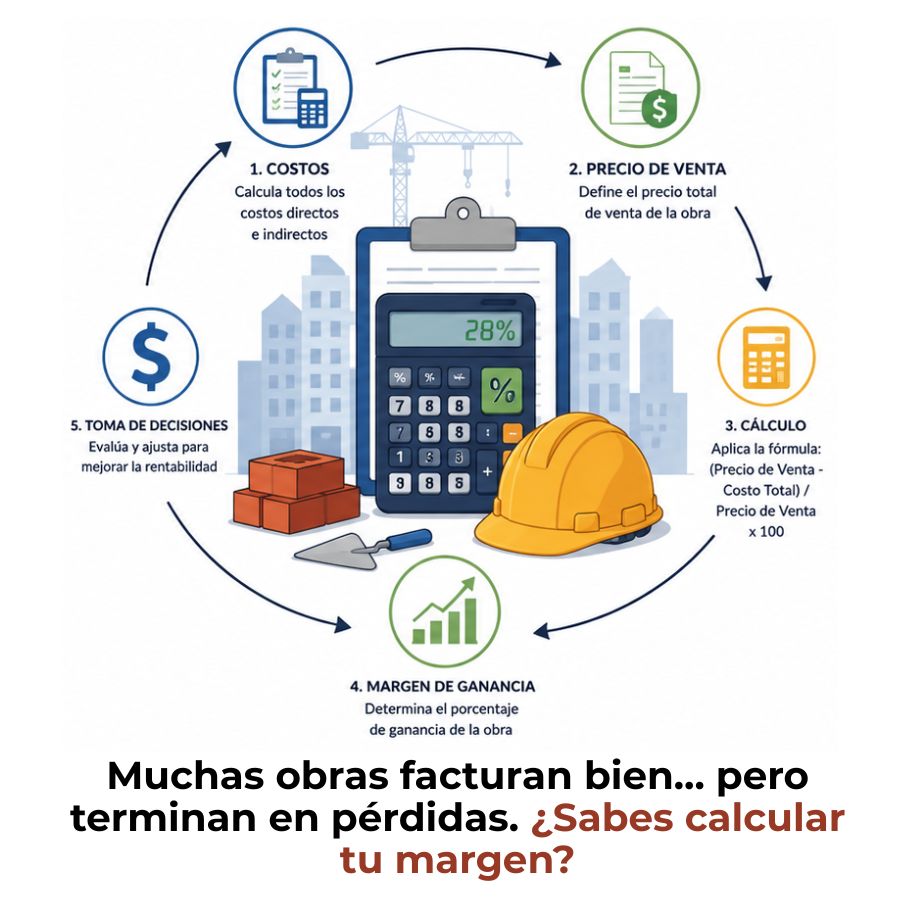
¿Cómo calcular el margen de ganancia de una obra?
Partidas del presupuesto de obra
¿Cómo hacer el estado de costos de una obra?
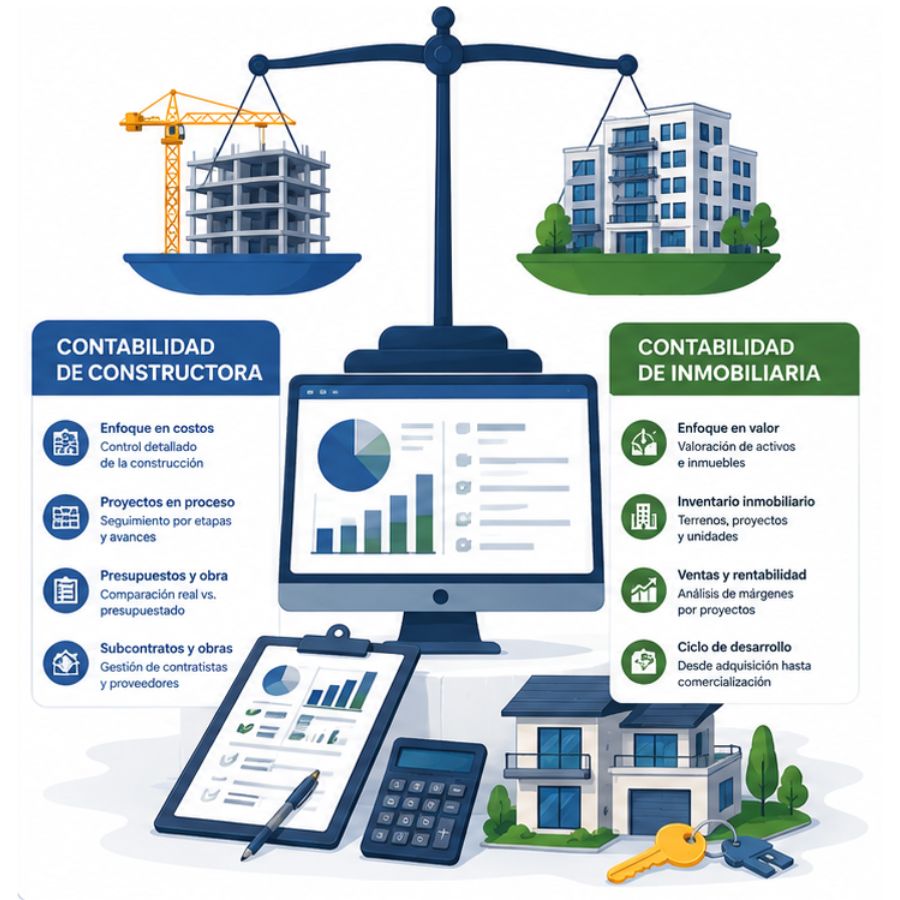
Diferencia entre contabilidad de constructora e inmobiliaria
