Los gastos de licencias y permisos de construcción son todas aquellas erogaciones que una empresa o propietario realiza para obtener las autorizaciones legales que permiten iniciar, ejecutar y finalizar una obra. Aunque parecen un detalle menor, su tratamiento contable puede variar entre capitalizarse como parte del activo o registrarse directamente como gasto, y elegir mal tiene consecuencias en los estados financieros.
¿Qué son los gastos de licencias y permisos de construcción?
Los gastos de licencias y permisos de construcción son todas las erogaciones que una empresa constructora, promotora o propietario realiza para obtener las autorizaciones legales necesarias antes, durante y al cierre de una obra. Sin estos documentos, ningún proyecto puede iniciarse de forma legal, ya que son emitidos por las autoridades municipales o estatales competentes.
Desde la perspectiva contable, estos gastos tienen un tratamiento que va más allá del simple registro en una cuenta de egresos. Dependiendo del momento en que se generan y del tipo de obra al que corresponden, pueden integrarse al costo del activo o reconocerse como gasto del período. Esta distinción es clave para presentar estados financieros que reflejen con fidelidad el valor real del proyecto.
Diferencia entre licencia, permiso y tasa en obras
Aunque se usan como sinónimos en el lenguaje cotidiano, los tres conceptos tienen matices distintos. La licencia es el acto administrativo formal mediante el cual la autoridad autoriza el inicio de una obra. El permiso, en cambio, puede ser más específico y temporal, como el uso del espacio público durante la construcción. La tasa es el cobro que realiza la administración por el servicio de revisión, aprobación o inspección de los planos y trabajos.
En la práctica contable, los tres generan un desembolso que debe registrarse, pero no necesariamente bajo la misma cuenta ni con el mismo tratamiento. Identificar de qué tipo es cada erogación es el primer paso para registrarla correctamente y evitar que el costo total del proyecto quede distorsionado desde el inicio.
Tipos de licencias y permisos en un proyecto de construcción
Un proyecto de construcción no se limita a un solo tipo de autorización. Dependiendo de la magnitud de la obra, el uso del suelo y las características del terreno, pueden requerirse varios documentos simultáneos o en momentos distintos del proceso. Conocerlos con anticipación facilita la planificación del presupuesto y evita retrasos por trámites no contemplados.
Licencia de construcción de obra nueva
Se solicita cuando el proyecto parte de un terreno vacío y se va a levantar una edificación desde cero. Es el permiso con mayor volumen de documentación, ya que exige planos firmados por un director responsable de obra, memoria de cálculo estructural, comprobante predial y número oficial, entre otros documentos que varían según el municipio o país.
En términos contables, los gastos asociados a esta licencia forman parte del proceso de construcción del activo. Por eso, el criterio general es capitalizarlos como mayor valor de la obra en curso, ya que sin este permiso la construcción no puede iniciarse legalmente y, por tanto, el gasto es directamente atribuible a la creación del bien.
Licencia de obra menor y obra mayor
La distinción entre obra menor y obra mayor no es solo administrativa: también determina los requisitos del trámite y, en algunos casos, el tratamiento contable. La obra menor se limita generalmente a superficies de hasta 60 metros cuadrados, un solo nivel y apoyos no superiores a cuatro metros. La obra mayor supera esos parámetros y exige la intervención de un director responsable con cédula profesional.
Si la licencia corresponde a una mejora sobre un activo ya existente, el análisis contable cambia: hay que evaluar si la intervención aumenta la vida útil o la capacidad del bien, caso en el que el gasto se capitaliza, o si simplemente lo mantiene en condiciones operativas, caso en el que se registra como gasto del período.
Permiso de demolición
Antes de iniciar cualquier demolición, la autoridad municipal exige una autorización específica que garantiza que el proceso se realizará con medidas de seguridad y un plan de manejo de residuos. Este permiso es obligatorio independientemente del tamaño de la estructura a derribar. Su costo varía según la ubicación, el tipo de construcción y si afecta la vía pública.
Contablemente, si la demolición precede a la construcción de un nuevo activo, el gasto del permiso puede integrarse al costo de la nueva obra como parte de la preparación del terreno. Si no existe esa relación directa, se reconoce como gasto del período en el que se incurre.
Permisos especiales y de uso de suelo
Algunos proyectos requieren autorizaciones adicionales que van más allá de la licencia de construcción estándar. Entre las más comunes están el permiso de uso de suelo, que confirma que la actividad a desarrollar está permitida en esa zona, y los permisos de conexión a redes de alcantarillado, agua potable o electricidad. Los proyectos en zonas de riesgo o que afectan infraestructura pública requieren autorizaciones de organismos distintos al municipio.
Estos permisos especiales a menudo se tramitan en paralelo con la licencia principal y su costo puede ser significativo. Dado que son condición necesaria para que la obra pueda ejecutarse, su tratamiento contable habitual es la capitalización dentro del costo total del proyecto.
¿Cómo se clasifican estos gastos en la contabilidad?
La clasificación contable de los gastos de licencias y permisos de construcción depende de una sola pregunta clave: ¿el desembolso es necesario para poner el activo en condiciones de uso? Si la respuesta es sí, el gasto forma parte del costo del activo y debe capitalizarse. Si no existe esa relación directa, se registra en resultados del período.
Este principio proviene del marco contable internacional y aplica tanto a empresas constructoras como a cualquier entidad que construya activos para su propio uso. Comprender esta lógica desde el inicio evita reclasificaciones posteriores que pueden complicar la auditoría y los reportes fiscales.
Registro como costo del activo o gasto del período
Cuando la licencia está directamente vinculada a la creación de un nuevo activo —como la construcción de un edificio, una nave industrial o una obra de infraestructura—, el importe pagado se suma al costo de la construcción en curso. Esto es coherente con la norma contable que establece que el costo de un activo incluye todos los desembolsos directamente atribuibles a su adquisición o construcción.
Por el contrario, si la licencia corresponde a una actividad de mantenimiento rutinario sobre un activo ya en uso, el desembolso se lleva directamente a la cuenta de gastos del período. El error más frecuente es capitalizar gastos que deberían ir a resultados, o viceversa, lo que altera el valor del activo en los libros y la base de depreciación.
¿Cuándo capitalizar y cuándo llevar a gasto?
✅ Se capitaliza cuando:
- La licencia es indispensable para iniciar la obra.
- El permiso está ligado a un activo nuevo.
- La demolición precede a una construcción nueva.
❌ Va a gasto cuando:
- El permiso corresponde a mantenimiento.
- No existe un activo nuevo asociado.
- La obra no aumenta la vida útil del bien.
Cuentas contables más utilizadas
El registro contable depende del plan de cuentas que utilice la empresa y del marco normativo aplicable. Sin embargo, existen criterios generales ampliamente aceptados. Cuando el gasto se capitaliza, la cuenta de construcción en curso o el mayor valor del inmovilizado material es el destino habitual. Cuando se lleva a resultados, la cuenta de impuestos y tasas —conocida en algunos planes como cuenta 631— es la más utilizada.
| Situación | Tratamiento | Cuenta habitual |
|---|---|---|
| Licencia de obra nueva sobre terreno vacío | Capitalización | Construcción en curso / Inmovilizado material |
| Permiso de demolición previo a obra nueva | Capitalización | Construcción en curso |
| Licencia de ampliación que aumenta vida útil | Capitalización | Mayor valor del activo |
| Permiso para obras de mantenimiento | Gasto del período | Impuestos y tasas (631 o equivalente) |
| Tasas municipales por uso de vía pública | Gasto del período | Otros tributos / Servicios municipales |
¿Qué factores determinan el costo de las licencias de construcción?
El costo de una licencia de construcción no es fijo ni universal. Varía según múltiples factores que el equipo financiero debe considerar al elaborar el presupuesto del proyecto. Subestimar estos costos es uno de los errores que con más frecuencia genera desviaciones presupuestarias en las primeras etapas de una obra.
- Tipo de obra: Una construcción de obra nueva exige mayor número de documentos y revisiones técnicas, lo que eleva el costo del trámite frente a una licencia de obra menor o de remodelación.
- Superficie a construir: Muchos municipios calculan el monto de la licencia con base en los metros cuadrados del proyecto, de modo que a mayor superficie, mayor es el importe a pagar.
- Ubicación del proyecto: Las tasas municipales difieren entre localidades. Un proyecto urbano en una zona de alta densidad habitacional o comercial puede implicar costos significativamente distintos a uno en área rural.
- Uso del suelo: Los proyectos residenciales, comerciales e industriales no pagan las mismas tasas. Cada categoría tiene una tarifa diferenciada que establece el reglamento de construcción local.
- Número de permisos requeridos: Cuando una obra necesita autorizaciones adicionales —como uso de vía pública, conexión a redes o permisos ambientales—, el costo total del trámite se incrementa de forma acumulada.
- Honorarios profesionales asociados: La elaboración de planos, la firma del director responsable de obra y los dictámenes técnicos son gastos complementarios que forman parte del proceso de obtención de la licencia.
Tratamiento contable según las normas internacionales
Las normas contables internacionales establecen criterios claros sobre cómo deben reconocerse los costos asociados a la construcción de activos. El punto de partida es que todo desembolso directamente atribuible a la puesta en condiciones de un activo forma parte de su costo, y las licencias y permisos de obra caben perfectamente dentro de esa definición cuando están ligados a una construcción específica.
Esto aplica tanto a empresas que construyen activos para su propio uso como a las que los construyen para venderlos o entregarlos bajo contrato. El correcto entendimiento de las normas evita ajustes posteriores que pueden afectar la comparabilidad de los estados financieros entre períodos.
Aplicación de la NIC 16 y las NIIF
La Norma Internacional de Contabilidad 16 (NIC 16), referida a propiedades, planta y equipo, establece que el costo de un activo construido por la propia entidad incluye todos los costos directamente atribuibles. Los permisos y licencias necesarios para construir encajan en esta categoría, siempre que exista una relación directa entre el desembolso y el activo que se está creando.
El costo de un elemento de propiedades, planta y equipo comprende todos los costos directamente atribuibles para ubicar el activo en el lugar y en las condiciones necesarias para que opere de la forma prevista por la dirección. — NIC 16, párrafo 16
Para empresas que trabajan bajo contratos de construcción por encargo, las NIIF 15 y la antigua NIC 11 establecen que los costos del contrato —entre los que se incluyen las licencias directamente atribuibles a la obra— deben reconocerse siguiendo el método del grado de cumplimiento. En ese contexto, las licencias se distribuyen a lo largo del período de ejecución del contrato, no de forma inmediata al momento del desembolso.
Capitalización versus gasto directo
La decisión de capitalizar o llevar a gasto un permiso no es arbitraria: sigue una lógica precisa. Se capitaliza cuando el permiso es condición sine qua non para que el activo pueda existir o usarse. Se lleva a gasto cuando el desembolso corresponde a una obligación recurrente, a un mantenimiento o a una actividad que no genera ni mejora ningún activo reconocible.
Un ejemplo que aclara esta diferencia: la licencia de construcción de un almacén nuevo se capitaliza porque sin ese permiso la obra no puede ejecutarse. En cambio, la tasa municipal por ocupación de la vía pública durante las obras puede registrarse directamente como gasto del período si no existe una norma interna que justifique su capitalización dentro del proyecto.
Errores frecuentes al registrar licencias y permisos
Registrar incorrectamente los gastos de licencias y permisos de construcción tiene consecuencias que se extienden más allá del asiento contable. Afectan el valor del activo, la base de depreciación y, en algunos sistemas fiscales, la deducibilidad del gasto. Reconocer los errores más comunes es el mejor punto de partida para evitarlos.
- Llevar a gasto lo que debería capitalizarse: Registrar la licencia de obra nueva directamente en resultados reduce artificialmente el valor del activo en libros y adelanta el reconocimiento del gasto, lo que distorsiona el resultado del período.
- Capitalizar lo que corresponde a mantenimiento: El error inverso también ocurre: incluir dentro del costo del activo permisos vinculados a reparaciones ordinarias infla el valor del bien y la base de depreciación futura.
- No registrar los honorarios profesionales como parte del costo: Los honorarios del arquitecto, del director responsable de obra o de los peritos que intervienen en el trámite son parte del costo de obtención de la licencia y deben integrarse al mismo tratamiento contable que el permiso al que corresponden.
- Registrar el gasto en el período incorrecto: El momento del reconocimiento importa. El gasto o la activación deben realizarse cuando el desembolso es probable y medible con fiabilidad, no solo cuando se emite la factura o se realiza el pago.
- Confundir la cuenta de impuestos con la de servicios profesionales: Las tasas municipales van a cuentas de tributos, mientras que los honorarios de profesionales se registran en servicios externos. Mezclarlos dificulta el análisis y la auditoría del costo de la obra.
- No documentar el vínculo entre el permiso y el activo: En una auditoría, la capitalización de un gasto debe poder justificarse. Sin la documentación que acredite la relación directa entre el permiso y la obra, el auditor puede objetar el tratamiento y exigir su reclasificación.
La implementación de un control interno en obras de construcción sólido es la medida más efectiva para detectar estos errores antes de que afecten los estados financieros. Un proceso de revisión interno que valide cada registro antes del cierre contable reduce significativamente el riesgo de inconsistencias.
Preguntas frecuentes
¿Qué incluyen los gastos de licencias y permisos de construcción?
Los gastos de licencias y permisos de construcción incluyen todas las erogaciones necesarias para obtener las autorizaciones legales que permiten iniciar, ejecutar y finalizar una obra. Esto abarca las tasas municipales por la licencia propiamente dicha, los honorarios del director responsable de obra o arquitecto que firma los planos, las tasas por revisión de proyectos, los permisos de uso de suelo, los permisos de demolición y cualquier otra autorización exigida por la normativa local antes o durante la ejecución del proyecto. El conjunto de todos estos desembolsos forma el costo total de obtención de los permisos, y debe analizarse de forma integral para determinar su tratamiento contable correcto.
¿Las licencias de construcción se activan o se llevan a gasto?
Depende de si la licencia está directamente vinculada a la creación de un activo nuevo o a la mejora de uno existente. Si el permiso es indispensable para construir un bien que se reconocerá como activo —como un edificio o una nave industrial—, el gasto se activa como parte del costo de la construcción en curso. Si el permiso corresponde a obras de mantenimiento o reparación que no generan ni mejoran ningún activo reconocible, el desembolso se registra directamente en resultados del período. La norma contable de referencia para este análisis es la NIC 16 en entornos NIIF plenas, y su equivalente en NIIF para pymes.
¿Cuándo se capitalizan los permisos de construcción?
Un permiso de construcción se capitaliza cuando cumple dos condiciones simultáneas: primero, que exista un activo en proceso de construcción al que el permiso esté directamente asociado; segundo, que sin ese permiso la obra no pueda ejecutarse legalmente. Bajo esas condiciones, el importe pagado pasa a formar parte del costo del activo en construcción y se amortizará o depreciará junto con él durante su vida útil estimada. También se capitalizan los permisos vinculados a ampliaciones que aumentan la capacidad productiva o la vida útil de un activo ya existente.
¿Qué cuenta contable se usa para registrar una licencia de obras?
La cuenta contable depende del tratamiento aplicado. Si la licencia se capitaliza, el registro se hace en la cuenta de construcción en curso o directamente en el mayor valor del inmovilizado material, según el plan de cuentas de cada país. Si se lleva a gasto del período, la cuenta habitual es la de impuestos y tasas —conocida como cuenta 631 en varios planes contables de habla hispana— o su equivalente local. Es fundamental que el equipo contable consulte el plan de cuentas vigente y la normativa fiscal aplicable en su jurisdicción antes de realizar el registro, ya que los criterios pueden variar entre países.
¿Cuál es la diferencia entre permiso de obra menor y obra mayor?
La diferencia radica principalmente en la escala del proyecto. La licencia de obra menor aplica a construcciones de superficie igual o inferior a 60 metros cuadrados, con un solo nivel y sin apoyos estructurales que superen los cuatro metros. La licencia de obra mayor corresponde a proyectos que superan esos parámetros o que implican cambios estructurales significativos en una edificación existente. La obra mayor exige mayor documentación técnica, incluyendo la intervención obligatoria de un director responsable de obra con cédula profesional, lo que también incrementa el costo total del proceso.
¿Los honorarios del arquitecto se incluyen en los gastos de licencias?
Sí, cuando los honorarios del arquitecto o del director responsable de obra son necesarios para elaborar los planos y obtener la licencia, forman parte del costo de obtención del permiso y deben recibir el mismo tratamiento contable que la licencia a la que corresponden. Si la licencia se capitaliza, los honorarios también se capitalizan. Si va a gasto, los honorarios vinculados a ese trámite también van a resultados. Registrarlos por separado en una cuenta distinta sin analizar su vínculo con la licencia es uno de los errores contables más frecuentes en la gestión de obras. Los cómputos métricos del proyecto son la herramienta que permite identificar y distribuir estos costos con precisión.
¿Qué pasa si se inicia una obra sin licencia de construcción?
Iniciar una obra sin la licencia correspondiente puede derivar en sanciones administrativas que incluyen multas económicas, la paralización inmediata de los trabajos y, en los casos más graves, la demolición de lo construido por orden de la autoridad municipal. Desde la perspectiva contable y financiera, una obra clausurada o sancionada puede generar pérdidas no planificadas que afecten la rentabilidad del proyecto y, dependiendo del monto de las multas, obligar a reconocer provisiones o contingencias en los estados financieros. El cumplimiento de los trámites legales desde el inicio no es solo una obligación formal: es una medida de protección del presupuesto y del activo.
¿Cómo afectan las licencias al presupuesto de un proyecto de construcción?
Los gastos de licencias y permisos pueden representar una porción significativa del presupuesto inicial de un proyecto, especialmente en obras de gran escala o en municipios con tarifas elevadas. Su omisión en la etapa de planificación genera desviaciones presupuestarias que pueden comprometer la viabilidad financiera del proyecto. El presupuesto debe incluir desde el inicio todos los permisos previsibles, tanto los de la etapa de inicio como los que podrían requerirse durante la ejecución. Integrar estos gastos a la contabilidad de la construcción desde el primer día asegura que el costo total del proyecto refleje la realidad económica del mismo.
Conclusión
Los gastos de licencias y permisos de construcción son mucho más que un trámite burocrático: forman parte del costo real de cualquier proyecto y tienen un tratamiento contable preciso que depende de su relación directa con el activo que se construye. Saber cuándo capitalizarlos y cuándo llevarlos a resultados marca la diferencia entre unos estados financieros fiables y unos que distorsionan la realidad del proyecto desde el primer asiento.
A lo largo del artículo viste los tipos de licencias más comunes, los factores que determinan su costo, el marco normativo internacional que regula su registro y los errores que debes evitar en la práctica. Con ese conocimiento puedes tomar mejores decisiones contables desde la etapa de planificación, anticipar los desembolsos necesarios y documentar cada registro de forma que resista cualquier revisión o auditoría.
Si este tema despertó tu interés por la contabilidad aplicada al sector de la construcción, en este sitio web encontrarás más contenido desarrollado con el mismo nivel de detalle para acompañarte en cada etapa de tu formación profesional.
También te puede interesar:
Contabilidad para constructoras de administración delegada
El punto de equilibrio en la construcción
La rentabilidad de una obra: ¿Cómo calcularla?

Margen de utilidad en obras: ¿Cómo calcularlo?

Amortización de gastos preoperativos en constructoras
Contabilidad de contratistas: El sistema que pocos conocen
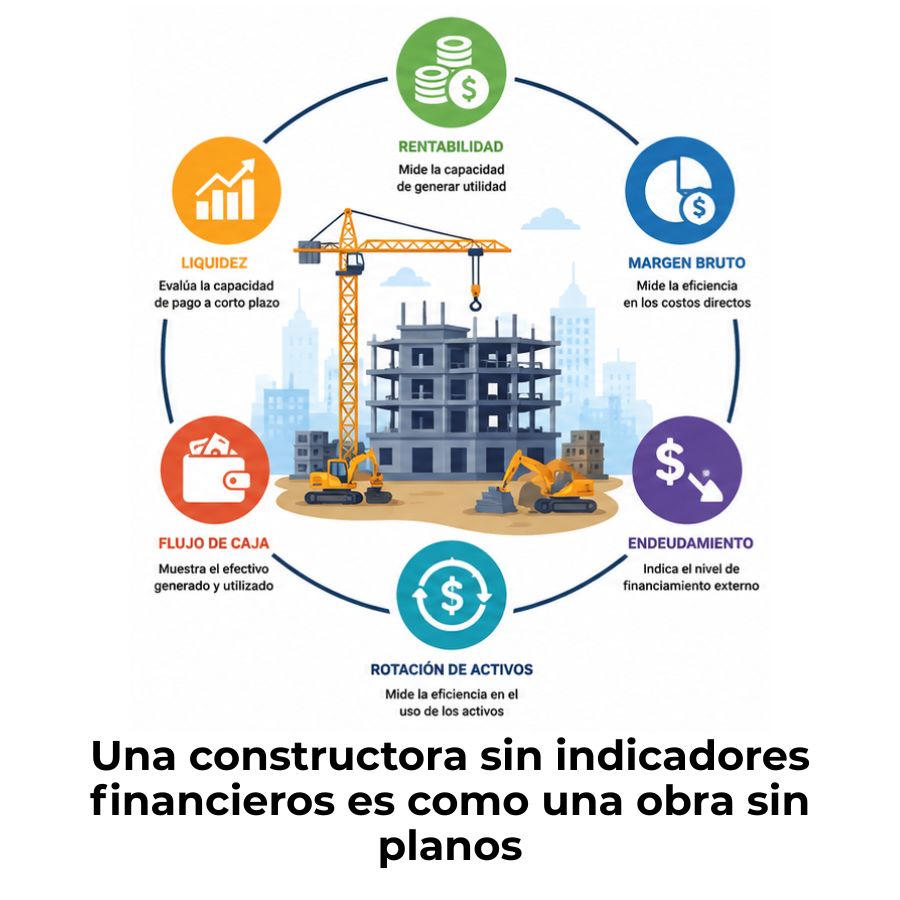
Indicadores financieros de una constructora