La retención de garantía a subcontratistas en construcción es un porcentaje, habitualmente entre el 5 % y el 10 %, que el contratista principal descuenta de cada certificación de obra y no paga hasta que transcurre el periodo de garantía acordado. Su registro contable depende de si la obra está en curso o ya ha sido entregada, y su relación con el IVA genera dudas frecuentes entre estudiantes y profesionales del sector.
¿Qué es la retención a subcontratistas en construcción?
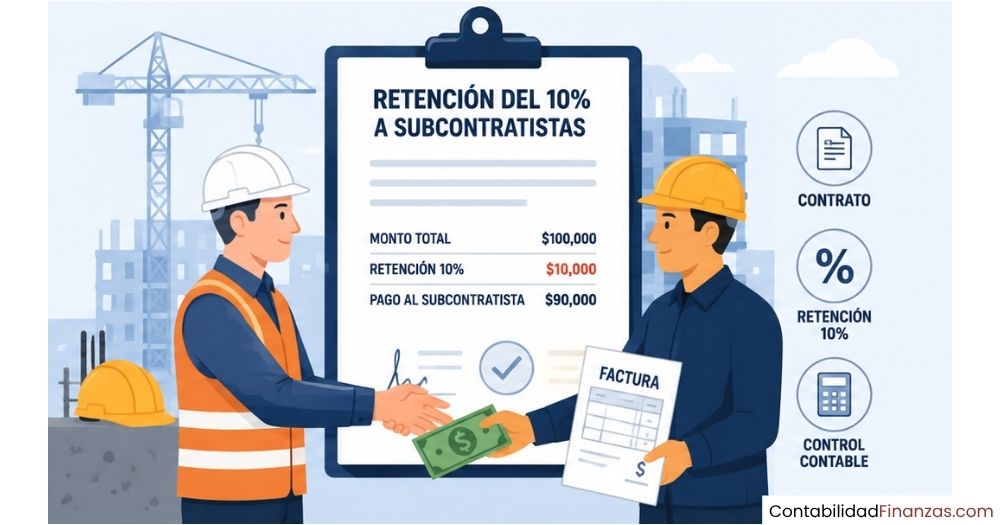
La retención a subcontratistas en construcción es una práctica contractual por la que el contratista principal descuenta un porcentaje del importe de cada certificación de obra y no lo abona hasta que finaliza el periodo de garantía pactado. Su función es proteger al contratista frente a posibles defectos de ejecución que el subcontratista deba corregir una vez terminados los trabajos.
Este mecanismo no es exclusivo de España: se aplica de forma generalizada en el sector de la construcción de todo el mundo. La retención actúa como palanca que los propietarios y los contratistas generales pueden utilizar para asegurarse de que el contratista ha completado el trabajo según lo acordado antes de efectuar el pago final. En la práctica, es una garantía económica que protege a ambas partes.
Aunque el porcentaje puede variar, la retención de garantía del 5 % sobre el importe facturado cubre defectos post-recepción. En algunos contratos, especialmente en licitaciones públicas o proyectos de mayor envergadura, ese porcentaje puede alcanzar el 10 %. Lo que fija el porcentaje exacto es siempre el contrato firmado entre las partes, no una normativa fiscal de aplicación automática.
Diferencia entre retención de garantía y retención fiscal
Uno de los malentendidos más comunes entre quienes se acercan por primera vez a la contabilidad de la construcción es confundir dos conceptos que suenan parecidos, pero no tienen nada que ver. La retención de garantía es un mecanismo contractual: la fijan las partes en el contrato para cubrir posibles fallos de ejecución. No la impone Hacienda ni ninguna ley fiscal.
La retención fiscal, en cambio, es la que se aplica sobre determinadas facturas por disposición de la normativa tributaria. El caso más habitual en obra es la retención de IRPF, que solo procede cuando el subcontratista es un autónomo profesional que presta servicios de dirección, supervisión u otras actividades encuadradas en rendimientos de actividades profesionales. Un subcontratista que aporta mano de obra y materiales en una ejecución de obra no sujeta a IRPF puede recibir igualmente una retención de garantía: son cosas distintas y no se excluyen entre sí.
¿Qué porcentaje de retención se aplica en obra?
No existe un porcentaje universal fijado por ley para la retención de garantía en la relación contratista-subcontratista. Lo habitual es aplicar una retención del 5 % sobre cada certificación de obra, aunque en algunos contratos privados puede fijarse un 3 %, mientras que en determinadas licitaciones públicas pueden existir porcentajes distintos. El 10 % es un porcentaje que también se pacta, sobre todo en obras de mayor envergadura o riesgo.
Si la retención debe aplicarse a un proyecto, las normas exactas para su uso figurarán en el contrato de construcción original. Por eso, antes de contabilizar nada, siempre debes consultar el contrato para saber qué porcentaje aplica, sobre qué base se calcula y en qué plazo se libera. El contrato es la fuente principal que determina cómo se gestiona la retención de principio a fin.
¿Cómo funciona la retención del 10 % paso a paso?
Entender el funcionamiento de la retención es más sencillo si lo sigues en orden. El proceso empieza en el momento en que el subcontratista ejecuta parte de los trabajos y emite la certificación correspondiente, y termina cuando el contratista principal confirma que no hay defectos pendientes y libera el importe retenido. Cada paso tiene un reflejo contable concreto que debes registrar en el momento en que ocurre, siguiendo el principio de devengo.
Paso 1 — Ejecución y certificación
El subcontratista realiza una parte de los trabajos y emite una certificación (factura parcial) por el valor ejecutado. Esa certificación recoge el importe bruto de la obra realizada en ese periodo.
Paso 2 — Aplicación de la retención
El contratista principal calcula el porcentaje pactado (por ejemplo, el 10 %) sobre la base imponible y lo descuenta del importe a pagar. Ese porcentaje no se paga en ese momento: se queda retenido hasta que expire la garantía.
Paso 3 — Registro contable
Tanto el contratista como el subcontratista deben anotar la retención en sus libros usando las cuentas específicas del sector. El tratamiento exacto varía según si la obra sigue en curso o ya ha finalizado y se ha entregado.
Paso 4 — Liberación y pago
Al vencer el plazo de garantía y comprobarse que no existen defectos pendientes, el contratista paga al subcontratista el importe retenido. Si durante ese periodo aparecen incidencias, la retención puede utilizarse para cubrir el coste de las reparaciones.
Cálculo sobre la certificación de obra
El cálculo en sí es directo: se aplica el porcentaje pactado sobre la base imponible de la certificación. Si la base es de 10.000 € y la retención es del 10 %, el importe retenido es de 1.000 €. El subcontratista cobra 9.000 € en ese momento y 1.000 € quedan pendientes hasta que expire la garantía. Esto se repite en cada certificación parcial que se emita a lo largo de la obra.
Es importante tener claro que la retención se calcula siempre sobre la base imponible, no sobre el total de la factura (base más IVA). Aplicarla sobre el total es un error frecuente que distorsiona tanto el importe retenido como el tratamiento del impuesto. La base sobre la que se retiene y la base sobre la que se calcula el IVA pueden diferir según el método elegido, como verás más adelante en la sección de IVA.
Momento del pago y liberación de la retención
Una retención de garantía típica vence entre 12 y 24 meses después de la recepción de obra. Durante ese periodo, el importe retenido permanece contabilizado en las cuentas correspondientes y no forma parte del flujo de caja habitual de ninguna de las dos empresas. El vencimiento exacto lo establece el contrato de obra, no la ley, por lo que conviene reflejarlo en el sistema contable desde el primer día para no perder el control.
Si aparecen incidencias durante el periodo de garantía, la retención puede utilizarse para reparaciones. Si no existen defectos pendientes, el promotor devuelve las cantidades retenidas. En la práctica, la persona que firmó el contrato de obra, calculó la retención y registró el asiento inicial rara vez es la misma que tiene que reclamar al promotor meses después, ya que en ese tiempo se cambian jefes de obra, administrativos contables y directores financieros. Por eso el seguimiento documental es tan importante.
Cuentas contables para registrar la retención
El Plan General de Contabilidad sectorial de la construcción contempla cuentas específicas para estas operaciones. Conocerlas es imprescindible para registrar la retención de forma correcta y para que los estados financieros reflejen la realidad económica de la empresa. Las dos cuentas clave son la 4008 y la 4308, que recogen la retención desde la perspectiva del contratista y del subcontratista, respectivamente.
Cuenta 4008
Denominación: Proveedores / Contratistas, retenciones por garantía.
La usa: El contratista principal (quien retiene).
Función: Recoge la deuda con el subcontratista por el importe retenido que aún no ha sido pagado.
Cuenta 4308
Denominación: Clientes, retenciones por garantía.
La usa: El subcontratista (a quien retienen).
Función: Recoge el derecho de cobro del importe que le han retenido y que cobrará al vencer la garantía.
Registro en la contabilidad del contratista principal
El contratista principal, que es quien retiene el importe, debe registrar tanto el gasto total de la certificación como la deuda pendiente con el subcontratista por la parte retenida. El asiento reconoce el gasto por el total de la obra ejecutada en el momento en que se devenga, independientemente de que una parte no se pague hasta después. Esto es una aplicación directa del principio de devengo.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (60x) | Compras / Subcontrataciones de obra | 10.000 | |
| (472) | H.P. IVA soportado | 2.100 | |
| (404) | Contratistas (importe pagado) | 11.100 | |
| (4008) | Contratistas, retenciones por garantía | 1.000 |
En este ejemplo, la base imponible de la certificación es de 10.000 €, el IVA aplicado es del 21 % (2.100 €) y la retención del 10 % asciende a 1.000 €. El contratista paga 11.100 € en el acto y deja 1.000 € en la cuenta 4008 hasta que venza la garantía. Cuando se libere la retención, se cancela la cuenta 4008 con cargo a tesorería.
Registro en la contabilidad del subcontratista
El subcontratista, por su parte, reconoce el ingreso total de la certificación desde el momento en que la emite, aunque no cobre la totalidad de inmediato. El importe retenido no se registra como ingreso diferido: se reconoce como un derecho de cobro pendiente en la cuenta 4308. Esto refleja que el dinero ya le pertenece económicamente, aunque no lo haya recibido todavía.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (430) | Clientes (importe a cobrar) | 11.100 | |
| (4308) | Clientes, retenciones por garantía | 1.000 | |
| (705) | Prestaciones de servicios / Obra ejecutada | 10.000 | |
| (477) | H.P. IVA repercutido | 2.100 |
El criterio contable se basa en el principio de devengo: la operación se reconoce cuando se ejecuta la obra, no cuando se cobra. Por eso el ingreso aparece íntegro desde el primer momento. Cuando finalmente el contratista pague los 1.000 € retenidos, el subcontratista simplemente cancela la cuenta 4308 y anota el ingreso en tesorería. La cuenta 4308 actúa, por tanto, como un puente entre el derecho reconocido y el cobro efectivo.
Tratamiento del IVA en la retención de obra
El tratamiento del IVA en la retención de garantía es uno de los puntos que más dudas genera, y con razón: no funciona igual en todos los casos. La clave está en si la obra está en curso o ya ha sido terminada y entregada, porque eso cambia la forma en que se calcula el IVA y, por tanto, cómo aparece en la factura.
🔧 Obra en curso
La retención se descuenta previamente de la base imponible. El IVA se calcula solo sobre el importe que sí se paga en ese momento.
Ejemplo: Base 10.000 € − retención 1.000 € = base IVA: 9.000 €. IVA (21 %): 1.890 €.
Al vencer la garantía, se emite una factura complementaria por los 1.000 € más su IVA correspondiente.
✅ Obra terminada y entregada
El IVA se calcula sobre la base total. La retención se descuenta del importe final a pagar, pero no reduce la base imponible del IVA.
Ejemplo: Base 10.000 €. IVA (21 %): 2.100 €. Total: 12.100 € − retención 1.000 € = pago: 11.100 €.
No se emite factura adicional al liberar la retención, ya que el IVA ya estaba repercutido íntegramente.
Retención con obra en curso
Cuando la obra todavía está en ejecución, la retención se descuenta antes de calcular el IVA. Esto significa que el IVA se devenga solo sobre la parte del precio que efectivamente se cobra en ese momento. El importe retenido queda fuera de la base imponible hasta que se libera la garantía y se emite la factura complementaria correspondiente.
Cuando la obra está en curso, la retención reduce previamente la base sobre la que se calcula el IVA. Este método requiere emitir una factura adicional al vencer la garantía, ya que en ese momento se devenga el IVA pendiente sobre el importe retenido. Es un sistema más laborioso administrativamente, pero refleja con mayor precisión el momento real del devengo del impuesto.
Retención con obra terminada y entregada
Cuando la obra ya ha concluido y se ha entregado al cliente, en el momento de facturar, el IVA se calcula sobre el importe total, sin restar la retención. En ese caso, la retención opera únicamente como un descuento en el pago, pero no altera la base imponible ni el IVA. No hace falta emitir ninguna factura adicional al liberar la garantía.
Además, en muchas operaciones entre empresas del sector de la construcción aplica la inversión del sujeto pasivo. En contratos entre empresas constructoras y subcontratistas, se aplica frecuentemente la figura de la inversión del sujeto pasivo en el IVA: el emisor de la factura no incluye el IVA, y es el cliente quien debe autorrepercutirse el impuesto y declararlo. En esos casos, la factura del subcontratista aparece sin IVA y la retención de garantía se aplica directamente sobre la base imponible sin más complejidad.
¿Cuándo se devuelve la retención al subcontratista?
La devolución de la retención se produce cuando se cumplen dos condiciones simultáneas: ha vencido el plazo de garantía fijado en el contrato y no existen defectos de ejecución pendientes de subsanar. El plazo habitual en obras privadas oscila entre 12 y 24 meses desde la recepción de la obra, aunque el contrato puede establecer periodos distintos según el tipo de trabajo y el nivel de riesgo asociado.
Si durante el periodo de garantía aparecen defectos imputables al subcontratista, el contratista principal puede usar el importe retenido para financiar las reparaciones necesarias. Si, por el contrario, la obra ha permanecido sin incidencias, el pago de la retención es simplemente un movimiento de tesorería que cancela la cuenta 4008 en el contratista y la cuenta 4308 en el subcontratista. No genera ningún ingreso ni gasto nuevo, solo materializa el cobro de un derecho ya reconocido contablemente.
Errores frecuentes al contabilizar la retención
Conocer los errores más habituales te ayuda a evitarlos desde el primer asiento. Muchos de estos fallos no se detectan de forma inmediata, sino al cierre del ejercicio o cuando llega el momento de reclamar o devolver la retención, y corregirlos a destiempo puede implicar ajustes contables engorrosos. La mayoría de los problemas se originan en no separar correctamente la retención del resto del pasivo o del activo corriente.
- Registrar la retención como menor ingreso o menor gasto directo: El importe retenido no reduce el ingreso ni el gasto del periodo. Debe aparecer en una cuenta específica (4008 o 4308) que refleje su naturaleza de derecho u obligación pendiente.
- Calcular el IVA sin tener en cuenta si la obra está en curso o terminada: Como has visto, el tratamiento del impuesto difiere en cada caso. Aplicar el mismo criterio siempre, sin distinguir la situación de la obra, genera errores en las declaraciones de IVA.
- Confundir la retención de garantía con la retención de IRPF: Son figuras completamente distintas. La primera es contractual y no fiscal; la segunda la impone la normativa tributaria y solo aplica en determinados casos con autónomos profesionales.
- No dar seguimiento al vencimiento de la garantía: Las alertas naturales del calendario financiero no capturan eventos que ocurren a año y medio vista. Las retenciones caen literalmente fuera del radar operativo. Sin un control específico, el derecho de cobro puede quedar sin reclamar.
- Aplicar la retención sobre el total de la factura en lugar de sobre la base imponible: Retener sobre base más IVA distorsiona el importe retenido y puede dar lugar a reclamaciones entre las partes o a discrepancias con la declaración fiscal.
Para llevar un buen seguimiento de la retención dentro de la contabilidad general de la obra, es muy útil entender el proceso completo del cierre contable de una obra, donde la retención de garantía es uno de los elementos que más frecuentemente genera ajustes de última hora.
Preguntas frecuentes
¿La retención del 10 % está regulada por ley en España?
No existe una ley en España que obligue a aplicar una retención de garantía del 10 % en la relación entre contratista y subcontratista. Se trata de una práctica contractual que las partes pactan libremente al firmar el contrato de subcontrata. Lo que sí regula la ley, en concreto la Ley 32/2006 reguladora de la subcontratación en el sector de la construcción, son los límites de la cadena de subcontratación y las obligaciones de inscripción en el Registro de Empresas Acreditadas, pero no el porcentaje de retención aplicable.
¿Cómo se refleja la retención en la factura del subcontratista?
La retención se refleja en la factura como línea separada o como descuento en el total. Lo más habitual es que aparezca como una partida negativa que reduce el importe a pagar, dejando claro el importe bruto certificado, el porcentaje y el importe retenido. Si la obra está terminada, el IVA se calcula sobre la base total y la retención solo afecta al importe neto a cobrar. Si la obra está en curso, la retención puede restar antes de calcular el IVA, lo que exige emitir una factura complementaria al liberar la garantía.
¿Qué cuenta contable se usa para la retención de garantía?
La empresa contratante utiliza la cuenta 4008 para registrar las cantidades retenidas. Por su parte, el subcontratista emplea la cuenta 4308 para recoger su derecho de cobro sobre el importe que le han retenido. Estas cuentas pertenecen al cuadro de cuentas del plan sectorial de la construcción y permiten separar con claridad las retenciones del resto de saldos con clientes y proveedores, facilitando tanto el seguimiento como el cierre del ejercicio. Si trabajas con la contabilidad de la construcción de forma habitual, puedes ampliar estos conceptos en nuestra sección de contabilidad de la construcción.
¿La retención de garantía afecta al IVA de la factura?
Sí, pero solo en determinadas circunstancias. Cuando la obra está en curso, la retención puede reducir la base imponible sobre la que se calcula el IVA, por lo que el impuesto se devenga únicamente sobre lo que se cobra en ese momento. Cuando la obra ya está terminada y entregada, el IVA se calcula sobre el total y la retención solo opera como descuento en el pago, sin alterar el importe del impuesto. Para profundizar en cómo el IVA afecta a las distintas operaciones del sector, puedes consultar el artículo sobre el IVA en la construcción.
¿Qué ocurre si el promotor no devuelve la retención?
Si el contratista o promotor no devuelve la retención una vez vencido el plazo de garantía y sin que existan defectos pendientes, el subcontratista puede reclamar el importe por vía contractual y, en última instancia, judicial. El contrato es el documento que acredita el derecho de cobro, por lo que conviene que recoja con precisión el porcentaje, el plazo y las condiciones de liberación. La Ley 15/2010 de medidas de lucha contra la morosidad fija plazos máximos de pago entre empresas, aplicables también en la relación contratista-subcontrata. Su incumplimiento puede dar lugar al devengo de intereses de demora.
¿Se puede pactar un porcentaje de retención diferente al 10 %?
Sí. El porcentaje de retención lo fijan libremente las partes en el contrato de obra. El importe de la retención varía, pero suele oscilar entre el 5 % y el 10 % del pago progresivo al que se aplica. Nada impide pactar un 3 %, un 7 % o cualquier otro porcentaje que ambas partes consideren razonable en función del tipo de trabajo, el plazo de ejecución o el historial de la relación comercial. Lo importante es que el contrato lo recoja con claridad para evitar disputas posteriores. En el conjunto de gastos deducibles de una constructora también encontrarás referencias a cómo este tipo de partidas se encuadran en la fiscalidad de la empresa.
¿La retención de garantía es lo mismo que la retención de IRPF?
No. Son figuras completamente distintas. La retención de garantía es contractual: la pactan las partes para asegurar la calidad de la obra y no tiene relación con la Agencia Tributaria. La retención de IRPF es fiscal: la impone la normativa tributaria y solo aplica cuando el subcontratista es un autónomo que presta servicios calificados como rendimientos de actividades profesionales. En ese caso, el pagador retiene un porcentaje que luego ingresa en Hacienda en nombre del perceptor. Ambas pueden coexistir en una misma factura sin que una interfiera en el tratamiento de la otra.
Conclusión
La retención a subcontratistas en construcción es un mecanismo contractual que protege al contratista principal frente a posibles defectos de ejecución. Su porcentaje lo fija el contrato, su registro sigue el principio de devengo y su relación con el IVA depende directamente de si la obra está en curso o ya ha sido entregada. Entender estos tres factores juntos es lo que marca la diferencia entre un registro correcto y uno que genera problemas al cierre.
A lo largo de este artículo has visto cómo calcular la retención, qué cuentas usar desde ambas perspectivas, cómo funciona el IVA en cada escenario y cuáles son los errores más frecuentes que debes evitar. Aplicar este conocimiento en el día a día significa revisar siempre el contrato antes de registrar nada, separar la retención del resto del pasivo o activo y llevar un seguimiento activo de los vencimientos de garantía para no dejar ese dinero olvidado.
Si te interesa seguir construyendo tu base en este campo, en este sitio web encontrarás más contenidos sobre contabilidad de la construcción que te ayudarán a asentar cada concepto con la misma claridad y profundidad. Cada pieza que aprendes hace que la siguiente sea más fácil de entender.
También te puede interesar:
¿Cuáles son los costos de construcción y cómo funcionan?

Costo de la seguridad industrial en obras
Alquiler de maquinaria de construcción: Guía contable
La rentabilidad de una obra: ¿Cómo calcularla?

Inventario de materiales en obra: Control y registro
Contabilidad de proyectos de infraestructura vial

Contabilidad de obras civiles