
Hay obras donde los materiales llegan, se usan y desaparecen sin dejar rastro contable. Nadie roba, nadie miente, pero al cierre del proyecto los números no cuadran. Casi siempre el origen del problema es el mismo: no existe un inventario ordenado.
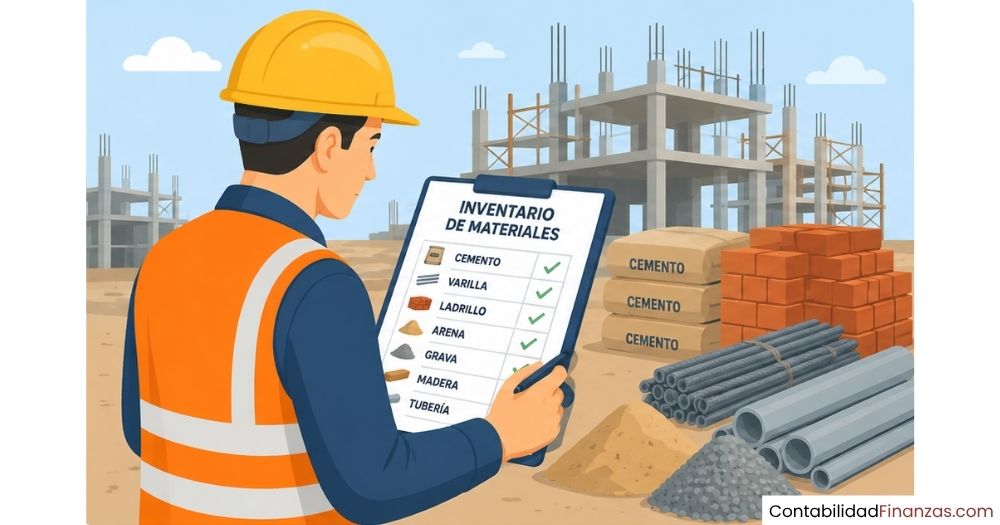
¿Qué es el inventario de materiales en obra?
El inventario de materiales en obra es el registro sistemático de todos los insumos que entran, se consumen y permanecen disponibles en un proyecto de construcción. Su función no es solo saber cuántos sacos de cemento hay en la bodega: es conocer el movimiento real de cada material desde que llega al sitio hasta que se incorpora a la estructura. Sin ese seguimiento, la contabilidad del proyecto trabaja sobre supuestos, no sobre hechos.
Desde el punto de vista contable, los materiales en obra representan un activo hasta el momento en que se consumen. Mientras estén almacenados, forman parte del inventario de la empresa. En el instante en que salen de la bodega para ser utilizados, se convierten en un costo del proyecto. Por eso el control de inventario y la contabilidad están directamente conectados: un registro descuidado genera costos mal reportados.
Diferencia entre inventario de obra y bodega general
Una empresa constructora puede tener varios proyectos activos al mismo tiempo, cada uno con su propio sitio de trabajo. La bodega general es el almacén central desde donde se distribuyen materiales hacia las distintas obras. El inventario de obra, en cambio, registra solo los materiales que ya están físicamente en el sitio de construcción, asignados a ese proyecto específico. Esta distinción es clave para costear correctamente cada contrato.
Cuando el material sale de la bodega general hacia una obra, se produce una transferencia interna que debe quedar documentada. Si ese movimiento no se registra, el costo del material nunca llega al proyecto correcto, y los estados financieros reflejarán márgenes falsos: unos proyectos parecerán más rentables de lo que son y otros más costosos.
¿Por qué el inventario afecta la rentabilidad del proyecto?
Los materiales son, en la mayoría de los proyectos de construcción, la partida de mayor peso dentro del presupuesto. Cuando su consumo no se rastrea con precisión, el costo real del proyecto se distorsiona. Las compras duplicadas, el deterioro no registrado y los materiales trasladados sin documento son las principales fuentes de pérdida silenciosa que afectan el resultado final.
Un inventario descontrolado también impide comparar lo que se presupuestó con lo que se consumió realmente. Sin esa comparación, es imposible identificar dónde se está perdiendo dinero ni tomar decisiones a tiempo para corregirlo. El control de inventario, bien llevado, es también una herramienta de gestión financiera.
Elementos que forman el inventario en una obra
No todos los recursos de una obra forman parte del inventario de materiales. Para entenderlo con claridad, conviene distinguir qué se incluye y qué no. El inventario agrupa todos los insumos físicos que se incorporan de manera permanente a la construcción o que se consumen durante el proceso, siempre que su uso pueda ser medido y documentado.
Las herramientas y los equipos que se reutilizan en distintos proyectos no se inventarían como materiales porque no se consumen en el proceso: se deprecian con el tiempo. Si quieres profundizar en ese tema, la depreciación de encofrados y andamios tiene un tratamiento contable específico que conviene conocer por separado.
¿Cómo se registra el inventario de materiales en obra?
Registrar el inventario implica documentar cada movimiento de materiales: desde que el proveedor entrega el pedido hasta que el material sale de la bodega para ser instalado. Un registro bien llevado convierte datos físicos en información contable. Sin ese puente, la contabilidad trabaja a ciegas.
El proceso de registro tiene tres momentos principales. Primero, la recepción del material con verificación contra la orden de compra. Segundo, el ingreso al sistema o kárdex con el costo unitario y la cantidad real recibida. Tercero, el registro de salida cuando el material se retira de la bodega para usarse en una actividad concreta de la obra. Cada uno de esos movimientos debe estar respaldado por un documento.
El kárdex como herramienta de control
El kárdex es el registro auxiliar donde se anotan, en orden cronológico, todas las entradas y salidas de cada material. Puede llevarse en papel, en una hoja de cálculo o dentro de un sistema contable. Lo que importa no es el soporte, sino la disciplina de actualización: un kárdex desactualizado ofrece información tan poco confiable como no tener ninguno.
El ejemplo anterior muestra un kárdex básico de cemento. Observa que cada movimiento registra su costo unitario. Este dato es indispensable para aplicar cualquier método de valuación y para calcular el valor del inventario que queda al cierre del período.
Entradas y salidas: vales y órdenes de compra
Cada entrada de material debe estar respaldada por una orden de compra firmada y la factura del proveedor. Sin esos documentos, no puedes verificar si lo que llegó coincide con lo que pediste ni con el precio acordado. La recepción sin verificación es la puerta de entrada a los errores más costosos del inventario: cantidades incorrectas, materiales defectuosos o precios que no corresponden al contrato.
Las salidas, por su parte, deben registrarse mediante un vale de salida o remisión interna. Este documento indica qué material salió, en qué cantidad, hacia qué actividad de la obra y quién lo autorizó. Un vale de salida sin firma ni concepto es tan inútil como no tener ningún registro. La trazabilidad completa de las salidas es lo que permite imputar costos de manera confiable a cada etapa del proyecto.
Métodos de valuación del inventario en construcción
Valuar el inventario significa asignarle un valor monetario a los materiales que quedan en existencia al cierre del período o en el momento en que se consumen. Existen tres métodos reconocidos contablemente, y la elección de uno u otro afecta directamente el costo del proyecto y el resultado del período. No todos los métodos son igualmente adecuados para todos los tipos de material.
Método PEPS (FIFO)
El método PEPS —Primeras Entradas, Primeras Salidas— asume que el primer material que ingresa a la bodega es también el primero que se consume en la obra. En la práctica, esto significa que cuando calculas el costo de un material utilizado, usas el precio de la compra más antigua que aún tiene existencias. El inventario que queda al final del período queda valuado con los precios más recientes.
En períodos donde los precios suben, el método PEPS reporta un costo de obra relativamente bajo, porque asigna los precios más baratos (los más antiguos) al material consumido. Eso deja un inventario final con valores más altos. La NIC 2, que regula la valuación de inventarios bajo Normas Internacionales de Información Financiera, admite este método expresamente.
Método UEPS (LIFO)
El método UEPS —Últimas Entradas, Primeras Salidas— opera de manera inversa: asume que el material comprado más recientemente es el que se consume primero. Esto produce un costo de obra más alto en épocas de inflación, porque los precios más recientes suelen ser más elevados. Como resultado, el inventario final queda valorado con precios más antiguos y, por lo tanto, más bajos.
Aunque este método puede resultar útil para ciertos análisis internos, la NIC 2 no lo admite para la elaboración de estados financieros. Si tu empresa aplica Normas Internacionales de Información Financiera, el UEPS no es una opción válida. Conviene verificar la normativa contable vigente en tu país antes de elegir el método.
Costo promedio ponderado
El costo promedio ponderado calcula un valor medio entre todas las compras del mismo material, ponderado por las cantidades adquiridas en cada ocasión. Cada vez que ingresa una nueva compra, el promedio se recalcula tomando en cuenta el saldo anterior más las nuevas unidades. Este método es el más sencillo de aplicar y el que genera menor variación en el costo reportado.
Su principal limitación es que no refleja con exactitud el costo real de cada lote consumido, especialmente en materiales con alta variación de precios entre compras. Sin embargo, es ampliamente utilizado en la construcción por su simplicidad y porque la NIC 2 lo acepta sin restricciones. Para materiales de alta rotación y precio estable, es generalmente la opción más práctica.
¿Cómo se contabiliza el inventario de materiales en obra?
El registro contable del inventario sigue la lógica de la partida doble: cada movimiento afecta al menos dos cuentas en direcciones opuestas. Los materiales se reconocen como activo cuando se adquieren y se transfieren a costo cuando se consumen. Conocer los asientos básicos te permite entender cómo fluye la información desde la compra hasta el resultado del proyecto. Para profundizar en el marco general, conviene revisar la contabilización de materiales de construcción en su conjunto.
Asientos contables de compra e ingreso a bodega
Cuando la empresa adquiere materiales, el asiento de compra reconoce el activo y la obligación de pago. Si la compra es a crédito, se acredita la cuenta por pagar; si es al contado, se acredita la caja o el banco. El valor que se registra es el costo de adquisición, que incluye el precio del proveedor más todos los gastos necesarios para poner el material en la bodega de obra: flete, seguros y cualquier otro costo directamente atribuible.
Asientos por consumo o salida de materiales
Cuando el material sale de la bodega hacia la obra, deja de ser un activo y se convierte en costo. El asiento de consumo traslada el valor del inventario a la cuenta de costos de producción o costos del proyecto, según el plan de cuentas que utilice la empresa. Este movimiento reduce el saldo del inventario y aumenta el costo acumulado del contrato en ejecución.
Este asiento se apoya directamente en el vale de salida firmado por el encargado de bodega y el responsable de la actividad. Sin ese documento de soporte, el asiento carece de respaldo y puede ser cuestionado en una auditoría o revisión fiscal. La disciplina documental es tan importante como la disciplina contable. Todo esto forma parte de la contabilidad de la construcción como disciplina integral.
Errores comunes en el control de inventario de obra
Conocer los errores más frecuentes te ayuda a prevenirlos antes de que afecten los estados financieros del proyecto. La mayoría no ocurren por desconocimiento técnico, sino por falta de procedimientos claros o por presión operativa que relega el registro a un segundo plano. Identificarlos a tiempo puede marcar la diferencia entre un proyecto con costos controlados y uno que termina con números que nadie puede explicar.
Uno de los errores más costosos —y menos visibles— es mezclar materiales de distintos proyectos en la misma bodega sin una asignación clara. Cuando esto ocurre, los costos de un proyecto se contaminan con los de otro y ninguno refleja su resultado real. La solución no es necesariamente tener almacenes separados, sino tener etiquetas, zonas diferenciadas y registros de asignación por proyecto.
Otro error frecuente es postergar la toma física de inventario hasta el cierre del período. Las diferencias entre lo que dice el kárdex y lo que hay realmente se acumulan con el tiempo y son mucho más difíciles de investigar si no se detectan a tiempo. Un conteo parcial y frecuente de los materiales de mayor valor es más eficiente que un conteo total y tardío. Toda esta gestión de materiales está profundamente relacionada con el régimen tributario de la construcción, ya que los costos de inventario inciden directamente en la base imponible del proyecto.
Preguntas frecuentes
¿Qué cuenta contable se usa para el inventario de materiales en obra?
La cuenta varía según el plan de cuentas de cada empresa, pero habitualmente se utiliza una cuenta de activo corriente denominada «Inventario de materiales» o «Materiales en bodega». Al momento del consumo, el saldo se traslada a una cuenta de costos del proyecto, que puede llamarse «Costo de materiales» o «Costos de producción en obra». Lo importante es que ambas cuentas estén claramente definidas en el catálogo contable de la empresa y que su uso sea consistente durante todo el proyecto.
¿Cuál es la diferencia entre inventario periódico e inventario perpetuo en construcción?
El inventario periódico actualiza el saldo de materiales solo al final de un período determinado, generalmente mediante una toma física. El inventario perpetuo, en cambio, registra cada movimiento en tiempo real: cada entrada y cada salida actualiza el saldo de inmediato. En construcción, el sistema perpetuo es más conveniente porque permite conocer en todo momento el costo acumulado del proyecto y detectar desviaciones antes de que se vuelvan problemas mayores. El periódico puede funcionar en proyectos pequeños con pocos materiales y movimientos diarios bajos.
¿Cómo se valúa el inventario de materiales al cierre del período contable?
Al cierre del período, los materiales que quedaron en existencia se valúan aplicando el método elegido por la empresa: PEPS o costo promedio ponderado. El valor resultante aparece en el balance general como parte del activo corriente. Si existe evidencia de que algún material perdió valor por deterioro, obsolescencia o daño, la norma contable exige registrar una pérdida por desvalorización, reduciendo el saldo del inventario al valor neto de realización, que es el precio al que podría venderse menos los costos necesarios para concretar esa venta.
¿Qué pasa contablemente cuando se pierde o deteriora un material en obra?
Cuando un material se pierde o se deteriora de manera que ya no puede usarse, la empresa debe dar de baja el inventario correspondiente. El asiento registra una pérdida en el estado de resultados y reduce el saldo del activo. Si la pérdida es producto de un robo, puede activarse adicionalmente la cuenta de seguro si la empresa cuenta con cobertura para ese tipo de siniestro. En cualquier caso, la baja debe estar respaldada por un acta o informe que documente las causas, la cantidad y el valor del material afectado.
¿El inventario de materiales en obra forma parte del activo de la empresa?
Sí. Mientras los materiales permanezcan en bodega sin consumirse, se clasifican como activo corriente en el balance general de la empresa. Solo dejan de ser activos en el momento en que se consumen dentro de la obra, instante en que se convierten en un costo del proyecto y afectan directamente el resultado del período. Esta distinción es importante para la lectura correcta de los estados financieros: un inventario alto no es necesariamente un problema, pero sí debe monitorearse para evitar acumulaciones innecesarias que inmovilicen capital.
¿Cómo afecta el método de valuación elegido al resultado del proyecto?
El método de valuación determina qué costo se asigna a cada unidad consumida. Si los precios de los materiales han subido entre una compra y otra, el método PEPS producirá un costo de materiales más bajo —porque usa los precios más antiguos— y, por lo tanto, un resultado del proyecto aparentemente mejor. El promedio ponderado suaviza esas diferencias. Elegir un método u otro no cambia el dinero real gastado, pero sí cambia cómo se distribuye ese gasto entre períodos y entre proyectos, lo que afecta la comparabilidad y la toma de decisiones.
¿Qué documentos soportan el registro del inventario de materiales en obra?
Los documentos básicos son: la orden de compra, que autoriza la adquisición; la factura del proveedor, que respalda el costo; el acta o nota de recepción, que confirma que el material llegó en la cantidad y condición correctas; el vale de salida o remisión interna, que autoriza el retiro del material de bodega; y el kárdex actualizado, que consolida todos los movimientos. Cada uno de estos documentos tiene un rol específico en la cadena de control, y la ausencia de cualquiera de ellos debilita la trazabilidad del inventario y expone la contabilidad a observaciones en una auditoría.
Conclusión
El inventario de materiales en obra es mucho más que una lista de lo que hay en la bodega: es el puente entre la operación física del proyecto y sus resultados contables. Cuando ese puente está bien construido, cada compra, cada consumo y cada saldo tiene un respaldo documental que hace que la contabilidad hable con exactitud sobre lo que ocurrió en la obra.
Los conceptos que viste aquí —el registro de entradas y salidas, el uso del kárdex, los métodos de valuación y los asientos contables— no son teoría abstracta: son herramientas que puedes aplicar desde el primer proyecto. Empieza por definir el método de valuación, establece un responsable de bodega y asegúrate de que cada movimiento tenga su documento de soporte. Con esa base, el control del inventario deja de ser una carga y se convierte en información útil para tomar decisiones.
Si este tema despertó tu interés por entender mejor cómo funciona la contabilidad en el sector de la construcción, en este sitio web encontrarás más contenido dedicado a los registros, los costos y el tratamiento fiscal que caracterizan a esta industria. Cada artículo está pensado para que avances con claridad, paso a paso.
También te puede interesar:
El flujo de caja de una obra

Contabilidad de obras civiles
¿Cuáles son los costos de construcción y cómo funcionan?

Amortización de gastos preoperativos en constructoras
¿Cómo calcular el costo de mano de obra por cuadrilla?
El IVA en la construcción

¿Cómo se distribuyen los gastos indirectos entre obras?
