Imagina que una obra termina en plazo, el cliente paga sin demoras y, al revisar los números, el margen es la mitad de lo que esperabas. Ocurre más de lo que parece. La diferencia entre lo que proyectaste ganar y lo que realmente ganaste tiene un nombre, y en este artículo vas a entenderlo con claridad.
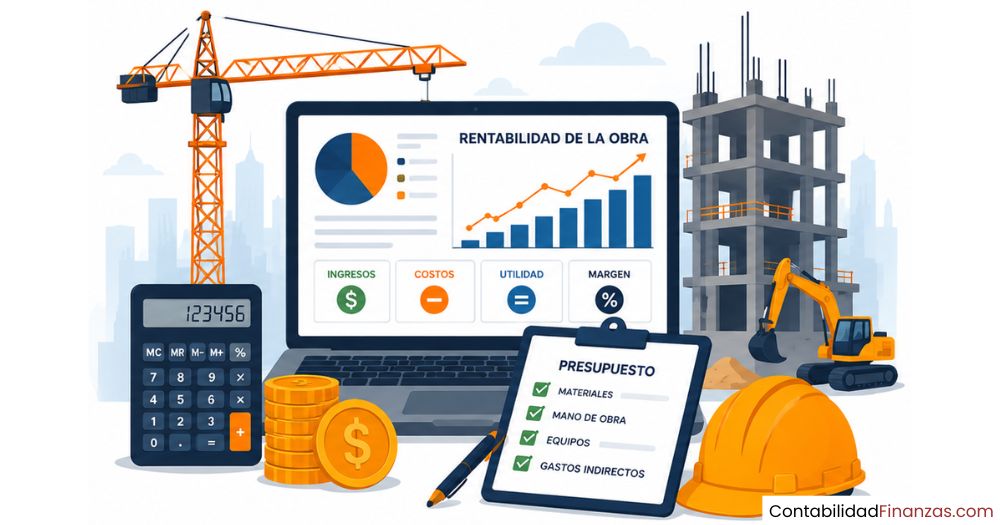
¿Qué es la rentabilidad de una obra?
La rentabilidad de una obra es el indicador que mide cuánto beneficio económico real genera un proyecto de construcción en relación con la inversión total que se realizó para ejecutarlo. No se trata solo de saber si hubo ganancias, sino de cuantificar con precisión qué porcentaje de lo facturado quedó como beneficio neto después de descontar todos los costos asociados al proyecto.
Entender este concepto es el punto de partida de cualquier gestión financiera seria en el sector de la contabilidad de la construcción. Sin una medición clara de la rentabilidad, es imposible saber si una empresa constructora crece de forma sana o si, por el contrario, acumula pérdidas silenciosas obra tras obra.
Rentabilidad nominal vs. rentabilidad real
La rentabilidad nominal es el porcentaje de beneficio que se calcula antes de ejecutar la obra, durante la fase de presupuestación. La rentabilidad real, en cambio, es la que efectivamente se obtiene una vez finalizado el proyecto, considerando todos los costos que surgieron durante la ejecución, incluida la inflación y los imprevistos no previstos en el presupuesto original.
La diferencia entre ambas no es un dato menor. Muchos proyectos empiezan con un margen nominal atractivo y terminan con una rentabilidad real mucho menor, o incluso negativa, porque los costos reales superaron los estimados. Comprender esta distinción es lo que separa una gestión financiera reactiva de una verdaderamente preventiva.
¿Por qué no basta con restar costos a ingresos?
Una obra genera múltiples movimientos económicos que no siempre quedan registrados al mismo tiempo: certificaciones pendientes de cobro, materiales acopiados que aún no se contabilizaron como gasto, subcontratas con facturas retrasadas. Si solo restas lo ya pagado a lo ya cobrado, obtienes una fotografía parcial que puede llevarte a decisiones equivocadas sobre el estado real del proyecto.
Por eso, la rentabilidad de una obra exige un análisis que capture todos los compromisos económicos del proyecto, no solo los que ya han pasado por la tesorería. Este enfoque se apoya directamente en cómo hacer el estado de costos de una obra, un documento que permite tener esa visión completa y actualizada en tiempo real.
Factores que determinan la rentabilidad de una obra
La rentabilidad de una obra no depende de un solo elemento. Está condicionada por una cadena de factores que interactúan entre sí a lo largo de todo el ciclo del proyecto. Conocerlos con anticipación permite diseñar un plan financiero más sólido y tomar decisiones con datos reales, no con suposiciones.
Costos directos: materiales, mano de obra y maquinaria
Los costos directos son los gastos que se pueden atribuir de forma específica a la ejecución de la obra. Representan el grueso del presupuesto y cualquier desviación en ellos tiene un impacto inmediato y proporcional sobre el margen de beneficio. Incluyen los materiales de construcción, los salarios de los trabajadores en obra y el alquiler o uso de maquinaria y equipos.
Controlar estos costos requiere un seguimiento continuo durante la ejecución, no solo al principio y al final. Cuando los precios de los materiales suben sin haberse anticipado en el presupuesto, o cuando la productividad de la mano de obra es inferior a la estimada, el margen se reduce sin que nadie lo registre de forma inmediata. Puedes profundizar en este análisis revisando los costos de construcción que componen una obra.
Costos indirectos y gastos que pasan desapercibidos
Los costos indirectos son aquellos que no se asignan a una partida de obra específica, pero que existen y consumen margen de todas formas: gastos de administración central, honorarios de dirección de obra, seguros, licencias, asesoría legal y visitas técnicas. El error más frecuente es no incluirlos en el cálculo de rentabilidad porque no son «visibles» en el tajo diario, pero al final del proyecto su peso acumulado puede reducir el beneficio de manera significativa.
Una buena práctica es asignar a cada proyecto una cuota proporcional de los gastos generales de la empresa. Así, el análisis de rentabilidad de cada obra refleja su coste real total, no solo los gastos directamente vinculados a la ejecución en campo.
Imprevistos y el factor tiempo
Los imprevistos son inherentes a cualquier obra: condiciones del terreno distintas a las previstas, retrasos en la entrega de materiales, incidencias climáticas o modificaciones de proyecto solicitadas por el cliente. Cada día adicional de obra supone costos fijos que siguen corriendo: alquileres de maquinaria, salarios, suministros, además de retrasar la recuperación de la inversión y el inicio de nuevos proyectos.
Por eso, un presupuesto bien elaborado siempre reserva un porcentaje para contingencias. No hacerlo es asumir que todo saldrá exactamente como se planificó, lo cual rara vez ocurre en la práctica. La planificación es, de hecho, el momento donde se decide más del resultado final: estudios del sector señalan que cerca del 70 % de los costos de una obra quedan determinados durante la fase de planificación.
¿Cómo se calcula la rentabilidad de una obra?
Calcular la rentabilidad de una obra implica seguir un proceso ordenado que parte de identificar todos los ingresos del proyecto y todos los costos asociados a su ejecución. El resultado final se expresa como un porcentaje que indica qué fracción de los ingresos totales se convirtió en beneficio neto. A continuación se detalla cómo hacerlo correctamente.
Fórmula básica del margen de beneficio
La fórmula fundamental para calcular la rentabilidad de una obra es sencilla y directamente aplicable a cualquier tipo de proyecto de construcción, independientemente de su tamaño o complejidad. Lo importante es que todos los costos estén bien identificados antes de aplicarla.
Fórmula del margen de beneficio de una obra
- Ingresos totales: Todo lo facturado al cliente por la ejecución del proyecto.
- Costos totales: Suma de costos directos + costos indirectos + imprevistos ejecutados.
- Resultado: El porcentaje indica cuántos céntimos de cada euro ingresado se quedan como beneficio.
Margen previsto vs. margen real: el desfase más común
El margen previsto es el porcentaje de beneficio que se calcula en la fase de oferta o licitación, antes de que empiece la obra. El margen real es el que efectivamente resulta de la ejecución, una vez registrados todos los costos y cobrados todos los ingresos. La distancia entre ambos es el principal problema financiero de las empresas constructoras, y suele explicarse por costos no contabilizados a tiempo, productividades inferiores a las estimadas o imprevistos absorbidos sin actualizar el presupuesto.
| Concepto | Margen previsto | Margen real |
|---|---|---|
| Momento de cálculo | Antes de ejecutar la obra | Durante y al cierre de la obra |
| Base de datos | Estimaciones y datos históricos | Costos reales registrados |
| Precisión | Aproximada | Exacta (si el registro es completo) |
| Principal riesgo | Subestimar costos o imprevistos | Registro tardío de gastos reales |
| Para qué sirve | Tomar la decisión de ofertar o no | Evaluar la gestión del proyecto |
Ejemplo práctico paso a paso
Veamos un caso concreto para que la fórmula cobre sentido. Imagina una empresa que ejecuta una obra de ampliación de una nave industrial y recibe por ella una facturación total de 180.000 €. Durante la ejecución, los costos quedan así registrados:
Ejemplo de cálculo de rentabilidad — Nave industrial
| Concepto | Importe (€) |
|---|---|
| Ingresos totales (facturación) | 180.000,00 |
| Costos directos (materiales + mano de obra + maquinaria) | 112.000,00 |
| Costos indirectos (administración + licencias + seguros) | 21.000,00 |
| Imprevistos ejecutados | 9.000,00 |
| Beneficio neto | 38.000,00 |
| Margen de rentabilidad | 21,1 % |
Margen (%) = [(180.000 − 142.000) ÷ 180.000] × 100 = 21,1 %
En este ejemplo, la empresa obtiene un margen del 21,1 %, lo que significa que de cada 100 € facturados, algo más de 21 € quedaron como beneficio neto. Para que este cálculo sea útil, es fundamental que el presupuesto de obra inicial haya sido elaborado con suficiente detalle y precisión.
¿Qué porcentaje de rentabilidad es normal en construcción?
El margen de beneficio varía considerablemente según el tipo de proyecto, el tamaño de la empresa y la eficiencia con la que se gestiona la obra. Los márgenes netos típicos en el sector de la construcción se mueven entre el 3 % y el 15 % sobre la facturación total, aunque la franja más habitual en proyectos bien gestionados oscila entre el 8 % y el 12 %.
Los proyectos de obra pública tienden a tener márgenes más ajustados por la presión competitiva en las licitaciones, mientras que la obra privada y la rehabilitación pueden ofrecer márgenes más amplios si la empresa ha construido una reputación sólida y fideliza a su cartera de clientes. En cualquier caso, un margen inferior al 5 % no deja apenas colchón ante imprevistos y convierte cualquier desviación en un riesgo real de cierre en pérdidas.
Control de costos: la clave para proteger el margen
Calcular la rentabilidad antes de empezar una obra solo sirve si existe un sistema que permita comparar esa estimación con lo que va ocurriendo durante la ejecución. El control de costos es el mecanismo que detecta las desviaciones a tiempo y permite tomar decisiones correctoras antes de que el daño sea irreversible. Sin él, el margen calculado en la oferta es solo un número teórico.
Seguimiento de desviaciones durante la ejecución
Una desviación es cualquier diferencia entre lo que se presupuestó y lo que realmente está costando la obra. Puede ser positiva, cuando se gasta menos de lo previsto, o negativa, cuando los costos superan la estimación. El seguimiento periódico de estas desviaciones —semanal o mensual, según la magnitud del proyecto— permite identificar con rapidez dónde se está perdiendo margen y actuar en consecuencia antes del cierre definitivo.
Para llevar este seguimiento de forma correcta, necesitas conocer con exactitud cómo llevar la contabilidad de una obra correctamente, ya que sin un registro ordenado de ingresos y gastos por partidas es imposible identificar qué parte del proyecto está consumiendo más recursos de los previstos.
La importancia del presupuesto de obra bien elaborado
Un presupuesto elaborado con rigor es el punto de referencia que hace posible cualquier control posterior. Si el presupuesto inicial es impreciso o incompleto, el seguimiento de desviaciones carece de una base sólida con la que comparar. Un buen presupuesto desglosa el proyecto por partidas, incluye los costos indirectos y reserva un porcentaje para contingencias, lo que convierte a ese documento en el mapa financiero real de la obra.
Además, el costo por metro cuadrado de construcción es una de las métricas más útiles en esta fase, ya que permite comparar el coste estimado con los valores de referencia del mercado y detectar si el presupuesto está bajo o sobreestimado antes de comprometerse con el cliente.
Estrategias para mejorar la rentabilidad de una obra
Mejorar la rentabilidad de una obra no significa recortar gastos de forma indiscriminada. Significa optimizar el uso de los recursos disponibles para que cada euro invertido genere el mayor beneficio posible sin comprometer la calidad del trabajo. Hay tres áreas donde la mejora tiene un impacto directo y medible sobre el margen final.
Optimización de la mano de obra
La mano de obra es uno de los costos más difíciles de controlar porque su rendimiento varía según el tipo de tarea, las condiciones del entorno y la experiencia del equipo. Medir el rendimiento real de cada cuadrilla y compararlo con lo presupuestado es la única forma de detectar si una partida de obra está consumiendo más horas de las previstas antes de que esas horas hagan mella en el margen total del proyecto.
Una planificación detallada de los equipos según la carga real de trabajo, evitando tanto los tiempos muertos como las jornadas excesivamente largas que reducen la productividad, tiene un efecto directo y medible sobre los resultados económicos finales de la obra.
Gestión eficiente de materiales y compras
El desperdicio de materiales y las compras mal planificadas son dos de las fugas de margen más frecuentes en obra. Comprar de más genera costos de acopio y riesgo de deterioro; comprar de menos provoca paradas que retrasan el avance y generan costos adicionales. Ajustar las compras al ritmo real del avance de obra y negociar condiciones favorables con los proveedores habituales puede mejorar el margen en varios puntos porcentuales sin alterar la calidad del resultado final.
Reducción de plazos y planificación anticipada
Cada día que se alarga una obra más allá de lo planificado genera costos fijos adicionales: alquiler de maquinaria, salarios de personal de coordinación, suministros y gastos generales. Reducir el plazo de ejecución, aunque sea en una semana, tiene un impacto directo sobre la rentabilidad porque elimina esos costos fijos que no aportan ningún valor al producto final. La clave está en una planificación anticipada que coordine correctamente los distintos gremios y minimice los tiempos de espera entre fases.
Errores frecuentes que destruyen la rentabilidad de una obra
Conocer los errores que más afectan al margen de una obra es tan valioso como saber calcularla. Muchos de estos errores son recurrentes y evitables con una gestión más ordenada desde el inicio del proyecto. Identificarlos antes de que ocurran es la mejor inversión que puede hacer cualquier empresa constructora para proteger su rentabilidad.
- Presupuesto incompleto desde el inicio: No incluir todos los costos indirectos o no reservar un porcentaje para imprevistos deja al proyecto sin margen de maniobra ante cualquier desviación.
- Registro tardío de costos reales: Contabilizar los gastos semanas después de que ocurren impide tomar decisiones correctoras a tiempo y distorsiona la imagen financiera del proyecto.
- No separar costos por proyecto: Mezclar los gastos de varias obras en una sola contabilidad hace imposible saber qué proyecto es rentable y cuál está generando pérdidas.
- Subestimar el costo de la mano de obra: Usar rendimientos optimistas en la fase de oferta, sin respaldo en datos históricos reales, conduce a presupuestos de mano de obra que no se cumplen en la práctica.
- Ignorar las modificaciones de proyecto: Cuando el cliente solicita cambios durante la ejecución y no se documentan ni se presupuestan, esos cambios se absorben sin compensación económica, erosionando el margen directamente.
- No actualizar el presupuesto ante variaciones de precios: Los precios de los materiales fluctúan. Un contrato a precio cerrado sin cláusula de revisión puede convertirse en una fuente de pérdidas si los precios suben significativamente durante la ejecución.
Herramientas para medir y controlar la rentabilidad
Existen distintas herramientas y documentos que permiten medir y controlar la rentabilidad de una obra a lo largo de su ejecución. Algunas son documentos contables propios del sector; otras son soluciones tecnológicas que automatizan parte del proceso. La elección de la herramienta adecuada depende del tamaño de la empresa, del volumen de proyectos y del nivel de detalle que se quiera alcanzar en el seguimiento económico de cada obra.
| Herramienta | Para qué sirve | Momento de uso |
|---|---|---|
| Presupuesto desagregado por partidas | Base de referencia para medir desviaciones | Antes de iniciar la obra |
| Estado de costos de la obra | Registro detallado de todos los costos ejecutados | Durante y al cierre de la obra |
| Comparativo presupuesto vs. real | Identificar desviaciones por partida | Seguimiento periódico en ejecución |
| Software de gestión de obras | Centralizar registros, generar informes y alertas | Todo el ciclo del proyecto |
| Informe de rentabilidad mensual | Evaluar la evolución del margen real durante la obra | Mensualmente en obras largas |
Uno de los documentos más relevantes en este proceso es el estado de costos, que recoge de forma ordenada todos los gastos reales de la obra agrupados por categorías. Si aún no lo conoces o no sabes cómo elaborarlo, puedes aprender cómo hacer el estado de costos de una obra para aplicarlo desde el primer proyecto.
Preguntas frecuentes
¿Qué es la rentabilidad de una obra en términos contables?
Desde un punto de vista contable, la rentabilidad de una obra es el resultado neto que se obtiene al restar la totalidad de los costos asociados al proyecto —directos, indirectos e imprevistos— de los ingresos totales generados por esa obra. Este resultado se expresa habitualmente como un porcentaje sobre los ingresos para poder compararlo entre distintos proyectos y evaluar cuál es más eficiente económicamente. En la contabilidad de la construcción, este indicador se registra y analiza proyecto a proyecto para tener una visión real del rendimiento de cada operación.
¿Cuál es la fórmula para calcular el margen de beneficio de una obra?
La fórmula básica es la siguiente: Margen (%) = [(Ingresos totales − Costos totales) ÷ Ingresos totales] × 100. Los ingresos totales incluyen todo lo facturado al cliente, y los costos totales comprenden los costos directos —materiales, mano de obra, maquinaria— más los costos indirectos —administración, licencias, seguros— y los imprevistos que se hayan ejecutado. El resultado indica qué porcentaje de cada euro facturado queda como beneficio neto una vez cubiertos todos los gastos del proyecto.
¿Qué diferencia hay entre margen previsto y margen real en construcción?
El margen previsto es el porcentaje de beneficio estimado durante la elaboración del presupuesto, antes de empezar la ejecución. El margen real es el que efectivamente se obtiene una vez finalizada la obra, con todos los costos reales contabilizados. La diferencia entre ambos se conoce como desviación de margen y es uno de los indicadores más importantes en la gestión económica de proyectos de construcción. Cuando esa diferencia es negativa y habitual en una empresa, indica que hay problemas sistémicos en la planificación, el control de costos o la gestión en campo que necesitan atención.
¿Qué costos se incluyen en el cálculo de rentabilidad de una obra?
Para calcular correctamente la rentabilidad de una obra, deben incluirse tres grupos de costos: los costos directos, que son los que se pueden atribuir específicamente a la ejecución —materiales, mano de obra y maquinaria—; los costos indirectos, que incluyen gastos generales como administración, seguros, licencias y dirección de obra; y los imprevistos ejecutados, es decir, los gastos adicionales que surgieron durante la ejecución y no estaban previstos en el presupuesto original. Excluir cualquiera de estos grupos da lugar a una rentabilidad sobreestimada que no refleja la realidad económica del proyecto.
¿Cómo afecta el tiempo de ejecución a la rentabilidad de una obra?
Cada día adicional que se extiende la ejecución de una obra más allá del plazo previsto genera costos fijos que siguen acumulándose: alquileres de equipos, salarios de personal de coordinación, suministros y gastos generales de la empresa asignados a ese proyecto. Un proyecto que se alarga en un 10 % del plazo puede ver reducido su margen en varios puntos porcentuales sin que haya ocurrido ninguna incidencia técnica grave. Por eso, cumplir los plazos es también una decisión financiera, no solo operativa, y una correcta planificación temporal es parte directa de la estrategia de rentabilidad.
¿Qué porcentaje de imprevistos se recomienda en un presupuesto de obra?
La práctica habitual en el sector de la construcción es reservar entre un 5 % y un 10 % del costo total estimado para cubrir imprevistos, aunque este porcentaje puede variar según el tipo de proyecto, la antigüedad del inmueble en obras de rehabilitación o la complejidad técnica del trabajo. Para obras de rehabilitación o proyectos en edificios con patología preexistente, se recomienda utilizar el extremo superior del rango, ya que las sorpresas son más frecuentes. No incluir este colchón es asumir que todo saldrá exactamente como se planificó, algo que en la práctica casi nunca ocurre.
¿Cómo mejorar la rentabilidad de una obra sin reducir la calidad?
Mejorar la rentabilidad sin comprometer la calidad pasa por tres vías principales: optimizar los procesos de planificación para reducir tiempos muertos y coordinación ineficiente, mejorar el control de compras de materiales para eliminar desperdicios y negociar mejores condiciones con los proveedores, y realizar un seguimiento activo de las desviaciones de costo durante la ejecución para actuar antes de que se conviertan en pérdidas consolidadas. La calidad y la rentabilidad no son opuestos: una obra bien planificada y ejecutada tiende a ser más rentable porque genera menos reprocesos, menos reclamaciones y más confianza del cliente, lo que favorece la repetición del trabajo.
Conclusión
La rentabilidad de una obra no es un dato que aparece al final del proyecto: es el resultado de cientos de decisiones tomadas desde la fase de presupuesto hasta el último día de ejecución. Entender qué la compone, cómo se mide y qué factores la condicionan te da una ventaja real sobre quienes gestionan sus proyectos de forma reactiva.
Con la fórmula básica, el seguimiento de desviaciones, el control de costos directos e indirectos y la reserva de imprevistos, puedes construir una gestión financiera que proteja tu margen en cada obra. Aplicar estos conceptos desde el primer presupuesto marca la diferencia entre proyectos que crecen y proyectos que simplemente se terminan.
Si quieres seguir profundizando en la gestión económica de tus proyectos, en este sitio web encontrarás más contenidos sobre contabilidad de la construcción, costos, presupuestos y control financiero que te ayudarán a tomar mejores decisiones en cada etapa de tu obra.
También te puede interesar:

Rubros que componen el presupuesto de una obra
¿Cuál es el software contable ideal para una constructora?
Auditoría de obras: Protege tu inversión desde el inicio
El punto de equilibrio en la construcción
Contabilización de materiales de construcción
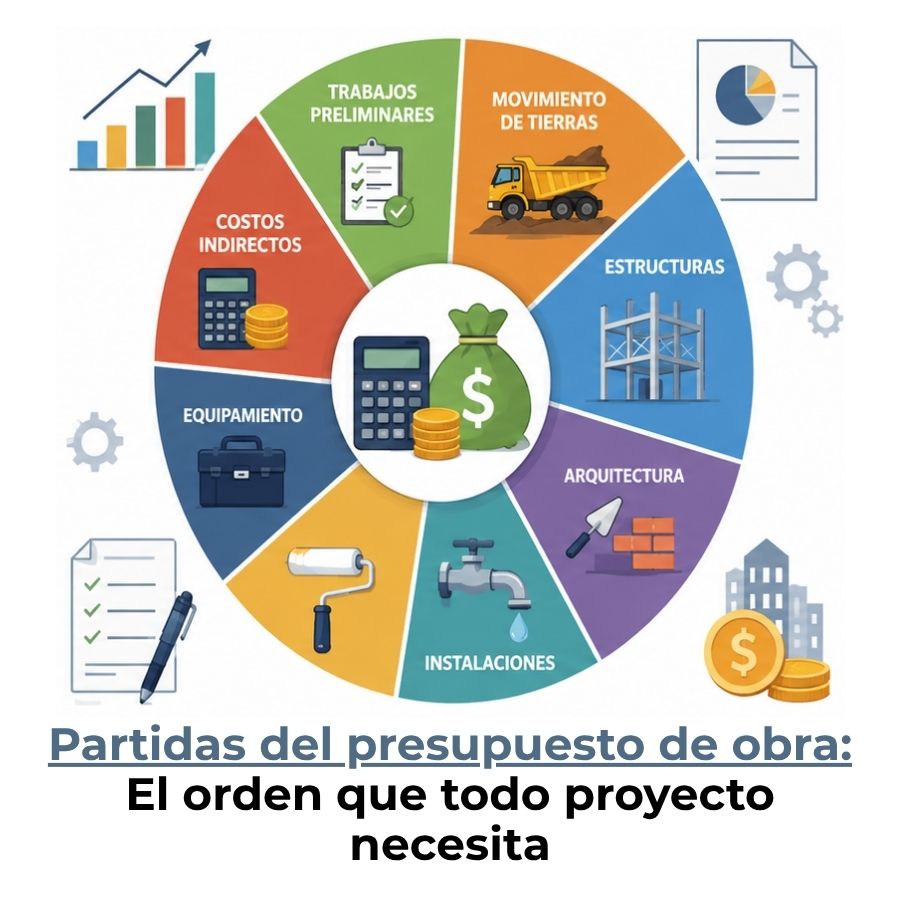
Partidas del presupuesto de obra
Contabilidad para empresas de remodelación