Una auditoría de obras es el proceso mediante el cual un equipo especializado revisa si un proyecto de construcción se está ejecutando correctamente: desde los contratos y los costos hasta los materiales en el terreno. Si te acercas a este tema por primera vez, aquí encontrarás qué implica este proceso, qué tipos existen y cómo se lleva a cabo en la práctica.
¿Qué es la auditoría de obras?
Una auditoría de obras es un examen sistemático, objetivo e independiente de un proyecto de construcción, orientado a verificar si se están cumpliendo los estándares técnicos, contractuales, financieros y normativos establecidos desde el inicio. No se limita a revisar papeles: también evalúa lo que ocurre físicamente en el terreno.
El proceso puede realizarse durante la ejecución del proyecto o una vez que los trabajos han concluido. En ambos casos, el objetivo es el mismo: determinar si los recursos se usaron correctamente y si el resultado obtenido coincide con lo que fue contratado y planificado. Cuando la auditoría arroja resultados limpios, funciona también como aval de transparencia para todos los involucrados.
Diferencia entre auditoría contable y auditoría técnica en obra
La auditoría contable se enfoca en los registros financieros del proyecto: facturas, pagos a proveedores, contratos y el estado general de las cuentas. Verifica que los números cuadren y que cada desembolso tenga justificación documental. Por otro lado, la auditoría técnica se realiza sobre el terreno: comprueba que los materiales utilizados, las cantidades empleadas y los métodos constructivos coincidan con lo contratado y especificado en el proyecto original.
En la práctica, ambas auditorías se complementan. Un auditor contable puede identificar una factura irregular, pero necesitará el respaldo de un especialista en ingeniería o arquitectura para confirmar si esa irregularidad tiene correlato físico en la obra. Por eso, los procesos de auditoría más completos combinan los dos enfoques y trabajan con equipos multidisciplinarios.
¿Para qué sirve una auditoría de obras?
La auditoría de obras no es solo una formalidad administrativa. Su propósito real es dar certeza sobre lo que ocurre en un proyecto de construcción: si los recursos se están usando como deben, si los plazos son realistas, si los contratos se cumplen y si existe algún riesgo que pueda comprometer el resultado final. Sin este tipo de control, los problemas suelen detectarse cuando ya son difíciles de revertir.
Otro aspecto que vale la pena destacar es que una auditoría con resultados positivos actúa como certificación de confianza. Para quienes financian, contratan o supervisan una obra, saber que existe un proceso de revisión independiente reduce la incertidumbre y fortalece la credibilidad de la empresa constructora o del organismo ejecutor.
Tipos de auditoría de obras
No existe un único modelo de auditoría que se aplique a todos los proyectos. El tipo que corresponde depende del aspecto que se quiera revisar, del tamaño de la obra y de los intereses de quienes encargan el proceso. Los tipos de auditoría de obras más frecuentes en el sector de la construcción son los siguientes.
Auditoría financiera y contable
Este tipo de auditoría se centra en los números del proyecto. Revisa los presupuestos originales y sus modificaciones, los pagos realizados a contratistas y proveedores, los contratos firmados y el estado general de las cuentas asociadas a la obra. Su objetivo es confirmar que cada desembolso tiene soporte documental válido y que no existen partidas sin justificación. También detecta sobrecostos, pagos duplicados o irregularidades contables.
Auditoría técnica de ejecución
Va al terreno. Comprueba que lo construido coincide con los planos, las especificaciones técnicas y los materiales contratados. Un auditor técnico —generalmente un ingeniero civil o arquitecto— verifica dimensiones, materiales empleados, calidad de los acabados y procedimientos constructivos. Esta auditoría puede realizarse durante la ejecución o una vez finalizada la obra, y es la que detecta si se utilizaron materiales de menor calidad de los especificados.
Auditoría administrativa
Se enfoca en cómo se gestionó el proyecto desde el punto de vista organizativo. Evalúa si los procedimientos internos se respetaron, si los roles estaban claros, si la contratación de proveedores siguió los procesos establecidos y si existen registros adecuados de las decisiones tomadas durante la obra. Una gestión administrativa deficiente suele ser el origen de muchos problemas técnicos y financieros que se detectan más adelante.
Auditoría de seguridad y salud
Verifica el cumplimiento de las normas de seguridad laboral en el entorno de la obra. Revisa si los trabajadores cuentan con el equipo de protección adecuado, si se aplican los protocolos ante situaciones de riesgo y si existen registros de incidentes o accidentes. El incumplimiento de estas normas genera responsabilidades legales graves y puede derivar en la paralización del proyecto por parte de las autoridades competentes.
Auditoría de legalidad y cumplimiento normativo
Este tipo de auditoría verifica que la obra cuente con todos los permisos, licencias y autorizaciones exigidas por la legislación vigente. También comprueba el cumplimiento de regulaciones ambientales, urbanísticas y de accesibilidad. Construir sin los permisos correspondientes puede dar lugar a sanciones, demoliciones y pérdidas económicas que superan con creces el costo de haber gestionado la documentación correctamente desde el inicio.
¿Cómo se realiza una auditoría de obras paso a paso?
El proceso de auditoría de obras tiene una estructura clara y progresiva. Aunque puede variar en función del tipo de proyecto o del organismo que la encarga, las etapas fundamentales se mantienen en prácticamente todos los casos. Conocerlas te ayudará a entender qué esperar —y qué preparar— cuando se anuncia una auditoría.
Planificación y definición del alcance
Antes de revisar cualquier documento o visitar la obra, el equipo auditor define con precisión qué va a revisar, con qué profundidad y en qué plazos. Esta fase incluye la asignación del equipo, el análisis previo de información general sobre el proyecto y el contacto inicial con los responsables de la obra. Una planificación bien hecha reduce el riesgo de pasar por alto aspectos críticos y permite enfocar los esfuerzos donde más se necesitan.
Revisión de documentación
Con el alcance definido, el auditor solicita y examina la documentación del proyecto: planos originales y sus modificaciones, contratos con contratistas y proveedores, facturas, informes de avance, licencias y actas de inspección previas. La documentación es el punto de partida de toda auditoría: si hay algo que no cuadra en el papel, casi siempre hay algo que tampoco cuadra en la obra.
Inspección física en el sitio
Ninguna auditoría de obras puede basarse únicamente en papeles. La visita al terreno es indispensable para confirmar que lo ejecutado coincide con lo documentado. El equipo auditor verifica medidas, materiales, instalaciones y acabados. Las discrepancias entre lo planificado y lo construido son uno de los hallazgos más frecuentes y pueden tener consecuencias legales, técnicas y económicas para los responsables del proyecto.
Identificación de riesgos y hallazgos
Con la información recopilada en las fases anteriores, el equipo auditor clasifica y evalúa las irregularidades encontradas. No todos los hallazgos tienen el mismo peso: algunos son observaciones menores, mientras que otros pueden representar incumplimientos contractuales o riesgos financieros relevantes. Esta clasificación es la que determina las acciones correctivas que se recomendarán en el informe final.
Informe final y seguimiento
El cierre de la auditoría se materializa en un informe escrito que detalla los hallazgos, las conclusiones y las recomendaciones. Este documento es el entregable formal del proceso y sirve de base para tomar decisiones correctivas. Una auditoría que no tiene seguimiento pierde gran parte de su valor: verificar que las observaciones se corrigen es tan importante como haberlas identificado en primer lugar.
¿Quién realiza la auditoría de una obra?
La auditoría de obras puede ser realizada por personas internas de la organización o por profesionales externos contratados para ese fin. La elección entre uno y otro modelo depende del tipo de proyecto, del nivel de independencia que se requiera y de los recursos disponibles. Lo que sí es constante es que el auditor debe ser independiente de las actividades que revisa: un auditor que supervisa su propio trabajo no ofrece garantías reales de objetividad.
En términos de perfil profesional, la auditoría de obras involucra a distintos especialistas según el tipo de revisión. Los auditores financieros o contadores revisan las cuentas del proyecto, mientras que los ingenieros civiles o arquitectos se encargan de la parte técnica. En proyectos complejos, lo habitual es trabajar con equipos multidisciplinarios que combinan ambas visiones para obtener una imagen completa del estado de la obra.
Documentos que se revisan en una auditoría de obras
Uno de los primeros pasos que da cualquier equipo auditor es solicitar la documentación del proyecto. Tener esa información organizada y actualizada no solo facilita el proceso, sino que también es una señal de buena gestión. A continuación se detallan los documentos más habituales que se examinan.
- Proyecto aprobado y planos de ejecución: Incluye los planos originales y cualquier modificación autorizada durante la obra. Son el punto de referencia para comparar lo planificado con lo construido.
- Contratos con contratistas y subcontratistas: Se verifican las condiciones pactadas, los plazos, los precios unitarios y las cláusulas de penalización por incumplimiento.
- Facturas y comprobantes de pago: Permiten cruzar los montos pagados con los trabajos realmente ejecutados y los materiales efectivamente entregados en obra.
- Informes de avance y actas de inspección: Documentan el estado del proyecto en distintos momentos y sirven para detectar desvíos respecto al cronograma original.
- Licencias, permisos y autorizaciones: Confirman que la obra tiene respaldo legal para ejecutarse y que cumple con las normativas urbanísticas y ambientales aplicables.
- Registros de control de calidad: Incluyen ensayos de materiales, certificados de instalaciones y cualquier prueba técnica realizada durante la ejecución.
- Libro de obra o bitácora: Recoge el historial de decisiones, incidentes y modificaciones durante la ejecución. Es una fuente de información muy valiosa para el auditor.
Mantener estos documentos ordenados y disponibles desde el inicio del proyecto no es solo una buena práctica: es la base sobre la que se sostiene cualquier proceso de auditoría. La falta de documentación o su desactualización es, en sí misma, una señal de alerta para el equipo auditor.
Errores más comunes que detecta una auditoría de obras
Los problemas que encuentra una auditoría de obras rara vez son aleatorios. Con frecuencia responden a patrones de gestión deficiente que se repiten en distintos tipos de proyectos. Conocerlos de antemano te permitirá entender qué situaciones generan más riesgo y por qué la revisión sistemática resulta tan necesaria.
- Materiales de menor calidad a los especificados: Uno de los hallazgos más frecuentes en auditorías técnicas. Se detecta comparando las especificaciones del proyecto con los materiales realmente utilizados o con los ensayos de control de calidad.
- Cantidades de obra infladas en las facturas: Consiste en facturar más metros cuadrados, más volumen o más unidades de las que realmente se ejecutaron. La inspección física lo pone en evidencia de inmediato.
- Planos desactualizados tras modificaciones: Cuando se hacen cambios durante la ejecución y no se actualizan los planos, la documentación deja de reflejar la realidad construida, lo que genera conflictos en auditorías posteriores o durante inspecciones legales.
- Pagos sin soporte documental: Desembolsos realizados sin contrato, sin factura válida o sin acta de recepción de los trabajos. Son irregularidades que la auditoría financiera detecta al cruzar los registros contables con la documentación disponible.
- Incumplimiento de plazos sin justificación registrada: El retraso en sí puede tener causas válidas, pero si no hay registro formal de los motivos y las decisiones tomadas, el auditor no puede distinguir una demora justificada de un incumplimiento contractual.
- Ausencia de permisos durante la ejecución: Obras que comenzaron antes de obtener todas las autorizaciones necesarias. Este tipo de irregularidad puede tener consecuencias legales graves para la empresa constructora y para el promotor del proyecto.
Relación entre auditoría de obras y contabilidad de la construcción
La auditoría de obras y la contabilidad de la construcción están profundamente vinculadas. Para que una auditoría financiera sea posible, la empresa constructora debe contar con registros contables ordenados, clasificados por proyecto y respaldados con documentación real. Sin esa base, el auditor no tiene forma de verificar si los números reflejan la realidad de la obra.
Uno de los aspectos que más impacto tiene en una auditoría es el control del flujo de caja de una obra. Cuando los ingresos y los egresos del proyecto están registrados de forma detallada y en tiempo real, el auditor puede identificar con rapidez si hay pagos adelantados sin justificación, fondos desviados o diferencias entre lo facturado y lo cobrado. Un flujo de caja mal gestionado es, con frecuencia, el primer indicio de que algo no está funcionando bien en el control interno del proyecto.
También es relevante el manejo del inventario de materiales en obra. Cruzar las cantidades de materiales registradas en el inventario con las facturas de compra y con los materiales efectivamente utilizados en la ejecución es una de las tareas más habituales de la auditoría técnico-contable. Las diferencias entre esas tres fuentes de información revelan si hubo desvíos, pérdidas no registradas o consumos no justificados.
La gestión del IVA en la construcción es otro punto sensible que los auditores revisan con atención. Las reglas de aplicación del impuesto varían según el tipo de obra, el destinatario final y la naturaleza del contrato. Errores en la clasificación del IVA pueden generar contingencias fiscales que se descubren, precisamente, durante una auditoría. Por otro lado, cuando el proyecto implica la adquisición de terrenos, la contabilización de la compra de terrenos para construir debe reflejar correctamente el valor de la transacción y su tratamiento contable adecuado, ya que es uno de los activos que también puede ser objeto de revisión.
Preguntas frecuentes
¿Qué diferencia hay entre una auditoría de obras y una inspección de obra?
Una inspección de obra se realiza de forma rutinaria durante la ejecución para verificar que los trabajos avanzan según lo planificado. La auditoría, en cambio, es un proceso más formal, sistemático e independiente que evalúa el proyecto en su conjunto: no solo el avance físico, sino también los aspectos financieros, contractuales, administrativos y normativos. La auditoría tiene mayor alcance y genera un informe formal con conclusiones y recomendaciones, mientras que la inspección produce un parte o acta puntual del estado de la obra.
¿Cuándo se debe realizar una auditoría de obras?
La auditoría puede realizarse en distintos momentos: durante la ejecución del proyecto para detectar desviaciones a tiempo, al finalizar los trabajos para validar el resultado global, o incluso antes del inicio para revisar la solidez del presupuesto y los contratos. En proyectos de larga duración, lo recomendable es programar auditorías parciales en hitos clave del cronograma, en lugar de esperar al final para revisar todo de una vez.
¿Qué documentos necesito para una auditoría de obras?
Los documentos básicos que debe tener disponibles incluyen: el proyecto aprobado con sus planos y especificaciones técnicas, los contratos firmados con contratistas y proveedores, las facturas y comprobantes de pago, los informes de avance y las actas de inspección, las licencias y permisos vigentes y los registros de control de calidad. Cuanto más ordenada y completa esté la documentación, más ágil y efectiva será la auditoría. La falta de alguno de estos documentos, por sí sola, ya representa un hallazgo para el auditor.
¿Puede una empresa hacer su propia auditoría de obras?
Sí, una empresa constructora puede implementar un sistema de auditoría interna para revisar sus propios proyectos. Este modelo es válido y útil para la mejora continua de los procesos internos. Sin embargo, la auditoría interna tiene limitaciones de objetividad que la externa no tiene: un equipo auditor compuesto por empleados de la misma empresa puede tener incentivos para no reportar ciertos hallazgos. Por eso, para proyectos de gran envergadura o cuando se necesita dar cuentas ante terceros, la auditoría externa es la opción con mayor credibilidad.
¿Qué pasa si la auditoría detecta irregularidades en una obra?
Depende de la gravedad y del tipo de irregularidad. En casos menores, el informe de auditoría recoge la observación y recomienda acciones correctivas que deben implementarse en un plazo determinado. En situaciones más graves —como fraude, malversación de fondos o incumplimiento contractual significativo— las consecuencias pueden incluir sanciones económicas, rescisión de contratos, responsabilidades legales para los ejecutores y, en el caso de obras públicas, denuncias ante los organismos de control correspondientes.
¿Cuánto tiempo dura una auditoría de obras?
La duración varía significativamente según el tamaño del proyecto, el tipo de auditoría y el volumen de documentación a revisar. Una auditoría puntual de alcance limitado puede completarse en pocos días. En cambio, la revisión integral de un proyecto de construcción de gran escala puede extenderse durante semanas o meses. La planificación previa y la disponibilidad de documentación organizada son los dos factores que más influyen en el tiempo total del proceso.
¿Qué normas regulan la auditoría de obras en construcción?
La regulación varía según el país y el tipo de obra. En el sector público, las auditorías de obra suelen estar reguladas por leyes de obra pública, reglamentos de contratación y normas de los órganos de control gubernamental. En el ámbito privado y en el contexto de sistemas de gestión, la norma ISO 19011 ofrece directrices para planificar y realizar auditorías de sistemas de gestión, y es ampliamente utilizada en empresas constructoras que trabajan bajo certificaciones de calidad, medio ambiente o seguridad laboral.
Conclusión
La auditoría de obras es una herramienta de control que permite verificar si un proyecto de construcción se está ejecutando correctamente en sus aspectos financieros, técnicos, administrativos y normativos. No se trata de buscar errores por capricho, sino de tener certeza sobre el uso de los recursos y el cumplimiento de lo pactado, antes de que los problemas se vuelvan difíciles de resolver.
A lo largo de este artículo has visto que existen distintos tipos de auditoría —financiera, técnica, administrativa, de seguridad y de legalidad—, cada una con un enfoque específico. También has conocido las cinco etapas del proceso, los documentos que se revisan y los errores más frecuentes que se detectan. Toda esta información te da un punto de partida sólido para entender cómo funciona este proceso y cómo prepararte ante él.
Si quieres seguir profundizando en cómo se gestiona económicamente un proyecto de construcción, en este sitio web encontrarás más contenidos sobre contabilidad, costos y control financiero aplicados al sector. Cada tema que domines te acerca un paso más a entender el funcionamiento real de una obra desde adentro.
También te puede interesar:
Control interno en obras de construcción
Depreciación de encofrados y andamios
Contabilidad de contratistas: El sistema que pocos conocen
Estados financieros de una constructora

Costo directo de construcción por m²
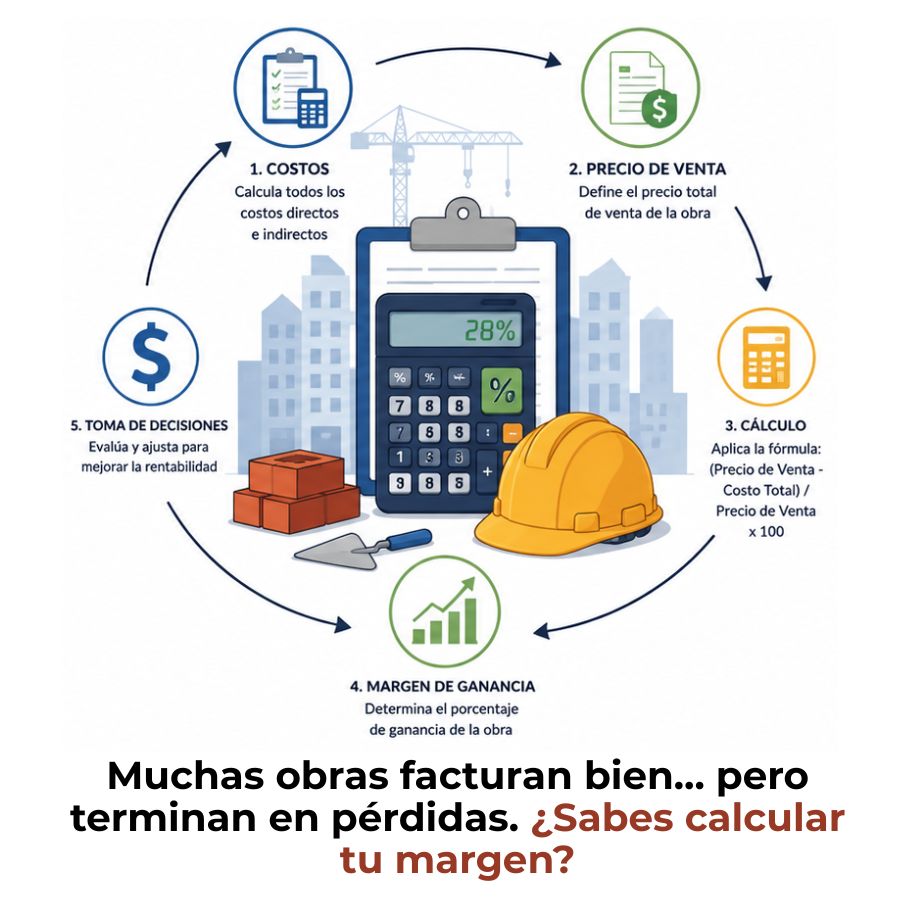
¿Cómo calcular el margen de ganancia de una obra?
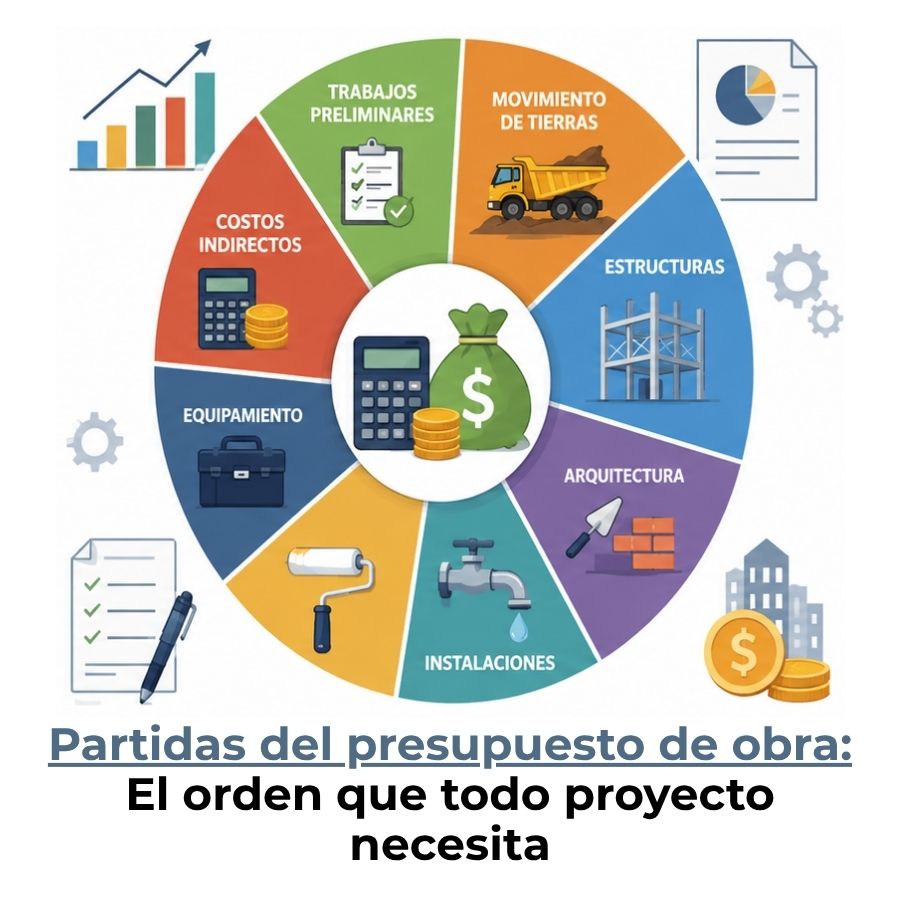
Partidas del presupuesto de obra