Una obra puede tener un presupuesto sólido y aun así quedarse sin dinero a mitad del camino. No porque el dinero no exista, sino porque no estaba disponible en el momento exacto en que se necesitaba. Eso es justamente lo que el flujo de caja de una obra te ayuda a evitar: planificar el movimiento del dinero período a período, antes de que el problema aparezca.
¿Qué es el flujo de caja de una obra?
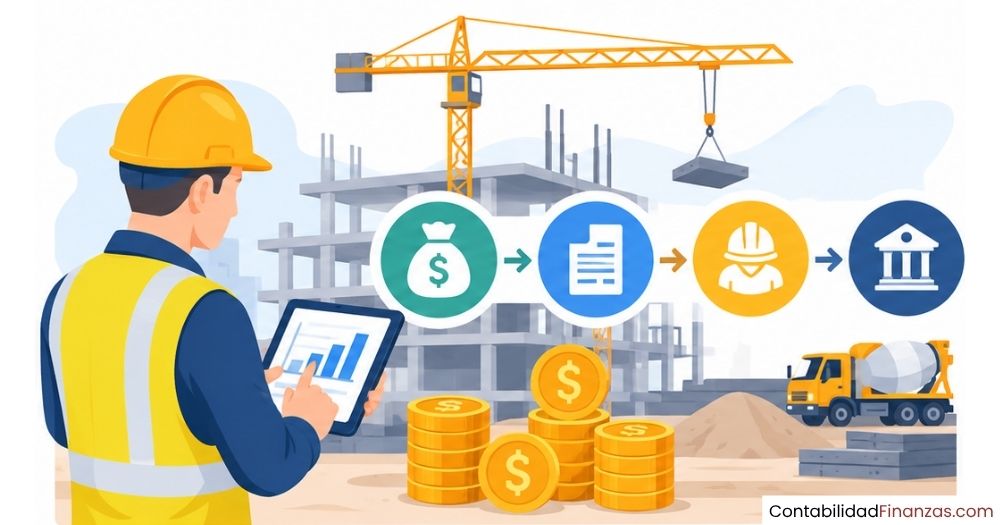
El flujo de caja de una obra es el registro sistemático de todos los movimientos de dinero que ocurren durante la ejecución de un proyecto de construcción. Agrupa los ingresos y los egresos período a período —semanas, quincenas o meses— para que puedas ver con claridad si el dinero disponible alcanza para cubrir cada etapa sin interrupciones.
A diferencia de lo que muchos creen, tener un presupuesto aprobado no garantiza que el dinero esté disponible en el momento preciso. El flujo de caja resuelve exactamente esa incertidumbre: te muestra cuándo el saldo puede volverse negativo, con suficiente anticipación para que puedas actuar antes de que la obra se detenga.
Diferencia entre flujo de caja positivo y negativo en construcción
Cuando los ingresos de un período superan a los egresos, el flujo de caja es positivo: hay liquidez disponible para avanzar sin fricciones. Cuando los egresos superan a los ingresos, el flujo es negativo, y eso significa que la obra necesita financiamiento externo, un anticipo del cliente o una línea de crédito para poder continuar.
Lo importante no es que el flujo sea positivo en cada período, sino que los momentos de saldo negativo estén previstos y financiados. Una obra bien planificada puede tener períodos en rojo siempre que el responsable financiero ya haya tomado medidas antes de que eso ocurra. El problema real surge cuando el déficit aparece por sorpresa.
¿Para qué sirve el flujo de caja en un proyecto de construcción?
El flujo de caja cumple una función que ningún otro documento financiero puede sustituir: conecta el avance físico de la obra con la disponibilidad real de dinero. Un presupuesto te dice cuánto costará la obra en total; el flujo de caja te dice cuándo necesitarás ese dinero y si estará disponible cuando lo necesites.
Principales usos del flujo de caja en una obra
- Anticipar déficits de liquidez: Identificar con antelación los períodos donde los egresos superarán a los ingresos, antes de que paralicen la obra.
- Planificar los pagos a proveedores: Organizar las fechas de pago de materiales y mano de obra en función de los cobros esperados del cliente.
- Negociar anticipos y condiciones de pago: Con un flujo de caja en mano, puedes presentar argumentos concretos al cliente para solicitar anticipos o pagos por avance.
- Controlar la ejecución financiera: Comparar lo proyectado con lo real en cada período para detectar desviaciones a tiempo.
- Tomar decisiones de financiamiento: Saber con exactitud cuándo y por cuánto se necesitará un crédito o línea financiera externa.
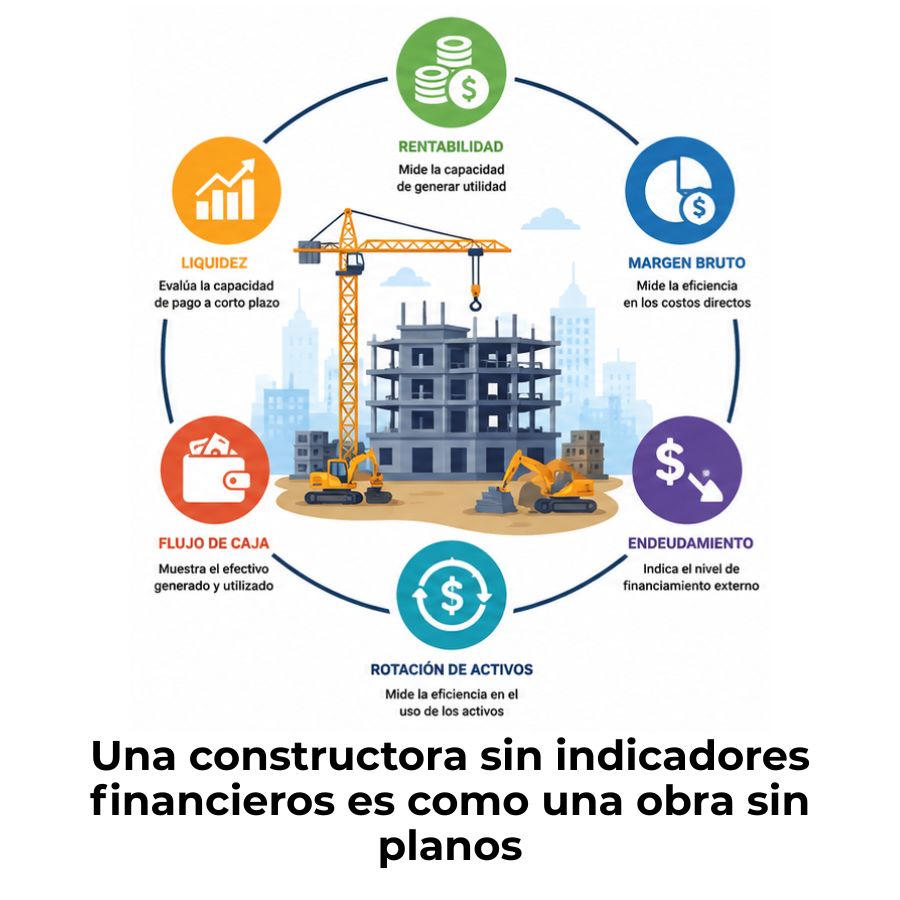
Dentro del conjunto de indicadores financieros de una constructora, el flujo de caja ocupa un lugar central porque mide la liquidez operativa en tiempo real, no la rentabilidad teórica al final del proyecto. Esa diferencia marca la distancia entre una obra que avanza y una que se detiene.
Componentes del flujo de caja de una obra
Todo flujo de caja de una obra se estructura en torno a dos grandes categorías: los ingresos y los egresos. Dentro de cada una hay elementos específicos del sector constructor que debes identificar con claridad para construir un flujo realista y funcional. Omitir alguno de estos componentes puede distorsionar completamente el análisis.
Ingresos: ¿Qué dinero entra durante la obra?
Los ingresos en una obra no suelen llegar de forma continua. En la mayoría de los contratos, el cliente libera pagos en función del avance certificado o según hitos acordados. El ingreso más común al inicio es el anticipo, que representa un porcentaje del contrato total y sirve para financiar los primeros gastos de materiales y movilización de personal.
A medida que avanza la obra, los ingresos se materializan a través de las actas de avance o valuaciones: documentos que certifican qué porcentaje del trabajo ya fue ejecutado y que habilitan el cobro parcial correspondiente. El plazo entre la presentación del acta y el cobro efectivo puede durar varios días o semanas, y ese desfase es uno de los factores que más afecta la liquidez.
Egresos: ¿Qué dinero sale durante la obra?
Los egresos suelen anticiparse a los ingresos: los materiales se compran antes de ejecutar el trabajo, la mano de obra se paga semana a semana y los equipos generan costos desde el primer día en obra. Este desfase estructural entre el momento del gasto y el momento del cobro es la causa más frecuente de problemas de liquidez en proyectos de construcción.
Además de los costos directos —materiales, mano de obra y equipos—, existen egresos indirectos que a veces se subestiman: honorarios de supervisión, seguros de obra, gastos de oficina técnica, fletes y transporte. Estos rubros pueden representar entre el diez y el veinte por ciento del costo total y deben estar presentes en el flujo desde el principio.
¿Cómo se elabora el flujo de caja de una obra?
Elaborar el flujo de caja de una obra requiere información financiera y técnica trabajando en conjunto. No es un ejercicio puramente contable: necesitas conocer el cronograma de ejecución, las condiciones del contrato y los plazos de pago acordados con cada proveedor. Cuanto más detallada sea esa información, más preciso y útil será el flujo.
Paso 1 — Reúne el presupuesto y el cronograma de obra
El punto de partida es el presupuesto de obra desglosado por partidas y el cronograma de ejecución con fechas concretas. Estos dos documentos te permiten saber cuánto costará cada actividad y en qué momento del proyecto ocurrirá. Sin ambos documentos, el flujo de caja es solo una estimación gruesa que perderá precisión rápidamente.
Paso 2 — Proyecta los ingresos por período
Con las condiciones del contrato en mano, distribuye los ingresos esperados en cada período. Ubica el anticipo en el mes o semana de inicio, luego estima cuándo se presentará cada acta de avance y en cuántos días se cobrará. El ingreso no es la fecha en que presentas el acta, sino la fecha en que el dinero entra efectivamente a tu cuenta.
Paso 3 — Proyecta los egresos por período
Toma cada partida del presupuesto y asígnala al período en que se producirá el gasto real, no el avance físico. Si compras materiales quince días antes de instalarlos, el egreso va en la semana de la compra. Distribuir los egresos según el cronograma de pagos, y no según el avance de obra, es lo que hace que el flujo refleje la realidad financiera con exactitud.
Paso 4 — Calcula el saldo acumulado
Una vez que tienes los ingresos y egresos de cada período, resta los segundos de los primeros para obtener el saldo neto del período. Luego acumula ese saldo con el del período anterior. El saldo acumulado es el indicador más importante del flujo de caja: te muestra el estado real de tu caja en cualquier punto de la obra.
Paso 5 — Analiza y ajusta el flujo
Identifica los períodos donde el saldo acumulado es negativo y evalúa cómo corregirlos: ¿puedes adelantar un cobro al cliente?, ¿diferir algún pago a un proveedor?, ¿gestionar una línea de crédito puente? Este análisis y ajuste es la razón de ser del flujo de caja: no sirve solo para registrar, sino para decidir con anticipación.
Ejemplo práctico de flujo de caja de una obra
Para entender cómo funciona el flujo de caja en la práctica, observa el siguiente ejemplo simplificado de una obra con duración de cuatro meses. Los montos son ilustrativos y están expresados en unidades monetarias genéricas para que puedas aplicar la lógica a cualquier escala de proyecto. Lo más importante no son los números, sino la estructura del análisis.
| Concepto | Mes 1 | Mes 2 | Mes 3 | Mes 4 |
|---|---|---|---|---|
| Ingresos | ||||
| Anticipo inicial | 50.000 | — | — | — |
| Cobro acta de avance | — | 40.000 | 60.000 | 50.000 |
| Devolución de retención | — | — | — | 10.000 |
| Total ingresos | 50.000 | 40.000 | 60.000 | 60.000 |
| Egresos | ||||
| Materiales | 30.000 | 25.000 | 20.000 | 10.000 |
| Mano de obra | 15.000 | 18.000 | 18.000 | 14.000 |
| Equipos y maquinaria | 8.000 | 8.000 | 6.000 | 4.000 |
| Gastos indirectos | 4.000 | 4.000 | 4.000 | 4.000 |
| Total egresos | 57.000 | 55.000 | 48.000 | 32.000 |
| Saldo neto del período | −7.000 | −15.000 | +12.000 | +28.000 |
| Saldo acumulado | −7.000 | −22.000 | −10.000 | +18.000 |
Este ejemplo muestra que la obra termina con superávit, pero durante los dos primeros meses el saldo acumulado es negativo. Si ese déficit no se anticipa, la obra puede detenerse aunque el proyecto sea rentable en su conjunto. La rentabilidad final no garantiza liquidez en el camino, y eso es exactamente lo que el flujo de caja permite ver con anticipación.
Errores frecuentes al gestionar el flujo de caja en construcción
Conocer los errores más habituales te permite evitarlos antes de que afecten tu obra. Muchos de estos problemas no son técnicos, sino de planificación o de hábito. Corregirlos a tiempo puede marcar la diferencia entre una obra que avanza y una que se paraliza.
- Confundir acta presentada con dinero cobrado: El ingreso real ocurre cuando el cliente paga, no cuando entregas el documento. Registrar el cobro antes de recibirlo infla artificialmente el saldo disponible.
- No incluir los gastos indirectos: Los costos de administración, supervisión, seguros y transporte son reales y recurrentes. Ignorarlos genera saldos ficticios que no reflejan la caja verdadera.
- Actualizar el flujo solo al inicio de la obra: El flujo de caja es un documento vivo. Si no se actualiza con los cambios reales —retrasos, adicionales, variaciones de precio—, pierde su utilidad como herramienta de control.
- No prever el desfase entre egresos e ingresos: Los gastos ocurren antes de que lleguen los cobros. No estimar ese desfase lleva a situaciones de déficit que podrían haberse financiado con anticipación.
- Usar un único flujo para varias obras sin separarlas: Mezclar los flujos de distintos proyectos impide identificar cuál genera el déficit y dónde está el verdadero problema de liquidez.
¿Cómo interpretar los resultados del flujo de caja?
Una vez construido el flujo de caja, interpretarlo correctamente es tan importante como elaborarlo bien. El primer dato que debes revisar es el saldo acumulado en cada período: si es positivo, la obra tiene liquidez suficiente; si es negativo, necesita financiamiento para ese momento.
Más allá del signo del saldo, observa la tendencia: un flujo que comienza negativo y se recupera progresivamente es normal en obras con anticipo bajo. Un flujo que mejora en los primeros meses y luego cae puede indicar que los cobros del tramo final están sobredimensionados o que hay retenciones no contempladas. La tendencia del saldo acumulado revela la salud financiera real del proyecto.
El flujo de caja no mide si la obra es rentable: mide si tiene el dinero disponible en el momento en que lo necesita. Esa diferencia define si la obra puede ejecutarse o no.
También debes prestar atención al período de mayor déficit acumulado: ese es el momento donde el riesgo financiero es más alto y donde debes tener asegurado el financiamiento. Conocerlo con antelación te permite negociar condiciones favorables, en lugar de buscar crédito de urgencia cuando la caja ya está vacía.
Relación entre el flujo de caja y otros indicadores financieros
El flujo de caja no trabaja de forma aislada. Para tener una visión financiera completa de la obra, debe leerse junto con otros documentos y métricas. La liquidez que mide el flujo de caja solo tiene sentido cuando se contrasta con la rentabilidad y la estructura de costos del proyecto.
Por ejemplo, el margen de utilidad en obras indica si el proyecto es rentable al cierre, pero no dice nada sobre si habrá dinero disponible durante la ejecución. Un proyecto puede tener un margen atractivo y aun así presentar crisis de liquidez en etapas intermedias.
Del mismo modo, los estados financieros de una constructora recogen la situación global de la empresa, pero no descienden al nivel de una obra concreta. El flujo de caja por proyecto complementa esa visión macro con información operativa de cada trabajo en ejecución. Dentro del marco más amplio de la contabilidad de la construcción, el flujo de caja es la herramienta que más directamente conecta la planificación con la operación diaria.
Preguntas frecuentes
¿Qué diferencia hay entre el flujo de caja y el estado de resultados en una obra?
El estado de resultados muestra si la obra genera ganancia o pérdida al comparar ingresos con costos devengados, sin importar si el dinero ya entró o salió de la cuenta. El flujo de caja, en cambio, registra únicamente los movimientos reales de efectivo: cuándo ingresó el cobro y cuándo salió el pago. Una obra puede ser rentable según el estado de resultados y al mismo tiempo atravesar una crisis de liquidez si los cobros llegan tarde y los pagos se vencen antes. Ambos documentos son necesarios y se complementan, pero responden preguntas distintas.
¿Con qué frecuencia se debe actualizar el flujo de caja de una obra?
La frecuencia ideal depende del ritmo de la obra y de la complejidad del proyecto, pero como regla general se recomienda actualizarlo al menos una vez al mes. En obras con muchas partidas simultáneas, pagos semanales o condiciones contractuales variables, puede ser necesario actualizarlo cada quincena. Lo importante es que el flujo refleje la realidad actual del proyecto, no la proyección original que se hizo al inicio. Cada cambio en plazos, precios o condiciones de pago debe quedar incorporado de inmediato.
¿Qué pasa si el flujo de caja de una obra es negativo?
Un flujo de caja negativo en un período concreto no significa necesariamente que la obra fracasará: significa que en ese momento los egresos superan a los ingresos y que se necesita financiamiento para cubrir la diferencia. Las opciones más habituales son solicitar un anticipo al cliente, negociar plazos de pago con proveedores, activar una línea de crédito o reasignar recursos de otros proyectos. El problema real no es el saldo negativo, sino no haberlo previsto con tiempo suficiente para encontrar una solución.
¿Qué datos necesito para hacer el flujo de caja de una obra?
Para elaborar un flujo de caja de una obra necesitas al menos cuatro fuentes de información: el presupuesto desglosado por partidas, el cronograma de ejecución con fechas de inicio y fin de cada actividad, las condiciones de pago del contrato con el cliente —incluyendo anticipos, retenciones y plazos de cobro— y los acuerdos de pago con cada proveedor y subcontratista. Con más detalle en cada una de estas fuentes, el flujo será más preciso y más útil como herramienta de decisión.
¿Se puede hacer el flujo de caja de una obra en Excel?
Sí, Excel es una de las herramientas más utilizadas para elaborar el flujo de caja de una obra, especialmente en proyectos medianos y pequeños. Permite organizar los períodos en columnas, registrar ingresos y egresos por fila y calcular automáticamente el saldo neto y acumulado. Su principal ventaja es la flexibilidad: puedes ajustar el modelo cada vez que cambie una variable sin necesidad de software especializado. Para proyectos de mayor escala o con muchas obras simultáneas, existen plataformas de gestión financiera para constructoras que automatizan parte del proceso.
¿Quién es el responsable de elaborar el flujo de caja en una constructora?
En una constructora pequeña o mediana, el flujo de caja suele ser responsabilidad del director de obra o del administrador del proyecto, con apoyo del área contable o financiera. En empresas más grandes, existe un área específica de control financiero de proyectos que se encarga de esta función. Lo ideal es que quien elabora el flujo tenga acceso tanto a la información técnica de la obra como a los datos contables, ya que ambas fuentes son necesarias para construir un flujo realista y actualizado.
¿Cómo afectan los retrasos en pagos al flujo de caja de una obra?
Los retrasos en los pagos del cliente son uno de los factores que más distorsionan el flujo de caja proyectado. Cuando un cobro esperado para el mes uno llega en el mes dos, todos los saldos del flujo se desplazan y los períodos de déficit se amplían. Si la obra ya operaba con márgenes ajustados de liquidez, ese retraso puede detener actividades, generar incumplimientos con proveedores o forzar el uso de crédito en condiciones desfavorables. Por eso, negociar contratos con fechas de pago claras y consecuencias por incumplimiento es parte de la gestión financiera de cualquier proyecto de construcción.
Conclusión
El flujo de caja de una obra es mucho más que un registro contable: es la herramienta que te permite ver con antelación si habrá dinero disponible en cada etapa del proyecto. Sin él, tomas decisiones financieras a ciegas, y en la construcción eso tiene consecuencias directas sobre el avance de la obra y la relación con proveedores y clientes.
A lo largo de este artículo viste qué es el flujo de caja, cuáles son sus componentes, cómo se elabora paso a paso y cómo interpretar sus resultados. Ahora puedes aplicar esa estructura a tu próximo proyecto: empieza con el presupuesto y el cronograma, proyecta ingresos y egresos por período y ajusta el flujo cada vez que cambien las condiciones del contrato o del cronograma real.
La gestión financiera en construcción es un campo amplio y con muchos matices. Si quieres seguir profundizando en los números que mueven un proyecto, en este sitio web encontrarás más contenido sobre contabilidad aplicada a la industria de la construcción, con ejemplos y explicaciones pensados para que cualquier profesional del sector entienda y aplique cada concepto.
También te puede interesar:
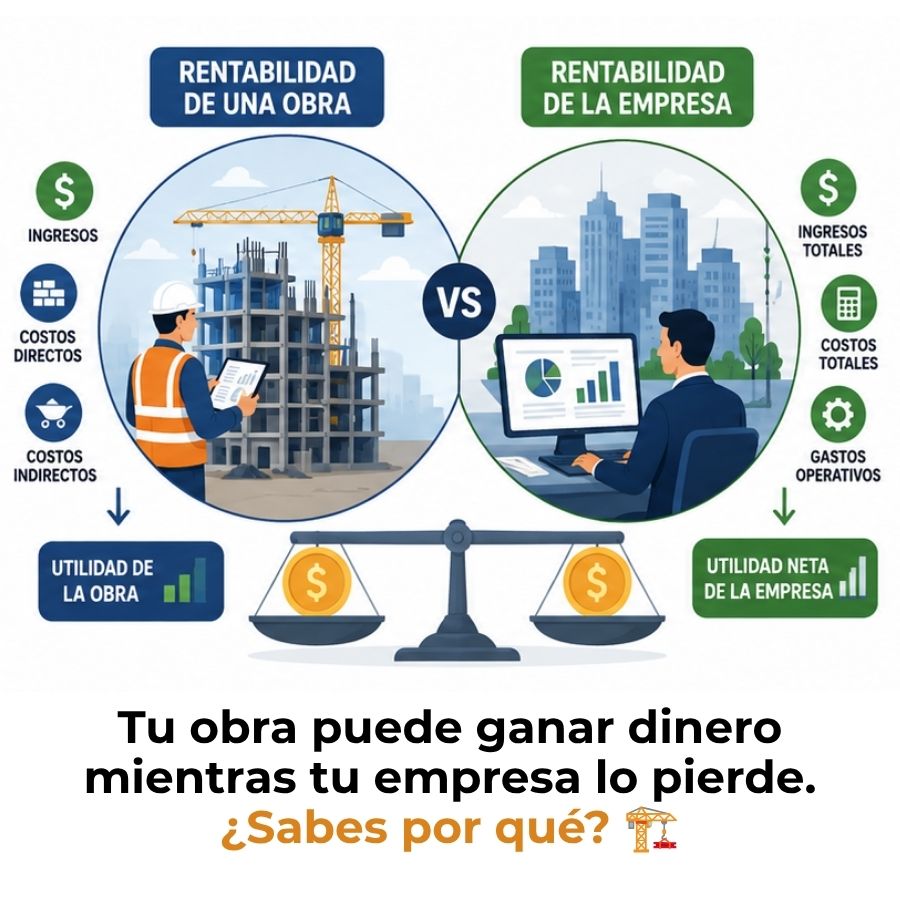
Rentabilidad de una obra vs. Rentabilidad de la empresa
Auditoría de obras: Protege tu inversión desde el inicio

¿Qué documentos contables necesita un maestro de obra?
¿Cómo llevar la contabilidad de una obra?
Contabilidad de proyectos de infraestructura vial
¿Cuáles son los costos de construcción y cómo funcionan?
Depreciación de encofrados y andamios