Terminas una obra, cobras y sientes que todo salió bien. Pero cuando sumas materiales, mano de obra, gastos generales e imprevistos, el resultado no es el que esperabas. Ese desfase tiene un nombre: margen de utilidad mal calculado.
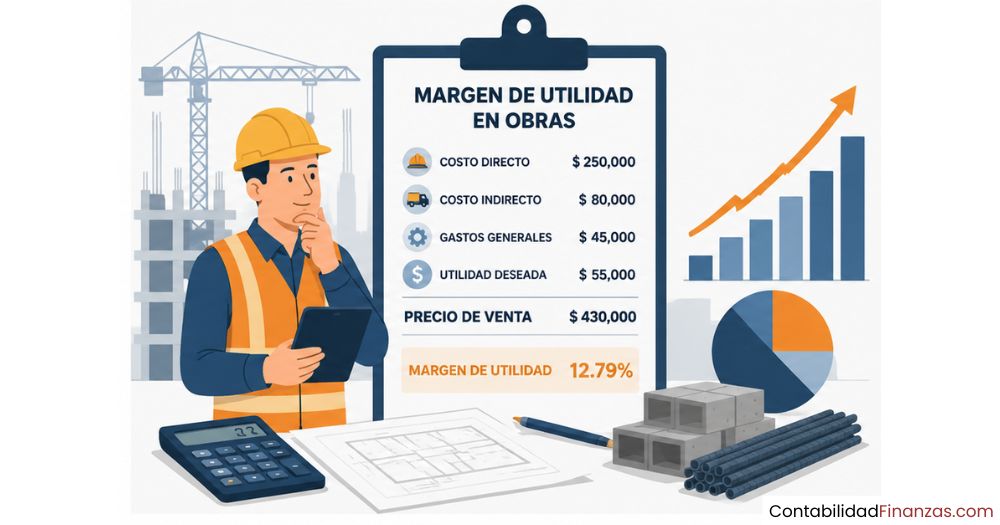
¿Qué es el margen de utilidad en obras?
El margen de utilidad en obras es el porcentaje de ganancia que obtiene una empresa o profesional de la construcción después de descontar todos los costos asociados a un proyecto. Representa la proporción de los ingresos totales que se convierte en beneficio real, una vez cubiertos tanto los costos directos como los indirectos. No se trata de una estimación aproximada: es el indicador que permite saber, con precisión, si una obra fue financieramente exitosa o no.
Este concepto es el punto de partida de cualquier análisis financiero en construcción. Sin él, es imposible saber si el precio cobrado por una obra fue suficiente, si los costos se salieron de control o si el proyecto generó las ganancias esperadas. Conocerlo desde el presupuesto inicial y monitorearlo durante la ejecución es la diferencia entre gestionar una obra con criterio financiero o trabajar sin una referencia clara de rentabilidad.
Diferencia entre utilidad bruta y utilidad neta en construcción
La utilidad bruta es la ganancia que queda después de descontar únicamente los costos directos del proyecto: materiales, mano de obra y maquinaria. La utilidad neta, en cambio, descuenta también los costos indirectos, como los gastos administrativos, seguros, permisos y salarios de personal de oficina. La diferencia entre ambas puede ser considerable, y confundirlas es uno de los errores más frecuentes al evaluar si una obra fue rentable.
En la práctica, es posible tener una utilidad bruta razonable y una utilidad neta muy baja o incluso negativa, si los gastos generales no se controlaron durante la ejecución del proyecto. Por eso, al hablar de rentabilidad real, siempre hay que mirar la utilidad neta. Es el número que refleja lo que efectivamente ganaste, no lo que creíste ganar descontando solo los gastos más visibles.
¿Por qué no es lo mismo que el markup o sobreprecio?
El markup o sobreprecio es el porcentaje que se añade al costo total para fijar el precio de venta. El margen de utilidad, en cambio, se calcula sobre el precio de venta final. Aunque parecen equivalentes, los porcentajes resultantes son distintos. Un markup del 25 % sobre el costo equivale a un margen de utilidad del 20 % sobre el precio de venta. Aplicar uno cuando se debería usar el otro produce errores de presupuestación que afectan directamente la rentabilidad del proyecto.
Componentes que determinan el margen de utilidad
El margen de utilidad no depende de un solo número. Lo determinan todos los costos que intervienen en la obra, agrupados en dos grandes categorías: costos directos y costos indirectos. Ignorar cualquiera de los dos produce un margen inflado que, sobre el papel, parece saludable, pero que no refleja la realidad financiera del proyecto. Entender cómo se compone cada categoría es el primer paso para calcular correctamente la utilidad real.
Costos directos: materiales, mano de obra y equipos
Los costos directos son todos los gastos que se pueden asignar de forma específica a una obra determinada. Incluyen los materiales de construcción, la mano de obra del personal que trabaja en el proyecto, el uso de maquinaria y equipos y las subcontratas contratadas para tareas puntuales. Son los costos más visibles y los que más influyen en el presupuesto inicial, aunque también los que más fluctúan durante la ejecución por cambios de precios, rendimientos reales o ajustes en el alcance del proyecto.
Costos indirectos: gastos generales y administrativos
Los costos indirectos no se vinculan a una tarea específica de la obra, pero sí son parte del costo real del proyecto. Entre ellos están los gastos de administración, seguros, permisos, salarios del personal de oficina que gestiona la obra y la parte proporcional de amortización de maquinaria propia. No incluirlos en el cálculo del margen de utilidad es uno de los errores más costosos y frecuentes en la gestión de obras. Su omisión produce una falsa sensación de rentabilidad que desaparece cuando se comparan los ingresos reales con el gasto total registrado al cierre del proyecto.
¿Cómo se calcula el margen de utilidad en una obra?
Calcular el margen de utilidad en obras no requiere conocimientos contables avanzados, pero sí exige tener claros todos los costos que intervienen en el proyecto. El cálculo parte de una fórmula sencilla que relaciona la ganancia obtenida con el precio de venta total de la obra. La clave no está en la fórmula en sí, sino en la calidad y exhaustividad de los datos que se introducen en ella. Un margen bien calculado depende de haber registrado correctamente todos los costos, sin excepciones.
Fórmula del margen de utilidad en construcción
La fórmula estándar para calcular el margen de utilidad en una obra es la siguiente: se resta el total de costos al precio de venta, y ese resultado se divide entre el precio de venta. El cociente se multiplica por 100 para expresarlo como porcentaje. El margen de utilidad se calcula siempre sobre el precio de venta, no sobre el costo, algo que distingue este indicador del markup y que resulta fundamental para interpretar correctamente el dato obtenido.
Ejemplo práctico paso a paso
Supón que una empresa constructora ejecuta una obra con un precio de venta acordado de $500.000. Los costos directos (materiales, mano de obra y equipos) ascienden a $310.000, y los costos indirectos (gastos generales y administrativos) suman $80.000. El costo total del proyecto es, entonces, de $390.000. Aplicando la fórmula: ($500.000 − $390.000) ÷ $500.000 × 100 = 22 % de margen de utilidad.
Este resultado significa que de cada $100 cobrados por la obra, $22 son ganancia real. Para determinar si ese porcentaje es suficiente, hay que compararlo con los objetivos financieros de la empresa, el tipo de proyecto y los riesgos asumidos. Además, llevar un registro detallado de todos los costos desde el inicio facilita elaborar un presupuesto de obra más preciso en futuros proyectos y reduce las probabilidades de que el margen real sea inferior al proyectado.
Factores que afectan el margen de utilidad en obras
El margen calculado en el presupuesto inicial no siempre coincide con el que se obtiene al cerrar la obra. Múltiples factores pueden erosionarlo durante la ejecución. Conocerlos con anticipación permite adoptar medidas preventivas que protegen la rentabilidad del proyecto desde las primeras etapas. Algunos de estos factores son controlables; otros dependen del entorno y solo pueden gestionarse, no eliminarse.
- Variaciones en el precio de materiales: Las fluctuaciones del mercado pueden encarecer los insumos previstos en el presupuesto, especialmente en obras de larga duración donde no se fijaron precios con proveedores desde el inicio.
- Rendimientos reales de la mano de obra: Si el personal tarda más de lo estimado en ejecutar una tarea, el costo de mano de obra sube y el margen disponible disminuye proporcionalmente.
- Cambios en el alcance solicitados por el cliente: Las modificaciones que no se cobran como adicionales representan trabajo extra sin ingreso asociado, lo que reduce directamente el margen de utilidad.
- Imprevistos en el terreno o la estructura: Condiciones del suelo no detectadas, instalaciones ocultas o problemas estructurales generan costos no previstos que afectan la utilidad final.
- Ineficiencia en la gestión de compras: Adquirir materiales sin planificación, con urgencia o sin negociación con proveedores produce sobreprecios que se acumulan a lo largo de la obra.
- Falta de control de costos indirectos: Si los gastos generales crecen sin monitoreo, pueden superar la proporción asignada en el presupuesto y comprometer el margen neto del proyecto.
¿Cuál es un buen porcentaje de utilidad en construcción?
No existe un porcentaje universalmente válido, porque el margen adecuado depende del tipo de proyecto, el mercado local, el tamaño de la empresa y el riesgo asumido. Sin embargo, como referencia general, en proyectos residenciales convencionales los rangos de utilidad más habituales se sitúan entre el 10 % y el 15 % del costo total de la obra. Proyectos con mayor incertidumbre o complejidad técnica suelen justificar márgenes más altos, porque el riesgo de que los costos superen lo previsto es también mayor.
Para obras comerciales, industriales o de infraestructura, los porcentajes pueden variar significativamente según las condiciones del contrato, el nivel de competencia en la licitación y las garantías exigidas. Lo relevante no es compararse con un número de referencia genérico, sino establecer un margen que cubra los costos reales, la exposición al riesgo del proyecto específico y el objetivo de rentabilidad de la empresa. Evaluar la rentabilidad de una obra antes de comprometerse con un precio es tan importante como ejecutarla bien.
Errores frecuentes al calcular el margen de utilidad
Calcular mal el margen de utilidad no siempre ocurre por falta de conocimiento; muchas veces sucede por hábitos arraigados o por atajos que parecen razonables, pero distorsionan el resultado. Identificar estos errores antes de presupuestar una obra permite evitar pérdidas que solo se hacen evidentes al finalizar el proyecto. Conocerlos también ayuda a revisar los cálculos históricos y entender por qué algunas obras no dejaron los resultados esperados.
- Omitir los costos indirectos: No imputar la parte proporcional de gastos administrativos, seguros o salarios del equipo de gestión produce un margen sobreestimado que no refleja el costo real del proyecto.
- Confundir markup con margen: Aplicar un porcentaje sobre el costo cuando se necesita calcular sobre el precio de venta genera un margen inferior al esperado, lo que afecta directamente la rentabilidad.
- No ajustar el margen según el riesgo: Usar el mismo porcentaje para todos los proyectos, sin importar su complejidad o nivel de incertidumbre, deja sin cobertura los imprevistos de obras más exigentes.
- Confundir liquidez con utilidad: Tener fondos disponibles en la cuenta no significa que la obra esté generando ganancias. Un anticipo cobrado puede dar sensación de rentabilidad antes de haber ejecutado el trabajo.
- No revisar el margen durante la ejecución: Calcular el margen solo al inicio y no hacer seguimiento durante la obra impide detectar desviaciones de costos a tiempo, cuando aún es posible actuar.
Cómo mejorar el margen de utilidad en tus obras
Mejorar el margen de utilidad no se logra únicamente subiendo el precio de venta. Requiere una gestión más precisa de los costos, mayor control durante la ejecución y una negociación más estratégica con proveedores y subcontratas. Las empresas que obtienen márgenes consistentes son las que trabajan con procesos bien definidos desde el presupuesto hasta el cierre del proyecto, no las que simplemente cobran más por sus obras.
Mantener un control sistemático de los costos también facilita identificar en qué punto del proyecto el margen empieza a reducirse. Entender la relación entre la gestión de costos y el punto de equilibrio en la construcción permite saber cuánto trabajo es necesario para que la obra deje de generar pérdidas y comience a producir ganancias reales. Ese análisis conjunto fortalece la toma de decisiones financieras durante la ejecución.
Preguntas frecuentes
¿Cuál es la diferencia entre margen de utilidad y rentabilidad de una obra?
El margen de utilidad mide qué porcentaje del precio de venta se convierte en ganancia tras descontar todos los costos. La rentabilidad, en cambio, es un concepto más amplio: evalúa el rendimiento del capital invertido en el proyecto, relacionando la ganancia obtenida con los recursos comprometidos. Una obra puede tener un margen de utilidad positivo y, sin embargo, una rentabilidad baja si requirió una inversión muy alta en relación con la ganancia generada. Ambos indicadores se complementan y conviene analizarlos de forma conjunta para tener una visión financiera completa del proyecto. Para una visión más completa, profundizar en la rentabilidad de una obra permite evaluar el desempeño financiero más allá del margen.
¿El margen de utilidad se calcula sobre el costo o sobre el precio de venta?
El margen de utilidad se calcula siempre sobre el precio de venta, no sobre el costo. Esta es la distinción más importante que existe entre el margen y el markup o sobreprecio. Si divides la ganancia entre el costo total, estás calculando el markup, que produce un porcentaje diferente y más alto. Por ejemplo, una ganancia de $20 sobre un costo de $80 da un markup del 25 %, pero un margen de utilidad del 20 % sobre el precio de venta de $100. Confundir estos dos indicadores lleva a fijar precios incorrectos y a pensar que se gana más de lo que realmente se obtiene.
¿Qué pasa si no incluyo los costos indirectos en el cálculo?
Si excluyes los costos indirectos del cálculo, el margen obtenido será artificialmente alto y no representará la rentabilidad real del proyecto. Gastos como salarios administrativos, seguros, permisos o la amortización de maquinaria propia son costos reales que la empresa debe cubrir aunque no estén vinculados a una tarea específica de la obra. Al no imputarlos correctamente, se genera la falsa percepción de que el proyecto fue más rentable de lo que fue en realidad. Ese error se repite obra tras obra hasta que los recursos de la empresa se agotan sin una causa aparente. Los principios de la contabilidad de la construcción establecen precisamente la importancia de registrar y distribuir correctamente todos los costos del proyecto.
¿Cómo afectan los imprevistos al margen de utilidad en obras?
Los imprevistos generan costos no contemplados en el presupuesto inicial y, si no se gestionan adecuadamente, reducen directamente el margen de utilidad final. Problemas como condiciones del terreno inesperadas, fallos estructurales ocultos o retrasos por factores externos obligan a incurrir en gastos adicionales que la empresa debe asumir si no están cubiertos por el contrato. Por eso, es habitual incluir una partida de contingencias en el presupuesto, que actúa como colchón financiero ante estas situaciones. Cuanto mayor es la incertidumbre del proyecto, mayor debería ser tanto esa reserva como el porcentaje de utilidad previsto desde el inicio.
¿Se puede calcular el margen de utilidad durante la ejecución de la obra?
Sí, y hacerlo de forma periódica es una de las mejores prácticas en la gestión de obras. Calcular el margen mes a mes, comparando los costos reales acumulados con los ingresos certificados hasta ese momento, permite detectar desviaciones a tiempo y tomar decisiones correctivas antes de que el impacto sea irreversible. Para eso es necesario llevar un registro detallado y actualizado de todos los gastos: materiales, mano de obra, equipos y costos indirectos. Las empresas que solo calculan el margen al cierre de la obra pierden la oportunidad de actuar cuando todavía es posible mejorar el resultado final.
¿Qué relación tiene el margen de utilidad con el punto de equilibrio?
El punto de equilibrio indica el nivel de ingresos o de obra ejecutada a partir del cual la empresa comienza a generar ganancias reales, es decir, el momento en que los ingresos cubren exactamente todos los costos. El margen de utilidad determina qué tan rápido se alcanza ese punto: a mayor margen, menor es el volumen de trabajo necesario para superar el umbral de rentabilidad. En obras con márgenes ajustados, cualquier desviación de costos puede desplazar el punto de equilibrio hacia delante y comprometer la ganancia esperada. Por eso, conocer el punto de equilibrio en la construcción complementa directamente el análisis del margen de utilidad.
¿Cuándo conviene revisar o ajustar el margen de utilidad previsto?
Conviene revisar el margen previsto cuando se detectan cambios significativos en los costos de materiales o mano de obra, cuando el cliente solicita modificaciones al alcance del proyecto, cuando surgen imprevistos que generan costos adicionales, o cuando la comparación entre lo presupuestado y lo ejecutado muestra una desviación relevante. También es recomendable revisar los parámetros de margen al iniciar la planificación de un nuevo proyecto, incorporando las lecciones aprendidas de obras anteriores. Un margen que fue adecuado en el pasado puede no serlo hoy si las condiciones del mercado o los costos de operación han cambiado.
Conclusión
El margen de utilidad en obras es el indicador que determina si un proyecto de construcción fue financieramente exitoso. No es un número que se fija de forma arbitraria al final del presupuesto: es el resultado de conocer con precisión todos los costos del proyecto, establecer un precio de venta coherente con esos costos y monitorear los gastos durante toda la ejecución. Sin ese control, es imposible saber con certeza cuánto se gana realmente por cada obra que se termina.
Para aplicar esto en la práctica, empieza por identificar y separar tus costos directos e indirectos antes de presupuestar cualquier proyecto. Luego aplica la fórmula correcta sobre el precio de venta, no sobre el costo, y ajusta el porcentaje según el nivel de riesgo de la obra. Revisa el margen durante la ejecución para detectar desviaciones a tiempo y cobra como trabajo adicional cualquier modificación que salga del alcance original acordado con tu cliente.
Gestionar bien el margen de utilidad es una habilidad que mejora con cada proyecto analizado. Si quieres seguir profundizando en la gestión financiera de obras, este sitio web tiene más contenido sobre contabilidad aplicada a la construcción que puede acompañarte en ese camino.
También te puede interesar:
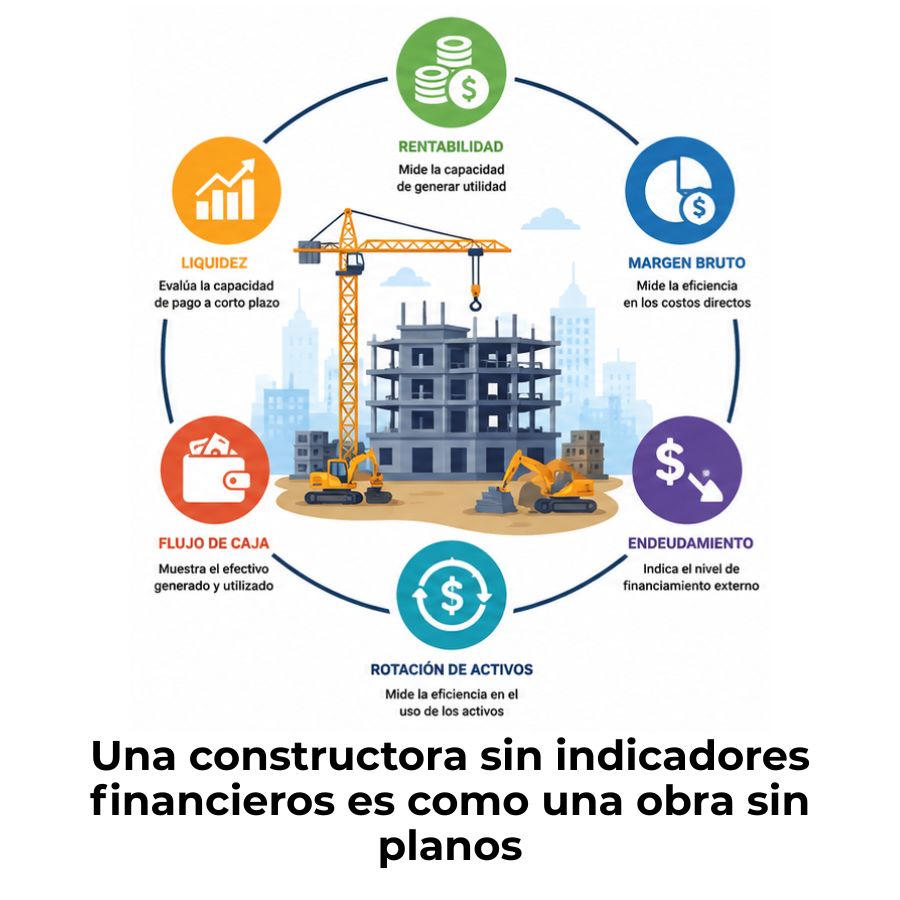
Indicadores financieros de una constructora
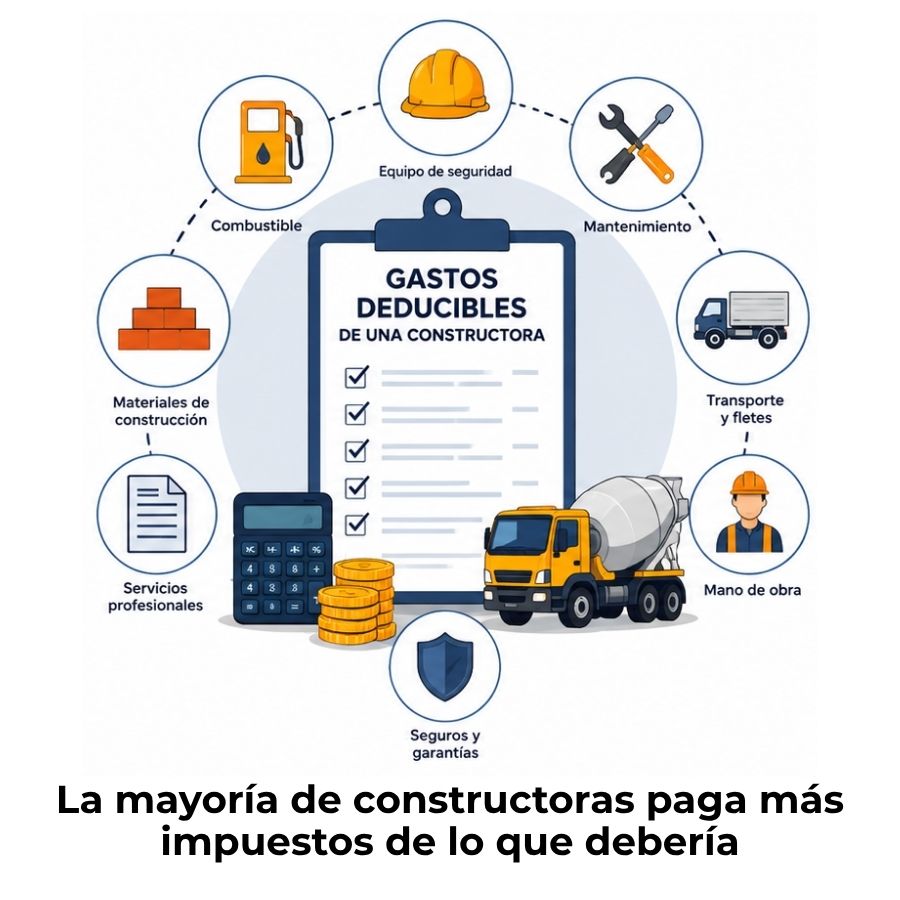
Gastos deducibles de una constructora

Costo por metro cuadrado de construcción
Contabilidad para constructoras de administración delegada
Contabilización de la compra de terrenos para construir
Régimen tributario de la construcción

Costo directo de construcción por m²