La contabilidad en contratos de administración delegada tiene reglas precisas que separan lo que registra el contratante de lo que registra el constructor. El contratante reconoce todos los costos, ingresos y obligaciones de la obra como si los ejecutara directamente, mientras que el administrador delegado solo lleva sus honorarios como ingreso, usando cuentas de orden para los recursos manejados. Esta distinción es el punto de partida para registrar correctamente.
¿Qué es un contrato de administración delegada en construcción?
Un contrato de administración delegada es un acuerdo en el que el propietario de una obra —llamado contratante o mandante— encarga a una constructora la gestión técnica y administrativa del proyecto, sin transferirle la propiedad ni el riesgo económico total de la obra. El constructor actúa como gerente de los recursos del propietario, no como contratista a precio cerrado.
En este esquema, el contratante conserva el control directo sobre los costos, los subcontratos y el manejo presupuestal. La constructora, por su parte, recibe una remuneración en forma de honorarios por su labor de administración. Ese detalle cambia por completo la manera en que ambas partes deben llevar su contabilidad y cumplir sus obligaciones fiscales.
¿Cómo se diferencia de un contrato a precio fijo?
En un contrato a precio fijo —también llamado suma alzada—, el constructor asume todos los riesgos de costo y entrega la obra terminada por un valor pactado de antemano. Si los materiales suben, el constructor absorbe esa diferencia. En la administración delegada, ese riesgo recae sobre el propietario, porque todos los gastos reales de la obra corren por su cuenta. Puedes revisar en detalle las implicaciones de cada modelo en el artículo sobre suma alzada vs. administración delegada en construcción.
¿Quién es el contratante y quién el administrador delegado?
El contratante o mandante es el propietario de la obra: puede ser una persona natural, una empresa o una entidad que necesita construir algo. El administrador delegado o mandatario es la constructora que recibe el encargo de gestionar esa obra en nombre y por cuenta del propietario. Esta diferencia de roles no es solo jurídica; determina quién registra qué en los libros contables y quién responde ante las autoridades fiscales.
¿Cómo funciona la contabilidad en administración delegada?
La regla central de este modelo es clara: el contratante registra todas las operaciones de la obra en su propia contabilidad, como si las ejecutara de forma directa. Eso incluye los bienes adquiridos, los derechos, las obligaciones, los ingresos, los costos y los gastos que genera la ejecución del proyecto. El administrador delegado, por su parte, lleva un registro separado y restringido a lo que le corresponde.
Para que este esquema funcione, el administrador delegado tiene la obligación de suministrar información completa y oportuna al contratante. Sin esos reportes, el contratante no puede cumplir con sus propios deberes contables y tributarios. Por eso, la comunicación fluida y documentada entre ambas partes no es una formalidad, sino una necesidad técnica del modelo.
Registros contables del contratante
El contratante debe reconocer el costo de la obra adelantada bajo esta figura según el destino final del bien. Si se trata de una obra para la venta, el costo se clasifica en la cuenta 1415 — Obras de construcción en curso. Si la obra es para uso propio de la empresa, el costo va a la cuenta 1508 — Construcciones en curso. Esta distinción responde al principio de imagen fiel y afecta directamente la lectura del balance.
Registros clave del contratante
- Cuenta 1415 — Obras de construcción en curso: Para obras destinadas a la venta. El costo acumulado de la obra se registra aquí hasta su terminación y entrega.
- Cuenta 1508 — Construcciones en curso: Para obras que la empresa usará como activo fijo propio. Se traslada a propiedades, planta y equipo al finalizar.
- Cuentas de pasivo y obligaciones: Toda deuda generada por la ejecución de la obra se reconoce en el pasivo del contratante, no del administrador.
- Notas a los estados financieros: Se deben revelar los detalles del contrato, su naturaleza, alcance y porcentaje de avance.
Registros contables del administrador delegado
El administrador delegado tiene un tratamiento contable muy distinto. Los recursos que recibe del contratante para ejecutar la obra no son suyos; por lo tanto, no los registra en sus activos ni en sus ingresos operacionales. En cambio, los lleva en cuentas de orden del grupo 94, específicamente en la cuenta 9130, que refleja las obligaciones derivadas del contrato de administración delegada.
Su único ingreso real es el valor de sus honorarios por la gestión. Esos honorarios los reconoce en la cuenta 4130 — Construcción, en la subcuenta que corresponda. Las erogaciones que realiza en nombre del cliente se registran también en las cuentas de orden como contrapartida, y luego se informan al contratante para que este las incorpore en su propia contabilidad.
Cuentas clave en la administración delegada
Conocer las cuentas específicas de este modelo evita errores de clasificación que pueden tener consecuencias tributarias serias. El Plan Único de Cuentas para comerciantes, ajustado por los Decretos 2650 de 1993 y 2894 de 1994, establece la estructura contable que aplica a estos contratos. A continuación se presentan las más relevantes para cada parte.
Cuenta 9130: Contratos de administración delegada
Esta cuenta pertenece al grupo 94 del PUC, denominado Responsabilidades Contingentes. Registra el valor de las obligaciones que se derivan del contrato de administración delegada, así como los recursos recibidos del contratante y las erogaciones realizadas en nombre de este. Es una cuenta de orden: no forma parte del activo ni del pasivo del administrador delegado, pero es parte integral de la contabilidad y aparece en los estados financieros después del patrimonio.
Cada vez que el administrador recibe fondos o ejecuta un pago por cuenta del contratante, debe reflejarlo en esta cuenta. Al cerrar el contrato o en liquidaciones parciales, los saldos se reversan conforme a lo pactado. Si este movimiento se omite o se registra en cuentas reales del administrador, el error puede derivar en doble tributación o en rechazos de costos por parte de la DIAN.
Cuenta 4130: Ingresos por construcción
La cuenta 4130 registra los ingresos reales del administrador delegado: sus honorarios. El administrador solo reconoce en sus resultados el valor pactado como remuneración por la gestión, no la totalidad de los recursos que maneja. Este ingreso se reconoce según el avance de la obra, de acuerdo con los principios de las Normas Internacionales de Información Financiera (NIIF) para entidades que apliquen ese marco. Los honorarios también se registran en el activo según su naturaleza —efectivo o cuentas por cobrar— como contrapartida.
Costos, honorarios y su reconocimiento contable
Uno de los puntos que más genera confusión —y errores con consecuencias fiscales— es determinar a quién le corresponden los costos de la obra. La respuesta es clara: los costos y deducciones incurridos en el desarrollo de una obra bajo administración delegada le pertenecen al contratante, no al administrador. El Consejo de Estado de Colombia ha confirmado esta posición en fallos recientes, señalando que el administrador actúa como un simple intermediario.
«Los costos y deducciones incurridos en el desarrollo de una obra contratada bajo la modalidad de administración delegada le corresponden al mandante o contratante del servicio, pues el mandatario actúa por cuenta de aquel como un simple intermediario.»
¿Cómo se reconocen los honorarios del administrador?
Los honorarios del administrador delegado se reconocen de manera proporcional al avance de la obra. Si al cierre del mes los costos incurridos representan el 23 % del presupuesto total, el administrador puede reconocer el 23 % del total de sus honorarios pactados. Este método, alineado con la NIIF 15 y los principios de reconocimiento de ingresos por contratos de construcción, evita distorsiones en los estados financieros periódicos del administrador.
Es importante que el porcentaje de avance esté certificado y auditado. Un informe del interventor o del supervisor de obra que valide el avance real es el soporte contable y fiscal que respalda el ingreso reconocido en cada período. Sin ese respaldo, el ingreso puede ser cuestionado por la autoridad tributaria.
¿A quién corresponden los costos de la obra?
Al contratante. Todos los pagos realizados por el administrador delegado a proveedores, subcontratistas y trabajadores de la obra constituyen costos del contratante, no gastos deducibles del administrador. Si el administrador intenta deducir esos pagos en su propia declaración de renta, incurre en un error técnico que el Consejo de Estado ha calificado como inexactitud sancionable. El administrador solo puede deducir los gastos propios de su operación interna.
Obligaciones fiscales en la administración delegada
El modelo de administración delegada tiene un tratamiento fiscal específico que no puede ignorarse. Las obligaciones de IVA y retención en la fuente se distribuyen entre las partes de una forma particular, diferente a la de un contrato ordinario de construcción. Conocer estas reglas desde el inicio del contrato evita errores que, una vez cometidos, son difíciles de corregir sin consecuencias económicas.
IVA en contratos de administración delegada
El contrato de administración delegada se considera una prestación de servicios gravada con IVA. El IVA recae sobre los honorarios del administrador delegado, no sobre el valor total de la obra. El contratante, al ser quien realmente incurre en los costos de la obra, es quien puede tomar los impuestos descontables (IVA pagado en compras y subcontratos) siempre que el administrador le suministre la información y la certificación correspondiente, avalada por contador público o revisor fiscal.
Esto implica que el contratante declara tanto el IVA generado en las ventas de la obra como el IVA descontable en los costos, con base en la relación que le entregue el administrador. Si el administrador retiene para sí esa información o la entrega incompleta, el contratante pierde el derecho a los descuentos y puede verse expuesto a sanciones por declaración inexacta.
Retención en la fuente sobre honorarios
En los contratos de administración delegada, la retención en la fuente opera sobre el valor de los honorarios pactados, no sobre el valor total de la obra. El contratante aplica la retención al administrador exclusivamente por concepto de honorarios, con una tarifa del 10 % o del 11 % según la naturaleza del contratista. Esta es una diferencia fundamental frente a un contrato corriente de construcción, donde la base de retención es el 100 % del valor facturado.
Además, el administrador delegado actúa como agente retenedor frente a los subcontratistas y proveedores que paga con recursos del contratante. Debe practicar las retenciones de renta, IVA y timbre que correspondan, teniendo en cuenta la calidad tributaria del contratante (mandante), no la suya propia. Estas retenciones también las declara el contratante en su declaración de renta, con base en el informe que le suministre el administrador.
Resumen de obligaciones fiscales por parte
- Contratante: Declara ingresos, costos, deducciones, IVA descontable y retenciones en la fuente de toda la obra.
- Administrador delegado: Practica retenciones a terceros como agente retenedor, pero en nombre y calidad del contratante.
- Honorarios del administrador: Gravados con IVA. Base de retención en la fuente: solo el valor de los honorarios (10 % o 11 %).
- Certificación obligatoria: El administrador debe expedir al contratante una certificación de costos, gastos e impuestos descontables, avalada por contador o revisor fiscal.
Notas a los estados financieros y revelaciones obligatorias
Tanto el contratante como el administrador delegado tienen la obligación de revelar en las notas a sus estados financieros información detallada sobre cada contrato de administración delegada vigente o celebrado durante el período. Esta obligación no es opcional: las normas contables exigen que las notas describan la naturaleza y extensión de las operaciones ejecutadas bajo esta modalidad.
Entre los datos mínimos que deben quedar en las notas se incluyen la descripción del contrato, su alcance, el porcentaje de avance, los montos comprometidos y cualquier contingencia relevante. Esta información es la que permite a los usuarios de los estados financieros entender el real nivel de exposición económica de la empresa, porque los recursos manejados por el administrador son significativos, aunque no aparezcan directamente en sus activos o pasivos.
Para el contratante, las revelaciones son especialmente importantes porque muestran el costo acumulado de una obra que puede estar en proceso durante meses o años. Una nota bien elaborada permite distinguir qué parte del patrimonio de la empresa está comprometida en proyectos en ejecución, lo cual es determinante para análisis de crédito, auditorías y toma de decisiones estratégicas. La contabilidad de la construcción exige este nivel de detalle por la naturaleza de largo plazo de sus proyectos.
Errores contables frecuentes en este tipo de contratos
El desconocimiento del modelo de administración delegada genera errores que se repiten con frecuencia. Algunos tienen consecuencias fiscales inmediatas; otros afectan la imagen fiel de los estados financieros y pueden salir a la luz en una auditoría o revisión de crédito. Identificarlos con anticipación es la forma más eficiente de evitarlos.
Otro error habitual es que el administrador delegado no entregue a tiempo los reportes de erogaciones y retenciones al contratante. Sin esa información, el contratante no puede declarar correctamente sus costos ni solicitar los impuestos descontables que le corresponden. Este retraso puede derivar en declaraciones inexactas que la DIAN objeta, con las sanciones e intereses correspondientes. La rendición de cuentas oportuna no es una cortesía entre las partes: es una obligación legal del administrador. Esto conecta con los desafíos propios de la contabilidad de obras civiles, donde el control de costos por proyecto es especialmente sensible.
También es frecuente confundir el modelo de administración delegada con el de subcontratación directa, especialmente cuando los registros del administrador no están bien diferenciados por proyecto. Llevar un auxiliar contable separado para cada contrato de administración delegada —con sus propios movimientos en la cuenta 9130— es la práctica recomendada para mantener trazabilidad y facilitar cualquier auditoría posterior. Este principio de control por proyecto aplica tanto a la contabilidad para empresas de remodelación como a proyectos de mayor escala.
Preguntas frecuentes
¿Qué registra el contratante en su contabilidad dentro de un contrato de administración delegada?
El contratante debe registrar en su contabilidad todos los derechos, obligaciones, ingresos, costos y gastos en que incurra el administrador delegado durante la ejecución del contrato, exactamente como si los estuviera realizando de forma directa. Esto incluye los pagos a proveedores, subcontratistas, mano de obra y cualquier otra erogación asociada a la obra. Para hacerlo correctamente, necesita que el administrador delegado le suministre información completa y oportuna, respaldada por los comprobantes y documentos correspondientes.
¿Cuál es la tarifa de retención en la fuente en la administración delegada?
En contratos de construcción bajo administración delegada, el contratante aplica la retención en la fuente sobre el valor de los honorarios pactados con el administrador, con una tarifa del 10 % o del 11 %, según la condición tributaria del contratista. Esta base especial aplica exclusivamente a este tipo de contrato. En contratos ordinarios de construcción, la retención recae sobre el 100 % del valor facturado con una tarifa del 2 %, lo que representa una diferencia significativa en el flujo de caja de ambas partes.
¿Qué cuenta contable usa el administrador delegado para sus honorarios?
El administrador delegado registra sus honorarios en la cuenta 4130 — Construcción del Plan Único de Cuentas, en la subcuenta que corresponda según la naturaleza del ingreso. Esta cuenta refleja los ingresos reales del administrador por su labor de gestión. Los recursos que maneja en nombre del contratante, en cambio, no van a resultados, sino a la cuenta de orden 9130, del grupo 94 — Responsabilidades Contingentes, que registra las obligaciones derivadas del contrato sin afectar el activo ni el pasivo propio del administrador.
¿El IVA en un contrato de administración delegada lo declara el contratante o el contratista?
El IVA generado en la obra —tanto el causado en las ventas como el descontable en las compras— es declarado por el contratante, no por el administrador delegado. El administrador solo declara el IVA de sus propios honorarios. Para que el contratante pueda tomar los impuestos descontables de la obra, el administrador debe entregarle una certificación detallada de los costos, gastos e impuestos pagados, avalada por contador público o revisor fiscal, según lo exige el Decreto 1625 de 2016.
¿Qué diferencia hay entre administración delegada y suma alzada en la construcción?
En la suma alzada, el constructor asume todos los riesgos de costo y entrega la obra terminada por un precio fijo previamente acordado, sin importar cuánto cueste ejecutarla realmente. En la administración delegada, el constructor solo gestiona la obra y cobra honorarios; el riesgo económico y los costos reales de construcción recaen sobre el propietario. Esta diferencia cambia completamente la forma de llevar la contabilidad, la base de retención en la fuente y la distribución de responsabilidades fiscales entre las partes.
¿Qué información debe suministrar el administrador delegado al contratante?
El administrador delegado debe entregar al contratante una relación completa y oportuna de todos los ingresos recibidos, pagos realizados, retenciones practicadas e impuestos generados durante la ejecución del contrato. Esta información debe estar soportada con los comprobantes de cada transacción y, cuando se trate de costos y deducciones que el contratante vaya a utilizar fiscalmente, debe estar avalada por contador público o revisor fiscal. Sin esos reportes, el contratante no puede cumplir sus obligaciones contables ni tributarias.
¿Cómo se reconoce el ingreso por porcentaje de avance de obra?
El administrador delegado reconoce su ingreso por honorarios de manera proporcional al avance real de la obra. Si al cierre del período los costos incurridos representan el 20 % o el 23 % del presupuesto total, el administrador puede reconocer ese mismo porcentaje de sus honorarios pactados. Este método está alineado con el reconocimiento de ingresos por contrato a lo largo del tiempo, según los principios de las NIIF. El porcentaje de avance debe estar certificado por el interventor o supervisor de obra, ya que ese documento es el soporte contable y fiscal del ingreso reconocido.
Conclusión
La contabilidad en contratos de administración delegada tiene una lógica propia que no puede equipararse con la de un contrato ordinario de construcción. El punto de partida es siempre la misma pregunta: ¿quién asume el riesgo económico de la obra? La respuesta determina quién registra los costos, quién declara los impuestos y cómo se reconocen los ingresos de cada parte. Entender esa distinción con claridad es lo que separa un registro correcto de uno que puede derivar en sanciones.
Con lo que has visto en este artículo, puedes identificar las cuentas del PUC que aplican a cada parte, reconocer los honorarios del administrador de forma proporcional al avance, aplicar correctamente la retención en la fuente y cumplir con las revelaciones obligatorias en las notas a los estados financieros. Aplicar estos principios desde el inicio del contrato te ahorra ajustes posteriores y reduce el riesgo de observaciones en una auditoría.
Si quieres profundizar más en la contabilidad aplicada al sector de la construcción, en este sitio web encontrarás artículos detallados sobre otros modelos contractuales, tratamientos fiscales y registros específicos que complementan lo que acabas de aprender. Cada tema está desarrollado con el mismo nivel de detalle para que puedas avanzar paso a paso.
También te puede interesar:
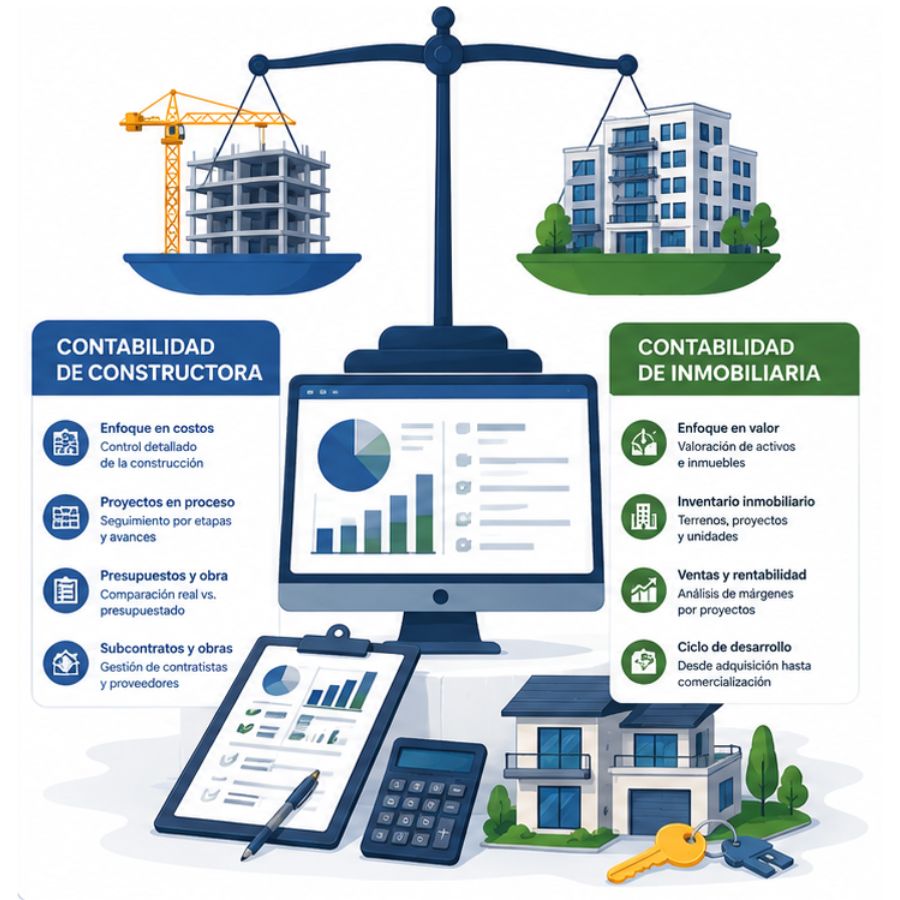
Diferencia entre contabilidad de constructora e inmobiliaria
¿Qué impuestos existen en la construcción y cómo funcionan?

¿Cómo contabilizar el desperdicio de materiales en obra?
Auditoría de obras: Protege tu inversión desde el inicio

Contabilidad de obras civiles
Contabilidad para empresas de remodelación
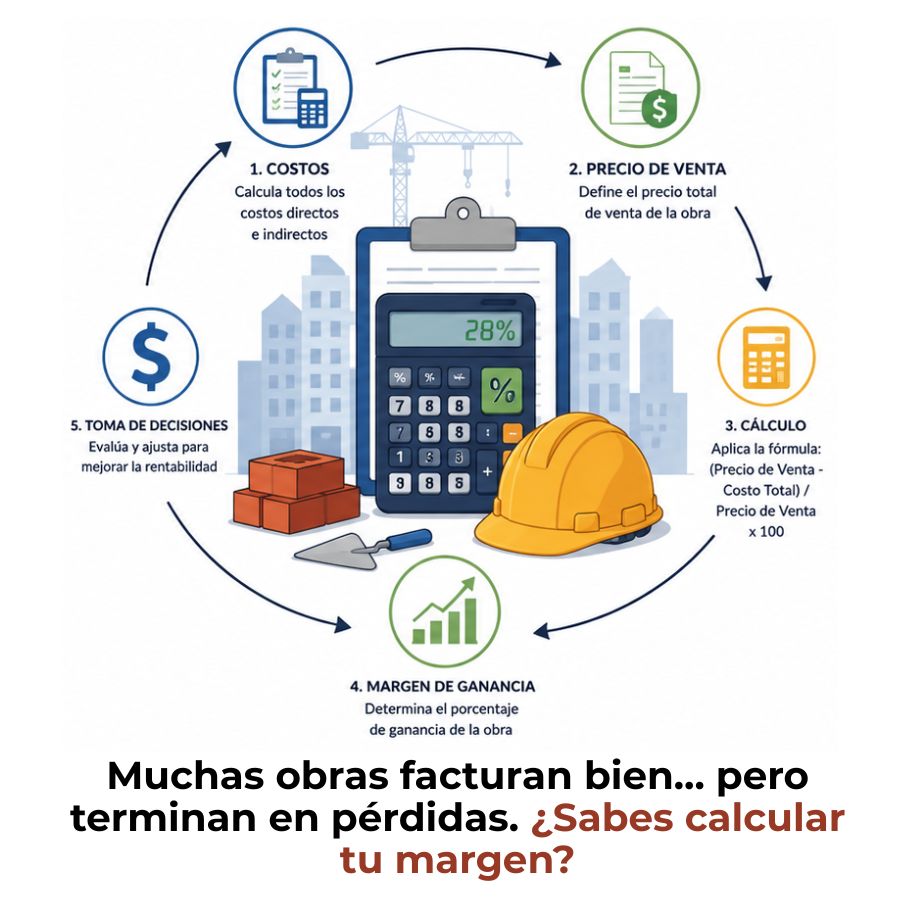
¿Cómo calcular el margen de ganancia de una obra?